


Dữ liệu việc làm phi nông nghiệp tháng 9 của Mỹ giảm mạnh so với kỳ vọng, kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục tăng lãi suất trong tháng 10 hạ nhiệt nhanh chóng. Tuy nhiên, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm và chỉ số đô la vẫn đi ngược xu hướng, tăng lên trái với diễn biến chung, tạo ra một nhịp điệu điển hình của sự phân hóa thị trường. Việc định giá lãi suất ngắn hạn dịu lại, trong khi lợi suất dài hạn vẫn ở mức cao do bị ràng buộc bởi nguồn cung tài chính và lạm phát từ năng lượng—bối cảnh vĩ mô đầy mâu thuẫn này đang trở thành nền tảng định giá mới cho tài sản tiền điện tử. Trong tuần tới, biên bản cuộc họp của Fed, phiên đấu thầu TPCP kỳ hạn dài, việc G7 giải phóng kho dự trữ dầu và chỉ số PMI lĩnh vực phi sản xuất ISM sẽ là những biến số then chốt quyết định xu hướng ngắn hạn của tài sản rủi ro. Thị trường crypto không còn chỉ nhìn vào một dữ liệu việc làm đơn lẻ; biến động lợi suất TPCP kỳ hạn dài sẽ trở thành “tín hiệu điều khiển” quan trọng nhất cho diễn biến thị trường.
Thứ nhất, bối cảnh thị trường “đi ngược thông lệ” của NFP: tin tốt đã phản ánh ra, nhưng lợi suất kỳ hạn dài lại không chịu đi xuống
Số việc làm tăng thêm của Mỹ trong tháng 9 chỉ đạt 29.000 người, thấp xa so với dự báo của thị trường là 90.000; đồng thời dữ liệu việc làm của tháng 8 cũng bị điều chỉnh giảm, tỷ lệ thất nghiệp tăng lên 4,2%. Dữ liệu này phản ánh trực quan rằng thị trường lao động Mỹ đang bắt đầu hạ nhiệt. Ngay sau đó, CME lập tức điều chỉnh định giá: xác suất Fed giữ nguyên lãi suất trong tháng 10 tăng lên 83,9%; thị trường cơ bản loại trừ khả năng Fed tăng lãi suất trong tháng này. Tuy nhiên, xác suất tăng lãi suất vào tháng 12 vẫn cao tới 66,1%, và không biến mất chỉ vì việc làm yếu đi.
Thứ đáng cảnh giác nhất là phản ứng “bất thường” của thị trường sau dữ liệu lần này. Ngay ở giai đoạn đầu công bố NFP, thị trường nhanh chóng giao dịch theo logic “việc làm yếu—lợi suất giảm”; lợi suất trái phiếu Mỹ chỉ giảm tạm thời, nhưng rất nhanh thị trường đã xảy ra đảo chiều kiểu chữ V. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm từng vọt lên 5,36%, chỉ số USD cũng lập đỉnh mới trong 17 tháng. Thậm chí vàng—một tài sản trú ẩn—cũng không tạo được nhịp bật lên bền vững; cả tuần, giá vàng giảm gần 2%.
Logic cốt lõi phía sau nằm ở chỗ: lãi suất ngắn hạn chủ yếu do chính sách của Fed quyết định, còn lợi suất trái phiếu Mỹ kỳ hạn dài hiện ngày càng bị chi phối bởi ba yếu tố lớn của Mỹ: thâm hụt ngân sách, nguồn cung trái phiếu chính phủ, và rủi ro lạm phát năng lượng.
Dữ liệu NFP chỉ thay đổi cách thị trường đánh giá về cuộc họp lãi suất của tháng 10, nhưng không giải quyết được vấn đề cung khổng lồ của trái phiếu chính phủ dài hạn. Việc G7 công bố kế hoạch dự trữ dầu chiến lược cũng chỉ là biện pháp làm dịu; xung đột địa chính trị ở Trung Đông vẫn còn, và nguy cơ lạm phát do giá dầu biến động mạnh không thể được xóa bỏ ngay lập tức bằng một lần điều chỉnh. Điều này tạo ra “bức tranh vĩ mô đặc biệt” hiện nay: tháng 10 nhiều khả năng sẽ tạm dừng tăng lãi suất, nhưng môi trường lãi suất dài hạn cao vẫn sẽ duy trì; vì vậy tài sản rủi ro khó có thể đón nhận một làn sóng thanh khoản nới lỏng toàn diện.
Đối với tiền mã hóa, ý nghĩa của “bức tranh phân hóa” này rất rõ ràng: tin xấu ngắn hạn đã được xả ra một phần, nhưng gió nghịch vĩ mô ở trung hạn vẫn chưa biến mất hoàn toàn. Bitcoin, Ethereum và các tài sản nhạy cảm với thanh khoản rất khó có thể chỉ dựa vào một mảnh dữ liệu kinh tế lao động kiểu NFP (phi nông nghiệp) yếu để mở ra một đợt tăng mạnh một chiều mới; diễn biến tiếp theo phụ thuộc rất nhiều vào việc liệu lợi suất trái phiếu Mỹ kỳ hạn dài (long-end) có quay đầu giảm từ mức cao sau hơn hai thập kỷ hay không.
Thứ hai, hệ thống hóa các sự kiện vĩ mô trọng tâm của tuần sau—bốn mạch thông tin quyết định nhịp điệu của thị trường crypto
Trong tuần tới, trọng tâm của thị trường đã chuyển từ “tháng 10 có tăng lãi suất hay không” sang “liệu tháng 12 có tăng lãi suất thêm lần nữa hay không”. Các loại dữ liệu và phát biểu của quan chức sẽ liên tục điều chỉnh cách thị trường định giá đường đi lãi suất vào cuối năm.
Trước hết, điểm đáng chú ý quan trọng nhất là biên bản cuộc họp tháng 9 của Cục Dự trữ Liên bang (Fed), dự kiến công bố vào 02:00 sáng Thứ Năm theo giờ Bắc Kinh. Điểm cốt lõi của bản biên bản lần này không nằm ở việc họ có thảo luận chính sách cho tháng 10 hay không, mà ở sự bất đồng trong nội bộ: có bao nhiêu ủy viên vẫn lo ngại lạm phát bật trở lại và ủng hộ việc tiếp tục tăng lãi suất, và có bao nhiêu người cho rằng tình trạng hạ nhiệt của thị trường lao động đã đủ, nên tạm dừng siết chặt. Nếu văn phong của biên bản nhìn chung nghiêng về “diều hâu”, nhấn mạnh rủi ro lạm phát và không loại trừ khả năng tiếp tục tăng lãi suất, nó sẽ tiếp tục đè nén tài sản rủi ro crypto; nếu trong nội bộ nhiều quan chức nghiêng về việc dừng tăng lãi suất hơn, thì sẽ mang lại sự phục hồi về mặt tâm lý. Ngoài biên bản, các bài phát biểu công khai của các quan chức Fed như Thống đốc Bowman và Chủ tịch Fed St. Louis (ông Musalem) cũng cần đặc biệt theo dõi; phát biểu của các quan chức theo trường phái diều hâu rất dễ làm xáo trộn kỳ vọng của thị trường.
Biến số lớn thứ hai đến từ thị trường trái phiếu Mỹ. Bộ Tài chính Mỹ sắp công bố quy mô hoạt động mua lại (repo) trái phiếu chính phủ kỳ hạn 20-30 năm, đồng thời tiến hành đấu giá trái phiếu kỳ hạn 10 năm và 30 năm. Hiện toàn bộ thị trường đang dõi theo kế hoạch repo của Bộ Tài chính; đây là một trong số ít công cụ chính sách có thể làm dịu lợi suất kỳ hạn dài. Nếu quy mô repo lớn hơn kỳ vọng thị trường, có thể giảm áp lực cung trái phiếu, thì lợi suất kỳ hạn 10 năm có khả năng giảm, có lợi cho crypto và các tài sản rủi ro tăng trưởng; nếu quy mô repo thấp hơn dự kiến, lợi suất trái phiếu Mỹ tiếp tục duy trì ở mức cao thì sẽ tiếp tục chèn ép định giá của thị trường. Tình hình đăng ký dự thầu của các đợt đấu giá trái phiếu Mỹ cũng sẽ phản ánh trực tiếp mức độ nhà đầu tư nước ngoài sẵn sàng tiếp nhận nợ dài hạn của Mỹ.
Thứ ba là ở góc độ năng lượng: G7 đã đồng ý giải phóng tổng cộng 100 triệu thùng dầu và dự trữ chiến lược dầu diesel, giao cho Cơ quan Năng lượng Quốc tế (IEA) phối hợp triển khai. Mục đích là bình ổn giá năng lượng. Nhưng ở chiều ngược lại, thị trường nhìn chung kỳ vọng OPEC+ sẽ giữ nguyên mục tiêu sản lượng cho tháng 11, và rủi ro vận chuyển qua eo biển Hormuz vẫn chưa được loại bỏ. Giá dầu hiện là nguồn bất định lớn nhất đối với lạm phát. Nếu việc xả dự trữ chiến lược có thể đẩy giá dầu xuống hiệu quả, kỳ vọng lạm phát sẽ hạ nhiệt và động lực để Fed tiếp tục tăng lãi suất sẽ giảm; nhưng nếu xung đột địa chính trị tiếp tục đẩy giá dầu lên, dù dữ liệu việc làm yếu đi, Fed vẫn giữ lựa chọn tăng lãi suất vào tháng 12—thị trường crypto sẽ lại chịu áp lực.
Thứ tư là dữ liệu kinh tế then chốt và hành động của các ngân hàng trung ương ở nước ngoài. Tối thứ Hai, Mỹ sẽ công bố ISM PMI phi sản xuất tháng 9; dịch vụ là nguồn gốc của độ bền kinh tế cuối cùng ở Mỹ, nếu dữ liệu dịch vụ rơi mạnh có thể tiếp tục xác nhận đà hạ nhiệt. Đến thứ Sáu, chỉ số niềm tin người tiêu dùng Đại học Michigan (bản sơ bộ) sẽ cho thấy kỳ vọng tâm lý của người dân về lạm phát. Ngoài ra, ECB sẽ công bố biên bản cuộc họp tháng 9; Ngân hàng Trung ương Nhật Bản sẽ có bài phát biểu của Thống đốc Ueda Kazuo; và Ấn Độ sẽ ra quyết định lãi suất. Những thay đổi đồng hưởng chính sách của các ngân hàng trung ương lớn trên thế giới cũng sẽ gián tiếp ảnh hưởng đến khẩu vị rủi ro của thị trường crypto. Hiện thị trường chứng khoán Mỹ đang ở “khoảng trống” trước mùa công bố KQKD quý 3, quyền định giá vĩ mô vì thế còn được khuếch đại; nhìn chung tài sản rủi ro sẽ dao động qua lại theo kỳ vọng lãi suất.
Thứ ba là logic truyền dẫn sang thị trường crypto: mô phỏng theo hai kịch bản
Hiện tại, tài sản crypto chịu sự kéo – đẩy của hai lực: một mặt, dữ liệu việc làm Mỹ yếu đi khiến thị trường loại trừ việc tăng lãi suất trong tháng 10, đây là tin tốt mang tính biên; mặt khác, lợi suất trái phiếu Mỹ kỳ hạn dài vẫn ở mức cao, rủi ro lạm phát từ năng lượng vẫn còn, nên áp lực định giá ở trung hạn chưa được giải tỏa. Tiếp theo có thể đơn giản hóa thành hai kịch bản chuẩn.
Kịch bản thứ nhất: thiên về lạc quan. Biên bản cuộc họp Fed phát đi tín hiệu nghiêng “bồ câu” (dovish), quy mô repo trái phiếu từ phía Bộ trưởng Tài chính vượt dự báo, và lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm rõ rệt. Lúc này, khẩu vị rủi ro được khôi phục; Bitcoin và Ethereum có thể duy trì đà phục hồi, dòng tiền vào của ETF cũng dễ tiếp tục duy trì. Nhưng cần lưu ý: miễn là xác suất tăng lãi suất vào tháng 12 chưa giảm đi đáng kể, thì diễn biến thị trường sẽ chủ yếu được định nghĩa là “tăng đi ngang” (rung lắc đi lên), khó hình thành một thị trường tăng một chiều kiểu siêu bull không bị ràng buộc.
Kịch bản thứ hai: thiên về thận trọng. Biên bản cuộc họp có văn phong nghiêng diều hâu, đấu giá repo trái phiếu Mỹ nhận đăng ký yếu; cộng thêm rủi ro địa chính trị khiến giá dầu duy trì ở mức cao, lợi suất kỳ hạn dài tiếp tục thăm dò tăng lên. Dù tháng 10 xác định tạm dừng tăng lãi suất, thì việc điều kiện tài chính bị siết chặt do lãi suất dài hạn vẫn gây sức nặng sẽ tiếp tục đè nén tài sản crypto; thị trường dễ xuất hiện tình trạng tăng nóng rồi điều chỉnh, và dòng tiền chốt lời thường sẽ tập trung兑现 nhanh hơn.
Ở đây cần làm rõ một hiểu lầm phổ biến: nhiều nhà đầu tư cho rằng chỉ cần Fed tạm dừng tăng lãi suất thì thị trường crypto sẽ bước vào một thị trường tăng giá (bull). Nhưng điểm mâu thuẫn hiện nay nằm ở chỗ: chính lợi suất trái phiếu Mỹ kỳ hạn dài mới là ràng buộc thật sự đối với tài sản rủi ro, chứ không phải lãi suất chính sách ngắn hạn. Dù lãi suất chuẩn của liên bang không còn được nâng thêm, nếu lợi suất trái phiếu chính phủ dài hạn vẫn tiếp tục tăng, điều kiện tài chính về cơ bản vẫn tương đương bị “siết chặt” một cách thụ động; định giá tài sản crypto vì vậy rất khó mở rộng không gian tăng.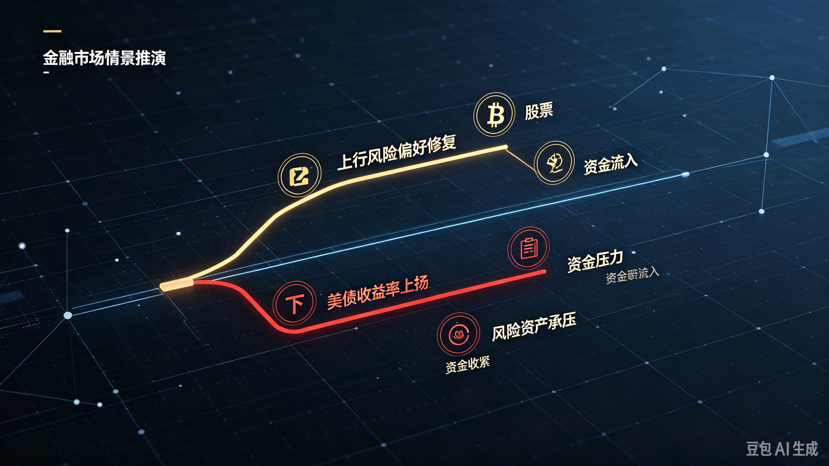
Thứ tư, khung theo dõi và hàm ý thực hành cho nhà đầu tư phổ thông
Đối với người tham gia thị trường crypto, giai đoạn tới không cần quá bận tâm đến dữ liệu NFP của riêng một tháng; nên xây dựng một danh sách theo dõi vĩ mô mới.
Thứ nhất, tập trung chặt vào lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm; đây là chỉ báo dẫn quan trọng nhất ở giai đoạn hiện tại, quan trọng hơn biến động giá hằng ngày. Lợi suất tiếp tục đi lên là tín hiệu nghịch gió vĩ mô; chỉ khi lợi suất giảm liên tục thì áp lực ở cấp độ vĩ mô mới thực sự được giải tỏa.
Thứ hai, theo dõi sát sao những thay đổi về văn phong trong biên bản cuộc họp Fed và các bài phát biểu của quan chức; tập trung xem nội bộ đánh giá thế nào về việc có tăng lãi suất vào tháng 12 hay không, thay vì tập trung vào cuộc họp tháng 10 vốn đã gần như được định sẵn hướng đi.
Thứ ba, theo dõi giá dầu và kỳ vọng lạm phát. Giá năng lượng hiện là biến số then chốt quyết định chính sách của Fed vào cuối năm: nếu giá dầu bật tăng mạnh, rủi ro tăng lãi suất vào tháng 12 sẽ lại được đẩy lên.
Thứ tư, quan sát kèm dòng tiền hằng ngày của Bitcoin spot ETF. Kỳ vọng vĩ mô cuối cùng sẽ phản ánh thành dòng tiền ra vào của ETF; nếu vĩ mô tích cực xuất hiện nhưng ETF lại tiếp tục chảy vốn ra, điều đó cho thấy tổ chức không công nhận đợt phục hồi lần này, khi đó tính bền vững của xu hướng sẽ đặt dấu hỏi.
Về quản lý vị thế, hiện đang ở giai đoạn mâu thuẫn vĩ mô, nên mọi loại dữ liệu rất dễ tạo ra những dao động mạnh trên thị trường; không phù hợp để một lần dồn vốn lớn đuổi theo tăng giá. Ở giai đoạn hiện tại, thị trường phù hợp được nhìn theo tư duy “đi ngang rung lắc”: tập trung kiểm chứng liệu lãi suất kỳ hạn dài có thực sự chuyển hướng theo hướng có lợi hay không, thay vì dựa vào một đơn lẻ dữ liệu NFP để đưa ra phán đoán thị trường “bull” một cách trực tiếp.
Việc dữ liệu NFP tháng 9 “vượt kỳ vọng theo hướng bất ngờ xấu” đã tạo ra cải thiện biên trong kỳ vọng, nhưng phản hồi từ thị trường trái phiếu Mỹ đã nói rõ với thị trường rằng: chỉ riêng việc lao động suy yếu là chưa đủ để đảo ngược ngay môi trường lãi suất kỳ hạn dài cao. Tuần tới sẽ là “cửa sổ” tập trung xác minh dữ liệu vĩ mô: biên bản Fed, đấu giá repo trái phiếu Mỹ và giá năng lượng sẽ cùng định hình tông điệu cho tài sản rủi ro toàn cầu trong thời gian sắp tới.
Thị trường crypto đã bước vào một giai đoạn định giá hoàn toàn mới: không còn đơn giản là đi theo kỳ vọng lãi suất chính sách ngắn hạn. Nguồn cung nợ của chính phủ Mỹ, rủi ro lạm phát năng lượng… những biến số dài hạn đang liên tục tăng trọng số. Với người giao dịch, quan trọng hơn việc đuổi theo diễn biến của từng ngày là xác nhận xem lãi suất kỳ hạn dài có thật sự bước vào điểm ngoặt hay không—đó mới là lõi cốt lõi quyết định đợt phục hồi này có thể đi xa đến mức nào.
Cảnh báo rủi ro: Nội dung trên chỉ nhằm phân tích diễn biến vĩ mô, không cấu thành bất kỳ khuyến nghị đầu tư nào. Giao dịch tiền tệ ảo có mức rủi ro rất cao, vui lòng thận trọng khi tham gia. #SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


