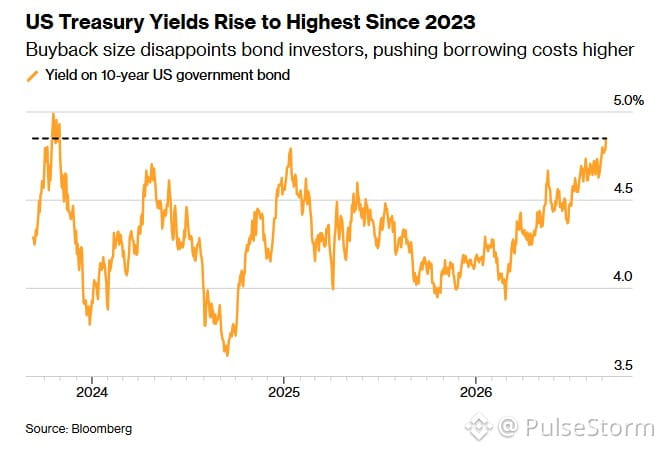
Kho bạc đang cố bịt một cái đập bằng băng keo dán ống và thị trường trái phiếu thì đang “gọi bài bluff” của họ 🧨
Các nhà mua đã rời khỏi cuộc chơi ở nhóm TPCP kỳ hạn dài vào hồi tháng 6. CNBC thậm chí dùng cụm từ “buyers' strike” cho vùng 10 đến 30 năm. Đó không phải là ngôn ngữ của dân phân tích — đó là việc thị trường từ chối xuất hiện.
Kho bạc trả lời thế nào? Kịch bản mua lại.
Tháng 8: tăng gấp đôi mức mua lại lên 4 tỷ USD.
Tháng 9: tăng gấp ba lên 6 tỷ USD.
Lợi suất? Vẫn tiếp tục lao dốc tăng.
Kỳ hạn 30 năm chạm 5,34% trong tháng 8 — mức cao nhất trong 19 năm. Tuần trước chạm 5,50%, bản in tệ nhất kể từ năm 2004. Kỳ hạn 10 năm hiện ở gần 5,24%. Bessent chính tay cũng gọi thanh khoản kỳ hạn 30 năm là “rất kém”.
Một nhà quản lý quỹ trái phiếu nói rằng phố Wall kỳ vọng 6 tỷ–10 tỷ USD trong tháng 9. Kho bạc lại “đến sàn”. Evercore's Krishna Guha diễn giải theo kiểu “ép thanh khoản ngắn hạn phải mua bù” (forcing near-term short-covering). Peter Boockvar thì cắt nghĩa thẳng: “KHÔNG phải là trả nợ — chỉ là sắp xếp lại lịch đáo hạn.”
Toán thì quá tàn nhẫn. Kho bạc mua lại 6 tỷ USD. Thị trường kỳ hạn 20 và 30 năm trị giá 5,5 nghìn tỷ USD. Họ đang cứu một đại dương bằng một cái cốc.
Đây không phải là cách khắc phục. Đây là một tín hiệu. Khi chính Kho bạc cũng phải bước vào vai “người mua cuối cùng” và lợi suất vẫn cứ tăng, thông điệp rất rõ: thị trường trái phiếu không tin vào “trade” theo Duration, và càng không tin vào lộ trình tài khóa.
Theo dõi 10 năm. Nếu nó vượt lên trên 5,30% và giữ được, tài sản rủi ro sẽ phải “cảm” điều đó. Cổ phiếu, crypto, mọi thứ được định giá dựa trên “lower for longer” (lãi suất thấp kéo dài) đang được định lại ngay lập tức. Không còn là chuyện trái phiếu nữa — mà là liệu có thứ gì có thể bứt lên trong bối cảnh thiếu thanh khoản ở đoạn kỳ hạn dài hay không.
Đánh theo hoặc lờ đi, nhưng đừng giả vờ rằng Kho bạc đang kiểm soát được chuyện này 🔥