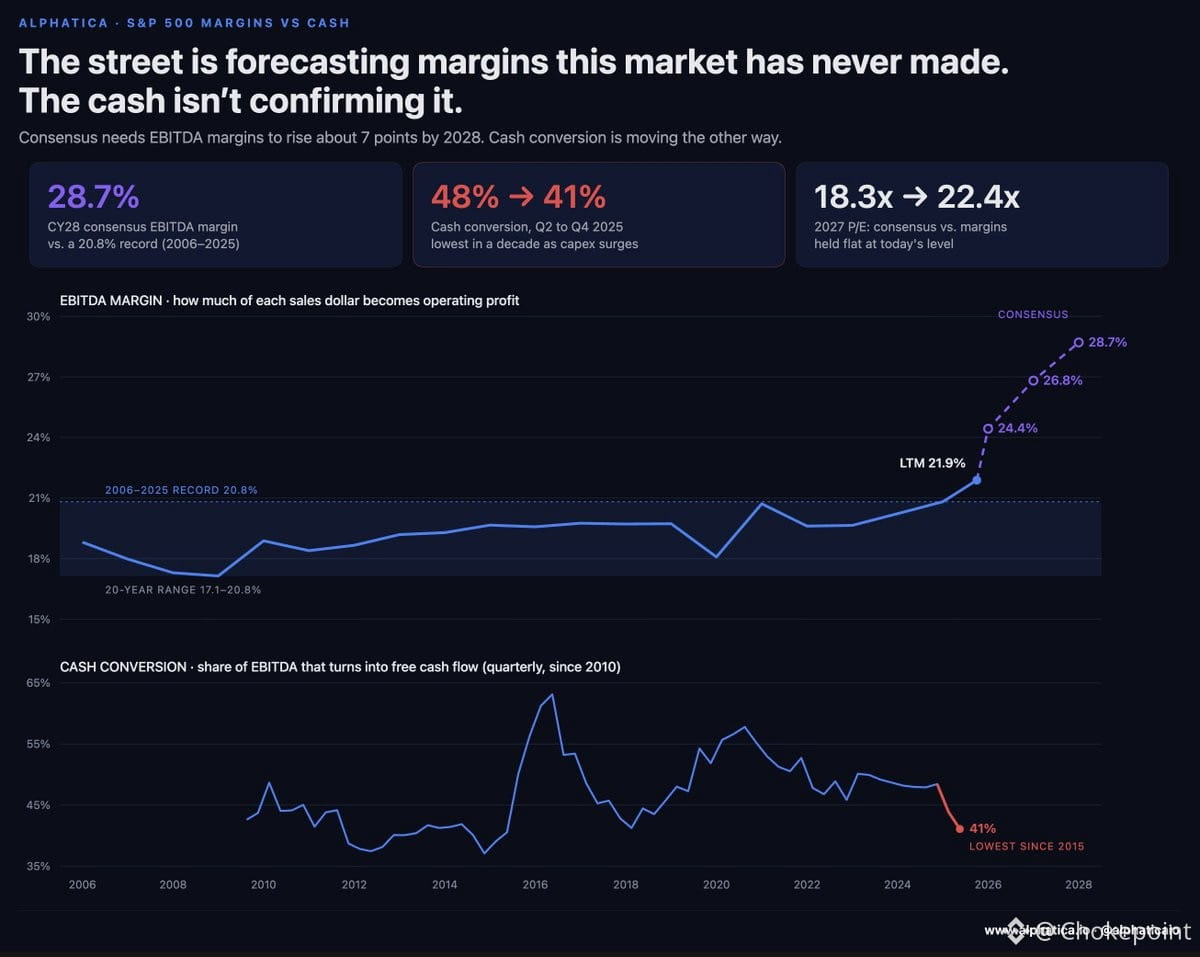
$SPY có vẻ rẻ chỉ khi bạn tin vào một sự mở rộng biên lợi nhuận chưa từng xảy ra trước đây.
Dư luận kỳ vọng các biên EBITDA sẽ đạt 28,7% vào năm 2028. Mức cao 20 năm? 20,8%. Không phải “mở rộng” — đó là một điều tưởng tượng.
Trong khi đó, dòng tiền tự do so với EBITDA đã giảm từ 48% xuống 41% chỉ trong hai quý. Mức thấp nhất kể từ năm 2015. Đây là khoản “hóa đơn” capex đang đến hạn — cho việc xây dựng AI, các trung tâm dữ liệu, hạ tầng. Và vấn đề là: capex không biến mất. Nó được “cuộn” lại qua P&L dưới dạng khấu hao, ăn thẳng vào các biên lợi nhuận mà Phố Wall đang định giá.
Theo các con số đồng thuận, S&P đang giao dịch ở mức 18,3 lần lợi nhuận năm 2027. Nhưng nếu các biên chỉ tiếp tục đi ngang — đừng nói đến thu hẹp — thì bội số sẽ nhảy lên 22,4 lần. Không hẳn là món hời.
Thị trường không định giá cho tăng trưởng. Nó định giá cho một “phép màu biên lợi nhuận” đòi hỏi lợi nhuận kỷ lục trong khi cường độ capex đang tăng và khả năng chuyển đổi tiền mặt đang giảm. Sẽ có thứ phải nhường bước.
Điều gì sẽ gãy trước — dự báo lợi nhuận hay bội số?