


Những ý chính
CEO CryptoQuant Ki Young Ju kỳ vọng Bitcoin sẽ tăng 3–5 lần trong chu kỳ tăng giá hiện tại, thay vì lặp lại các đợt tăng 10 lần trở lên của những chu kỳ trước.
Ông kỳ vọng chu kỳ giá giảm (bear market) Bitcoin tiếp theo sẽ tương đối nhẹ nhàng hơn, cho rằng việc sở hữu của các tổ chức và quy mô thị trường lớn hơn của Bitcoin đang làm giảm cả các mức cực đoan tăng lẫn giảm.
Tỷ lệ MVRV của Bitcoin trong chu kỳ này chưa hạ xuống dưới 1, nghĩa là các nhà đầu tư nắm giữ đều vẫn ở trên cơ sở chi phí on-chain trung bình của họ ngay cả trong giai đoạn thị trường suy yếu.
Vốn hóa thực tế tăng lên, việc bán ra giảm từ các “cá voi” nắm giữ dài hạn và các vị thế futures quy mô lớn được thiết lập gần đáy là một trong những tín hiệu hỗ trợ cho nhận định của ông.
Ki lập luận rằng các chu kỳ tăng rồi sụp ít cực đoan hơn cuối cùng có thể khiến Bitcoin hấp dẫn hơn đối với dòng vốn dài hạn.
Bitcoin có thể mang lại mức tăng 3–5 lần trong thị trường tăng giá hiện tại thay vì một đợt bứt phá theo kiểu “10 lần trở lên” khác, theo CEO CryptoQuant Ki Young Ju. Ông cho rằng mức độ trưởng thành ngày càng cao của thị trường cũng sẽ dẫn tới một thị trường gấu sau đó ít khốc liệt hơn.
Ki cho rằng vốn hóa thị trường của Bitcoin đang mở rộng và việc sở hữu của các tổ chức ngày càng tăng đang làm thay đổi cấu trúc của các chu kỳ bùng nổ rồi sụp đổ truyền thống của nó.
Trong các chu kỳ trước, thị trường nhỏ hơn và sự phụ thuộc lớn hơn vào các suy đoán của nhà đầu tư lẻ đã cho phép vốn đi vào tạo ra các đợt tăng bùng nổ. Cấu trúc tương tự cũng góp phần khiến mức sụt giảm có thể tiến gần tới 80% khi tâm lý đảo chiều.
Ki tin rằng cả hai thái cực hiện nay đang trở nên ít nổi bật hơn.
Thị trường lớn hơn của Bitcoin có thể hạn chế các dao động giá cực đoan
Theo Ki, nhà đầu tư Bitcoin có thể ngày càng phải đối mặt với sự đánh đổi giữa việc có tiềm năng tăng giá thấp hơn và biến động rủi ro giảm xuống.
Thay vì các đợt tăng mạnh 10 lần hoặc hơn đã từng xuất hiện trong những năm đầu của Bitcoin, ông kỳ vọng chu kỳ tăng giá hiện tại sẽ tạo ra mức tăng vừa phải hơn, khoảng 3–5 lần.
Đồng thời, ông không kỳ vọng thị trường gấu tiếp theo sẽ giống với các đợt sụt khoảng 80% gắn với các chu kỳ trước.
Sự tham gia ngày càng tăng của các tổ chức là trung tâm của lập luận đó.
Các nhà đầu tư lớn, có tầm nhìn dài hạn có thể cung cấp một nền tảng vốn ổn định hơn so với “tiền nóng” mang tính đầu cơ đã thống trị các chu kỳ Bitcoin trước đó.
Khi vốn hóa thị trường của Bitcoin tăng trưởng, sẽ cần một lượng vốn đáng kể hơn để tạo ra các mức biến động giá theo cùng một tỷ lệ phần trăm.
Bitcoin MVRV Chưa Hạ Dưới 1 Trong Chu Kỳ Này
Ki chỉ ra tỷ lệ Giá trị thị trường trên Giá trị thực hiện (MVRV) của Bitcoin như một bằng chứng rằng chu kỳ hiện tại đang diễn biến khác đi.
MVRV so sánh vốn hóa thị trường của Bitcoin với vốn hóa thực hiện, trong đó định giá các đồng tiền dựa trên mức giá mà chúng lần cuối cùng chuyển nhượng trên chuỗi.
Về mặt lịch sử, chỉ số MVRV dưới 1 từng cho thấy giá trị thị trường của Bitcoin đã rơi xuống thấp hơn cơ sở chi phí tích lũy trên chuỗi của những người nắm giữ.
Theo Ki, điều đó chưa xảy ra trong chu kỳ hiện tại.
Ngay cả ở các mức thấp gần đây của Bitcoin, BTC vẫn cao hơn chi phí mua tích lũy trung bình của người nắm giữ trên chuỗi.
Các nhà đầu tư cá nhân vẫn có thể đã chịu lỗ tùy thuộc vào thời điểm họ tham gia thị trường, nhưng những người nắm giữ Bitcoin một cách tập thể chưa bao giờ chuyển sang trạng thái lỗ chưa thực hiện theo thước đo này.
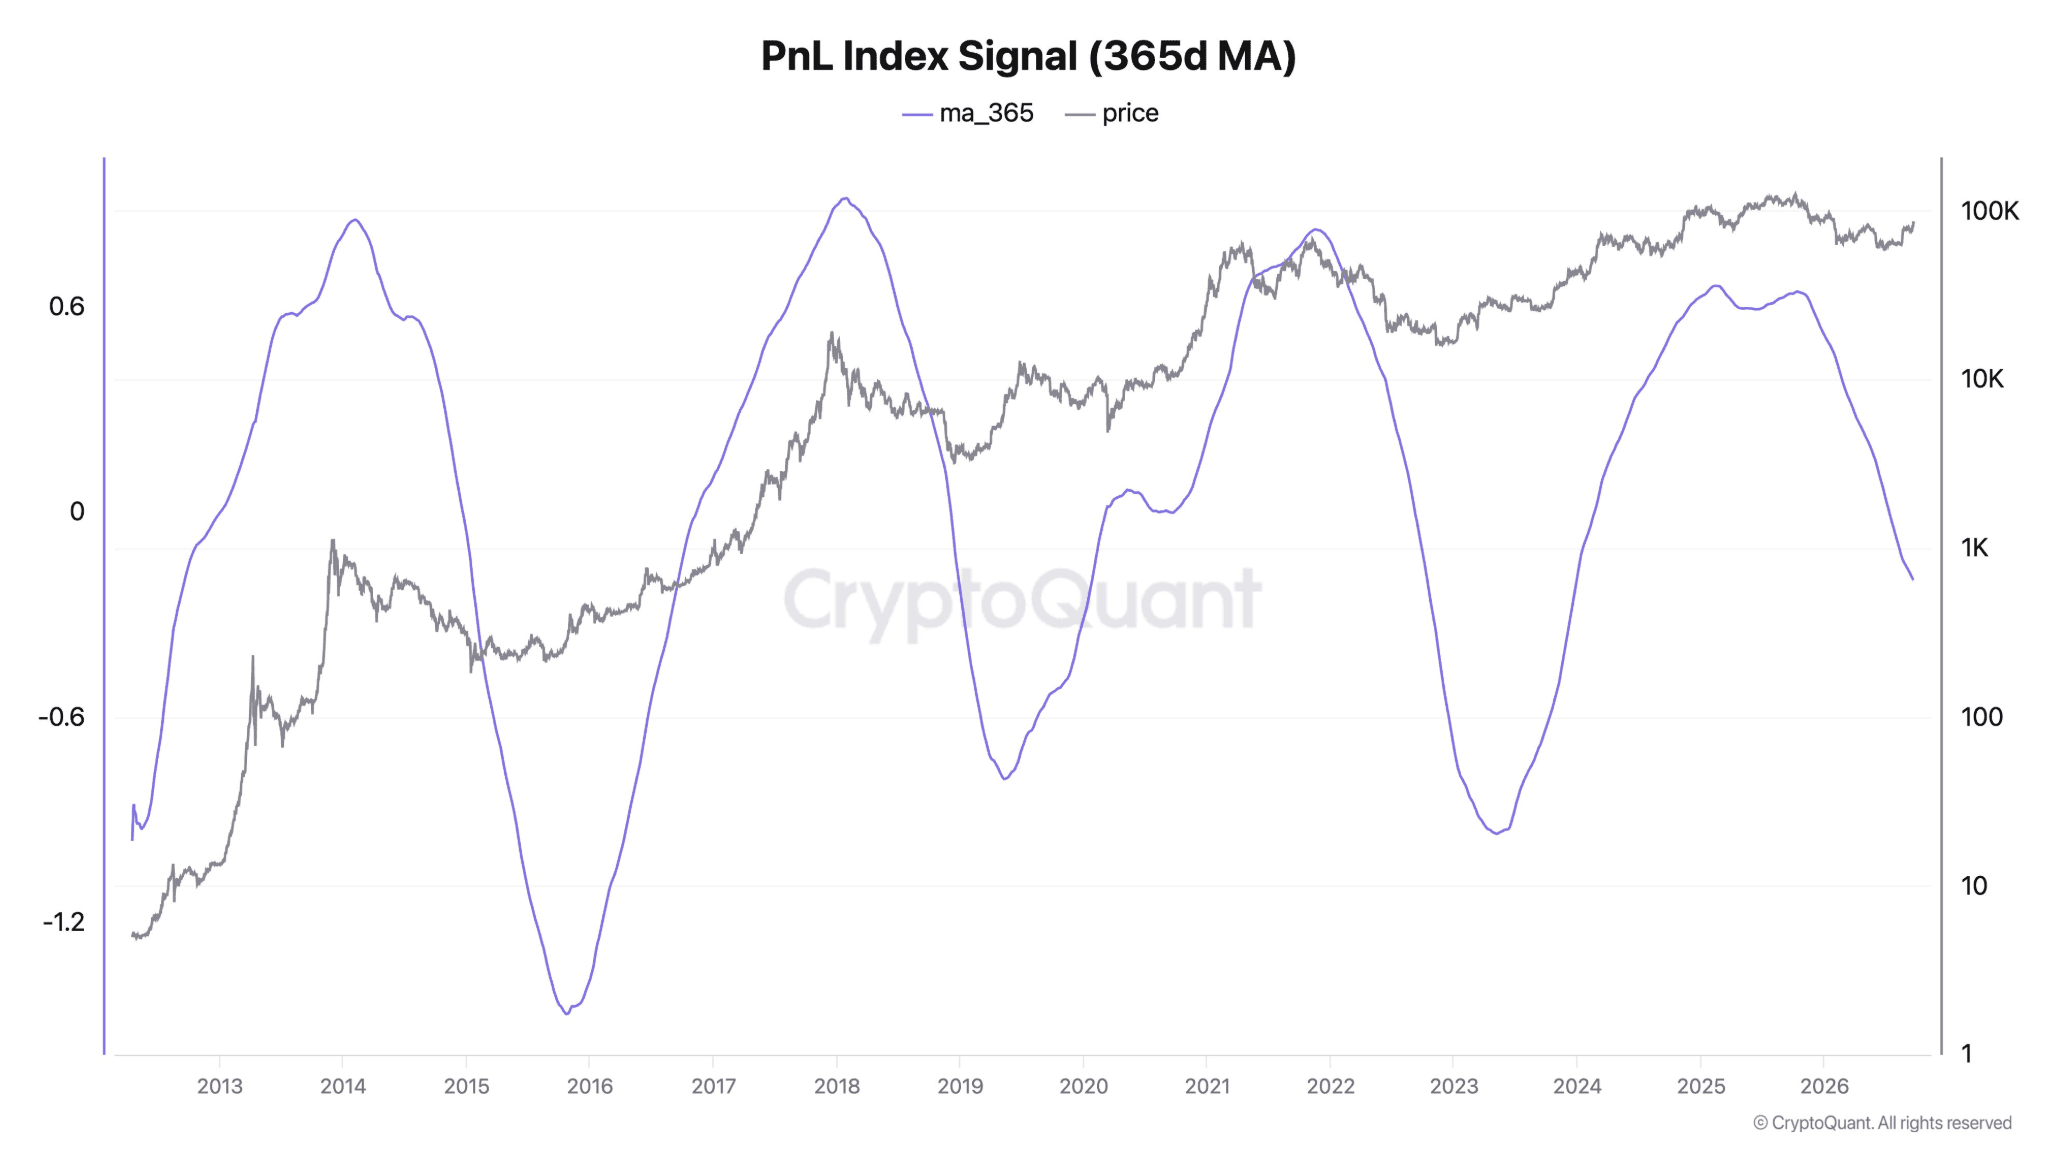
Chỉ số PnL của Bitcoin cho thấy các chu kỳ thị trường ít cực đoan hơn
Ki cũng nhấn mạnh Chỉ số PnL của CryptoQuant, theo dõi lợi nhuận tổng hợp của người nắm giữ.
Theo phân tích của ông, chỉ báo ngày càng cho thấy các đỉnh và đáy theo chu kỳ ít cực đoan hơn, trong đó mức đáy thị trường hình thành ở các mức cao dần về lợi nhuận của người nắm giữ.
Đường trung bình động 365 ngày của nó, thường phản ứng chậm quanh các thời điểm thị trường đảo chiều lớn, cũng đang bắt đầu cho thấy điều mà Ki mô tả là một sự chuyển hướng đáng kể.
Kết hợp với việc MVRV vẫn duy trì trên 1, ông xem các chỉ báo này như bằng chứng rằng cấu trúc thị trường của Bitcoin đang chuyển dịch khỏi các chu kỳ sinh lợi cực đoan và “hoảng loạn đầu hàng” từng đặc trưng cho những năm đầu của nó.
Realized Cap Signals Fresh Capital Entering Bitcoin
Một số chỉ báo on-chain khác cũng hỗ trợ cho luận điểm của Ki.
Ông nói rằng vốn hóa thực tế của Bitcoin đang tăng lên, điều này có thể cho thấy vốn mới đang đi vào tài sản khi các đồng tiền được giao dịch với mức định giá cao hơn.
Ki cũng nói rằng các “cá voi” Bitcoin lâu năm đã ngừng bán, làm giảm một nguồn tiềm năng gây áp lực cung.
Trong khi đó, theo thông tin, các nhà giao dịch lớn trên thị trường futures của Bitcoin đã thiết lập các vị thế mua ròng (long) đáng kể gần đáy thị trường.
Tổng hợp lại, Ki tin rằng các tín hiệu này cho thấy dòng vốn vẫn tiếp tục đi vào Bitcoin trong khi áp lực bán từ một số người nắm giữ lâu đời nhất đã hạ nhiệt.
Việc các tổ chức tham gia có thể định hình lại các chu kỳ tăng giá và giảm giá của Bitcoin
Điểm cốt lõi không phải là Bitcoin đã đạt tới một “trần giá” vĩnh viễn.
Thay vào đó, Ki cho rằng mối quan hệ giữa lợi suất tiềm năng và rủi ro đang thay đổi khi Bitcoin trưởng thành hơn.
Một thị trường lớn hơn được hỗ trợ bởi các nhà đầu tư tổ chức có thể khiến một cú bứt phá 10 lần khác ngày càng trở nên khó hơn. Tuy nhiên, những thay đổi mang tính cấu trúc tương tự cũng có thể khiến một cú sụp 80% ít có khả năng xảy ra hơn.
Điều đó có thể khiến Bitcoin trở nên hấp dẫn hơn đối với các nhà đầu tư có tầm nhìn dài hạn, những người trước đây có thể đã tránh tài sản này vì mức biến động cực đoan.
Ki cho rằng quá trình phát triển này cuối cùng có thể đưa Bitcoin đến gần hơn với tầm nhìn ban đầu của nó như một tài sản có thể vận hành như tiền, thay vì chủ yếu chỉ là phương tiện để đầu cơ.
Tuy nhiên, đối với chu kỳ hiện tại, luận điểm của ông hàm ý một thay đổi đáng kể về kỳ vọng: Bitcoin có thể mang lại các bội số thấp hơn so với các thị trường tăng giá ban đầu, nhưng có thể kèm theo rủi ro giảm sâu ít nghiêm trọng hơn khi chu kỳ cuối cùng chuyển pha.