

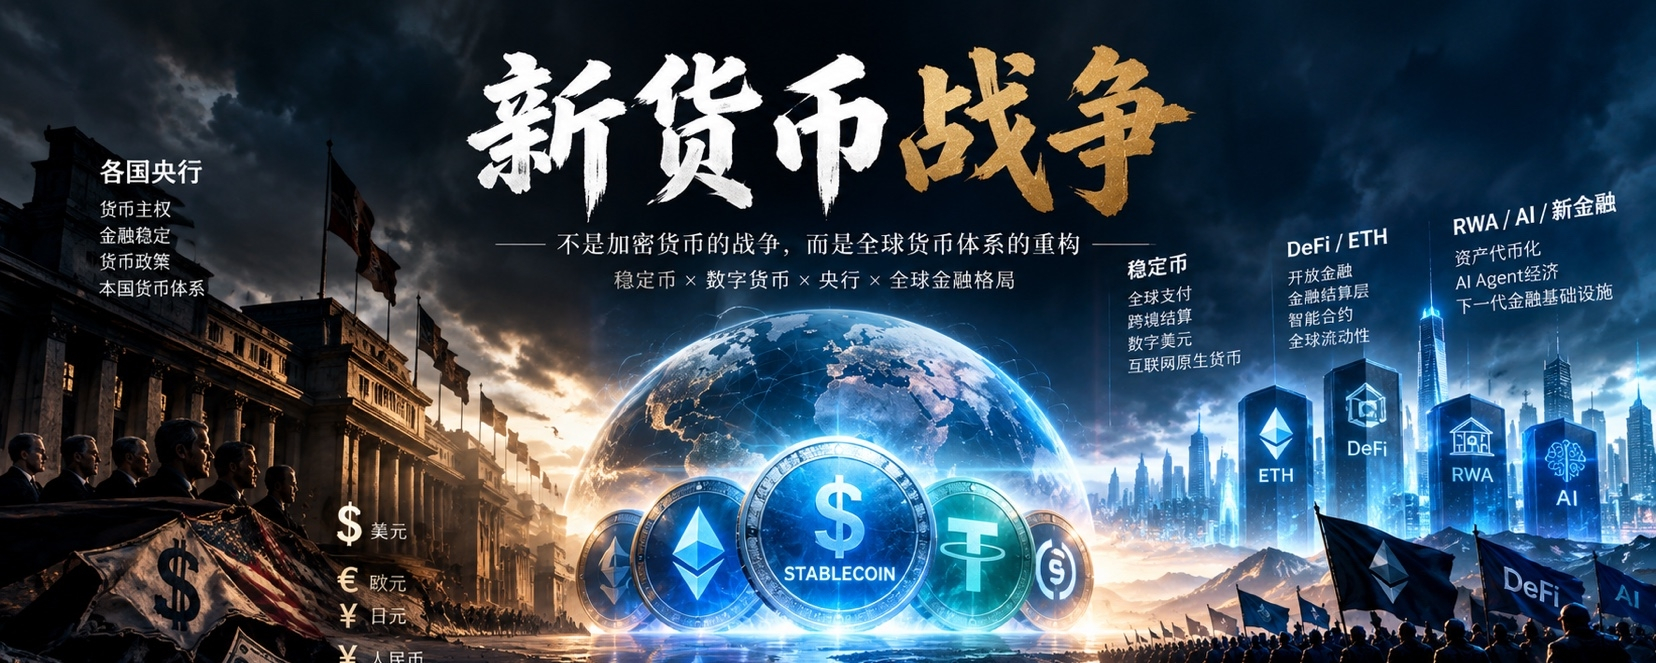
Trong vài năm qua, stablecoin liên tục được nhiều tổ chức tài chính truyền thống xem như một sản phẩm của thị trường crypto tương đối “biên”. Nhưng giờ đây, thái độ đó đang thay đổi.
Một xu hướng rất thú vị là:
Các ngân hàng trung ương toàn cầu đang dần chuyển từ “theo dõi stablecoin” sang “ngăn chặn stablecoin làm thay đổi hệ thống tiền tệ của nước mình”.
Điều này không phải vì stablecoin đột nhiên trở nên nguy hiểm. Trái lại, chính vì stablecoin bắt đầu trở nên quá hữu ích.
Nơi stablecoin thực sự đáng sợ không bao giờ là giá trị vốn hóa
Điều quan trọng nhất của stablecoin không phải là tự nó có thể đạt được bao nhiêu tỷ USD, bao nhiêu nghìn tỷ USD vốn hóa.
Thứ thực sự quan trọng là: nó có thể trở thành lớp thanh toán USD của nền kinh tế số toàn cầu.
Trước đây, để một người dân của một quốc gia như Argentina, Thổ Nhĩ Kỳ, Brazil hay các nước thị trường mới nổi khác nắm giữ USD, họ cần có tài khoản ngân hàng, thị trường ngoại hối và hệ thống thanh toán xuyên biên giới.
Còn stablecoin thì làm cho quá trình đó trở nên cực kỳ đơn giản:
Internet + ví + stablecoin.
Thậm chí không còn cần hệ thống ngân hàng theo nghĩa truyền thống nữa.
Điều đó có nghĩa là lần đầu tiên đồng USD sở hữu một thứ rất đặc biệt:
Một phương tiện kỹ thuật số tư nhân có thể đi thẳng qua internet để vào ví của người dân trên toàn cầu.
Trong nghiên cứu của BIS năm 2026, họ chỉ ra rằng hiện khoảng 98% giá trị của stablecoin được định giá bằng USD và cho rằng stablecoin có thể tiếp tục củng cố phân tầng tiền tệ quốc tế hiện có; ở một số thị trường mới nổi, thậm chí nó có thể hình thành “đô la hóa số”. Đây mới là lõi của vấn đề.
Hai, trước đây là đô la hóa, hiện giờ có thể là “số hóa đô la hóa”
Phi đô la hóa truyền thống là:
Người dân đổi tiền tệ trong nước lấy USD.
Còn số hóa đô la hóa có thể biến thành:
Người dân trực tiếp dần chuyển tiền lương, tiền tiết kiệm, thanh toán, giao dịch xuyên biên giới sang stablecoin neo theo USD.
Sự khác biệt lớn nhất giữa hai thứ đó là:
Chi phí chuyển đổi của cái sau thấp hơn rất nhiều.
Trước đây, đô la hóa cần hệ thống ngân hàng.
Trong tương lai, số hóa đô la hóa có thể chỉ cần một cái ví.
Điều này đặc biệt quan trọng đối với các quốc gia có mức độ tín dụng tiền tệ tương đối yếu.
Bởi vì rốt cuộc người dân không thực sự quan tâm bản thân khái niệm “tiền pháp định”.
Họ thực sự quan tâm là:
Thứ này có giữ được sức mua hay không?
Có thể giao dịch không?
Có thể thanh toán xuyên biên giới không?
Có thể thanh toán nhanh không?
Nếu câu trả lời là stablecoin neo theo USD tốt hơn, thì thị trường tự nhiên sẽ đưa ra lựa chọn.
Nghiên cứu của BIS năm 2026 phát hiện rằng dòng tiền stablecoin vào có các yếu tố thúc đẩy vĩ mô tương tự như đô la hóa tiền gửi truyền thống, và mức độ nhạy cảm của dòng tiền stablecoin đối với kiểm soát ngoại hối và kiểm soát vốn có thể thấp hơn so với đô la hóa tiền gửi ngân hàng truyền thống.
Điều này có nghĩa là: stablecoin có thể trở thành công cụ số hóa đô la hóa quy mô lớn đầu tiên trong lịch sử với ma sát thấp.
Ba, vì thế ngân hàng trung ương thật sự lo không phải Tether và Circle
Mà là hệ thống tiền tệ của chính mình. Sở dĩ ngân hàng trung ương của một quốc gia có năng lực điều hành chính sách tiền tệ là vì đồng tiền của nước đó tồn tại trong:
Trong tài khoản tiền gửi ngân hàng, hệ thống thanh toán, hệ thống tín dụng, thị trường tài chính và bảng cân đối tài sản-nợ của người dân.
Nhưng nếu ngày càng nhiều người bắt đầu sử dụng stablecoin neo theo USD:
Tiền gửi ngân hàng có thể bị thay thế bởi stablecoin;
Hệ thống thanh toán trong nước có thể bị stablecoin neo theo USD thay thế;
Đồng tiền bản tệ có thể dần mất chức năng lưu trữ giá trị;
Thậm chí đồng tiền bản địa cuối cùng chỉ còn lại “bắt buộc phải dùng khi nộp thuế”.
Lúc này năng lực cốt lõi của ngân hàng trung ương —
năng lực truyền dẫn của chính sách tiền tệ sẽ bị ảnh hưởng.
Ngân hàng trung ương Thụy Sĩ gần đây đã công khai bày tỏ mối lo tương tự: nếu một lượng lớn tiền dịch chuyển từ tiền gửi ngân hàng sang stablecoin, thì năng lực cho vay của ngân hàng và cơ chế truyền dẫn chính sách lãi suất của ngân hàng trung ương sang nền kinh tế thực có thể bị ảnh hưởng.
BIS cũng nêu rõ rằng nếu stablecoin trở thành tài sản thanh toán chính, thậm chí duy nhất, thì việc dòng tiền lớn dịch chuyển khỏi tiền gửi ngân hàng có thể ảnh hưởng đến tín dụng ngân hàng và cơ chế truyền dẫn của chính sách tiền tệ. Vì vậy mọi việc bắt đầu trở nên rất thú vị.
Bốn, nhưng Mỹ lại đang làm một việc khác
Mỹ đang tích cực thúc đẩy khung pháp lý cho stablecoin neo theo USD.
Điều này trông có vẻ rất mâu thuẫn.
Vì sao các quốc gia khác lo ngại stablecoin USD sẽ xói mòn chủ quyền tiền tệ của họ, còn Mỹ lại sẵn sàng thúc đẩy?
Vì đối với Mỹ:
Stablecoin neo theo USD không phải là đối thủ cạnh tranh của USD, mà có thể là một kênh xuất khẩu mới của USD.
Trước đây, USD được chuyển qua:
Hệ thống ngân hàng, SWIFT, trái phiếu USD, thương mại quốc tế, thị trường tài chính bước vào thế giới.
Trong tương lai, USD còn có thể thông qua:
Stablecoin + blockchain + ví + DeFi + mạng thanh toán toàn cầu
Bước vào thế giới.
Điều này thực ra có thể là một dạng hạ tầng mới cho quá trình quốc tế hóa USD.
Chủ tịch ECB bà Lagarde trong cuộc thảo luận công khai về stablecoin năm 2026 đã chỉ ra rằng sự mở rộng của stablecoin neo theo USD có thể củng cố thêm vị thế quốc tế của USD và dẫn tới số hóa đô la hóa; đồng thời bà cũng nhắc rằng chính sách stablecoin của Mỹ đã được liên kết rõ ràng với vị thế thống trị toàn cầu của USD và nhu cầu về trái phiếu chính phủ Mỹ.
Đây là mạch chính mà tôi cho rằng trong mười năm tới rất đáng được chú ý:
Có thể Mỹ không phải đang chuyển USD lên blockchain, mà đang biến USD thành một loại tiền tệ bản địa nguyên sinh của internet.
Năm, vì thế các ngân hàng trung ương toàn cầu thực sự đang đối diện với một cuộc cạnh tranh tiền tệ mới
Cuộc cạnh tranh trước đây là:
USD vs EUR
USD vs Yên Nhật
USD vs Nhân dân tệ
Trong tương lai có thể biến thành:
Stablecoin neo theo USD
vs
Stablecoin neo theo EUR
vs
Tiền kỹ thuật số của quốc gia
vs
Tiền gửi ngân hàng được token hóa
vs
Tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC)
Giờ đây không còn là chuyện “quản lý ngành crypto” đơn thuần nữa.
Mà là:
Hệ thống tiền tệ thế hệ tiếp theo sẽ do ai kiểm soát.
Châu Âu đã rất rõ điều đó. ECB công khai cảnh báo rằng nếu stablecoin neo theo USD tiếp tục giữ vị trí thống trị, thì có thể củng cố hơn nữa vai trò của USD trong tài chính được token hóa, đồng thời làm suy yếu vai trò của đồng euro trong hệ thống tài chính số trong tương lai.
Vì vậy trong tương lai có thể sẽ thấy ngày càng nhiều quốc gia bắt đầu phát triển:
Stablecoin neo theo nội tệ;
Tiền gửi được mã hóa;
Tiền tệ kỹ thuật số của ngân hàng trung ương;
Hệ thống thanh toán theo thời gian thực;
Mạng thanh toán xuyên biên giới cho đồng bản tệ.
Bề ngoài thì đây là các quốc gia đang phát triển hạ tầng tài chính số của riêng mình.
Lớp nền thực ra đang làm đúng cùng một việc: chống lại sự thay thế tiền tệ do stablecoin neo theo USD mang lại.
Sáu, nhưng ở đây có một nghịch lý rất thú vị
Các ngân hàng trung ương toàn cầu có thể muốn hạn chế stablecoin neo theo USD.
Nhưng có thể thị trường lại muốn nó ngày càng phổ biến hơn.
Bởi vì stablecoin giải quyết nhu cầu có thật:
Thanh toán xuyên biên giới, thanh toán bù trừ toàn cầu, giao dịch tài sản số, DeFi, RWA, thanh toán của AI Agent và thương mại bản địa trên internet.
Đây cũng là lý do vì sao tôi luôn cho rằng:
Stablecoin không phải là một “ngành/làn sóng” trong thị trường crypto.
Stablecoin giống như lớp “tiền mặt” của cả nền kinh tế crypto.
Trong tương lai, AI Agent mua API, điện toán/tính toán, dữ liệu;
Doanh nghiệp thực hiện thanh toán bù trừ toàn cầu;
DeFi thực hiện giao dịch tài chính;
RWA phát hành tài sản;
Thanh toán cho thương mại điện tử xuyên biên giới;
Thậm chí là giữa người với người cũng thực hiện các khoản thanh toán nhỏ trên phạm vi toàn cầu.
Cuối cùng có thể tất cả đều sẽ cần một tài sản thanh toán có bản địa nguyên sinh trên internet.
Và stablecoin lại giải quyết đúng vấn đề đó.
Bảy, đây cũng là lý do vì sao tôi luôn đặt cược vào nền tảng của ETH và DeFi
Nếu trong tương lai stablecoin tiếp tục tăng từ vài nghìn tỷ USD như hiện nay lên hàng chục nghìn tỷ USD thậm chí cao hơn nữa, thì điều đáng quan sát thật sự sẽ không phải là:
“Meme nào sẽ tăng gấp mười lần.”
Mà là:
Ai đang gánh vác số tiền này?
Ai chịu trách nhiệm thanh toán?
Ai chịu trách nhiệm giao dịch?
Ai chịu trách nhiệm về việc đi vay?
Ai chịu trách nhiệm phát hành tài sản?
Ai chịu trách nhiệm định giá rủi ro?
Ai chịu trách nhiệm cho dòng chảy xuyên biên giới?
Ai chịu trách nhiệm cho các hoạt động kinh tế giữa các AI Agent?
Đây mới là cuộc cạnh tranh thực sự của hạ tầng tài chính vòng tiếp theo.
Vì vậy tôi vẫn luôn chia thị trường crypto thành vài tầng:
Lớp thứ nhất:
ETH / Stablecoin / DeFi / Perp DEX
Tầng thứ hai:
RWA / Tokenization / RWA Perp / Payments
Tầng thứ ba:
AI Agent / Prediction Market / Onchain Data
Tầng thứ tư:
L1/L2 mới / AI Token / Meme
Càng đi lên, câu chuyện càng dễ thay đổi.
Càng đi xuống, càng tiến gần đến hạ tầng tài chính.
Tám, trong mười năm tới, điều đáng quan sát thực sự không phải là “stablecoin có thành công hay không”
Vấn đề này thực ra dần dần không còn quan trọng như trước nữa.
Vấn đề thực sự là:
Stablecoin cuối cùng sẽ lớn đến mức nào.
Nếu quy mô stablecoin toàn cầu chỉ là vài nghìn tỷ USD, thì nó vẫn chủ yếu thuộc về tài chính crypto.
Nếu đạt 3 nghìn tỷ USD, 5 nghìn tỷ USD hay thậm chí cao hơn nữa, thì nó không còn là vấn đề của riêng ngành crypto.
Nó sẽ trở thành một phần của hệ thống tiền tệ toàn cầu.
Và một khi stablecoin tiến vào quy mô này:
Ngân hàng trung ương không thể không quản.
Ngân hàng thương mại không thể không quan tâm.
Thì bộ phận tài chính không thể đứng ngoài cuộc.
Thị trường chứng khoán không thể không quan tâm.
Hệ thống thanh toán xuyên biên giới không thể không quan tâm.
Thậm chí nền kinh tế do AI tạo ra cũng không thể đứng ngoài cuộc.
Bởi vì đến lúc đó:
Stablecoin đã không còn là một ứng dụng của Crypto nữa, mà là một lớp hạ tầng tài chính cho kinh tế internet.
Chín, điều này cũng giải thích cho “lời hẹn mười năm” mà tôi vẫn nói suốt trước đây
Điều tôi thật sự muốn xem chưa bao giờ là đồng nào trong bull run tiếp theo sẽ tăng gấp mười lần.
Mà là:
Khi stablecoin toàn cầu vượt mốc 3 nghìn tỷ USD, thế giới crypto rốt cuộc sẽ xuất hiện bao nhiêu giao thức thực sự có thể đạt giá trị vốn hóa hàng nghìn tỷ USD hay thậm chí cao hơn?
Bởi vì chỉ khi đó chúng ta mới thực sự biết được:
Những cái gọi là “hạ tầng Crypto” này rốt cuộc cái nào chỉ là câu chuyện của thị trường bò, cái nào thật sự trở thành một phần của hệ thống tài chính toàn cầu.
Có thể mười năm sau nhìn lại thì:
Bitcoin đảm nhiệm vai trò “vàng kỹ thuật số”;
Stablecoin đảm nhiệm đô la số;
Ethereum đảm nhiệm lớp thanh toán và thực thi của tài chính số toàn cầu;
DeFi đảm nhiệm tài chính mở;
RWA đảm nhiệm cây cầu để tài sản thực đi vào chuỗi;
AI Agent bắt đầu sử dụng các hạ tầng tài chính này để thực hiện các hoạt động kinh tế tự chủ.
Nếu tuyến đường này đúng, thì những gì nhiều người nhìn thấy ngày nay thật ra chỉ là một “thế giới vòng đồng”.
Nhưng xét theo chu kỳ dài hơn: nó có thể chỉ là giai đoạn đầu của việc hình thành hạ tầng tài chính toàn cầu thế hệ tiếp theo.
Còn việc các ngân hàng trung ương toàn cầu hiện nay bắt đầu cảnh giác với stablecoin lại cho thấy một điều: thứ này đã đi từ rìa bước tới “cửa ngõ của hệ thống tiền tệ chủ quyền”.