AI vẫn đang mua bộ nhớ, tại sao cổ phiếu nhà sản xuất ổ cứng lại bị “dội” tin mở rộng công suất?
Nhu cầu tăng lên, nhưng các đối thủ lại chuẩn bị cung cấp nhiều hơn — hai chuyện này có thể xảy ra đồng thời. Đợt sụt giảm của cổ phiếu ổ cứng lần này nhắc người ta đừng chỉ nhìn vào đơn hàng từ AI.
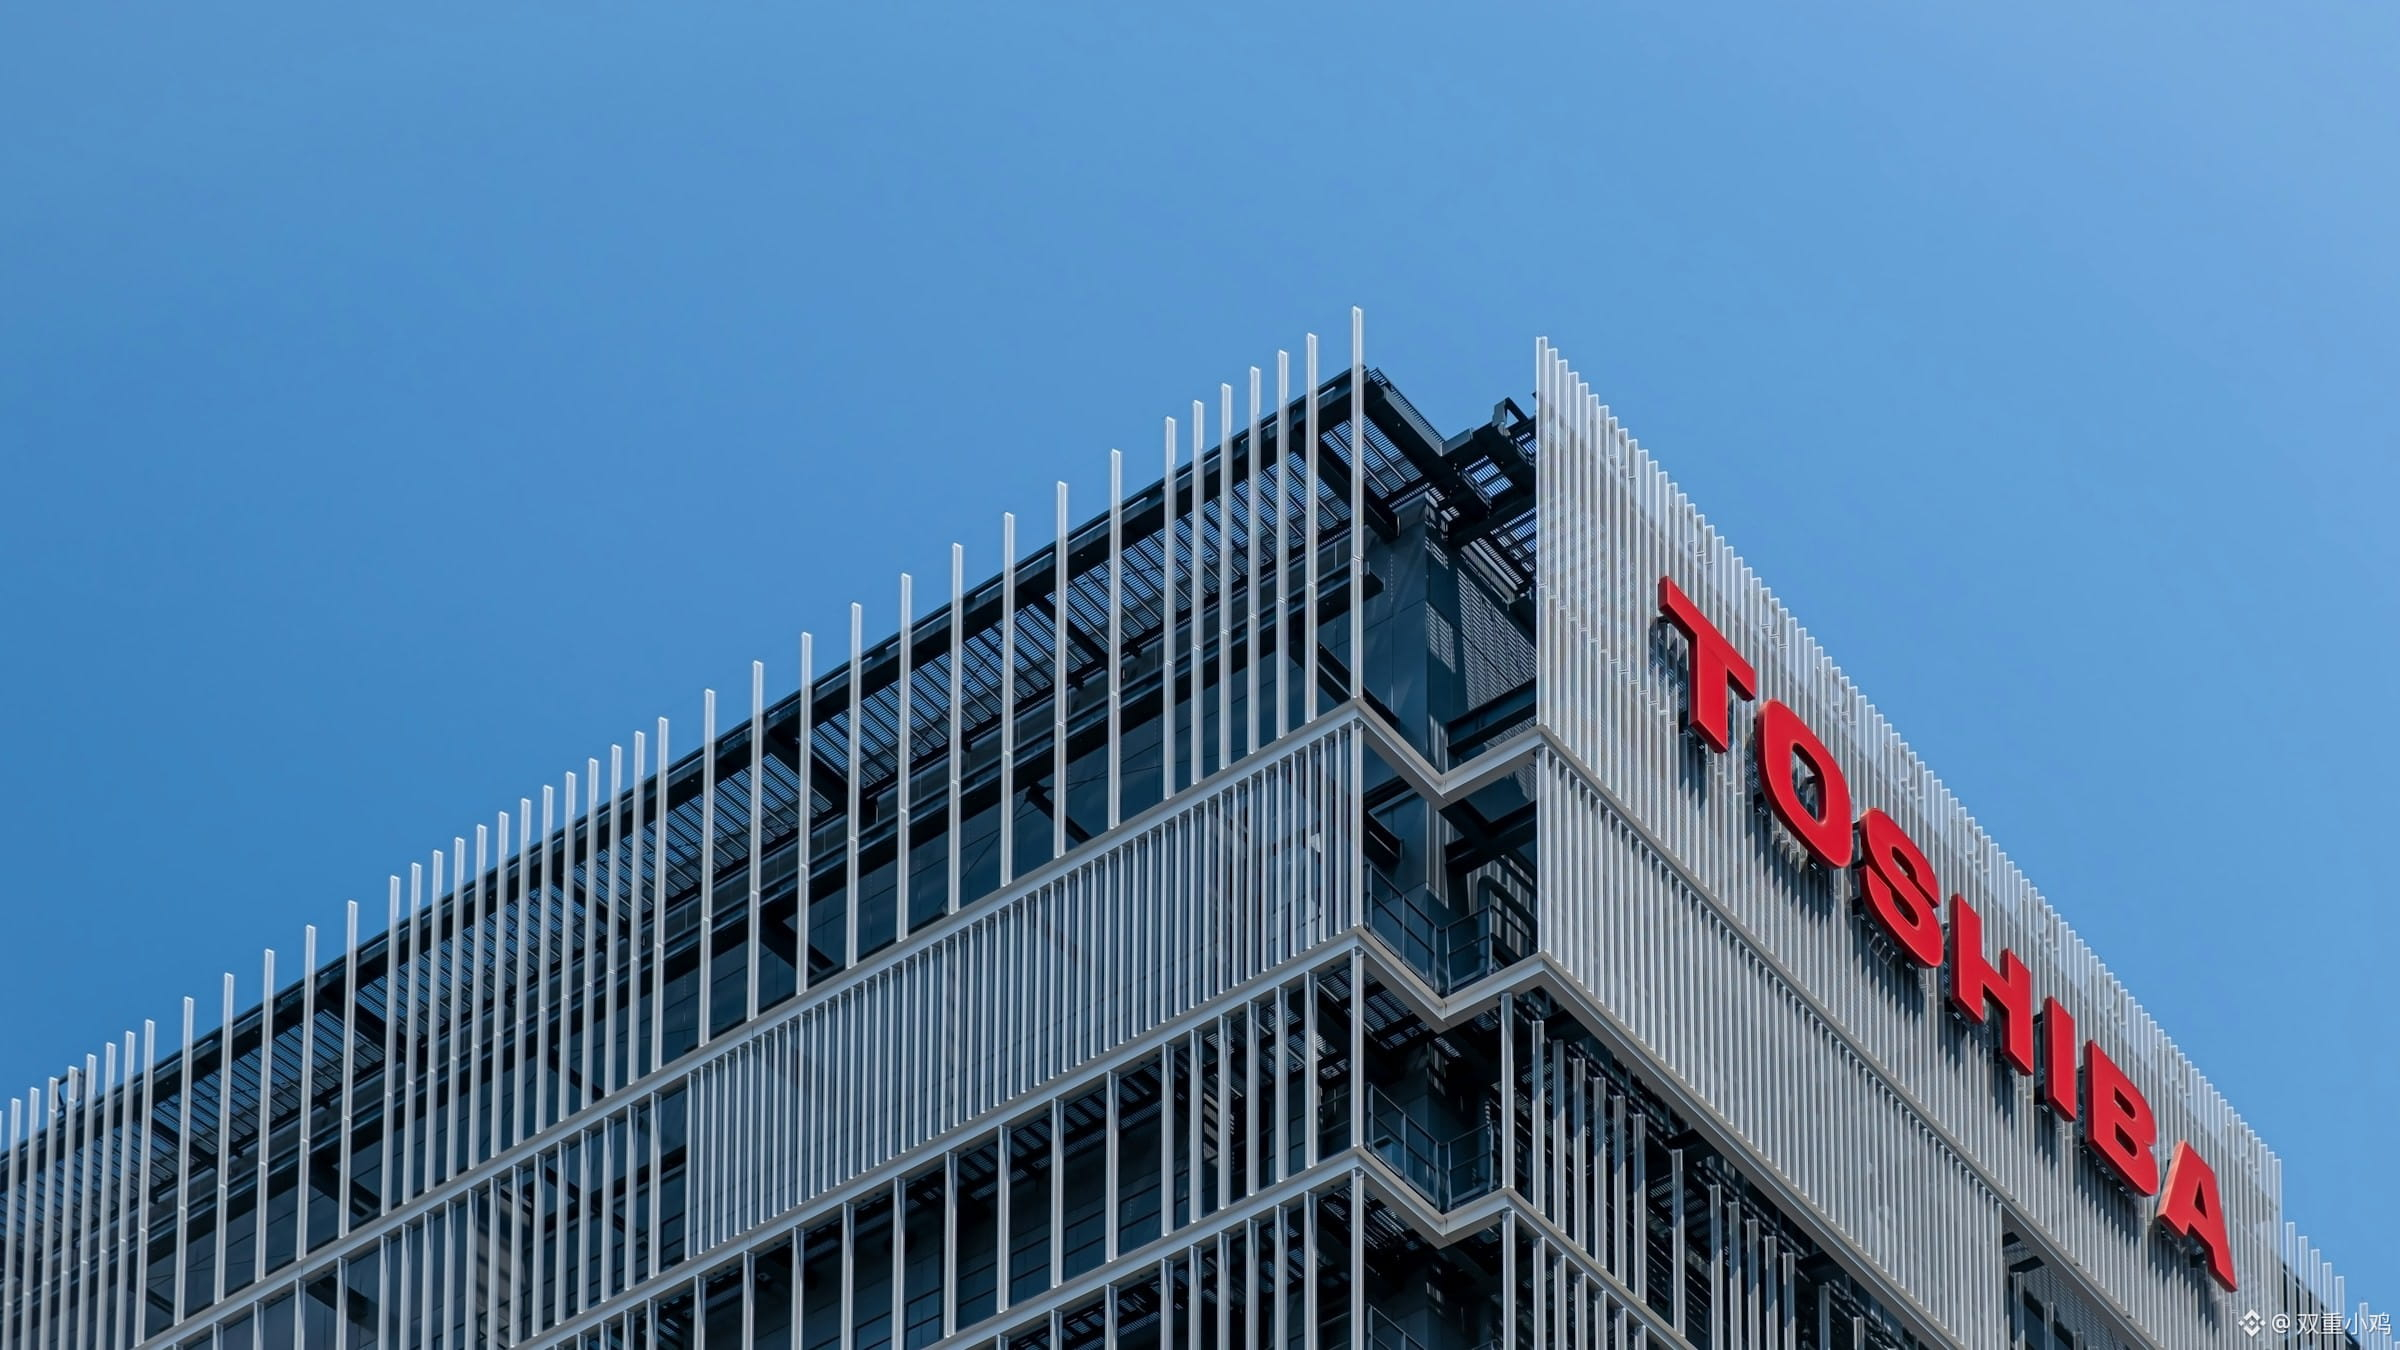
Theo tờ Nikkei Asia ngày 2/10, Toshiba dự kiến trong năm tài khóa 2027 sẽ tăng gấp đôi công suất ổ cứng hướng đến trung tâm dữ liệu AI. Cùng ngày, Yahoo Finance cũng đưa tin cổ phiếu của Seagate và Western Digital giảm. Việc mở rộng công suất vẫn chỉ là kế hoạch; không thể coi như toàn bộ công suất mới đã được triển khai xong.
Quan điểm của tôi là: dòng tiền đang tính lại “không thiếu hàng sẽ còn duy trì được bao lâu”. Khách mua nhiều chưa chắc đồng nghĩa rằng về sau mỗi hãng sẽ tiếp tục giữ được năng lực tăng giá như cũ. Khi đối thủ tăng cung, kỳ vọng lợi nhuận có thể thay đổi trước; thực tế giảm giá thì có thể vẫn chưa xảy ra.
Nhưng nhìn thấy kế hoạch mở rộng công suất là hô “ngành sắp sụp đổ” thì cũng quá nhanh. Nhà xưởng, thiết bị, tỷ lệ đạt chuẩn (yield) và khâu chứng nhận khách hàng đều cần thời gian. Liệu cung mới có theo kịp nhu cầu hay không vẫn phải tiếp tục theo dõi. Thứ hữu ích hơn là xem chu kỳ giao hàng, mức báo giá và tỷ lệ sử dụng, thay vì gộp tất cả công ty lưu trữ thành một.
Nhìn các dự án lưu trữ như FIL, AR, STORJ… tôi cũng sẽ hỏi: sau khi tăng dung lượng, có bao nhiêu phần trở thành mức sử dụng thực sự trả phí? Mô hình kinh doanh khác nhau, không thể lấy việc các nhà sản xuất ổ cứng mở rộng công suất làm lợi thế cho những đồng tiền đó. Cũng không thể chỉ dựa vào chữ “lưu trữ” rồi đuổi theo tăng giá.
Ngành cần nhiều sản phẩm hơn không có nghĩa là mỗi người bán sản phẩm đều kiếm được nhiều tiền hơn.
$FIL $AR $STORJ
Bấm vào ảnh đại diện để xem giao dịch thực với đơn