#美国9月非农仅增2.9万人失业率升至4.2%
Hầu hết mọi người nhìn vào stablecoin, xem nó vốn hóa tăng thêm được bao nhiêu, rồi chỗ nào có trò chơi mới.. Nhưng các nhà nghiên cứu của Cục Dự trữ Liên bang San Francisco lại nhìn vào một con số khác—danh sách người mua trái phiếu Chính phủ Mỹ, và đang có sự thay người..
📢 进群蹲一手消息
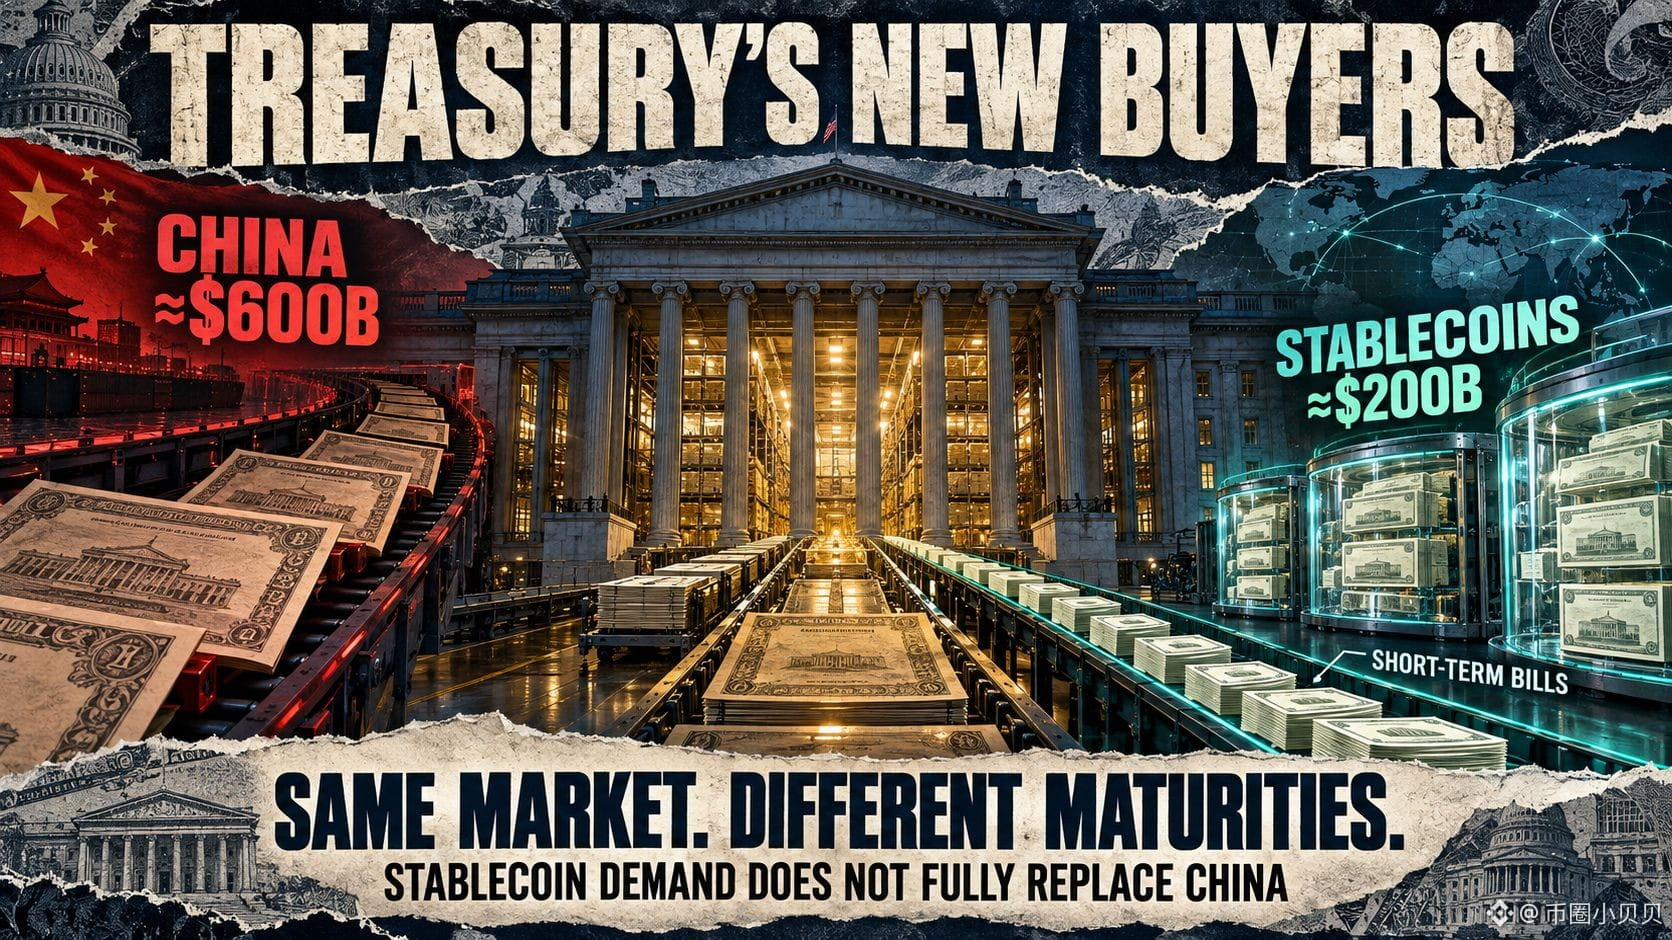
Tuần này, Chi nhánh San Francisco của Cục Dự trữ Liên bang đã phát hành một báo cáo nghiên cứu, ghép lại một việc bình thường ít ai nghĩ đến cùng lúc: bên phát hành stablecoin đang trở thành một người mua trái phiếu Chính phủ Mỹ ngày càng quan trọng.. Tether và Circle trong 5 năm qua đã nắm giữ tổng cộng trái phiếu Chính phủ Mỹ và các thỏa thuận mua lại (repo), cộng thêm khoảng 200 tỷ USD—tương đương hơn 40% quy mô mà Trung Quốc giảm nắm giữ nợ Mỹ trong cùng giai đoạn..
Điều thay đổi thực sự nằm ở cấu trúc. Tỷ trọng nắm giữ trái phiếu Mỹ của khối nhà đầu tư chính thức nước ngoài, từ hơn một nửa vào khoảng giai đoạn 2008, đã rơi xuống khoảng 30% vào đầu năm 2026; trái phiếu Mỹ mà Trung Quốc nắm giữ đạt đỉnh vào cuối năm 2013, đến giữa năm 2026 thì đã cắt giảm hơn một nửa. Khi các “người mua” từ ngân hàng trung ương rút lui, người kế tiếp chủ yếu là vốn tư nhân—và vốn tư nhân nhạy cảm hơn nhiều với lãi suất và rủi ro tài khóa so với ngân hàng trung ương..
Mô hình kinh doanh của stablecoin quyết định nó chỉ có thể làm như vậy. Người dùng bất cứ lúc nào cũng có thể yêu cầu hoàn trả, nên bên phát hành phải nắm giữ một lượng lớn tài sản USD có thể chuyển đổi ngay được, và trái phiếu ngắn hạn cùng repo là vừa khớp.. Vì vậy từ năm 2023, bên phát hành stablecoin đã tăng nắm giữ trái phiếu Mỹ ngắn hạn nhiều hơn cả Nhật—quốc gia nắm giữ trái phiếu Mỹ ở nước ngoài lớn nhất. Cục Dự trữ Liên bang San Francisco cũng dẫn nghiên cứu của Ngân hàng Thanh toán Quốc tế rằng quy mô này đã đủ để tạo ra tác động nhìn thấy được lên lợi suất trái phiếu kho bạc kỳ hạn ngắn..
Trọng lượng của chuyện này không nằm trong giới crypto. Việc Mỹ dựa vào ai để mua trái phiếu, và phát hành với chi phí cao đến mức nào, là vấn đề hết sức thực tế. Người mua chuyển từ “nhóm ngân hàng trung ương không quá quan tâm đến giá” sang các tổ chức tư nhân “bất cứ lúc nào cũng có thể đòi lợi suất cao hơn”, thì độ co giãn của chi phí huy động vốn sẽ thay đổi..
Nhưng sự đảo chiều cũng nằm ở đây. Stablecoin không thể bù được phần Trung Quốc rút đi—Trung Quốc bán nhiều là trái phiếu dài hạn, còn stablecoin mua chủ yếu là tín phiếu kho bạc ngắn hạn, hai bên không ở cùng một thị trường. Có người đón ở đầu ngắn hạn, còn đầu dài hạn vẫn bỏ ngỏ. Thứ thực sự đáng để theo dõi là: nếu stablecoin tiếp tục phình to, liệu nó có được ngầm cho phép trở thành “người tiếp sức” cho những khoản trái phiếu Mỹ dài hạn hơn hay không.. Đó mới là bước tiếp theo mà câu chuyện của lần này thực sự đi tiếp..