
Dữ liệu phi nông nghiệp tác động thế nào đến việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất vào tháng 10
Điểm đáng chú ý nhất của lần này không phải bản thân con số 29.000, mà là thị trường việc làm của Mỹ bắt đầu xuất hiện tình trạng “đóng băng”.
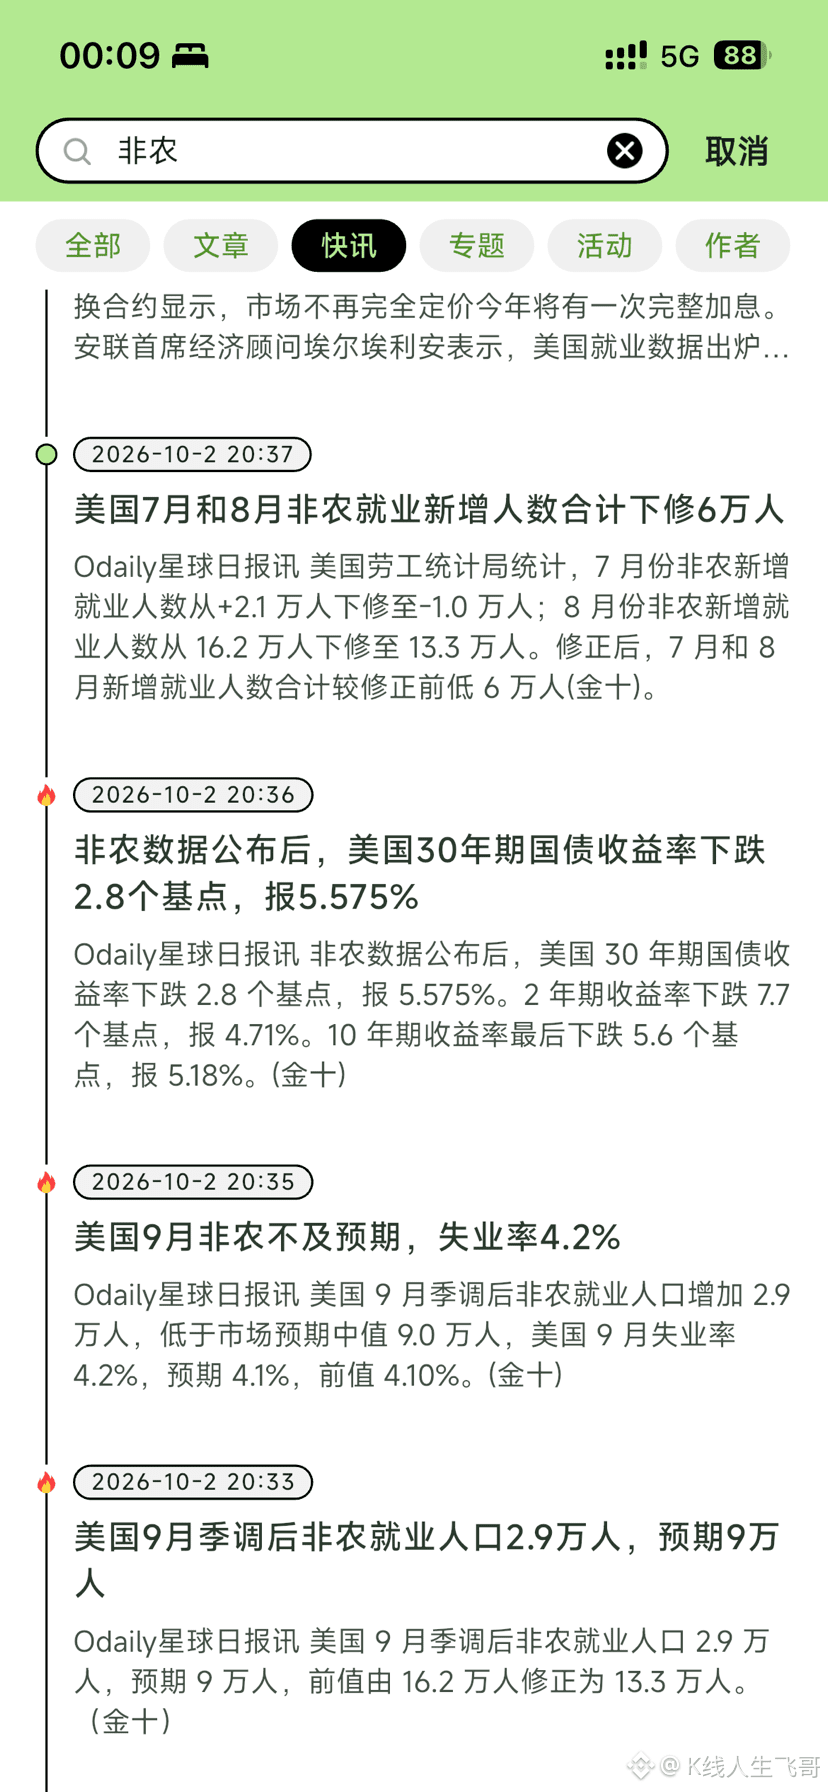
Dự kiến 90.000, thực tế 29.000; đồng thời số liệu của hai tháng trước còn bị điều chỉnh giảm mạnh. Doanh nghiệp không nhiều sa thải, nhưng cũng không muốn tuyển thêm. Tỷ lệ thất nghiệp nhìn thì vẫn ổn định, trong khi thị trường lao động lại rõ ràng đang hạ nhiệt.
Điều thú vị hơn nằm ở cơ cấu:
Các vị trí việc làm cổ cồn như tài chính tiếp tục giảm; trong khi đó các ngành như xây dựng, sản xuất lại tăng. Tác động của AI có thể không chỉ là “giảm việc làm”, mà còn là việc chuyển dòng vốn từ các vị trí cổ cồn sang điện lực, thiết bị, sản xuất và năng lực tính toán.
Thị trường cũng nhanh chóng điều chỉnh kỳ vọng tăng lãi suất: lợi suất trái phiếu Mỹ kỳ hạn ngắn giảm rõ rệt, nhưng phản ứng ở kỳ hạn dài lại hạn chế—cho thấy Fed có thể tác động đến lãi suất chính sách, nhưng không giải quyết được các vấn đề về tài khóa, nợ và năng lượng.
Vàng tiếp tục mạnh lên, giá dầu hạ nhiệt—cũng cho thấy thị trường hiện đang giao dịch không chỉ xoay quanh lãi suất.
Vì vậy, cuối cùng tôi xin nói về việc tăng lãi suất tháng 10.
Hiện tại, tôi nghiêng về khả năng tháng 10 sẽ giữ nguyên lãi suất.
Con số phi nông nghiệp 29.000 rõ ràng thấp hơn kỳ vọng; đồng thời hai tháng trước còn bị điều chỉnh giảm tổng cộng 60.000, và tỷ lệ thất nghiệp cũng bắt đầu tăng trở lại. Sau khi dữ liệu việc làm này được công bố, mức định giá của thị trường cho việc tăng lãi suất trong tháng 10 đã hạ nhiệt rõ rệt—xác suất giữ nguyên lãi suất từng tăng lên khoảng 85%.
Tất nhiên, lạm phát vẫn là nỗi lo lớn nhất của Fed, nên không thể nói chắc chắn 100% tháng 10 sẽ không tăng.
Nhưng ít nhất, xét theo hiện tại, việc làm đã bắt đầu “phanh” cho Fed, thay vì tiếp tục “đạp ga”.
Tiếp theo, điều thực sự quyết định cuộc họp chính sách tiền tệ tháng 10 là xem dữ liệu lạm phát có còn tiếp tục cung cấp lý do để tăng lãi suất hay không.
#美国9月非农仅增2.9万人失业率升至4.2%