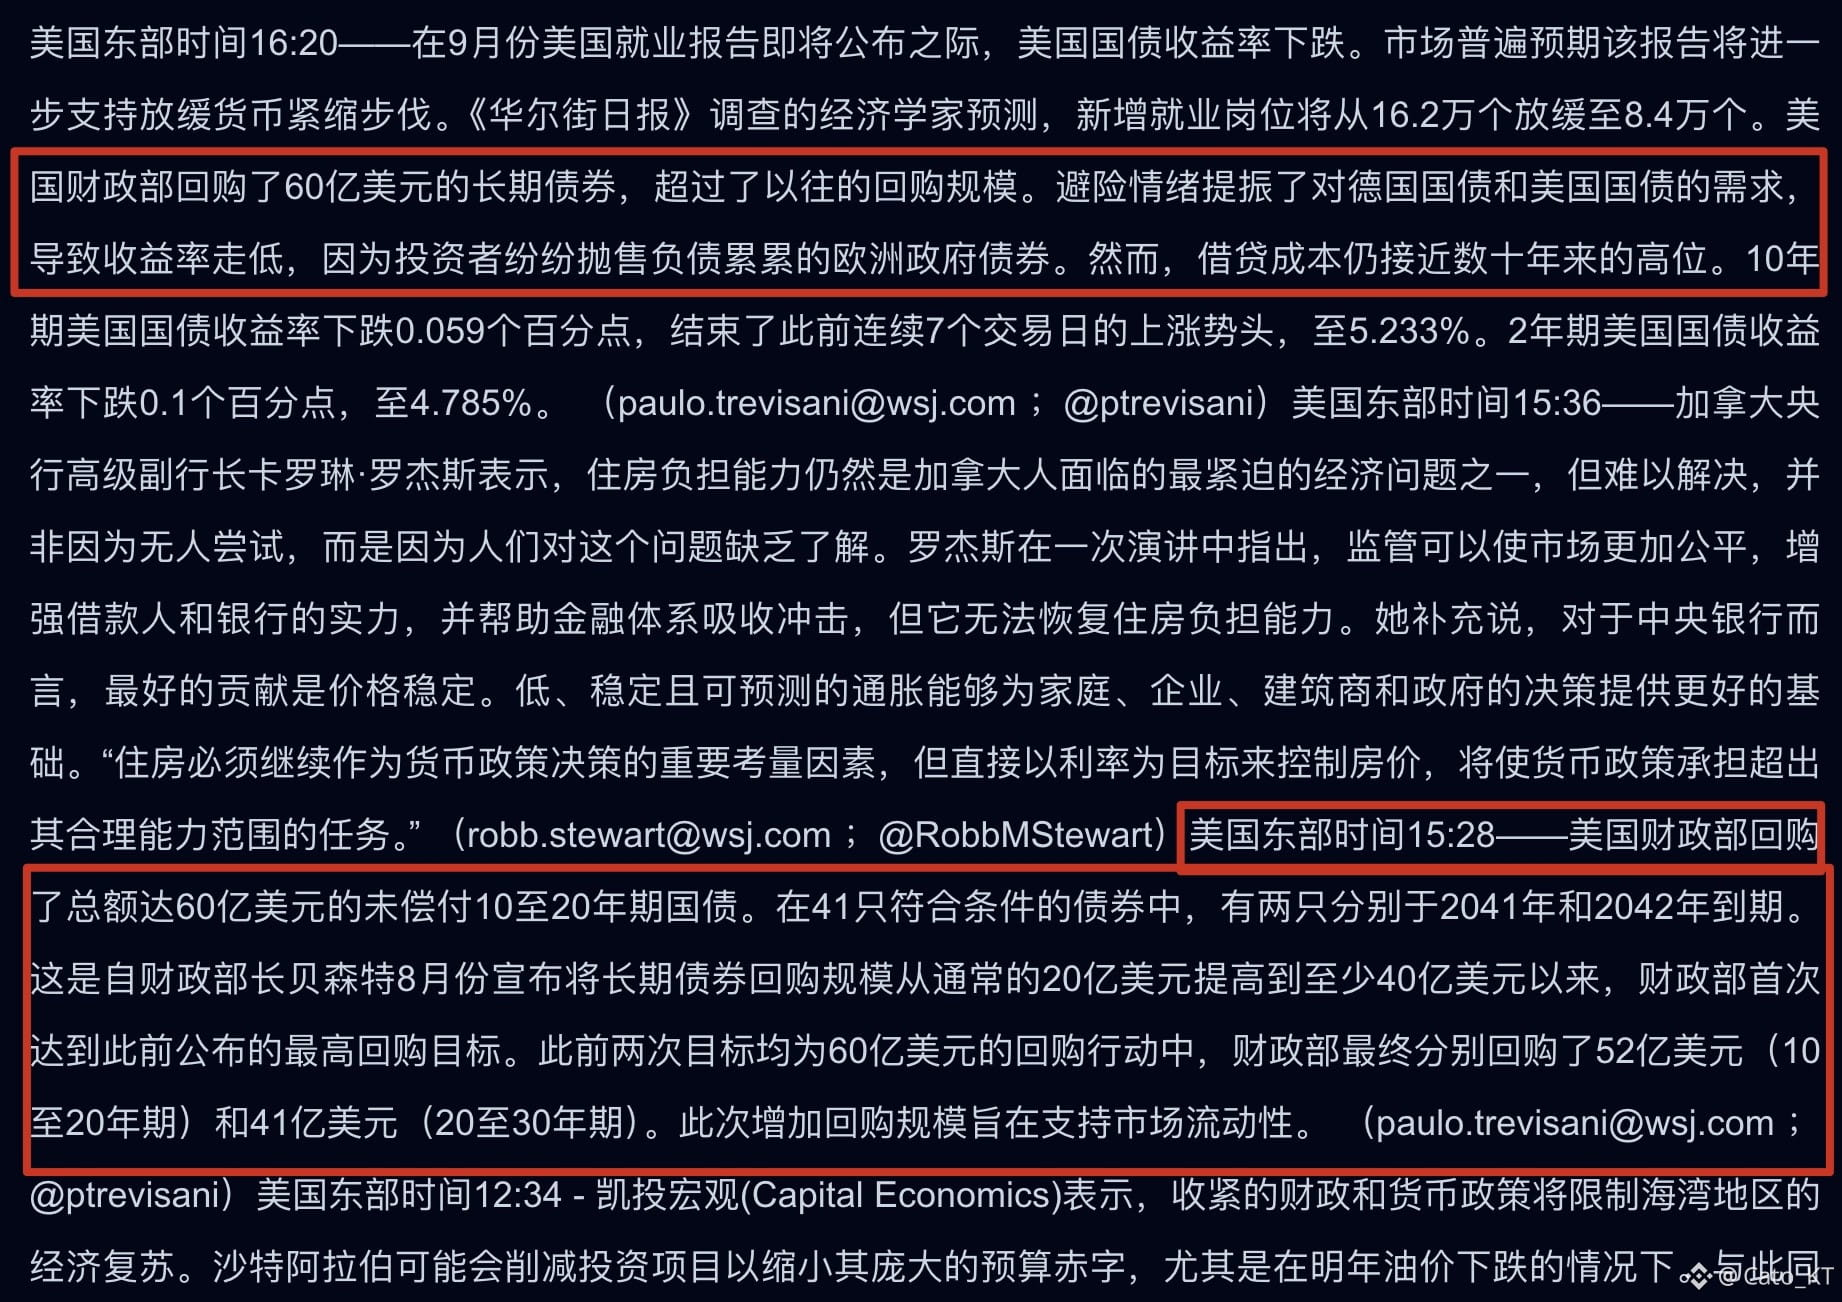
Nói thêm về việc Bộ Tài chính mua lại (tái mua) trái phiếu dài hạn: trước đây, mức độ can thiệp của Bộ Tài chính không đủ mạnh. Gói mua lại 6 tỷ NDT đã cam kết nhưng vẫn chưa được mua đủ. Nhìn ra thì rất có khả năng là họ không muốn để thị trường hiểu rằng Bộ Tài chính đang dùng ngân sách để “đỡ” trái phiếu dài hạn, qua đó kích thích việc bán trái phiếu quá mạnh.
Giống như ông Bessent nói: việc Bộ Tài chính đẩy mạnh mua lại là để cung cấp thanh khoản, chứ không phải để kìm nén lợi suất nhằm “đỡ” cho trái phiếu dài hạn (rõ ràng mục đích thực sự thì rất minh bạch). Vì vậy, việc mua lại của Bộ Tài chính mới tuân theo nhịp điệu tăng dần, và đến ngày 1/10 mới mua đủ 6 tỷ NDT.
Tuy nhiên, điều đó vẫn chưa làm thị trường lấy lại niềm tin nhiều. Trong phiên mua lại ngày 1/10, Bộ Tài chính lần đầu tiên mua đủ 6 tỷ NDT theo hạn mức, nhưng khối lượng bán mà thị trường nộp cũng tăng vọt lên 46,4 tỷ NDT—gấp 7,7 lần hạn mức mua lại. Rõ ràng lực bán trên thị trường trái phiếu mạnh hơn.
Phiên mua lại lần này có một cấu trúc bất thường: trong nhóm người bán trái phiếu dài hạn đủ điều kiện có 41 tổ chức, nhưng Bộ Tài chính chỉ chọn 2 đơn vị để thực hiện mua lại. Dù hạn mức mua lại đã đạt mức tối đa 6 tỷ NDT, nhưng số tiền chi trả thực tế chỉ là 4,47 tỷ NDT (do cách tính theo tiền lãi coupon của trái phiếu được mua lại).
Nói cách khác, lần mua lại này Bộ Tài chính chỉ cần chi 4,47 tỷ NDT để loại bỏ khoảng 6 tỷ NDT nợ trái phiếu. Điều này cho thấy Bộ Tài chính có sự “lựa chọn về giá” trong quá trình mua lại.
Vậy vấn đề đặt ra là: bên bán muốn bán với giá cao hơn, còn Bộ Tài chính thì muốn dùng giá thấp hơn để xoá bớt nợ. Trong ngắn hạn, việc kìm nén lợi suất trái phiếu dài hạn là có giới hạn. Muốn cải thiện môi trường ở đầu kỳ hạn dài thông qua mua lại cần nhiều thời gian hơn. Tôi cho rằng thời hạn chấm dứt của gói mua lại bổ sung tăng thêm vào ngày 4/11 có thể sẽ được gia hạn.
Xét theo nhịp độ mua lại của Bộ Tài chính, mục tiêu không phải là kìm nén trực tiếp lợi suất của thị trường trái phiếu ngay lập tức, mà là cải thiện ổn định dài hạn, và cũng sẽ không mua “loạn”. Đây có thể xem như một cách điều tiết nguồn cung tài chính. Cách làm này về trung và dài hạn là có lợi, nhưng hiệu quả trong ngắn hạn đến chậm. Giống như thuốc đông y: chữa “gốc”, chứ không phải cho hiệu quả tức thì. Còn với thị trường rủi ro thì trong giai đoạn điều trị ban đầu, cần phải chịu môi trường bị ép lợi suất cao kéo dài hơn! #美国9月非农仅增2.9万人失业率升至4.2%