Nhận định cá nhân: Hiện tại tầng lớp lãnh đạo cấp cao của Mỹ dường như không muốn kỳ vọng tăng lãi suất tác động nghiêm trọng đến thị trường chứng khoán và môi trường huy động vốn của các doanh nghiệp công nghệ; đồng thời cũng không muốn kỳ vọng giảm lãi suất quay trở lại nhanh chóng dẫn đến nền kinh tế quá nóng (trừ việc Trump thích điều đó)
Vì vậy, hiện vẫn cần duy trì thái độ thận trọng nhưng lạc quan. Những đám mây đen đang bao phủ lên thị trường rủi ro vẫn còn khá nhiều; hai cái trực tiếp và chí mạng nhất là giá năng lượng và trái phiếu chính phủ Mỹ (Mỹ công trái)
Giá dầu thô phụ thuộc vào tình hình Trung Đông; còn lợi suất trái phiếu Mỹ thì phụ thuộc nhiều yếu tố như năng lượng, lạm phát, nguồn cung của chính phủ và công tác điều tiết của Bộ Tài chính. Hai đám mây đen này chưa được xua tan thì vẫn phải giữ thận trọng lạc quan
Chỉ sau 2 giờ kể từ khi công bố dữ liệu việc làm phi nông nghiệp mang tính “dovish” (nghiêng về nới lỏng) tối nay, lợi suất kỳ hạn dài trên thị trường trái phiếu lại một lần nữa tăng lên. Trong bối cảnh đó, tài sản rủi ro thuộc nhóm lạc quan trong khi vẫn chịu sức ép, rõ ràng đã bị đè nén, nên vẫn cần tiếp tục chờ đợi
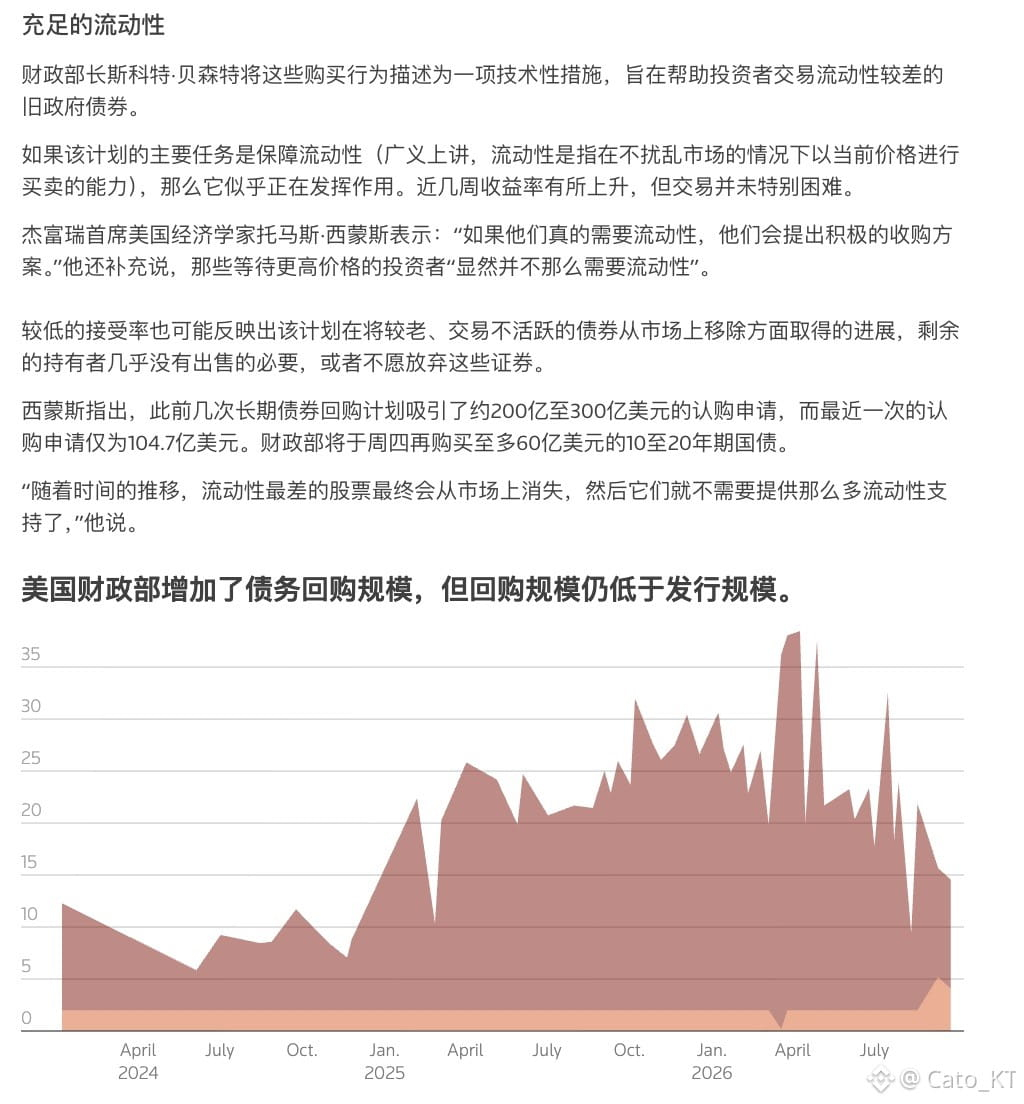
Ngày 1/10, Bộ Tài chính lần này dành hạn mức mua lại (repo) cho trái phiếu kỳ hạn 10–20 năm đạt mức 6 tỷ USD. Tuy nhiên, ngay sau đó lại phát sinh vấn đề: hạn mức mua lại tăng lên nhưng cũng đồng thời khiến xuất hiện nhiều lệnh bán trái phiếu dài hạn hơn. Rõ ràng, việc Bộ Tài chính mua lại trong ngắn hạn chỉ là giải pháp “trị liệu dài hơi” cho thị trường trái phiếu dài hạn, chứ không phải là cách “có hiệu quả ngay lập tức” trong ngắn hạn. Vì thế, thị trường rủi ro vẫn cần tiếp tục trong một khoảng thời gian với môi trường lãi suất cao!#美国9月非农仅增2.9万人失业率升至4.2%