

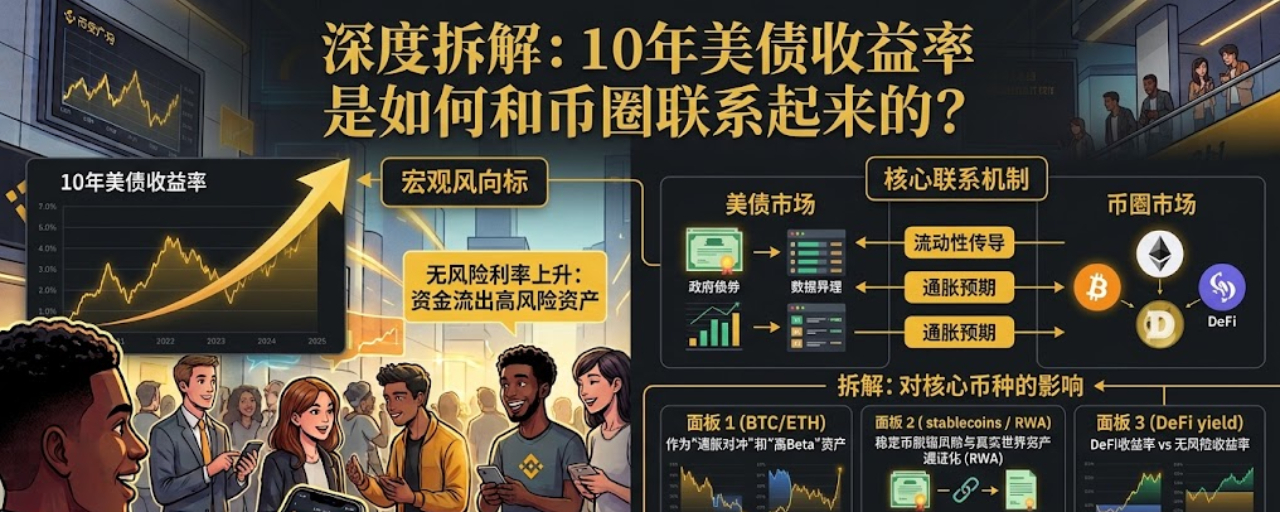
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã đang tiến sát 5,3%.
Tin tức này bề ngoài đang nói về trái phiếu, nhưng thực sự tác động là:
Đồng USD, thanh khoản toàn cầu, BTC, và sự phát triển RWA tiếp theo.
Trước tiên, hãy xem dữ liệu. #美国10年期美债收益率逼近5.3%
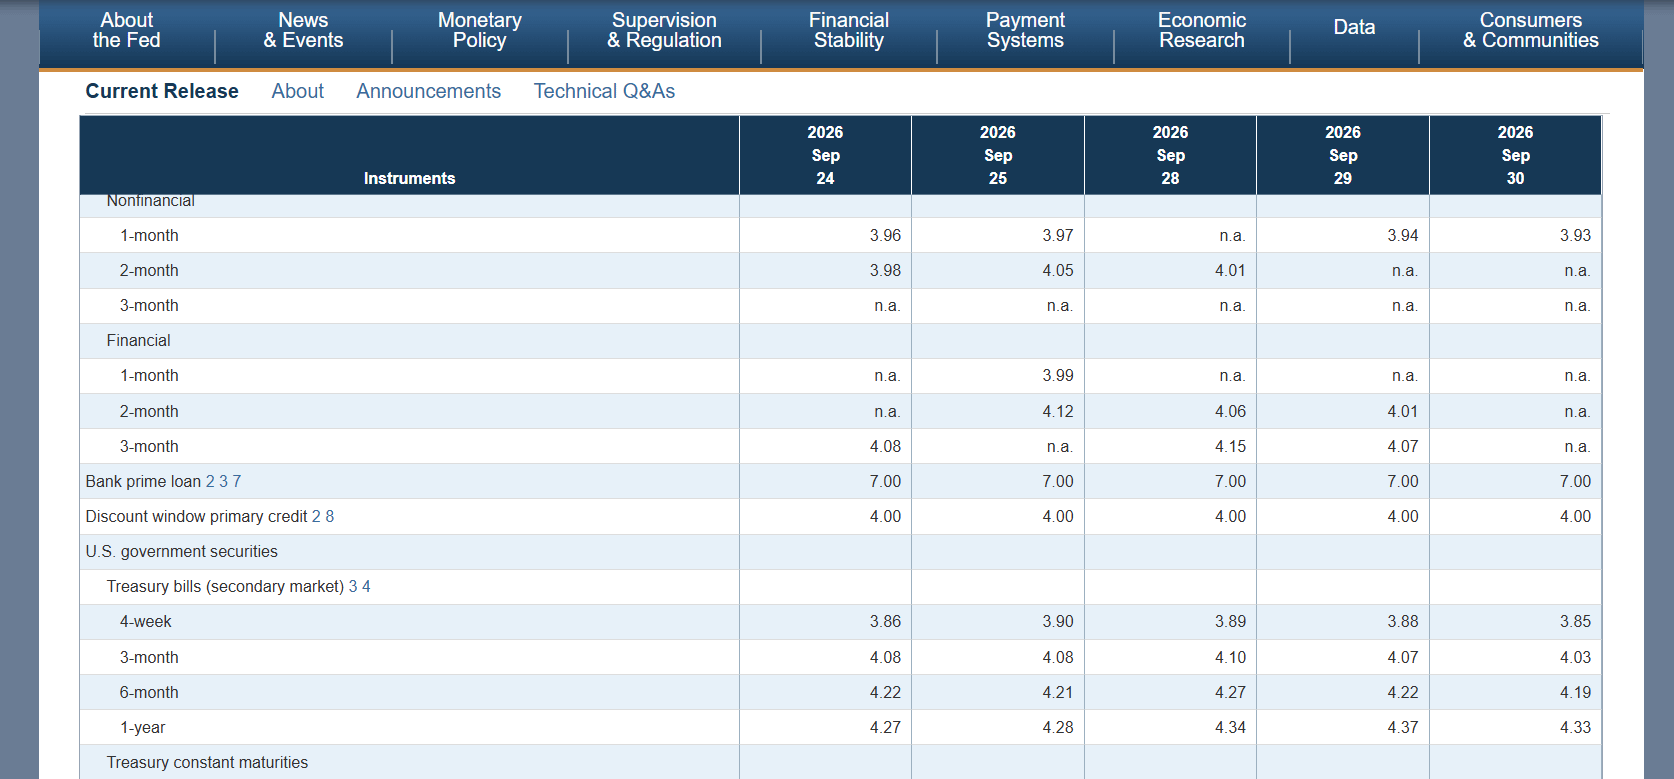
Tính đến ngày 1 tháng 10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã có lúc tăng lên 5,31% đến 5,34%, mức cao nhất kể từ năm 2002.
Tăng khoảng 87 điểm cơ bản trong một tháng của tháng 9, là một trong những đợt tăng theo quý mạnh nhất kể từ năm 1994.
Lợi suất trái phiếu Mỹ kỳ hạn 30 năm cũng vượt 5,6%, tương tự đang tiến sát mức cao nhất kể từ năm 2002.
Điều này đã không còn là dao động thông thường nữa.
Một, vì sao lợi suất trái phiếu Mỹ 10 năm lại quan trọng đến vậy? #美财政部允许各州提前提交稳定币认证
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm có thể hiểu là “neo” định giá cho thị trường tài chính toàn cầu.
Chi phí vay của chính phủ Mỹ, chi phí tài trợ của doanh nghiệp, lãi suất thế chấp nhà ở, định giá cổ phiếu, đồng USD, thậm chí cả BTC và coin rác, đều sẽ bị nó tác động.
Nói đơn giản là:
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm càng cao thì lợi suất chuẩn của dòng tiền toàn cầu cũng càng cao.
Trước đây, dòng tiền có thể sẽ nghĩ rằng:
Nắm giữ lợi suất trái phiếu Mỹ không cao thì thà mua cổ phiếu, BTC, altcoin.
Nhưng nếu lợi suất trái phiếu Mỹ kỳ hạn 10 năm tiến gần 5,3%, thì dòng tiền sẽ tính lại:
Tại sao tôi phải chịu biến động của tài sản mã hóa ở mức vài chục phần trăm để đổi lấy một khoản lợi nhuận không chắc chắn?
Đó chính là nguồn gốc của áp lực lên tài sản rủi ro.
Hai, điều rắc rối lần này không chỉ là Fed
Nhiều người thấy lợi suất trái phiếu Mỹ tăng lên, phản ứng đầu tiên là: #
Cục Dự trữ Liên bang sẽ tăng lãi suất?
Nhưng lần này không thể chỉ hiểu theo kiểu đó.
Trong thời gian gần đây, PCE lõi của Mỹ tăng khoảng 3% so với cùng kỳ năm trước, không có dấu hiệu vượt quá kỳ vọng rõ rệt.
Theo logic thông thường, nếu lạm phát không tiếp tục xấu đi thì lợi suất trái phiếu dài hạn hẳn sẽ chịu áp lực giảm.
Nhưng lợi suất trái phiếu Mỹ 10 năm vẫn lao lên khoảng 5,3%.
Điều này cho thấy thị trường đang lo không chỉ về lãi suất ngắn hạn mà còn về vấn đề dài hạn hơn.
1. Thâm hụt ngân sách của Mỹ và quy mô phát hành trái phiếu
Chính phủ Mỹ cần phát hành lượng lớn trái phiếu chính phủ.
Nguồn cung trái phiếu ngày càng nhiều, thị trường sẽ đòi hỏi lợi suất cao hơn mới chịu tiếp tục mua.
Nói đơn giản là:
Có quá nhiều trái phiếu, người mua sẽ yêu cầu lãi suất cao hơn.
2. Lạm phát có thể không dễ quay về 2%
Dù dữ liệu lạm phát ngắn hạn không xấu đi rõ rệt, giá dầu, tiền lương và chi tiêu tài khóa vẫn có thể khiến kỳ vọng lạm phát dài hạn duy trì ở mức cao.
Nếu thị trường không tin rằng lạm phát sẽ quay lại 2% một cách trơn tru, thì họ sẽ không sẵn lòng nắm giữ trái phiếu Mỹ dài hạn với mức lợi suất thấp.
3. Nền kinh tế Mỹ vẫn chưa có suy thoái rõ ràng
Điều này có thể nối với tin trước đó là Mỹ có 197.000 đơn xin trợ cấp thất nghiệp ban đầu.
Thị trường việc làm không có dấu hiệu xấu đi rõ rệt, và kinh tế cũng chưa tệ đến mức phải cần Cục Dự trữ Liên bang nhanh chóng cứu thị trường.
Vì thế thị trường hiện phải đối mặt với một tổ hợp khá rắc rối:
Lạm phát chưa biến mất hoàn toàn
Việc làm vẫn khá mạnh
Thâm hụt ngân sách của Mỹ rất lớn
Nguồn cung trái phiếu chính phủ tiếp tục tăng
Khi cộng hưởng những yếu tố này lại với nhau, chúng sẽ đẩy lợi suất trái phiếu Mỹ dài hạn tăng cao.
Ba, điều này liên quan đến $BTC vì

Rốt cuộc thì có liên quan gì?
Không thể viết đơn giản thành:
Lợi suất trái phiếu Mỹ tăng thì BTC phải giảm.
Chuỗi truyền dẫn thật sự là:
Lợi suất trái phiếu Mỹ 10 năm tăng
↓
Tỷ suất lợi nhuận phi rủi ro của tài sản USD tăng
↓
Chi phí cơ hội của việc nắm giữ tiền mặt và trái phiếu Mỹ giảm
↓
Yêu cầu của dòng tiền đối với tài sản rủi ro tăng lên
↓
Định giá cổ phiếu và tiền mã hóa chịu áp lực
↓
Tài sản có đòn bẩy cao và định giá cao trước tiên bị ảnh hưởng
Vì vậy, thứ chịu áp lực đầu tiên thường không phải là BTC.
Mà là:
Altcoin vốn hóa nhỏ
Token định giá cao
Dự án thuần kể chuyện
Vị thế đòn bẩy cao
Khả năng chống chịu của BTC thường mạnh hơn các tài sản này.
Nhưng nếu lợi suất trái phiếu Mỹ và đồng USD cùng mạnh lên thì BTC cũng rất khó có thể tiếp tục tăng một cách dễ dàng.
Bốn, vì sao phản ứng của BTC lần này đáng để theo dõi?
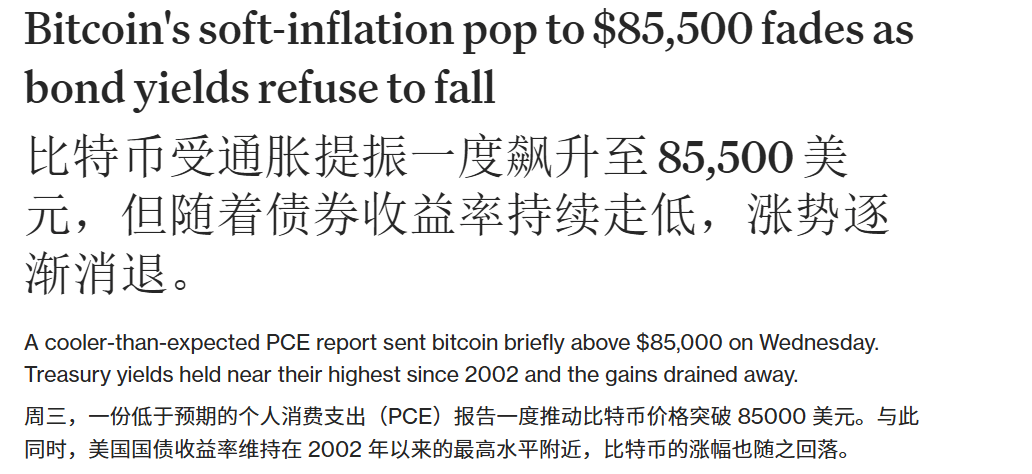
Ngày 30 tháng 9, sau khi PCE lõi của Mỹ thấp hơn dự báo của thị trường, BTC một thời đã lao lên gần 85.500 USD.
Theo logic thông thường:
Lạm phát hạ nhiệt
↓
Áp lực lên Fed giảm đi
↓
BTC tiếp tục tăng
Nhưng thực tế lại là:
Sau khi BTC vượt mốc 85.000 USD, mức tăng rất nhanh bị “nuốt” hết.
Nguyên nhân là lợi suất trái phiếu Mỹ 10 năm không hề giảm đồng bộ, vẫn duy trì quanh mức 5,3%.
CoinDesk cũng đề cập rằng đà tăng của BTC do PCE mang lại sau đó dần dần suy giảm vì lợi suất trái phiếu Mỹ duy trì ở mức cao trong thời gian dài.
Điều này cho thấy việc kìm hãm BTC hiện có thể không còn chỉ là lạm phát ngắn hạn.
Mà là:
Chi phí vốn dài hạn quá cao.
Năm, USD cũng đang hỗ trợ siết chặt thanh khoản
Hiện vẫn còn một biến số không thể bỏ qua:
Chỉ số USD cũng đang đi lên.
Gần đây đồng USD đã lên gần mức cao nhất trong khoảng 17 tháng.
Vì thế thị trường xuất hiện:
Lợi suất trái phiếu Mỹ tăng
Cộng thêm:
USD mạnh lên
Hai yếu tố này cộng lại có nghĩa là thanh khoản USD toàn cầu đang bị siết chặt.
Bản chất của tiền mã hóa là tài sản định giá bằng đồng USD trên phạm vi toàn cầu.
USD càng mạnh thì chi phí để nhà đầu tư ở các quốc gia khác mua BTC, ETH, SOL càng cao.
Vì vậy, thứ BTC thực sự cần không chỉ là việc Fed giảm lãi suất.
Quan trọng hơn là:
Thanh khoản USD lại trở nên rộng rãi.
Sáu, khi lợi suất trái phiếu Mỹ tăng thì BTC chắc chắn sẽ giảm sao?
Cũng không thể đánh giá đơn giản như vậy.
Vì khi lợi suất tăng và giảm, nguyên nhân đứng sau có thể hoàn toàn khác nhau.
Trường hợp một: Kinh tế mạnh, lạm phát cao, lợi suất trái phiếu dài hạn tăng
Điều này khá rắc rối với BTC và các tài sản rủi ro.
Bởi vì kinh tế vẫn ổn, nên không có lý do gì để Fed phải nhanh chóng nới lỏng.
Nhưng đồng thời lạm phát chưa biến mất hoàn toàn, nên lợi suất dài hạn vẫn tiếp tục duy trì ở mức cao.
Đây chính là tình huống mà thị trường hiện đang khá lo ngại.
Trường hợp hai: suy thoái kinh tế, lợi suất trái phiếu dài hạn giảm
Tình huống như vậy cũng không nhất định sẽ ngay lập tức có lợi cho BTC.
Bởi vì dù lãi suất có giảm, thì suy thoái kinh tế lại làm giảm khẩu vị rủi ro; dòng tiền có thể rút trước khỏi tài sản rủi ro.
Vì vậy:
Lợi suất giảm không đồng nghĩa với việc BTC chắc chắn tăng.
Môi trường thật sự thoải mái là:
Lạm phát giảm
Cộng thêm:
Kinh tế không sụp đổ
Cộng thêm:
Lợi suất dài hạn giảm
Và:
USD yếu đi
Chỉ khi những điều kiện này xuất hiện đồng thời thì mới là môi trường thoải mái nhất cho tài sản rủi ro.
Bảy, vì sao tin này vẫn có thể liên hệ đến RWA?
Đây mới là chỗ thú vị nhất.
Lợi suất trái phiếu Mỹ càng cao thì bản thân trái phiếu chính phủ Mỹ càng hấp dẫn.
Dòng tiền truyền thống sẽ nghĩ rằng:
Nếu trái phiếu chính phủ Mỹ đã có thể mang lại lợi suất gần 5,3% thì tại sao còn phải đuổi theo tài sản rủi ro cao?
Tuy nhiên, nhà đầu tư trên chuỗi có thể sẽ hỏi thêm một vấn đề khác:
Có thể token hóa trực tiếp lợi suất trái phiếu Chính phủ Mỹ, rồi đưa lên sử dụng trên blockchain không?
Đó chính là Tokenized Treasury, tức là token hóa trái phiếu chính phủ Mỹ.
Vì thế lợi suất trái phiếu Mỹ cao tác động hai mặt lên giới coin
Diện thứ nhất: kìm hãm BTC và altcoin
Bởi vì lợi suất phi rủi ro tăng lên, nên dòng tiền không muốn gánh chịu quá nhiều rủi ro.
Diện thứ hai: tăng sức hấp dẫn của trái phiếu Mỹ trên chuỗi
bởi vì bản thân lợi suất trái phiếu chính phủ Mỹ đã tăng lên, nên sức hấp dẫn của sản phẩm Tokenized Treasury cũng sẽ tăng theo.
Đó là lý do vì sao:
Lợi suất trái phiếu Mỹ tăng có thể kiềm chế tài sản rủi ro, nhưng đồng thời lại thúc đẩy sự phát triển của RWA.
Thứ tám, chứng khoán được token hóa của Hàn Quốc và trái phiếu chính phủ Mỹ có thể ghép thành một chuỗi
Hôm qua tin ở Hàn Quốc nói rằng:
Cổ phiếu, trái phiếu và quỹ bắt đầu bước vào khung chứng khoán được token hóa.
Hôm nay tin tức ở Mỹ nói rằng:
Lợi suất trái phiếu chính phủ Mỹ tăng lên mức cao nhất kể từ năm 2002.
Hãy đặt hai tin tức cạnh nhau để xem:
Lợi suất của tài sản truyền thống tăng
↓
Tài sản truyền thống đáng được nắm giữ hơn
↓
Tài sản truyền thống bắt đầu được token hóa
↓
Trái phiếu chính phủ Mỹ, cổ phiếu và quỹ đều có thể bước vào hệ thống tài chính trên chuỗi
↓
Stablecoin trở thành “USD trên chuỗi”
Điều này không chỉ là “đưa bất động sản lên chuỗi”.
Giai đoạn tiếp theo của RWA có thể là:
Trái phiếu chính phủ Mỹ
Cổ phiếu
Trái phiếu
Quỹ
Quỹ thị trường tiền tệ
Tất cả đều trở thành tài sản tài chính có thể nắm giữ, chuyển và thanh toán trên chuỗi.
Chín, tin này có thể liên hệ với những coin nào?
$ONDO
Đây là một đường thẳng trực tiếp nhất.
ONDO bản thân đã đang làm Tokenized Treasuries và tài sản thực trên chuỗi.
Hơn nữa gần đây Hàn Quốc cũng đang thúc đẩy token hóa cổ phiếu, trái phiếu và quỹ; Ondo cũng vừa nghiên cứu token hóa cổ phiếu Hàn Quốc với Kakao Pay Securities và phân phối cho nhà đầu tư ở nước ngoài.
Vì thế bây giờ có thể xâu chuỗi mấy ý này lại:
Lợi suất trái phiếu chính phủ Mỹ tăng
↓
Sức hấp dẫn của lợi suất trái phiếu Mỹ trên chuỗi tăng lên
↓
Hàn Quốc bắt đầu thúc đẩy token hóa chứng khoán truyền thống
↓
ONDO đồng thời triển khai token hóa trái phiếu chính phủ Mỹ và cổ phiếu Hàn Quốc
Đây chính là phần đáng xem nhất của ONDO ở thời điểm hiện tại.
Nhưng cần chú ý:
Sự phát triển của ngành RWA không đồng nghĩa với việc token ONDO nhất định sẽ tăng.
cần tiếp tục xem “TVL thực” của nó, quy mô Tokenized Stocks, dòng tiền vào, và rốt cuộc token ONDO có thể nắm bắt được bao nhiêu giá trị giao thức.
$ETH
ETH giống như hạ tầng cơ bản.
Nhiều dự án RWA vẫn xoay quanh hệ sinh thái Ethereum.
Nếu ngày càng nhiều tài sản truyền thống đi vào blockchain, hệ sinh thái Ethereum có thể tiếp tục đảm nhận một phần chức năng như phát hành, giao dịch và thanh toán.
SOL
SOL thuộc hướng chuỗi công hiệu năng cao và ứng dụng tài chính.
Nếu cần nhiều giao dịch chứng khoán hơn, tài sản được token hóa hơn và hoạt động tài chính trên chuỗi đòi hỏi thông lượng cao, SOL cũng có thể trở thành đối thủ cạnh tranh.
Nhưng thuộc tính rủi ro của nó rõ ràng cao hơn BTC và ETH.
LINK
LINK thuộc nhóm hạ tầng dữ liệu, cross-chain và tài chính tổ chức.
Khi RWA vận hành thực sự, cần có:
Dữ liệu giá tài sản
Dữ liệu hành động của công ty
Truyền tải cross-chain
Quản lý tài sản thế chấp
Tương tác dữ liệu giữa các tổ chức
Vì thế LINK giống như dự án hạ tầng đi bán xẻng.