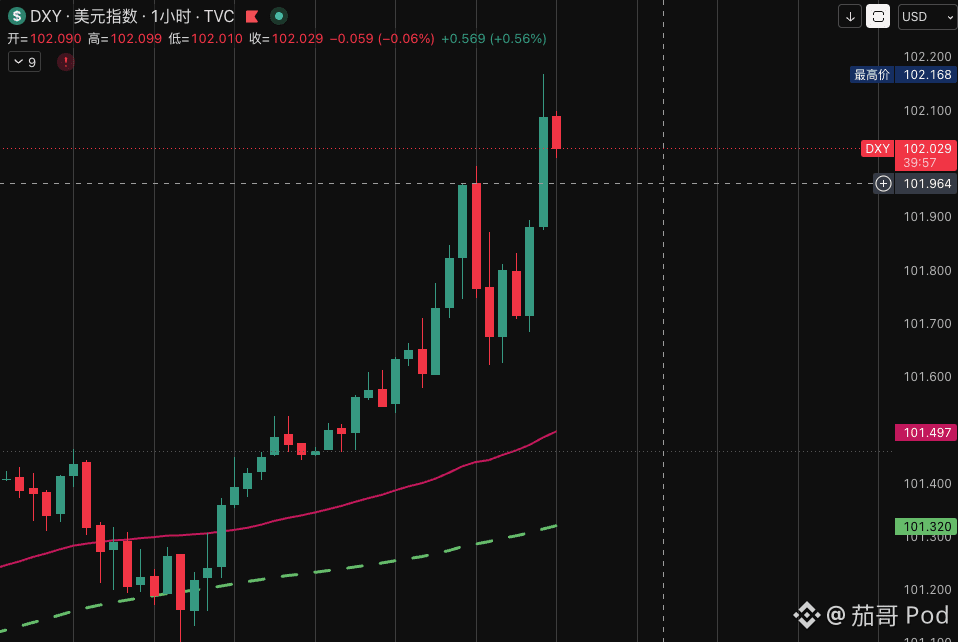

Chỉ số đô la Mỹ tăng lên khoảng 101,8–102, lập mức cao mới kể từ tháng 5/2025, phản ánh thị trường đang định giá lại kịch bản “lãi suất Mỹ cao hơn và duy trì lâu hơn”. Các động lực chính khiến đồng USD mạnh lên bao gồm: kỳ vọng Fed giảm lãi suất hạ nhiệt, lạm phát và dữ liệu kinh tế Mỹ vẫn cho thấy sức bền; đồng thời, chênh lệch lợi suất của Mỹ so với châu Âu và Nhật Bản mở rộng. Bên cạnh đó, rủi ro địa chính trị và lo ngại về tăng trưởng toàn cầu cũng thúc đẩy dòng tiền trú ẩn quay trở lại các tài sản bằng USD.
Việc USD mạnh lên không nhất thiết mâu thuẫn với diễn biến lợi suất trái phiếu kho bạc Mỹ kỳ hạn ngắn giảm trong ngày. Thị trường ngoại hối quan tâm nhiều hơn đến chênh lệch lợi suất tương đối giữa Mỹ và các nền kinh tế lớn khác cùng với khẩu vị rủi ro. Tức là, dù lợi suất trái phiếu kho bạc Mỹ 2 năm có thể giảm tạm thời, nếu lãi suất Mỹ vẫn cao rõ rệt so với châu Âu và Nhật, thị trường kỳ vọng châu Âu và Nhật sẽ thiên về nới lỏng hơn, hoặc tâm lý phòng thủ tăng lên, thì USD vẫn có thể tiếp tục đi lên.
Đối với thị trường, USD mạnh thường gây sức ép lên các mặt hàng định giá bằng USD như vàng, đồng, urani; đồng thời tạo áp lực lên tiền tệ của các thị trường mới nổi, các cổ phiếu công nghệ định giá cao và nhóm cổ phiếu hạt nhân SMR, vốn phụ thuộc vào tài trợ dài hạn. Tác động đến nhóm cổ phiếu Mỹ (S&P 500) nhìn chung mang tính phân hóa: các doanh nghiệp có nhu cầu nội địa và dòng tiền ổn định thường chống chịu tốt hơn, trong khi các cổ phiếu tăng trưởng có tỷ trọng thu nhập từ nước ngoài cao và định giá phụ thuộc vào lợi nhuận trong tương lai sẽ chịu sức ép kép từ tỷ giá và lãi suất chiết khấu. Nếu chỉ số USD có thể duy trì vững ở mức 102, và lợi suất trái phiếu Mỹ kỳ hạn dài tiếp tục được nâng lên trở lại, thị trường cần cảnh giác rủi ro điều kiện tài chính thắt chặt thêm.
#美元指数创2025年5月来新高