Một trong những bình luận quan trọng nhất từ cuộc gọi thu nhập của $MUB (earnings call) là FQ1 nên đóng vai trò là “mức sàn” biên lợi nhuận gộp cho FY27.
Micron kỳ vọng doanh thu sẽ tăng tuần tự qua từng quý trong FY27, trong khi biên lợi nhuận gộp sẽ được cải thiện sau Q1. Kỳ vọng giá bán vẫn sẽ tốt hơn, nhưng với tốc độ chậm hơn so với trước.
Quan điểm của tôi là EPS FY27 có thể vượt 200 USD.
Hướng dẫn EPS cho FQ1 đã là 38,15 USD. Nếu lợi nhuận tiếp tục tăng từ đây, tôi không nghĩ rằng để đạt 200 USD cần một giả định quá “hung hăng”.
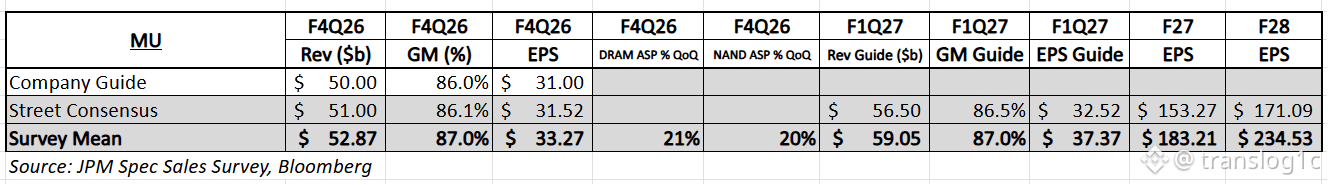
Khảo sát kênh của JPM cho thấy EPS FY27 ở khoảng 180 USD, trong khi đồng thuận FY28 vào khoảng 234 USD. Tôi cũng cho rằng EPS FY28 có thể tiếp tục đi lên nếu chu kỳ bộ nhớ hiện tại còn kéo dài.
Một điểm khác tôi đang theo dõi sát là việc phân bổ vốn (capital return).
Với EPS 200 USD và khoảng 1,15B cổ phiếu phổ thông (diluted shares), Micron sẽ tạo ra khoảng 230B USD lợi nhuận.
Ngay cả khi chỉ khoảng một nửa trong số đó chuyển thành dòng tiền tự do vượt trội (excess free cash flow) dành cho các đợt hoàn trả vốn, năng lực mua lại cổ phiếu vẫn có thể rất lớn.
Micron đã nói rằng họ có kế hoạch tăng mức hoàn trả vốn kể từ ngày 9 tháng 12, chủ yếu thông qua mua lại cổ phiếu, và sẽ tìm kiếm thêm thẩm quyền cho các đợt mua lại.
Về giá cả, tôi vẫn nghĩ rằng có khoảng cách giữa kỳ vọng của thị trường và những gì tôi đang nghe từ ngành.
Sau khi trao đổi gần đây với các mối liên hệ trong ngành bộ nhớ, nhu cầu có vẻ “chặt” hơn so với vài tháng trước.
Tôi cũng nghe thấy điều tương tự tại Trung Quốc. Các công ty internet ở Trung Quốc còn đang tích cực mua bộ nhớ trên thị trường thứ cấp, cùng với các GPU RTX 5090.
Ngoài ra, cũng có một số thảo luận về việc áp “trần” tăng giá bộ nhớ theo quý 30%.
Dựa trên các kiểm tra kênh của riêng tôi, tôi chưa thấy bằng chứng về việc có một “trần” tăng giá 30% theo quý trên diện rộng đối với DRAM hoặc NAND thông thường.
#EarningsSeason