Cuối cùng cũng biết $CRCL vì sao lại giảm! Vì nó đã đến
Stablecoin là “đường đua thánh” trong giới crypto! Là ngành kiếm tiền nhất trong thị trường này, công ty phát hành stablecoin nhận đô la từ người dùng, rồi quay lại mua trái phiếu Mỹ, toàn bộ tiền lãi đều thuộc về họ. Lợi nhuận năm của Tether vượt hơn 10 tỷ USD, còn lời hơn cả BlackRock.
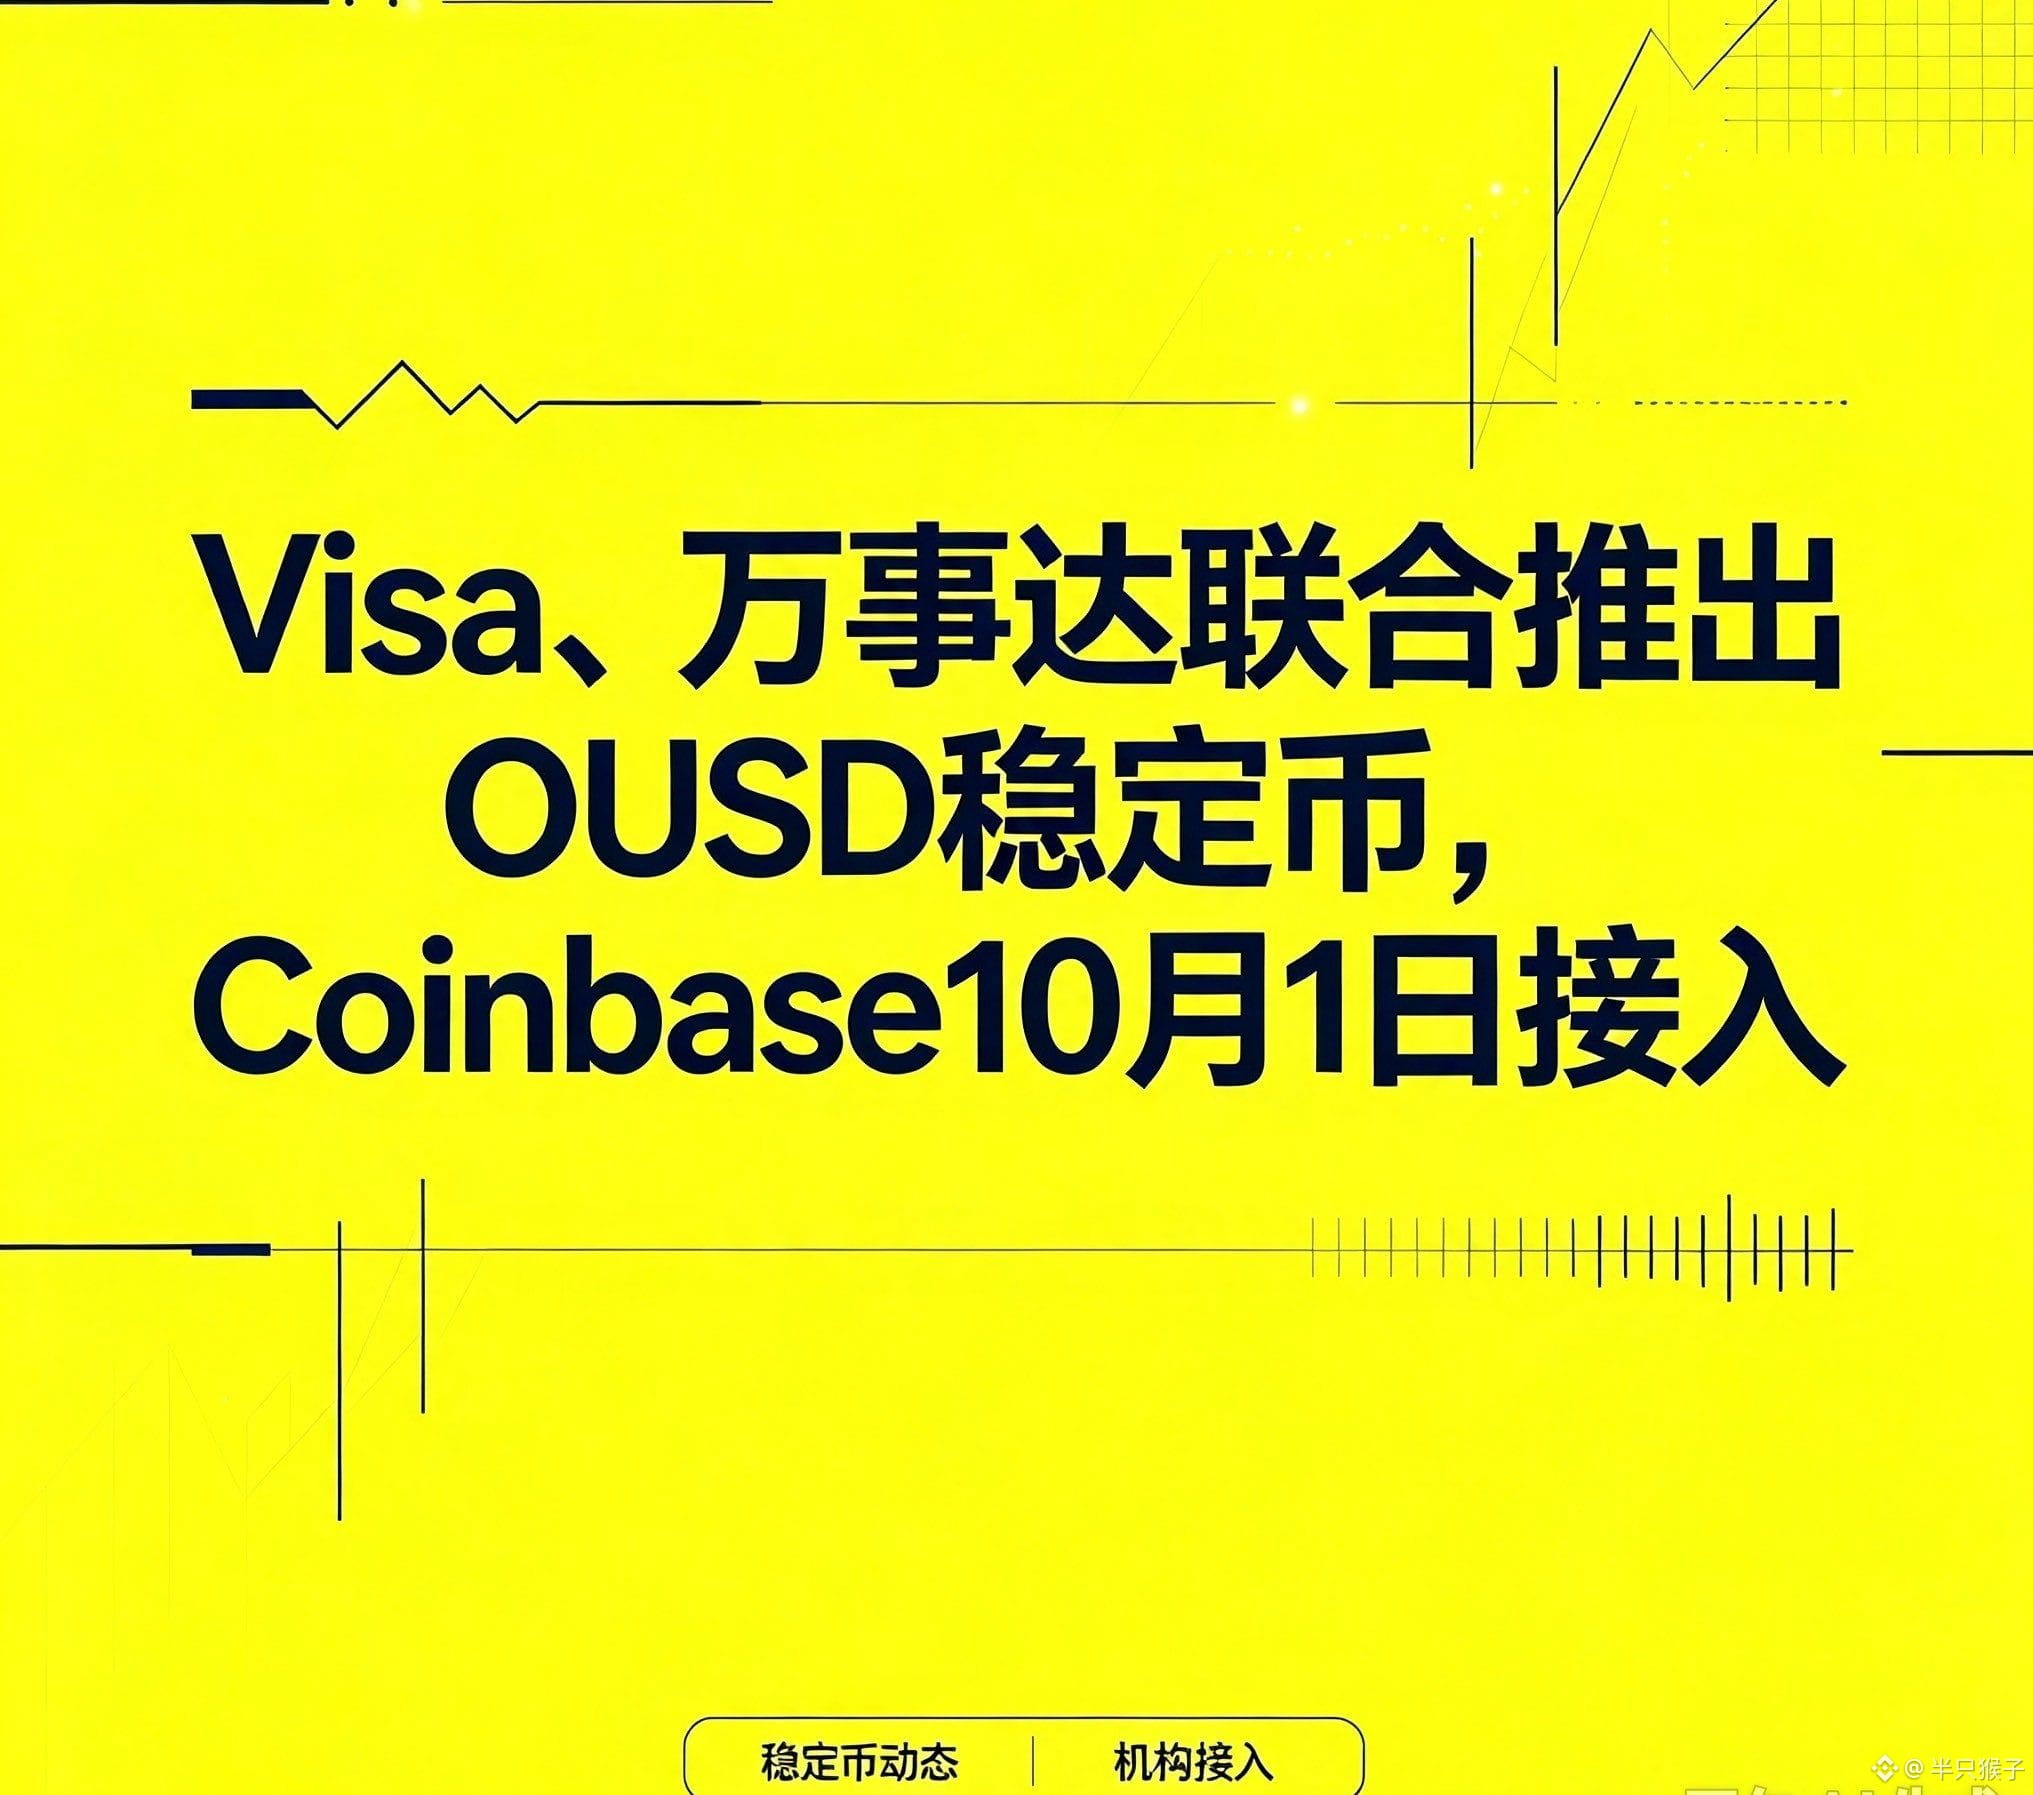
Hôm qua, 5 tổ chức như Visa cùng nhau tung ra OUSD, với thanh khoản ban đầu trên 1 tỷ USD.
Bây giờ, stablecoin hiện tại có một vấn đề bị bỏ qua
Tổng cung đã vượt 304 tỷ USD, trong đó USDT và USDC chiếm 85%.
Nhưng xét về hiệu quả: lượng cung của USDC chỉ bằng một nửa USDT, trong khi lượng chuyển khoản trên chuỗi lại gần gấp 5 lần. Phần lớn các giao dịch chuyển khoản này đến từ vòng lặp nội bộ DeFi — trên mạng Base, 69% giao dịch USDC đến từ thanh khoản của DEX, 23% đến từ flash loan.
Hiện tại, stablecoin muốn kiếm lợi nhuận từ lãi suất; còn OUSD muốn làm điều gì đó: nhúng vào quy trình thanh toán thương mại.
Điều đó có ý nghĩa gì với giới crypto
Thứ nhất, logic cạnh tranh thay đổi. Trước đây ai có “hồ bơi” (pool) lớn hơn thì thắng, giờ là ai thực sự tích hợp vào thanh toán thương mại.
Thứ hai, cục diện DeFi có thể bị khuấy động. Nếu OUSD chạy thông trong kịch bản thương mại, nó sẽ tác động ngược lại vị thế của OUSD trong DeFi.
Thứ ba, USDC chịu áp lực lớn nhất; hai bên sẽ cạnh tranh trực diện dựa trên “nhu cầu thực”.
Tóm lại
OUSD không giành thị phần, nó giành vị trí “lớp thanh toán thương mại”.
Nếu nó chạy thông, cuộc cạnh tranh stablecoin sẽ chuyển từ “ai có pool lớn” sang “ai có quỹ đạo ứng dụng thực tế”.$CRCL