📰 Vào ngày 29 tháng 9, ether.fi thông báo sẽ tách mảng tái thế chấp trong cuối quý này, chuyển hẳn sang ngân hàng crypto mới. CEO nói thẳng: việc tái thế chấp hiện không còn nhiều cơ hội tạo lợi suất có ý nghĩa, trong khi rủi ro an toàn thì không thể xem nhẹ.
🔥 Số liệu quả thật hơi “đau” cho các bên. Tính đến ngày 30 tháng 9, toàn bộ thị trường LRT đang khóa tổng cộng khoảng 1,45 tỷ USD, nhưng thu nhập từ phí theo tuần chỉ vào khoảng 100 nghìn USD. Có vẻ tiền không ít, nhưng phần tiền thực sự còn lại để dành cho giao thức lại rất mỏng—các dự án top phải cùng nhau đổi hướng.
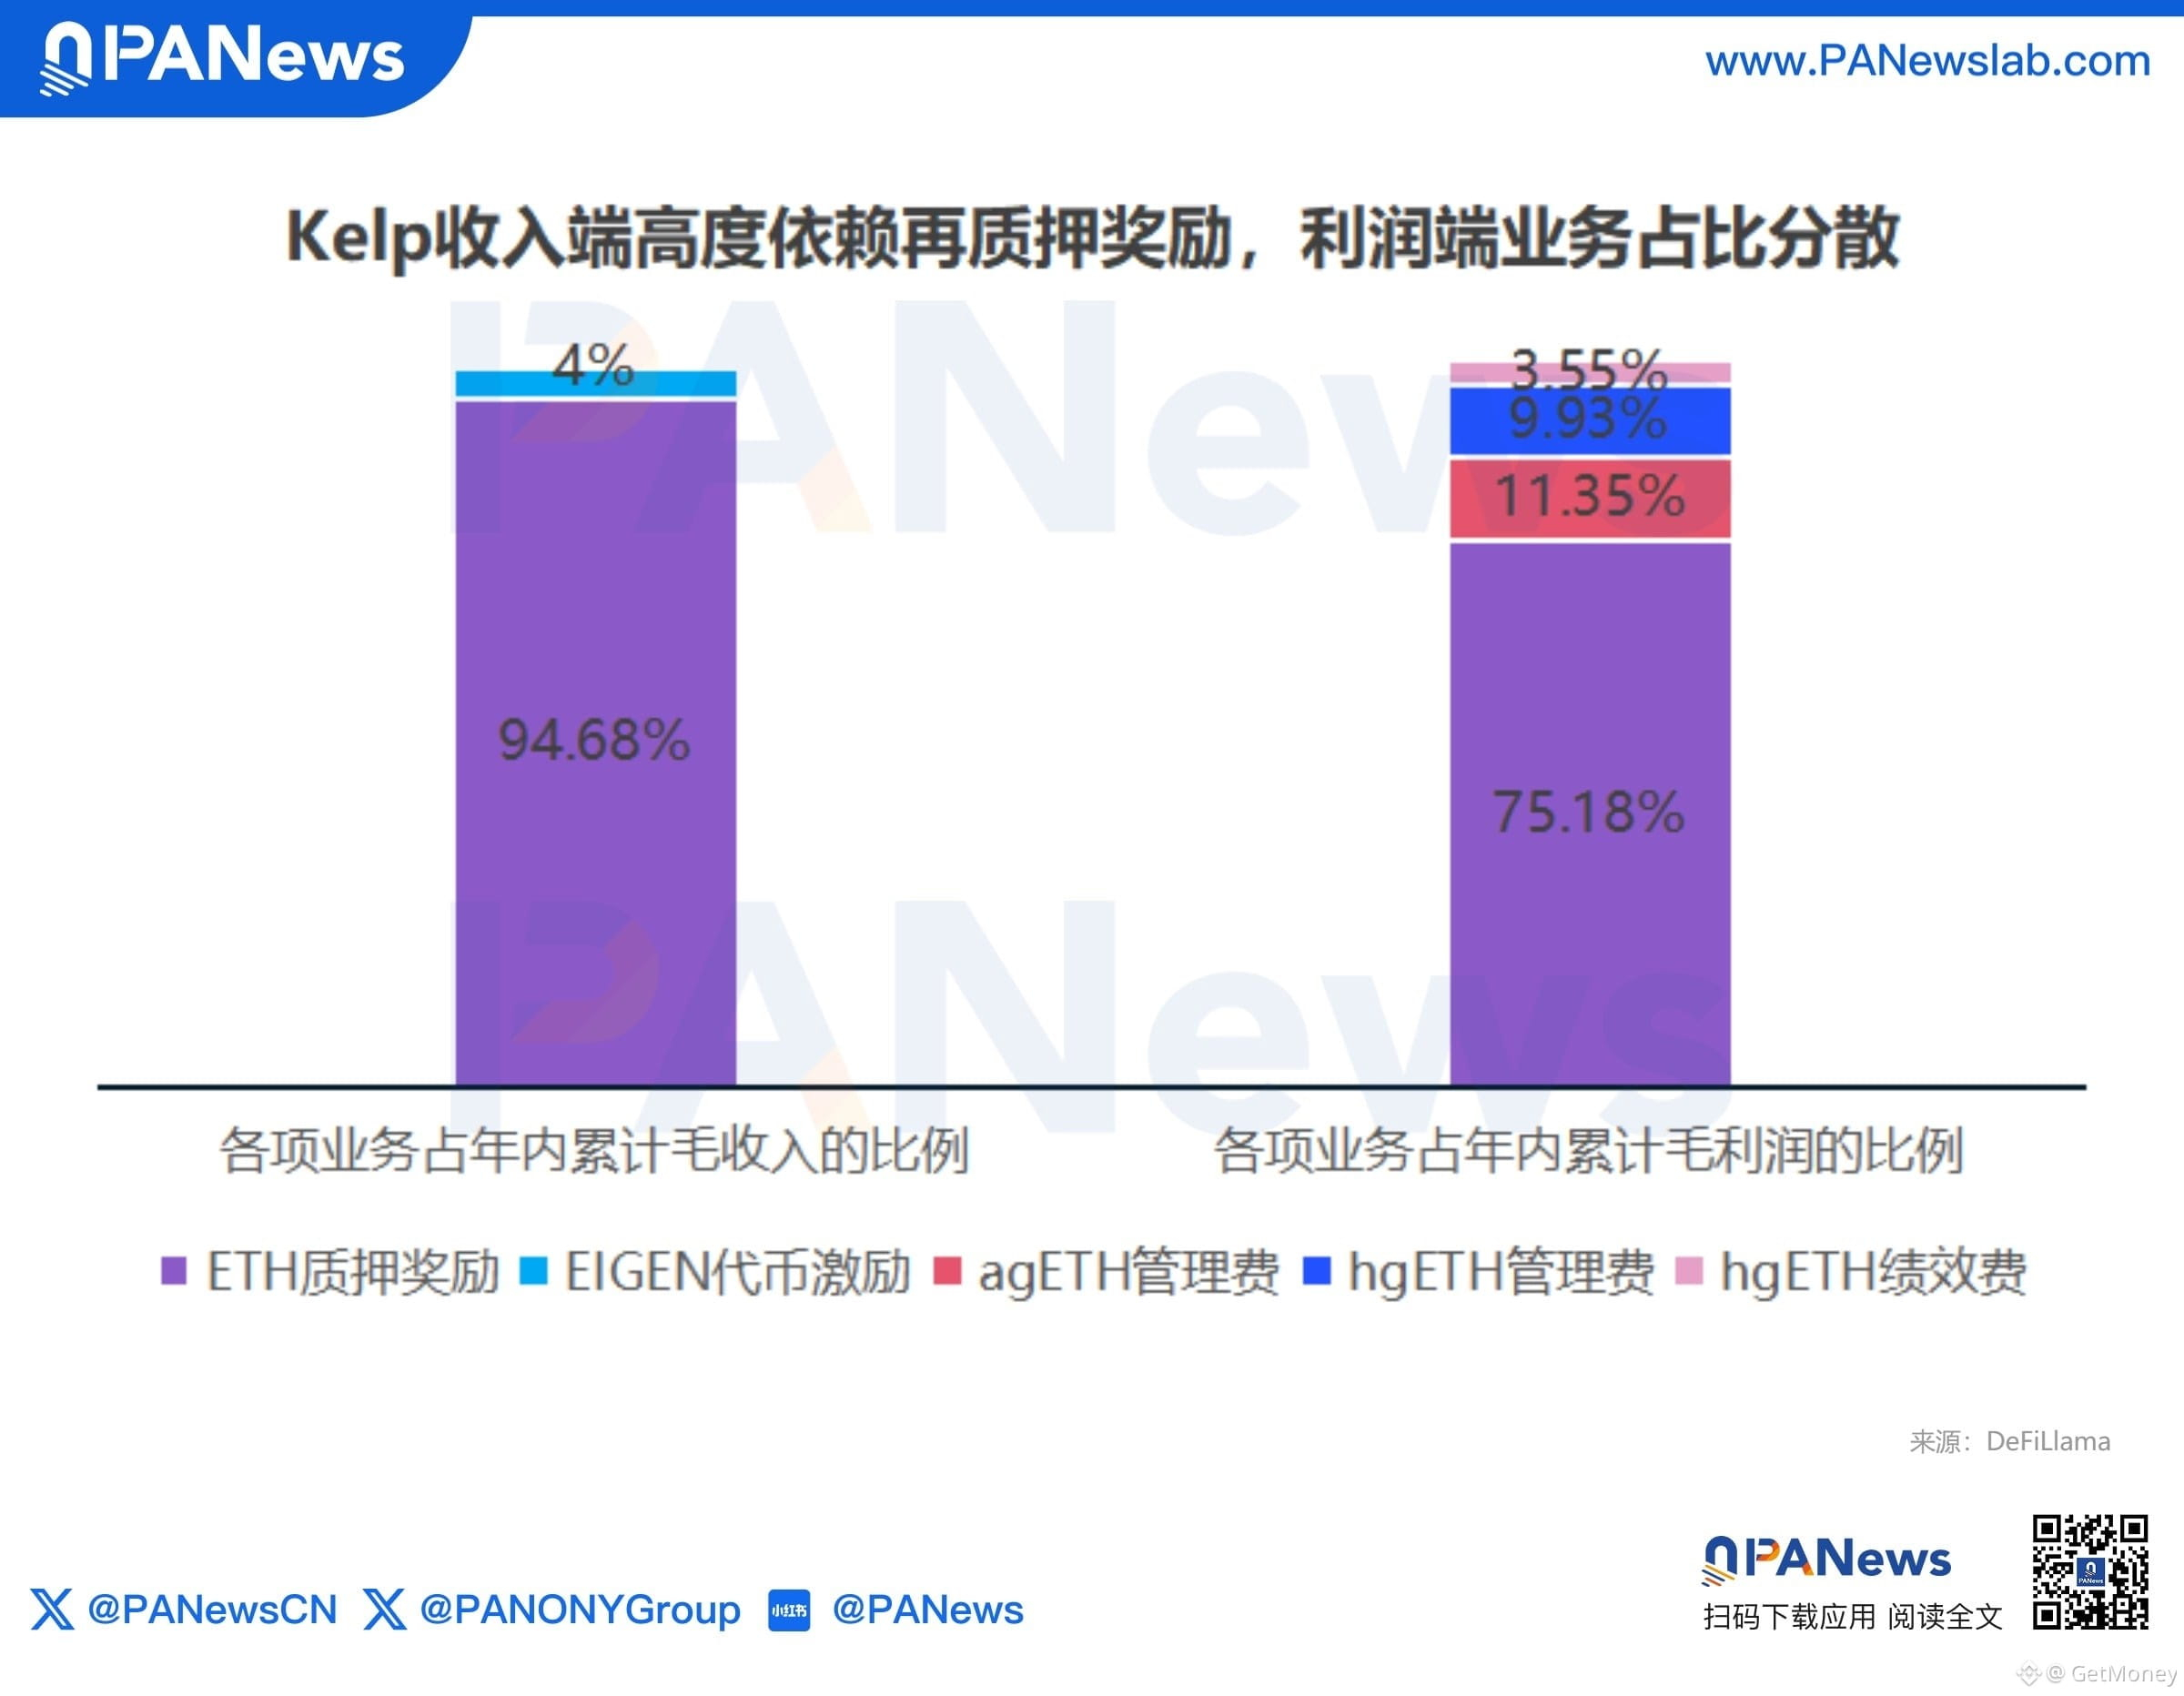
Kelp là một ví dụ điển hình. Trong năm nay, tổng doanh thu gộp đạt 26,52 triệu USD, nhưng tỷ lệ phần thực sự có thể sử dụng chỉ 5%, lợi nhuận theo giao thức là 14,1 triệu USD. Ngược lại, kho chiến lược Gain với TVL khoảng 30 triệu USD lại tạo ra gần 25% lợi nhuận chỉ bằng khoảng 2,5% TVL. Nói thật, phía dự án nên đặt cược về bên nào—sổ sách đã tính rất rõ.
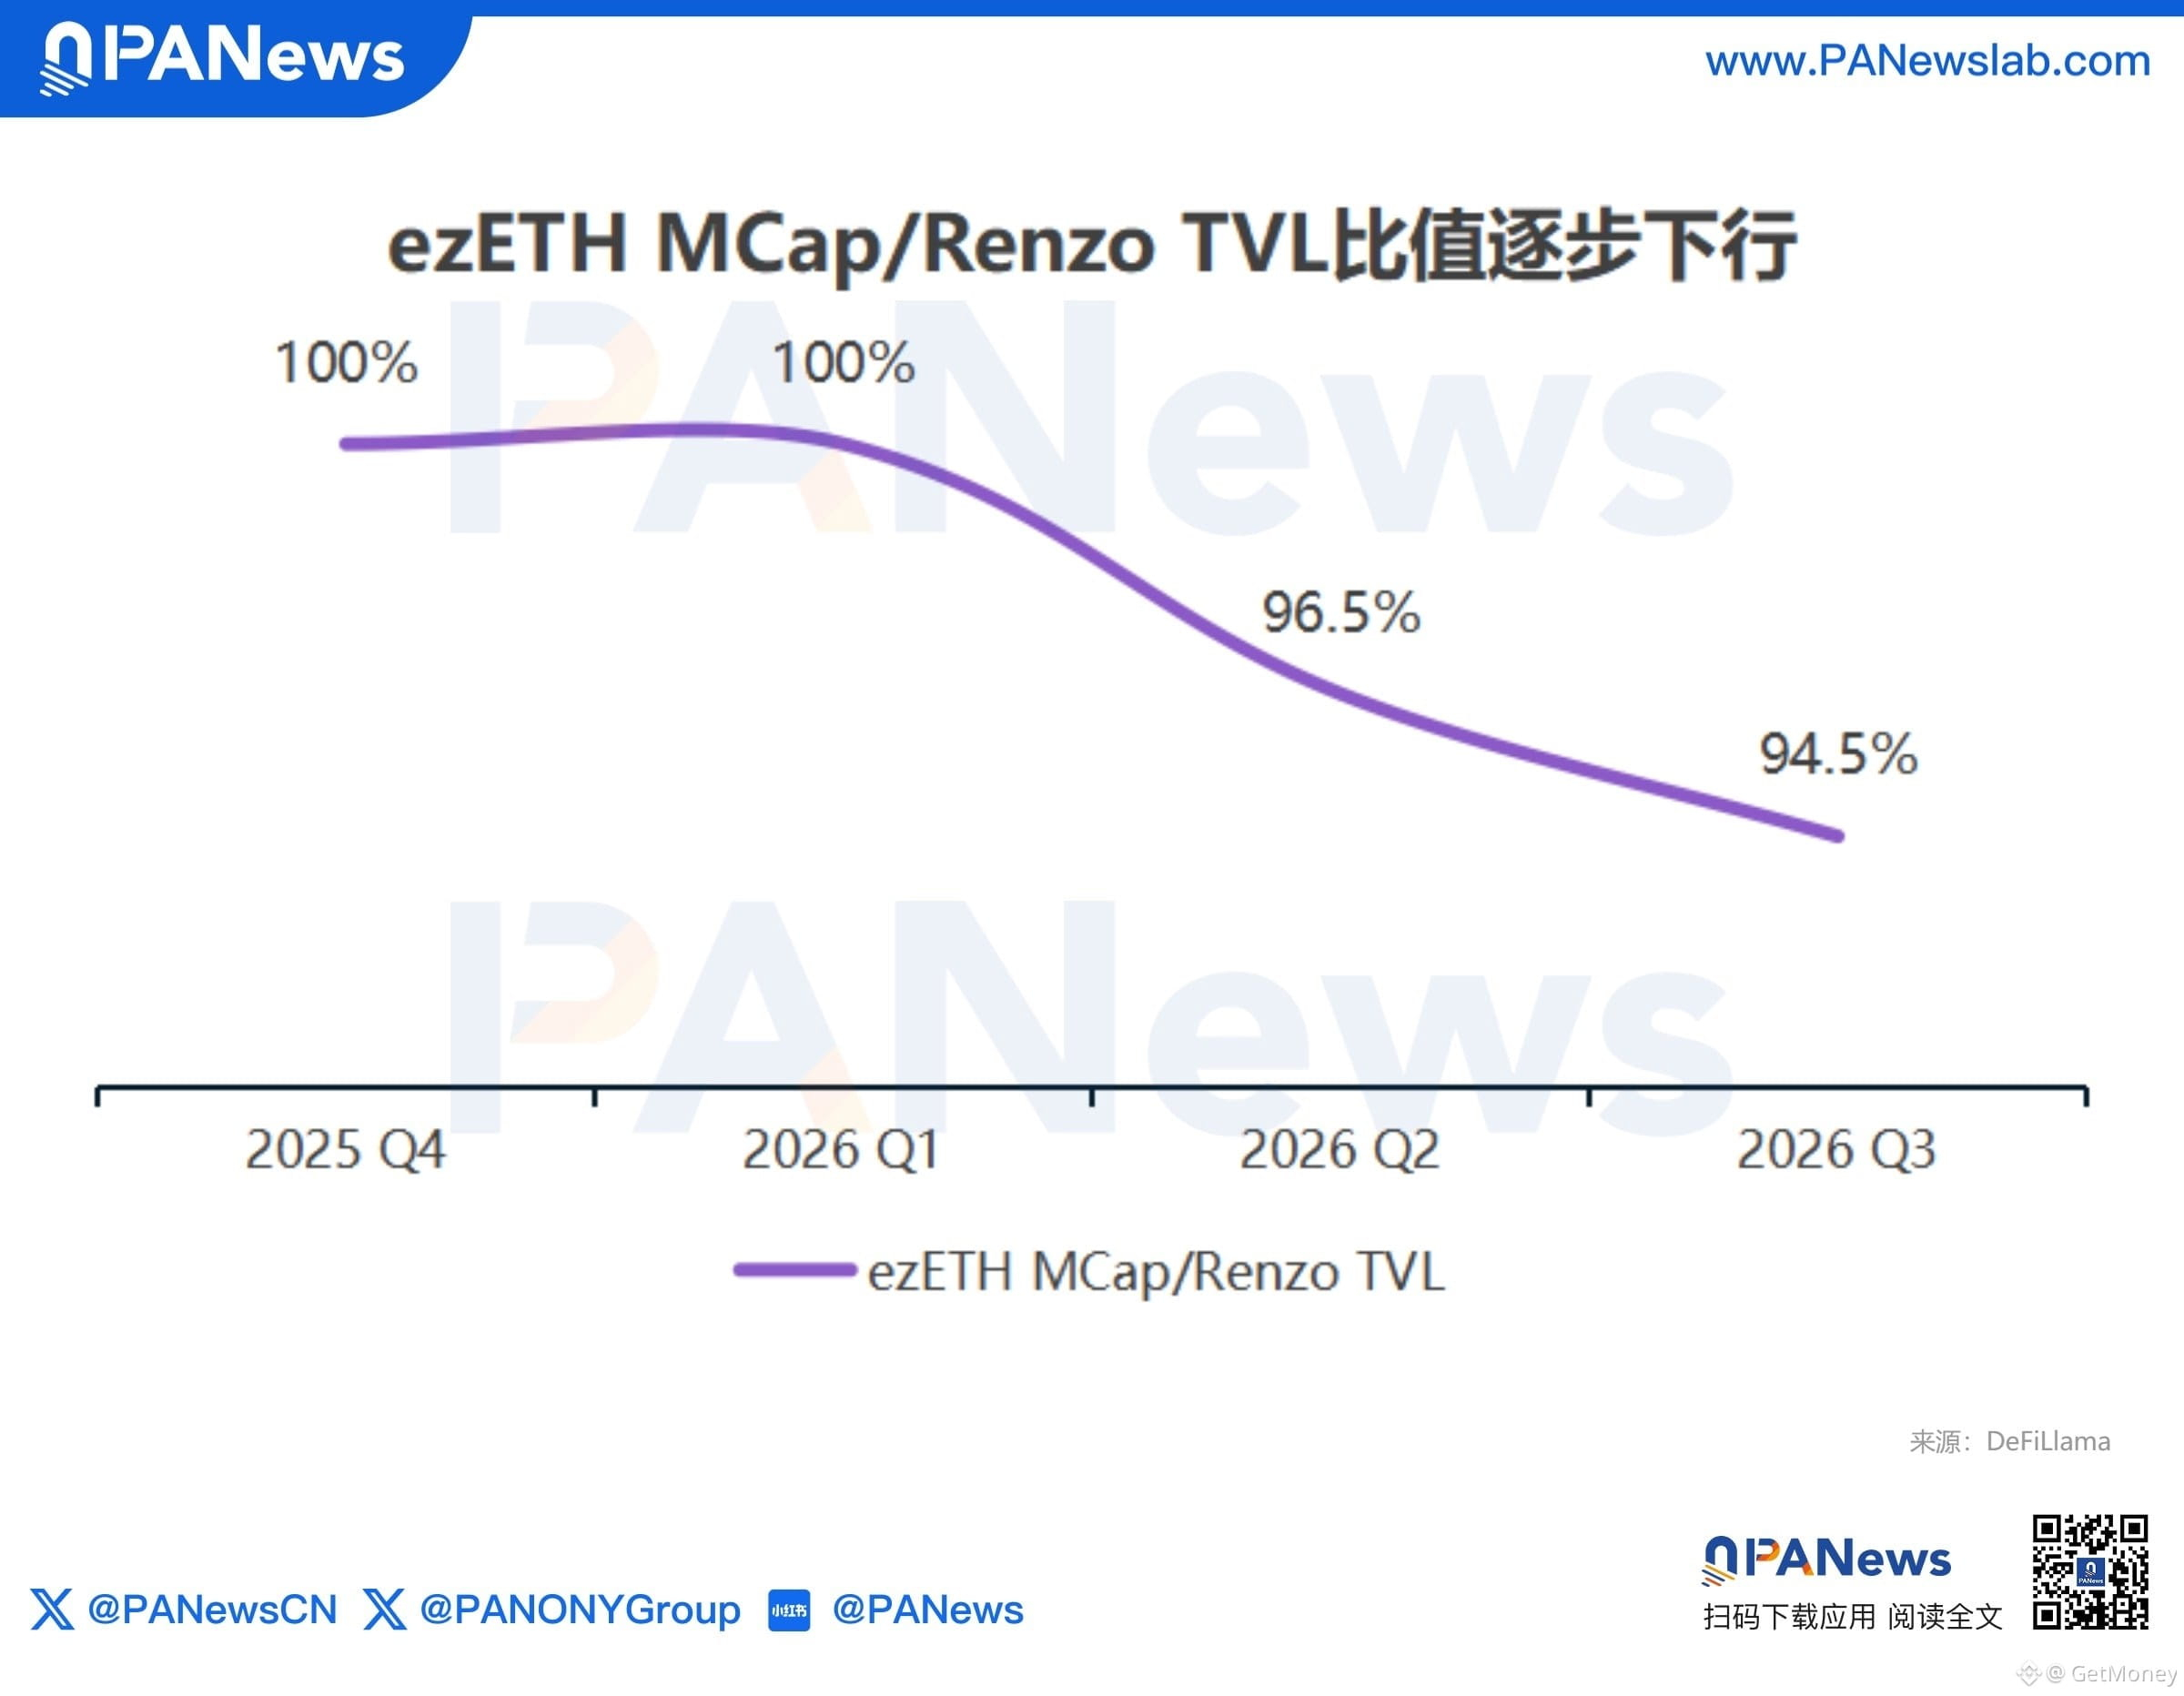
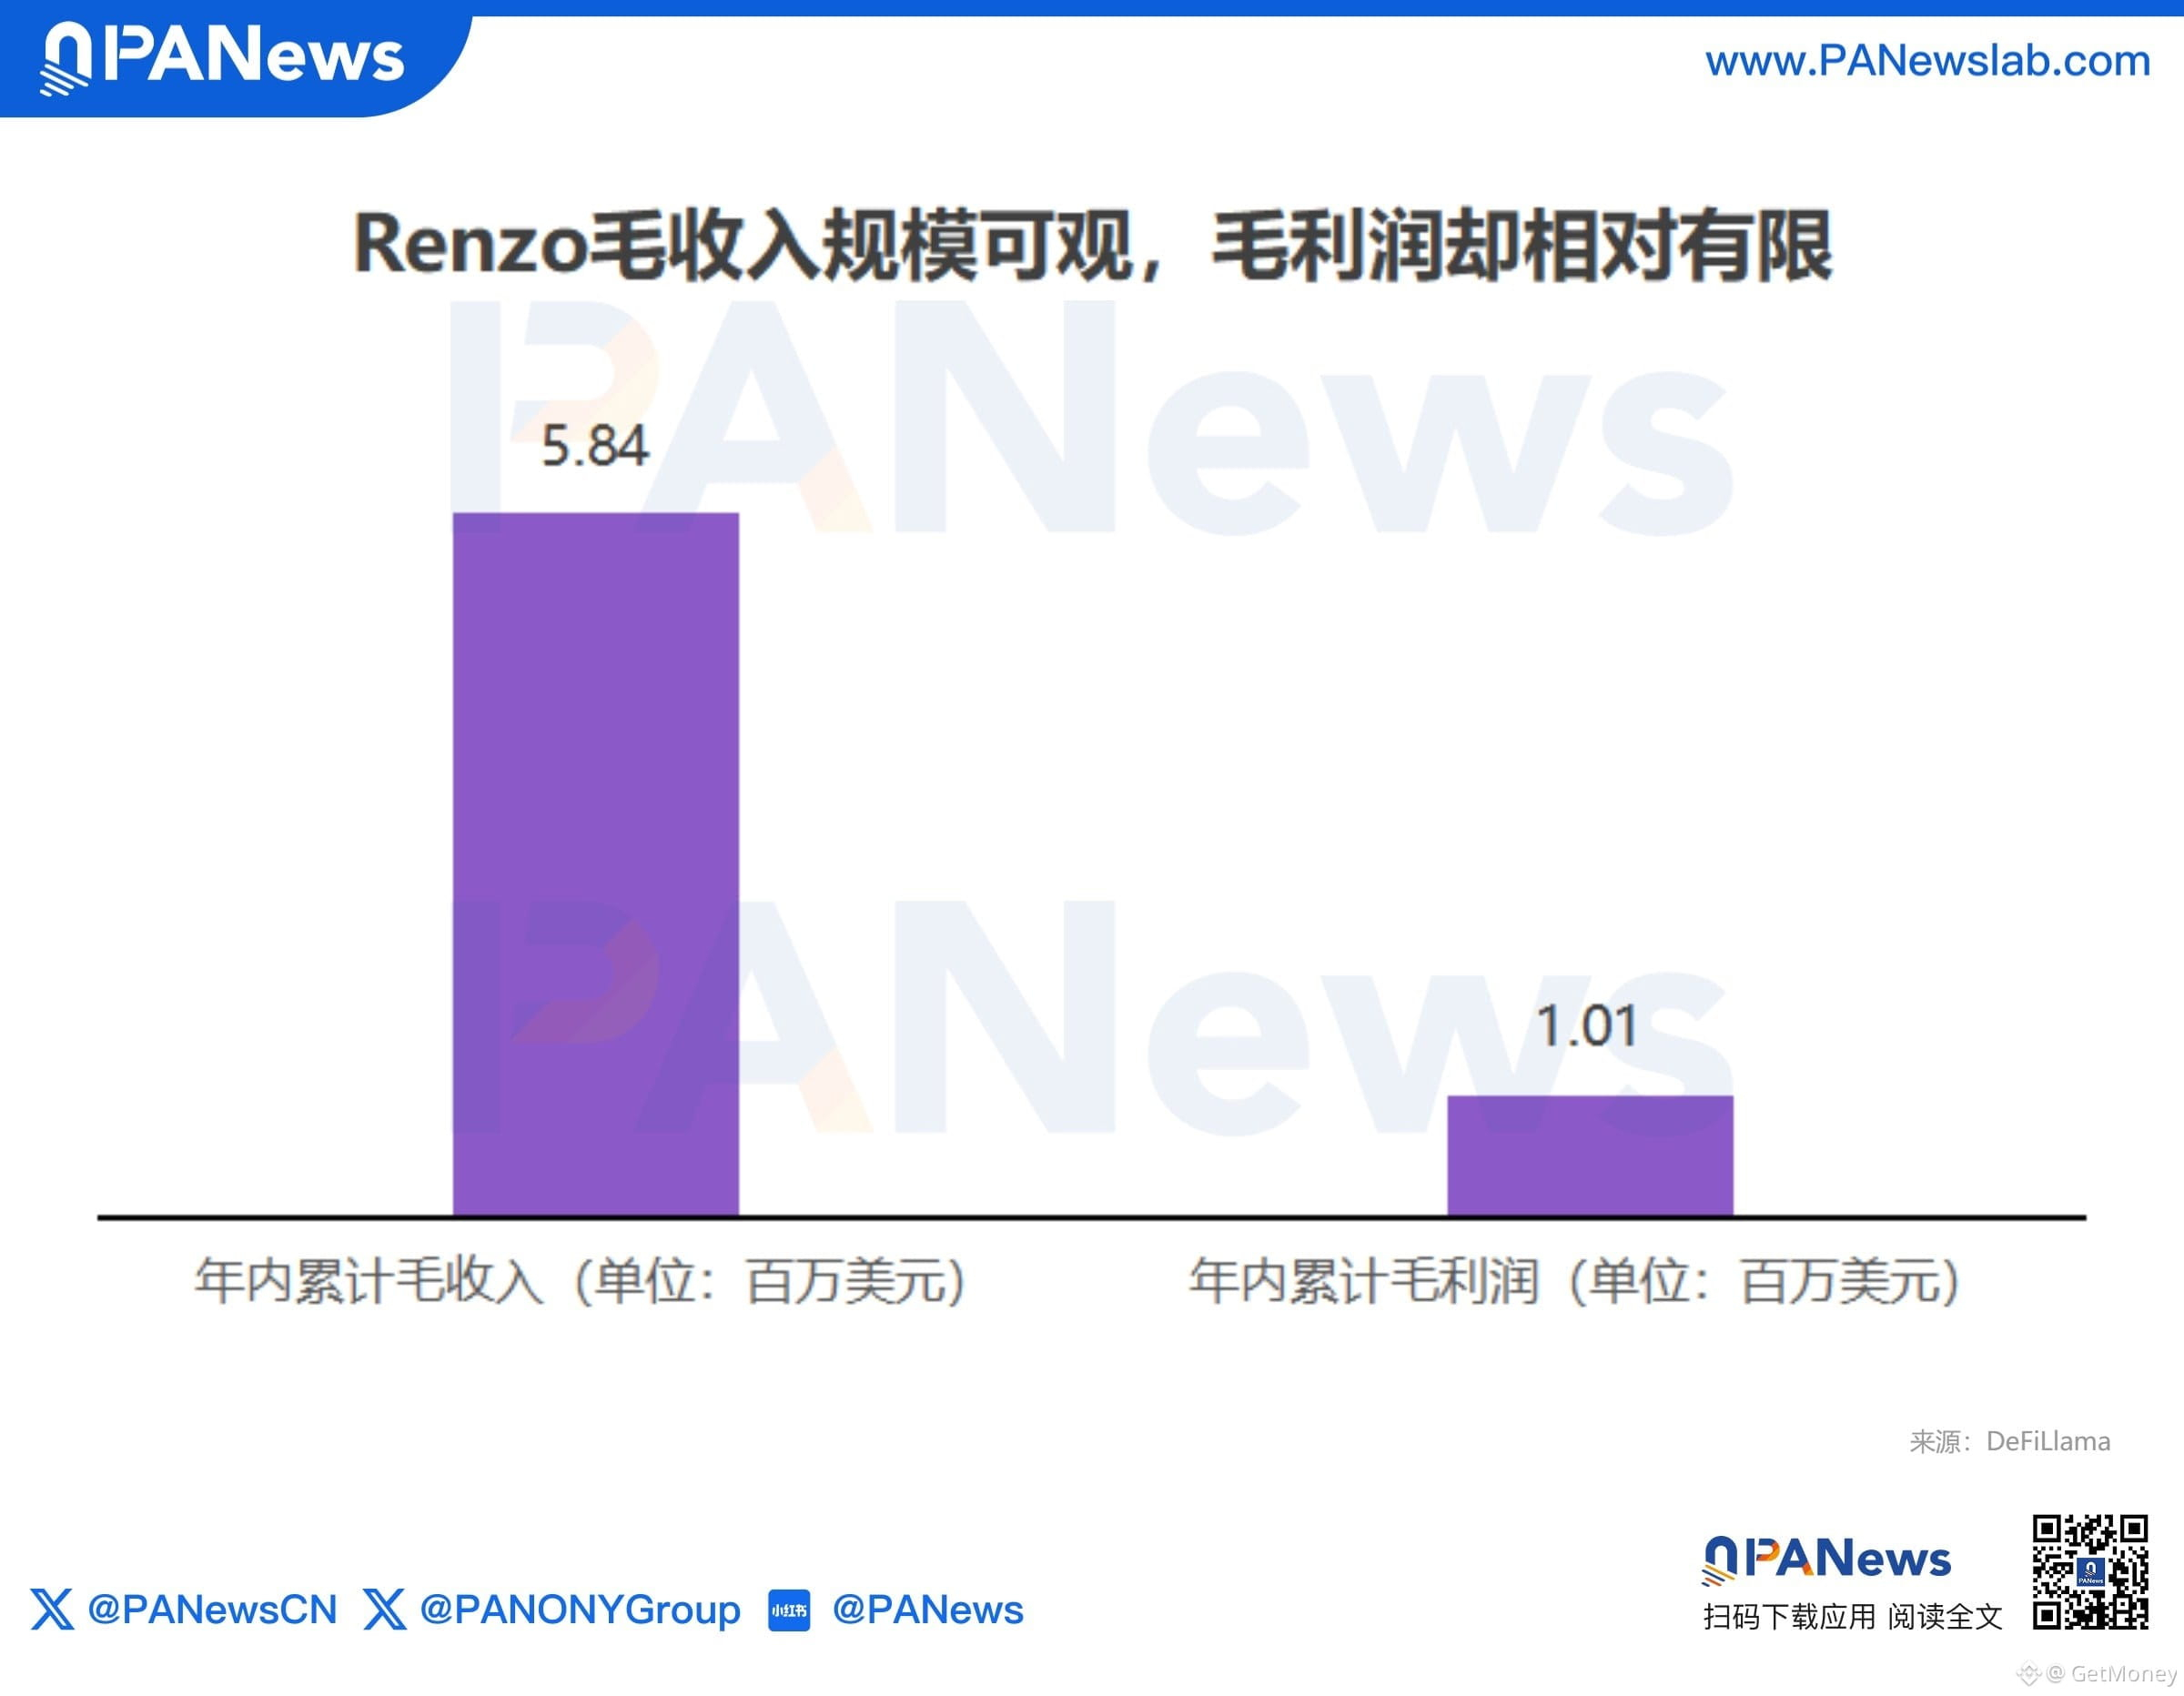
💡 Renzo chuyển sang làm sản phẩm lợi suất cấu trúc trên chuỗi; Swell đóng nền tảng sau chưa đầy một năm ra mắt Swellchain, rồi chuyển sang phát triển ứng dụng giao dịch AI trên Hyperliquid là Faro; Puffer thì đặt cược vào dịch vụ cho tổ chức, tính năng xác nhận trước và hạ tầng Rollup. Họ không chỉ đổi tên để kể câu chuyện tiếp, mà đang tìm kiếm đúng mảng kinh doanh có thể thu phí thực sự.
⚠️ Thực tế hơn nữa là vấn đề an toàn. Tháng 4, Kelp gặp tấn công vào cầu nối cross-chain: khoảng 116.500 token rsETH bị giả mạo giải phóng, giá trị khoảng 293 triệu USD; sau đó còn thu hẹp phạm vi cầu nối đa chuỗi. Lợi suất vốn đã mỏng, nếu lại gặp một lần sự cố nữa thì rất khó để bảng cân đối kế toán chịu nổi.
🤔 Nếu một giao thức LRT cuối cùng chủ yếu kiếm tiền từ phí quản lý kho (vault), phí dịch vụ giao dịch hoặc phí hạ tầng, thì bạn còn xem nó là một dự án định giá theo mô hình tái thế chấp không?
#以太坊 #LRT #再质押 #DeFi