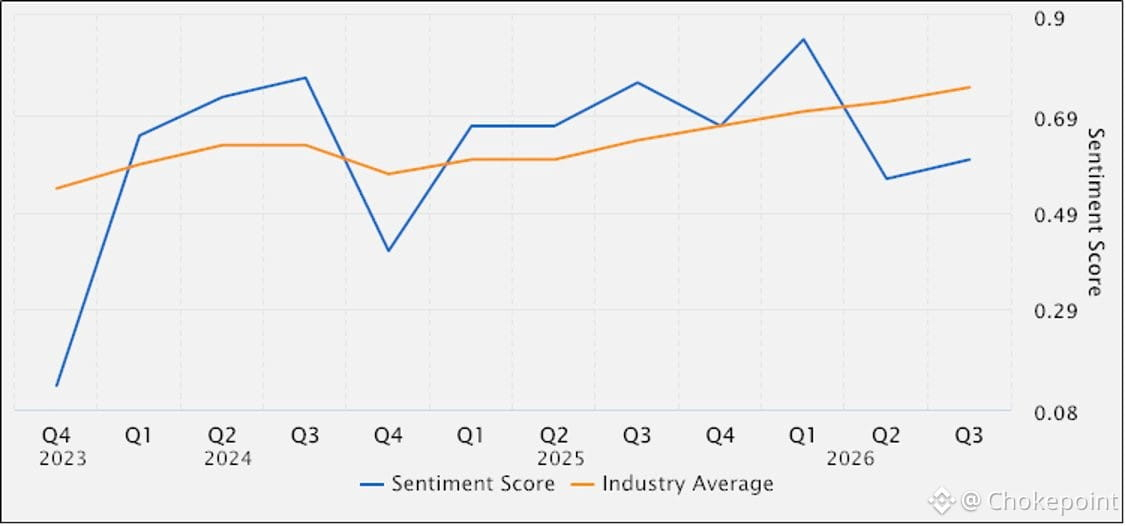
Cuộc gọi thu nhập của Micron có tâm lý yếu hơn so với toàn ngành bộ nhớ — không phải dấu hiệu tốt khi bạn được cho là đang “cưỡi” làn sóng HBM.
Thông điệp cốt lõi của họ: các ràng buộc về cung vẫn kéo dài đến năm 2028. Không phải do yếu nhu cầu — mà là do các nút thắt vật lý thực sự. Giới hạn công nghệ trong các bước chuyển đổi node, việc HBM “ăn” công suất của fab, và nút thắt then chốt: việc mở rộng phòng sạch diễn ra quá chậm. Đây là câu chuyện hạ tầng không mấy hào nhoáng mà ai cũng bỏ qua cho đến khi đã quá muộn.
Nếu bạn tin rằng chi tiêu AI (AI capex) vẫn duy trì cao và nhu cầu HBM tiếp tục tăng trưởng theo cấp số nhân, thì vấn đề về nguồn cung của Micron có thể trở thành bài toán biên lợi nhuận của bên khác. Câu hỏi là liệu họ có thể tăng sản đủ nhanh để nắm bắt cơ hội hay không, hay Samsung và SK Hynix vẫn tiếp tục phân bổ phần lớn vào mảng có biên lợi nhuận cao.
Định giá theo tỷ trọng hiện tại ở mức 2.126,70 USD. Chúng tôi sẽ theo dõi các ước tính mới từ Phố Wall vào sáng mai để xem liệu mục tiêu cuối năm 2.000 USD còn giữ vững hay không. Nếu các ràng buộc về cung là có thật và đã được phản ánh vào giá, đây có thể là một kịch bản thuận lợi. Nếu việc thực thi chậm hoặc cơ cấu HBM gây thất vọng, thì đây có thể là một “bẫy giá trị”.
$SPY $MU