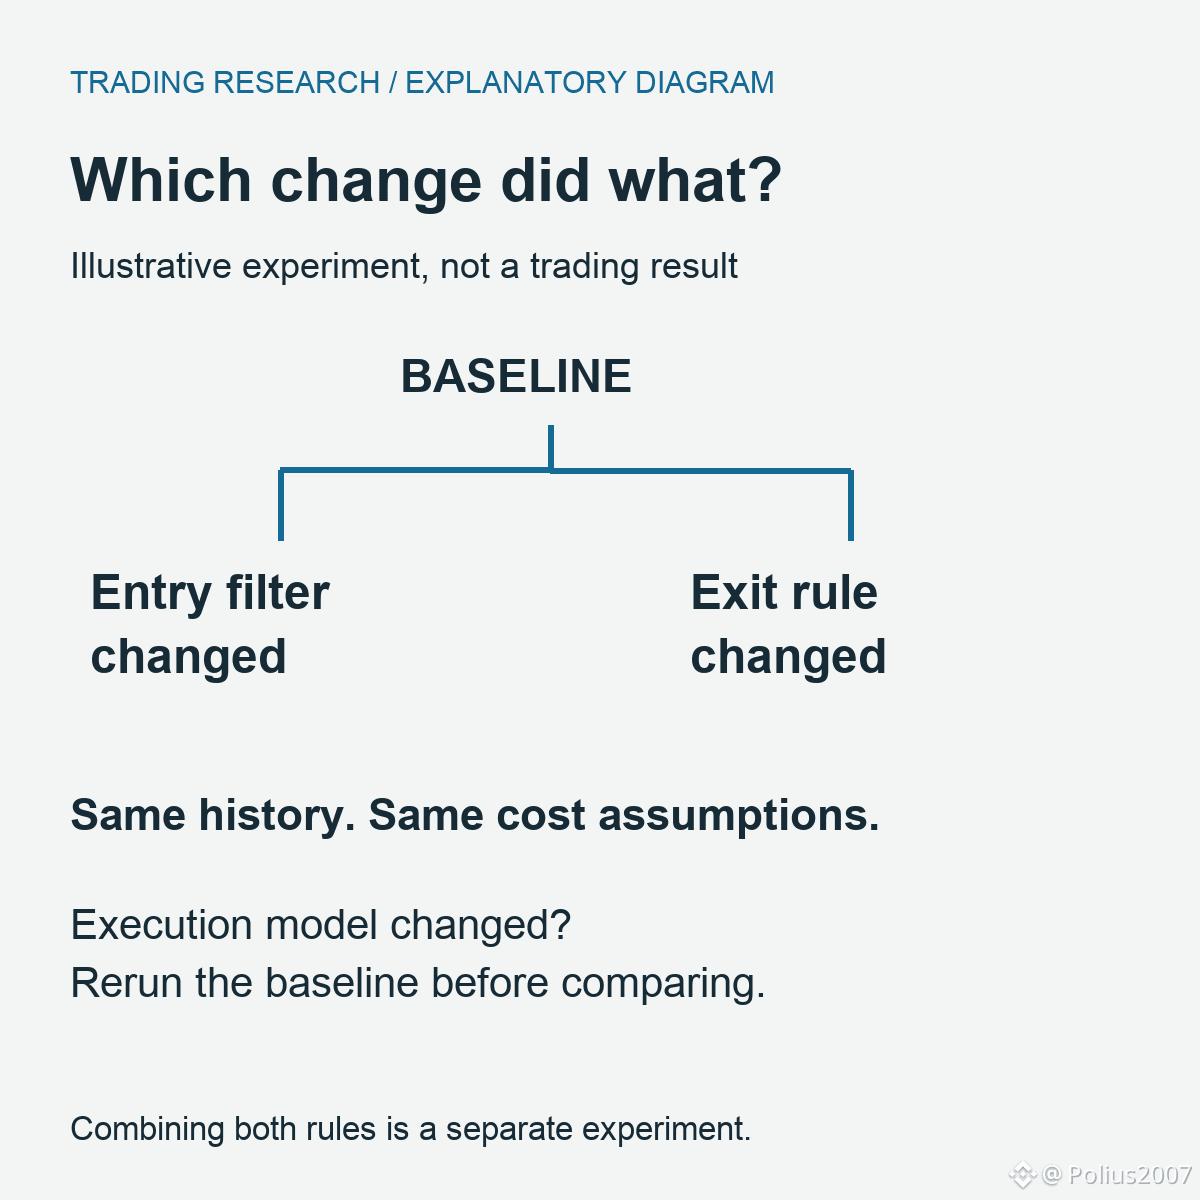
Thay đổi bộ lọc vào lệnh, rồi thay đổi quy tắc thoát lệnh. Bài backtest thứ hai trông có vẻ tốt hơn. Thay đổi nào xứng đáng được ghi công?
Đó là một trong những vấn đề tôi đang làm ở XTester Studio. Một kết quả cần phải gắn liền với phiên bản đã tạo ra nó và câu hỏi đang được kiểm tra. Nếu không, thí nghiệm tiếp theo sẽ bắt đầu với sự đoán mò.
Dưới đây là cách tôi thiết lập phép so sánh đó: giữ chiến lược ban đầu làm mốc, kiểm tra bộ lọc vào lệnh một mình, sau đó kiểm tra quy tắc thoát lệnh dựa trên chính mốc chiến lược đó. Giữ nguyên giai đoạn lịch sử và các giả định về chi phí giao dịch. Việc kết hợp cả hai thay đổi có thể là một thí nghiệm riêng.
Trong công việc này còn có một sự phức tạp ít thấy hơn: mô phỏng cũng có thể thay đổi. Một bản sửa gần đây trong Studio đã khắc phục độ trượt (slippage) cho lệnh thị trường được đặt tại các mốc phút. Nếu một bài test cũ đã sử dụng hành vi đó, hãy chạy lại mốc ban đầu trước khi so sánh với một phiên bản chiến lược mới. Kết quả khác có thể xuất phát từ mô hình thực thi.
Trước khi giữ một quy tắc mới, tôi muốn trả lời một câu hỏi: tôi đã thay đổi chiến lược, điều kiện kiểm tra, hay cả hai?