


Cuộc chiến giữa các stablecoin bắt đầu, trong khi Bitcoin vẫn đi trong biên độ
Chào mọi người, và chào mừng đến với Bản tin Thị trường Hàng tuần.
Hai tuần trước, chúng ta đã kết thúc bằng một bài test đơn giản. Fed sắp tăng lãi suất, lợi suất 10 năm ở mức 5%, và chúng ta nói hãy để lợi suất 10 năm quyết định. Nếu đợt tăng khiến lợi suất lùi lại dưới 4,96%, thì bối cảnh sẽ cải thiện nhanh chóng. Nếu lợi suất tiếp tục tăng lên, thì mọi thứ không trả tiền cho bạn để giữ nó sẽ gặp một quý đầy khó khăn.
Kịch bản cả hai nhánh đều không diễn ra. Ngày 16 tháng 9, Cục Dự trữ Liên bang (Fed) đã tăng lãi suất thêm một phần tư điểm, với 12 phiếu thuận và 0 phiếu chống, nâng biên độ mục tiêu lên 3,75-4,00%. Lợi suất 10 năm không bao giờ quay lại mức 5% theo cách thuyết phục nào, còn lợi suất 30 năm hiện ở gần 5,3%. Dù vậy, Bitcoin vẫn tăng.
Nó dao động từ khoảng 76.800 USD khi chúng tôi viết lần trước lên khoảng 87.400 USD vào thứ Hai 21/9, mức cao nhất kể từ tháng 1, và đóng cửa cả tuần ở 84.457 USD. Điều này cao hơn mức đóng cửa theo tuần của tháng Năm là 82.193 USD—tức là là mức đỉnh cao hơn đầu tiên kể từ đỉnh cao nhất vào tháng 10/2025. Trong suốt 11 tháng, mọi đợt tăng đều bị chặn dưới đỉnh trước đó. Lần này thì không. Nó cũng là lần đóng cửa theo tuần thứ hai liên tiếp vượt lên trên đường trung bình động giản đơn 50 tuần, quanh 77.700 USD, sau 45 tuần nằm dưới đường này. Chúng tôi đã gắn cờ phiên bản mũ nhanh hơn của đường đó từ hồi tháng Tám. Bản chậm hơn giờ đã theo sau và đã giữ vững.
Bitcoin đã nhả lại một chút vào thứ Hai, trượt về vùng 83.200-83.600 USD sau khi Tổng thống Trump bác đề xuất ngừng bắn 7 ngày với Iran và Brent bật trở lại trên 106 USD. Hiện Bitcoin đang giao dịch quanh 84.000 USD, còn Ether quanh 2.680 USD. Bitcoin vẫn thấp hơn khoảng 33% so với đỉnh tháng 10/2025 là 126.198 USD—mức nhỏ nhất của con số đó kể từ khi chúng tôi bắt đầu in bài.
Phiên quý khép lại vào tối nay. Quý 3 mở cửa quanh 58.500 USD, ghi nhận đáy gần 57.700 USD, và hiện tăng khoảng 42%—đủ để “nuốt” toàn bộ khoản lỗ của quý 2 trên biểu đồ ba tháng. Điều này chưa được xác nhận cho đến khi nến đóng lại.
Hai điều bên dưới giá quan trọng hơn cái nến.
Thứ nhất, ai là người chi trả cho nó. Các ETF Bitcoin giao ngay của Mỹ đã thu về 2,39 tỷ USD tuần trước—tuần tốt nhất kể từ tháng 10/2025—trong khi các nhà nắm giữ ngắn hạn chuyển khoảng 47.600 BTC tới các sàn/đầu mối giao dịch trong đợt biến động này, một trong những cú tăng đột biến lớn nhất từng ghi nhận. Đây là nhu cầu mới gặp nguồn cung cũ, gần như đúng tại mức giá mà người mua ETF trung bình bắt đầu hòa vốn.
Thứ hai, và đây là mục riêng dành cho hôm nay: Open USD đã chính thức ra mắt hôm nay. Visa, Mastercard, Stripe, Coinbase và Shopify đã đứng tên và đặt sau lưng họ là hơn 1 tỷ USD cam kết thanh khoản cho một stablecoin đô la mà gần như “tặng đi” toàn bộ thu nhập từ dự trữ cho bất kỳ ai phân phối nó. Fed vừa khiến phần thu nhập đó trở nên có giá trị hơn. Sắp tới sẽ có một khoản “biên lợi nhuận” của ai đó chi trả cho chuyện này.
Trong số này, tôi sẽ phân tích điều gì thực sự đã thúc đẩy diễn biến, cách các chất xúc tác vĩ mô đang được nén vào một “cửa sổ” tác động cao, những dòng chảy on-chain đang cho thấy hành vi của người nắm giữ ra sao, và liệu động lực mang tính cấu trúc có thể xuất hiện tiếp theo ở đâu.
Chúng ta vào thẳng vấn đề.
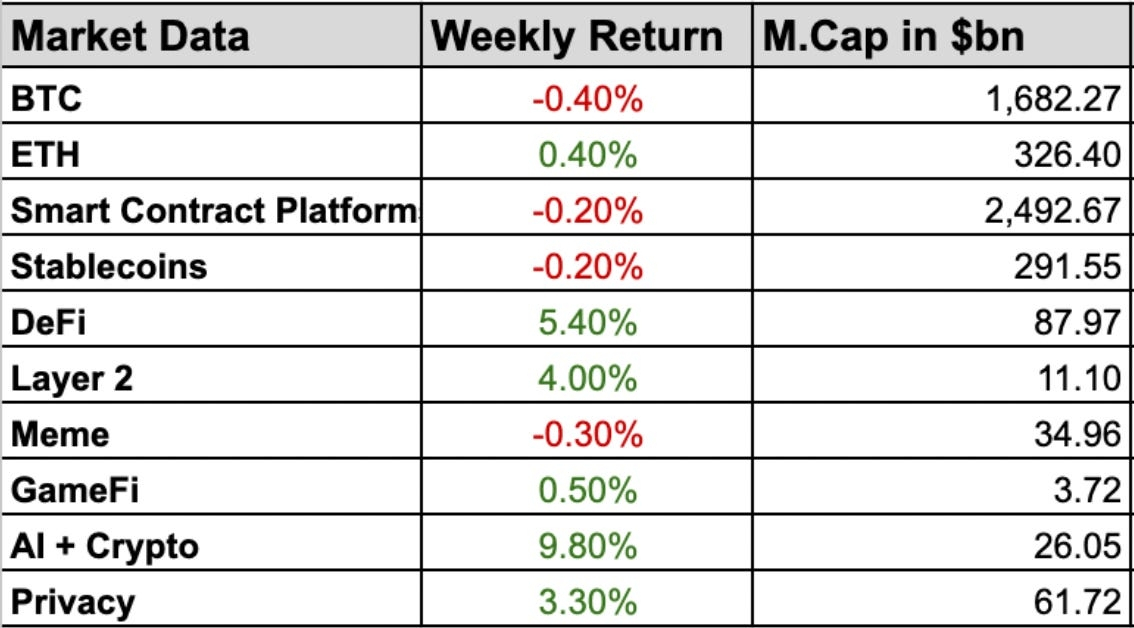
1. Hiệu suất theo ngành & các diễn biến then chốt
Open Standard đã ra mắt Open USD (OUSD) trên Ethereum, Solana, Base và Tempo, với hơn 1 tỷ USD cam kết thanh khoản từ Coinbase, Mastercard, Shopify, Stripe và Visa. Mạng lưới hiện có hơn 200 công ty. Mục 2 nói hết về phần đó.
SEC cấp “miễn trừ đổi mới” (innovation exemption) trong 5 năm, cho phép một số cổ phiếu Mỹ được token hóa giao dịch trên các hệ thống dựa trên blockchain. CFTC tiếp theo với hướng dẫn cho phép các công ty đã đăng ký đầu tư tiền của khách hàng vào các tài sản được token hóa và lưu giữ hồ sơ trên blockchain. Cả hai đều đến trong vòng 10 ngày kể từ khi CLARITY thất bại.
Sở Giao dịch Chứng khoán New York đã ký một biên bản ghi nhớ với Blockchain.com, qua đó 44 triệu tài khoản của họ sẽ có quyền truy cập cổ phiếu và ETF của Mỹ được token hóa trên sàn giao dịch dự kiến vận hành 24/7 của NYSE. Đây là thỏa thuận hợp tác, không phải một màn ra mắt. Chưa có lịch trình, không có danh sách cổ phiếu, và chưa có phê duyệt về quy định.
ARK Invest đang token hóa Quỹ ARK Venture trị giá 1,3 tỷ USD thông qua Securitize trên Ethereum. Quỹ này nắm giữ các khoản đầu tư cổ phần tư vào OpenAI, Anthropic, Stripe và Databricks. Tờ Wall Street Journal cho biết Ondo và BlackRock sẽ đưa các “Danh mục thông minh” được token hóa lên onchain.
SoFi bắt đầu thanh toán các giao dịch thẻ ghi nợ và thẻ tín dụng trên mạng lưới của Mastercard bằng stablecoin SoFiUSD của chính mình, và đang chuyển toàn bộ chương trình thẻ của mình sang đó—được kỳ vọng vượt 25 tỷ USD mỗi năm. Các cửa hàng bán lẻ không chạm vào token. Họ chỉ được trả tiền vào cuối tuần.
IBM kết nối với sổ cái blockchain của Swift, để các ngân hàng có thể gửi các chỉ dẫn tiền gửi được token hóa qua các thông điệp ISO 20022 mà họ đã dùng sẵn. Mười bảy tổ chức tham gia chương trình thí điểm. Sáu ngân hàng lớn nhất của Canada đang tìm cách token hóa các khoản tiền gửi đô la Canada cho thanh toán liên ngân hàng.
Cục Dự trữ Liên bang Mỹ (Fed) đã đề xuất các quy tắc về dự trữ và vốn đối với các tổ chức phát hành stablecoin theo Đạo luật GENIUS, có hiệu lực vào tháng 1/2027. Token phải được bảo đảm hoàn toàn bằng tín phiếu Kho bạc kỳ hạn ngắn hoặc các tài sản thanh khoản tương tự. Đề xuất này vấp phải một cảnh báo từ bên trong Hội đồng rằng tiêu chuẩn chống rửa tiền của họ có thể quá yếu.
Binance đã đầu tư 100 triệu USD vào Circle để đẩy USDC vào các thị trường mới nổi. Riêng một tin khác, Bloomberg cho biết Bộ Tư pháp Mỹ đang điều tra liệu Binance có vi phạm lệnh trừng phạt của Iran hay không. Đây là một cuộc điều tra, không phải là cáo buộc.
Financial Times tiết lộ rằng Saudi Arabia đã rút khỏi mBridge—dự án do Trung Quốc dẫn đầu nhằm thanh toán xuyên biên giới bằng tiền kỹ thuật số ngân hàng trung ương. Việc rút lui diễn ra vào tháng 5/2025. Chỉ có phần công bố là mới.
Bitget xác nhận các đợt chuyển khoản trái phép từ một số ví nóng của họ, ảnh hưởng khoảng 351,6 triệu USD, và đã tạm dừng rút tiền. Sàn đã chỉ ra tin tặc Triều Tiên. Hãy coi sự quy kết đó là tạm thời cho đến khi có bản điều tra hậu vụ đầy đủ.
JPMorgan cho rằng chi phí sản xuất trung bình của Bitcoin vào khoảng 85.000 USD. Giá đã nằm dưới mức đó 280 ngày—lâu hơn giai đoạn 224 ngày trong năm 2018—trước khi tăng trở lại ngắn trong tuần trước. Tỷ lệ băm (hash rate) giảm khoảng 19% so với đỉnh tháng 10 và độ khó giảm khoảng 15%.
Riot Platforms đã trả trước một khoản vay trị giá 200 triệu USD được bảo đảm bằng Bitcoin, đồng thời đẩy mạnh hơn vào các trung tâm dữ liệu AI, bao gồm một thương vụ 9 tỷ USD với Anthropic theo thông tin được báo cáo. Các thợ đào đang trở thành chủ nhà.
Strategy đã mua Bitcoin lần đầu sau ba tuần: 75,7 triệu USD với giá bình quân 79.670 USD, tương đương khoảng 950 BTC. Công ty cũng muốn trả cổ tức hằng ngày cho bốn cổ phiếu ưu đãi, tùy thuộc vào việc cổ đông bỏ phiếu vào ngày 28/10. Cổ phiếu đã bật hơn 27% vào thứ Hai 21/9.
BitMine bổ sung 12.500 ETH và hiện nắm giữ 5.983.940 ETH—khoảng 4,9% lượng cung theo số liệu tự công bố của họ. Cứ khoảng 13,6 lần ETH được xếp hàng để vào staking thì chỉ có một lần để rút ra.
Coinbase ra mắt các khoản vay Bitcoin lãi suất cố định thông qua Morpho. Lãi suất được cố định và ngày hoàn trả cũng cố định, nghĩa là tài sản thế chấp có thể bị thanh lý khi đến hạn ngay cả khi giá không hề giảm. Vậy người đi vay hiện phải gánh chịu hai rủi ro: rủi ro về giá và rủi ro về lịch.
Coinbase cho biết Grok của xAI là ứng dụng khách hàng (client) hàng đầu cho hoạt động giao dịch “agentic”—tức là các hệ thống AI tự giao dịch. Họ cũng giúp Microsoft tháo gỡ EvilTokens, một mạng lưới tội phạm mạng do AI điều khiển. CFTC tổ chức phiên hội thảo tròn đầu tiên về AI và tài chính agentic vào ngày 28/10.
Vitalik Buterin đã đăng một bài luận cho rằng sau nâng cấp Hegota vào năm 2027, Ethereum sẽ chuyển sang kiểm tra các chứng minh toán học thay vì chạy lại từng giao dịch. Glamsterdam, dự kiến vào quý 4, sẽ đến trước. Solana bắt đầu thử nghiệm Alpenglow, nhắm đến việc cắt giảm thời gian hoàn tất (finality) từ khoảng 12,8 giây xuống khoảng 150 mili giây. Chỉ là testnet, ít nhất là lúc này.
CME sẽ ra mắt hợp đồng tương lai Bitcoin Cash và Uniswap vào ngày 19/10, trong khi cuộc chiến pháp lý của họ với CFTC liên quan đến hợp đồng vĩnh viễn bán lẻ vẫn tiếp diễn.
Hong Kong dự định thí điểm việc token hóa các Tín phiếu Quỹ Trao đổi (Exchange Fund Bills) trước cuối năm 2026. Kịch bản cơ sở của Citi đặt tài sản tài chính được token hóa ở mức 5,5 nghìn tỷ USD vào năm 2030. Đây là dự báo, không phải là một thực tế.
AMD lần đầu tiên đóng cửa vượt ngưỡng định giá 1 nghìn tỷ USD sau khi tăng gần 10% trong một phiên, khi “Muse” của Meta vượt lên Top App Store. Nasdaq 100 tuần trước tăng khoảng 2,1% so với 0,6% của S&P 500.
Tổng thống Trump và Tổng thống Tập Cận Bình đã gia hạn thỏa thuận thương mại thêm hai tháng đến ngày 10/1/2027, với việc giảm thuế đối với khoảng 30 tỷ USD hàng hóa mỗi bên. Không có gì về quặng đất hiếm hay chip tiên tiến.
Ngân hàng Trung ương Nhật Bản nâng lãi suất chính sách lên 1,25% hiệu lực từ ngày 24/9, sau ECB trước đó trong tháng. Giờ đã có ba ngân hàng trung ương lớn thắt chặt trong vòng ba tuần.
2. Open USD: Float tăng lên cho phiên đấu giá
Việc ra mắt quan trọng nhất của quý này không phải là một chuỗi mới hay token mới. Đó là một đồng đô la.
Open USD (OUSD) hôm nay đã chính thức ra mắt trên Ethereum, Solana, Base và Tempo. Nó được phát hành thông qua Bridge—công ty hạ tầng stablecoin mà Stripe đã mua với giá 1,1 tỷ USD—và được vận hành bởi một công ty riêng có tên Open Standard. Năm đối tác sáng lập, gồm Coinbase, Mastercard, Shopify, Stripe và Visa, đã cam kết hơn 1 tỷ USD thanh khoản và nhận cổ phần với tỉ lệ bằng nhau. BlackRock, BNY và Lead Bank phụ trách dự trữ, kèm các bản xác nhận hằng tháng được hứa hẹn. Kraken và Uniswap là các sàn/gian giao dịch ngay từ ngày đầu, và Coinbase bắt đầu hỗ trợ từ ngày mai.
Để hiểu vì sao điều này quan trọng, hãy bắt đầu từ cách một stablecoin kiếm tiền
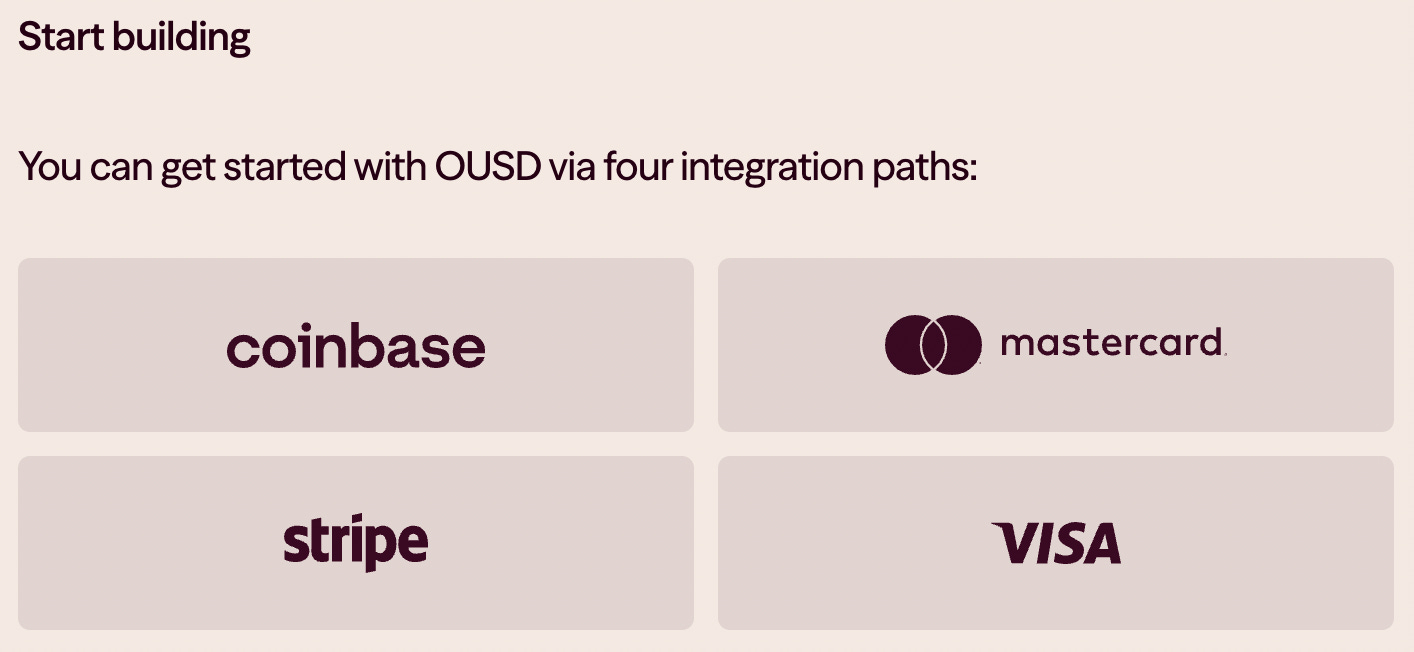
Một stablecoin kiếm tiền như thế nào
Bạn đưa cho tổ chức phát hành 1 đô la và nhận lại 1 token. Tổ chức phát hành đưa đồng đô la đó vào tín phiếu Kho bạc và giữ lấy phần lãi. Bạn không nhận được gì. Phần lãi đó được gọi là float, và nó chính là toàn bộ hoạt động kinh doanh.
Với Fed ở mức 3,75-4,00%, cứ mỗi 1 tỷ USD stablecoin sẽ mang về cho tổ chức phát hành của nó khoảng 38-40 triệu USD mỗi năm.
Báo cáo từ ngày ra mắt đưa định giá thị trường vượt 300 tỷ USD: USDT của Tether khoảng 143 tỷ USD và USDC của Circle khoảng 74 tỷ USD. Với lãi suất hiện tại, riêng dự trữ của USDC cũng đã tạo ra gần 3 tỷ USD mỗi năm.
Đợt tăng 1 phần tư điểm hai tuần trước đã bổ sung thêm khoảng 750 triệu USD mỗi năm cho thu nhập dự trữ của ngành. Warsh không có ý định làm các nhà phát hành stablecoin giàu hơn. Ông ấy đã làm được điều đó.
Cho đến hôm nay, có hai câu trả lời về việc ai giữ tiền đó. Tether giữ phần lớn. Circle chia sẻ một phần đáng kể với các nền tảng phân phối USDC—đặc biệt là Coinbase—và giữ phần còn lại.
Câu trả lời thứ ba là Open USD. Tổ chức phát hành hầu như không giữ lại phần nào
Open Standard thực sự đã thay đổi điều gì
Hầu như toàn bộ thu nhập từ dự trữ sẽ chảy vào các công ty đưa OUSD ra lưu thông, theo tỷ lệ với nguồn cung mà họ đóng góp.
Việc đúc và hoàn trả là miễn phí, từng 1:1 ở mọi quy mô. Đối với một doanh nghiệp chuyển lượng tiền lớn giữa tiền ngân hàng và tiền token, khoản phí đó là một chi phí thực sự.
Phần lớn vốn cổ phần của công ty sẽ được phát cho các bên trong bốn đến năm năm tới, cả người sáng lập lẫn người không phải sáng lập, dựa trên việc mỗi người tạo ra bao nhiêu nguồn cung và bao nhiêu khối lượng giao dịch. Đếm số token được chuyển đi, không chỉ là việc “đỗ” chúng.
Nhóm sáng lập dự kiến sẽ phát triển lên 10 đến 12 công ty, với một ban điều hành được rút ra từ nhóm đó. Open Standard rất muốn nhấn mạnh rằng đây là một công ty có chủ sở hữu và đội ngũ quản lý, chứ không phải một ủy ban gồm 200 người.
Nói một cách đơn giản, stablecoin đã được biến thành một mô hình hợp tác xã. Các công ty phân phối nó sẽ sở hữu nó và thu lấy phần thu nhập của nó.
Nếu nghe quen thì nên. Nó tương tự cách Visa và Mastercard bắt đầu: như những mạng lưới do các ngân hàng phát hành thẻ sở hữu, từ rất lâu trước khi bất kỳ bên nào lên sàn đại chúng. Hai trong năm người sáng lập đang dựng lại câu chuyện nguồn gốc của chính họ trên một blockchain.
Còn một tiếng vọng khác nữa. Bảy năm trước, một nhóm do Facebook dẫn dắt đã cố gắng khởi động một loại tiền kỹ thuật số tư nhân tên là Libra. Visa, Mastercard và Stripe nằm trong số những cái tên đầu tiên trong danh sách thành viên và cũng là những cái tên đầu tiên rút lui khi cơ quan quản lý phản ứng lại. Coinbase và Shopify cũng là thành viên. Cả năm đều quay trở lại. Điểm khác là lần này một luật liên bang nói rõ stablecoin phải như thế nào.
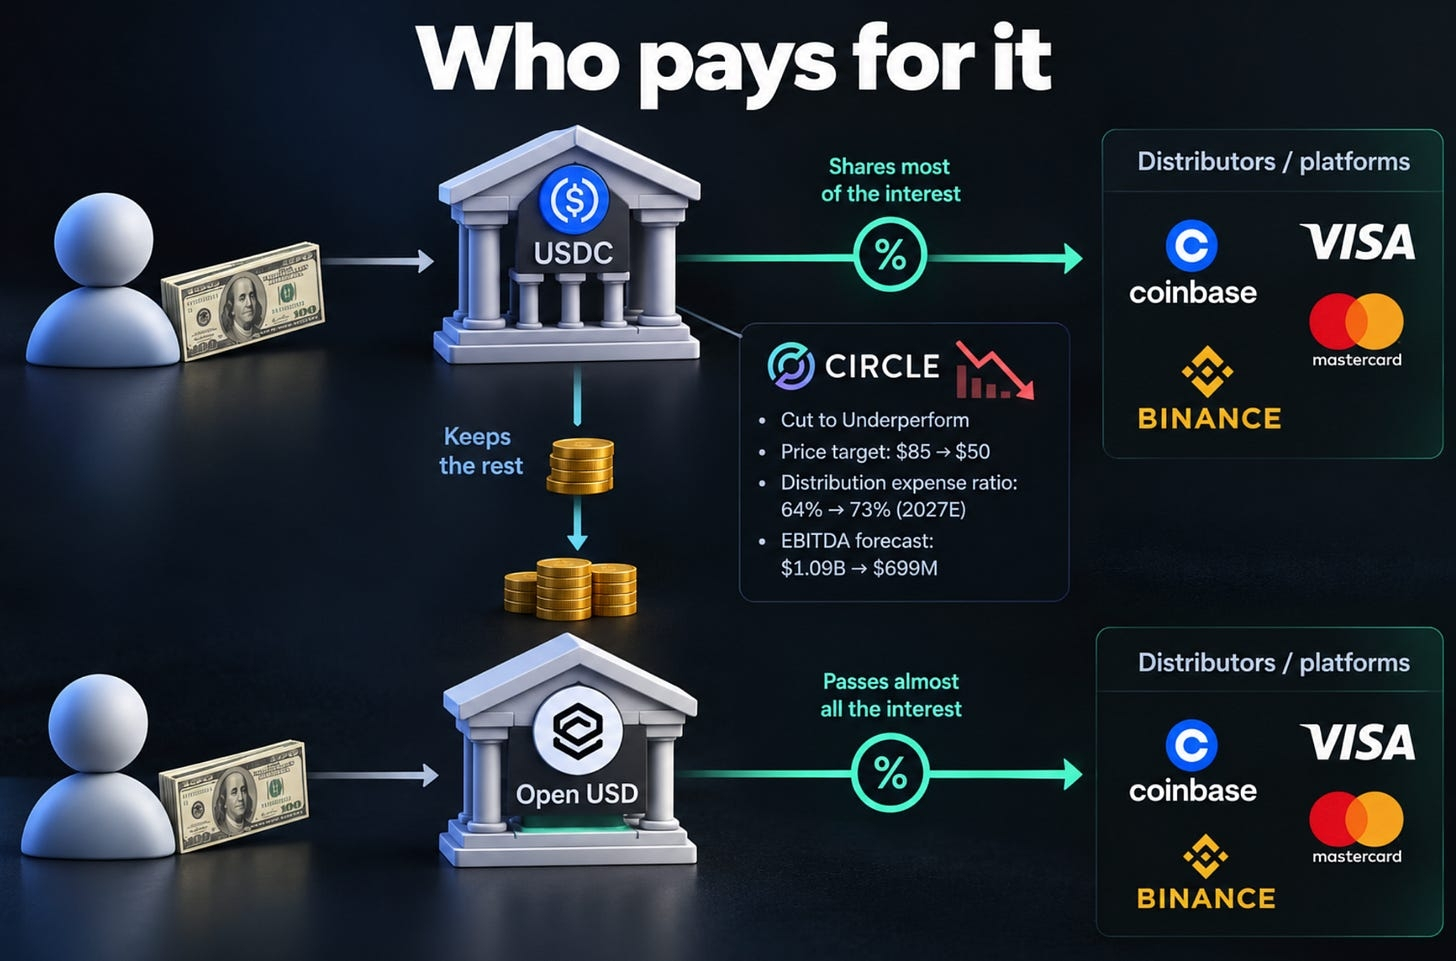
Ai trả tiền cho nó
Circle, trước.
Mizuho đã thấy điều này trước vào tháng 7. Họ hạ xếp hạng Circle xuống Underperform, giảm mục tiêu giá từ 85 USD xuống 50 USD, nâng ước tính tỷ lệ phân phối và chi phí giao dịch cho Circle năm 2027 từ 64% lên 73%, và cắt dự báo EBITDA đã điều chỉnh từ 1,09 tỷ USD xuống 699 triệu USD.
Lập luận đó đáng để nêu rõ. Circle không cần mất đi dù chỉ một đô la USDC nào để điều này làm đau. Các nhà phân phối của họ chỉ cần có một phương án thay thế đủ thuyết phục. Mỗi đối tác đang đàm phán lại tỷ lệ chia sẻ doanh thu USDC bây giờ đều có một con số để chỉ vào, và con số đó là “hầu như toàn bộ”.
Coinbase, Visa và Mastercard vẫn là các đối tác USDC quan trọng. Việc hậu thuẫn OUSD không có nghĩa là bỏ USDC. Nó có nghĩa là họ giờ ngồi ở cả hai phía của bàn.
Việc Binance bỏ 100 triệu USD vào Circle trong cùng khoảng thời gian hai tuần, để thúc đẩy USDC ở các thị trường mới nổi, có vẻ giống như Circle đang “khóa” kênh phân phối ở khu vực mà các nhà sáng lập OUSD yếu nhất.
Sau đó, chậm hơn là các ngân hàng. Đạo luật GENIUS đã ngăn một tổ chức phát hành trả lãi cho những người nắm giữ token của họ. OUSD không trả lãi cho người nắm giữ. Nó trả cho bên phân phối. Bên phân phối sẽ làm gì với khoản thu nhập đó—tự giữ, dùng để giảm phí cho người bán, hay chuyển một phần cho khách hàng như phần thưởng—chính là câu hỏi mà các cuộc đàm phán CLARITY cố gắng chốt. Cách diễn đạt đó đã bị “kẹt” cùng với dự luật cách đây hai tuần. Open USD đã lao thẳng vào khoảng trống
Những lưu ý
1 tỷ USD là cam kết phải được giải ngân trong các tháng tới, không phải là số dư. So với quy mô thị trường 300 tỷ USD, nó vào khoảng một phần ba của 1%.
Các nhà hậu thuẫn của Tempo nói về 1 tỷ USD OUSD trên chuỗi đó trong vài tháng, hơn 10 tỷ USD vào năm 2027 và có thể hơn 100 tỷ USD sau đó. Đó là kỳ vọng của riêng một chuỗi, không phải những con số ai đó bắt buộc phải đạt.
Một stablecoin hữu ích vì nó có tính thanh khoản, và nó có thanh khoản vì nó được sử dụng. USDT đang nắm giữ trong giao dịch và các thị trường mới nổi không liên quan đến ai thu phần lãi. OUSD không nhắm thực sự vào đó. Mục tiêu của nó là thanh toán bằng thẻ, ngoại hối, thanh toán xuyên biên giới và cho vay—nơi mà các nhà sáng lập của nó đã sở hữu khách hàng.
Chỉ khi triển khai ở quy mô lớn thì việc “cho đi phần float” mới hiệu quả. Một tổ chức phát hành giữ lại một phần lợi suất cần một nguồn cung rất lớn để bù đắp chi phí, và nếu lãi suất từng giảm thì cái bánh sẽ thu nhỏ cho tất cả mọi người cùng lúc.
Người nắm giữ theo mặc định vẫn không nhận được gì. Đây là sự chuyển dịch từ nhà phát hành sang bên phân phối. Liệu bất cứ phần nào trong đó có đến được đúng người đang thực sự nắm giữ token hay không còn tùy vào việc các nhà phân phối đó cạnh tranh với nhau đến mức nào.
Vì sao nó vượt ra ngoài crypto
Mỗi 1 USD stablecoin đều là một người mua tín phiếu Kho bạc. Kể từ tháng 8, chúng tôi đã viết về một Kho bạc không tìm được đủ người mua ở kỳ hạn dài, và về các “hyperscaler” vay mượn ngay trong cùng đoạn đường cong đó. Một mạng stablecoin do hai “đại gia” thẻ lớn nhất sở hữu thì không làm gì nhiều cho kỳ hạn 30 năm. Dự trữ nằm trong tín phiếu, không phải trái phiếu. Nhưng nó lại tạo cho Washington một người mua ngày càng lớn ở đầu đường cong ngắn hạn—không phải mặc cả về giá—khiến việc dựa vào vay mượn kỳ hạn ngắn trở nên dễ hơn. Đó là bối cảnh cho các báo cáo rằng chính quyền đang tìm cách đẩy stablecoin đô la ra nước ngoài.
Nhận định của chúng tôi: cuộc đua stablecoin đã ngừng xoay quanh việc ai có đồng đô la được tin cậy nhất và chuyển thành một cuộc chiến đấu thầu về kênh phân phối. Điều này tốt cho các nhà bán lẻ và nền tảng, khiến biên lợi nhuận của Circle không mấy dễ chịu, và là một vấn đề chậm đối với tiền gửi ngân hàng. Với Bitcoin thì không đổi gì trong tuần này—cũng là quan điểm chúng tôi đưa ra về Hàn Quốc và các hợp đồng vĩnh viễn: hạ tầng có thể lan rộng mà tài sản không cần di chuyển. Những nơi cảm nhận rõ điều đó là các chuỗi mang lượng cung.
3. Bối cảnh vĩ mô
1. PCE: Con số “tốt” có dấu sao
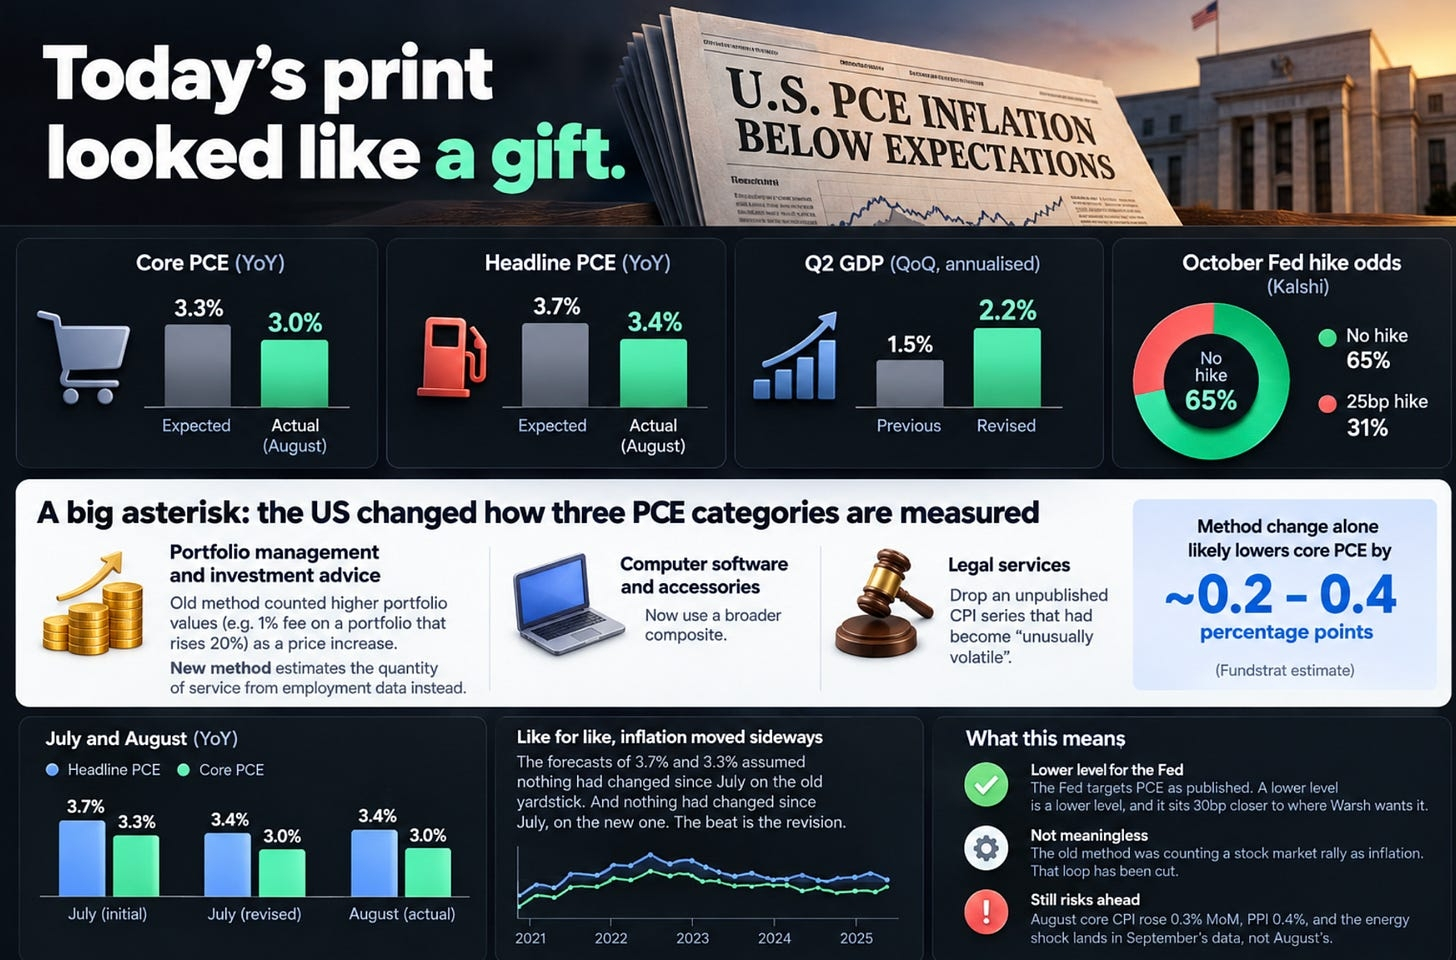
Bản tin hôm nay trông như một món quà.
PCE lõi tháng 8: 3,0% trong 12 tháng, so với mức kỳ vọng 3,3%.
PCE toàn phần (headline): 3,4%, so với mức kỳ vọng 3,7%.
GDP quý 2 được điều chỉnh tăng lên 2,2% từ 1,5%.
Kalshi hiện định giá xác suất 65% là không tăng ở cuộc họp tháng 10 và 31% cho lần tăng thêm 25bp. Thứ Hai thị trường nghiêng theo hướng còn lại, khoảng 56% cho việc tăng lãi suất.
Giờ mới đến dấu sao. Bắt đầu từ bản phát hành này, Mỹ đã thay đổi cách đo ba nhóm PCE và điều chỉnh dữ liệu ngược lại về tận năm 2021.
Quản lý danh mục và tư vấn đầu tư. Đây là phần lớn nhất. Nếu một cố vấn tính phí 1% tài sản và danh mục tăng 20%, thì phí tính bằng USD tăng 20% dù cố vấn không hề tăng lãi suất. Phương pháp cũ đã tính một phần đó như thể là tăng giá. Phương pháp mới ước tính số lượng dịch vụ dựa trên dữ liệu việc làm thay vì vậy.
Phần mềm máy tính và phụ kiện hiện nay sử dụng một cấu phần/bộ ghép thống kê tổng hợp rộng hơn.
Dịch vụ pháp lý giảm một chuỗi CPI chưa công bố đã trở nên “biến động bất thường”.
Các ước tính về riêng việc thay đổi phương pháp đã “tước” khỏi PCE lõi bắt đầu từ khoảng 20 điểm cơ bản. Fundstrat trước đó lập luận là 0,2 đến 0,4 điểm phần trăm.
Dưới đây là phép tính quan trọng. Tháng 7 lần đầu được báo cáo ở mức 3,7% headline và 3,3% core. Đây là các con số trên bàn của Warsh tại Jackson Hole. Cả hai đều đã bị điều chỉnh giảm thêm 30 điểm cơ bản hôm nay, xuống còn 3,4% và 3,0%. Tháng 8 đạt 3,4% và 3,0%.
Vì vậy, các dự báo 3,7% và 3,3% là các dự báo cho thấy mọi thứ không thay đổi gì kể từ tháng 7 trên thước đo cũ. Và cũng không có gì thay đổi kể từ tháng 7 trên thước đo mới. Phần vượt kỳ vọng nằm ở việc hiệu chỉnh. Như nhau thì lạm phát đi ngang.
Điều đó không khiến nó trở nên vô nghĩa.
Fed nhắm tới PCE như được công bố. Mức thấp hơn là mức thấp hơn, và nó nằm cách 30bp gần hơn với điều mà Warsh muốn.
Đã có một điều kỳ lạ thật sự trong phương pháp cũ. Một đợt bùng nổ của thị trường chứng khoán lại được tính là lạm phát, rồi lạm phát đó được dùng để biện minh cho các mức lãi suất đè lên cổ phiếu. Vòng lặp đó đã bị cắt.
Nhưng thay đổi thước đo không làm xăng rẻ hơn. CPI lõi tháng 8 vẫn tăng 0,3% theo tháng, giá sản xuất tăng 0,4%, và cú sốc năng lượng mà chúng tôi mô tả hai tuần trước nằm trong dữ liệu tháng 9, chứ không phải tháng 8.
Chúng tôi không đọc toàn bộ 30 điểm cơ bản như là giảm phát. Một phần đến từ việc thay người cầm thước đo. Phản ứng đầu tiên của thị trường là lấy con số theo đúng nghĩa. Phản ứng thứ hai thường liên quan đến việc đọc phần chú thích/bổ sung.
2. Hormuz: Lộ trình không phải là việc mở lại eo biển
Lần cuối chúng ta viết, Brent đã chạm 109,80 USD và cả ba tuyến xuất khẩu của Saudi Arabia đều đang chịu áp lực. Hai điều đã thay đổi.
Saudi Arabia đã nỗ lực khôi phục công suất đường ống bị hư hại, giúp “giảm” nhất trong ba mốc đếm ngược khẩn cấp mà chúng tôi đã nêu.
Vào ngày 24/9, các nhà đàm phán Mỹ và Iran đã gặp nhau tại New York để thảo luận một thỏa thuận theo từng giai đoạn: Iran mở lại Hormuz, còn Washington dỡ bỏ lệnh phong tỏa hải quân mà họ duy trì từ tháng 7. Tehran đề nghị mở lại eo biển trong vòng bảy ngày nếu lệnh phong tỏa được dỡ bỏ, tài sản được đóng băng được giải tỏa và các hành động thù địch chấm dứt trên mọi mặt trận. Thậm chí họ còn “đỗ” yêu cầu về phí quá cảnh sang một thỏa thuận phụ. Đây là một nhượng bộ thực sự.
Brent giảm về khoảng 104-105 USD vào cuối tuần, còn WTI trượt về vùng đầu 90 USD. Rồi vào thứ Hai, Tổng thống Trump bác đề xuất 7 ngày, và Brent quay lại trên 106 USD ngay trong buổi sáng đó.
Chúng tôi sẽ thận trọng với sự lạc quan, vì ba lý do.
Đây không phải là lần đầu tiên năm 2026 mà Hormuz trông như sắp mở lại. Bản ghi nhớ Islamabad hồi tháng 6 đã hứa đúng như vậy và sụp đổ chỉ trong vài tuần.
Hai thành viên phi hành đoàn đã bị thương trong các cuộc tấn công không được quy kết trong eo biển vào ngày 21/9, ba ngày trước khi các cuộc đàm phán bắt đầu.
Cấu trúc của cuộc xung đột không thay đổi gì. Hai bên vẫn tranh cãi về việc ai là người kiểm soát nguồn nước.
Một lộ trình không phải là lệnh ngừng bắn, và lệnh ngừng bắn không phải là việc mở lại eo biển.
Với crypto, địa chính trị ít quan trọng hơn việc dầu tác động như thế nào lên phép tính của Fed. Warsh đã nêu dầu tăng là một trong những lý do để hành động. Nếu dầu thô trôi xuống qua tháng 10, một nhánh trong kịch bản “diều hâu” sẽ đi cùng. Nếu Brent giữ trên 100 USD, việc tăng lãi suất tháng 10 vẫn còn hiệu lực bất chấp PCE hôm nay nói gì. Một tiêu đề về Hormuz theo hướng nào bây giờ quan trọng với Bitcoin hơn bất kỳ một lần công bố dữ liệu đơn lẻ nào. Thứ Hai đã chứng minh điều đó.
3. Trái phiếu, Việc làm và Thỏa thuận đình chiến
Lợi suất 10 năm ở quanh 5%, sau khi giảm nhẹ xuống dưới mức cuối tuần trước do dầu hạ nhiệt. Lợi suất 30 năm gần 5,3%. Vẫn là vấn đề “phí bảo hiểm kỳ hạn” (term premium) chứ chưa phải vấn đề của Fed, và chỉ một bản tin lạm phát kém đi nhẹ kèm theo một chú thích cũng không làm thay đổi điều đó.
ADP báo cáo có thêm 90.000 việc làm khu vực tư trong tháng 9, so với dự báo 70.000 đến 73.000 và mức điều chỉnh 36.000 trong tháng 8. Giáo dục và y tế thêm 55.000, giải trí và dịch vụ lưu trú 22.000, trong khi hoạt động tài chính mất 16.000. Mức lương cơ bản tăng 3,2% mỗi năm. Báo cáo chính thức sẽ rơi vào thứ Sáu. Sau mức 162.000 của tháng 8 so với đồng thuận gần 56.000, không ai nên tin vào dự báo chỉ bằng “niềm tin”.
Ghép các mảnh lại với nhau thì Fed có một con số lạm phát thấp hơn, một con số tăng trưởng mạnh hơn và thị trường lao động không hề nứt gãy. Đây là lập luận để kiên nhẫn vào tháng 10, chứ không phải để cắt giảm.
Tổng thống Trump và Tổng thống Tập Cận Bình đã gia hạn thỏa thuận thương mại đến 10/1/2027, với việc giảm thuế đối với khoảng 30 tỷ USD hàng hóa mỗi bên, cam kết của phía Trung Quốc mua ít nhất 10 triệu tấn than Mỹ trong mỗi năm 2027 và 2028, và thành lập nhóm công tác về AI. Không có gì về quặng đất hiếm, không có gì về chip tiên tiến, và gói vũ khí Đài Loan trị giá 14 tỷ USD vẫn đang được xem xét. Phán quyết của thị trường là “ít nhất cũng không tệ hơn”, và trong bối cảnh này, như vậy là đủ.
Động thái của Ngân hàng Trung ương Nhật Bản lên 1,25% đưa lãi suất chính sách lên mức cao nhất kể từ năm 1995. Khi ECB và Fed cũng thắt chặt thêm trong tháng này, nguồn vốn yên nuôi các hoạt động rủi ro trong nhiều năm đang trở nên đắt đỏ hơn—đồng thời với việc đồng đô la.
Một mốc cần để ý: chương trình mua lại (buyback) của Kho bạc đã được mở rộng vẫn đang được lên kế hoạch kết thúc vào ngày 4/11—ngày sau cuộc bầu cử giữa nhiệm kỳ, và một tuần sau quyết định tiếp theo của Fed.
4. Góc nhìn ETF
Người mua “biên” quay trở lại nhưng suy giảm rất nhanh. Các ETF Bitcoin đã thu vào 2,39B USD tuần trước—tuần mạnh nhất kể từ tháng 10/2025—với riêng thứ Hai mang về 999M USD, dẫn đầu bởi IBIT của BlackRock. Nhưng tốc độ đã xấu đi rõ rệt:
999M → 715M → 347M → 195M → 134M từ thứ Hai đến thứ Sáu. Việc mua giảm 87% trong cả tuần, và Bitcoin cũng theo cùng mô hình, đạt đỉnh vào thứ Hai rồi trôi xuống thấp hơn dù tiền vẫn tiếp tục đổ vào
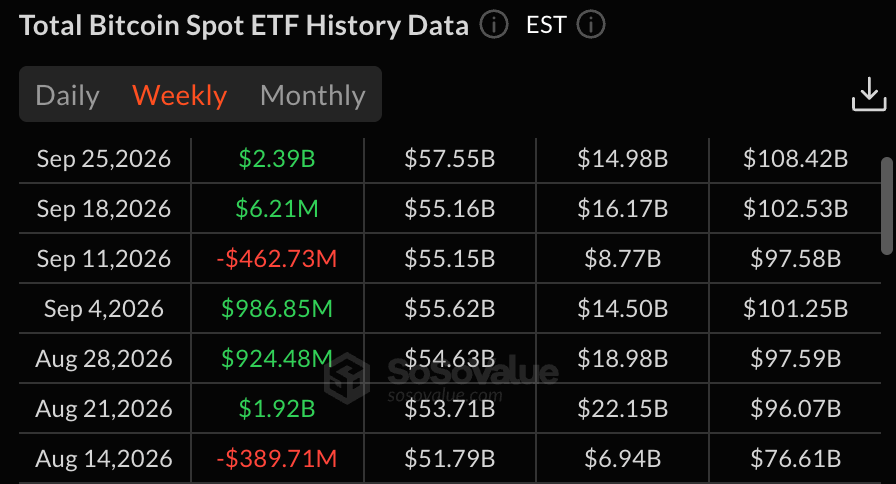
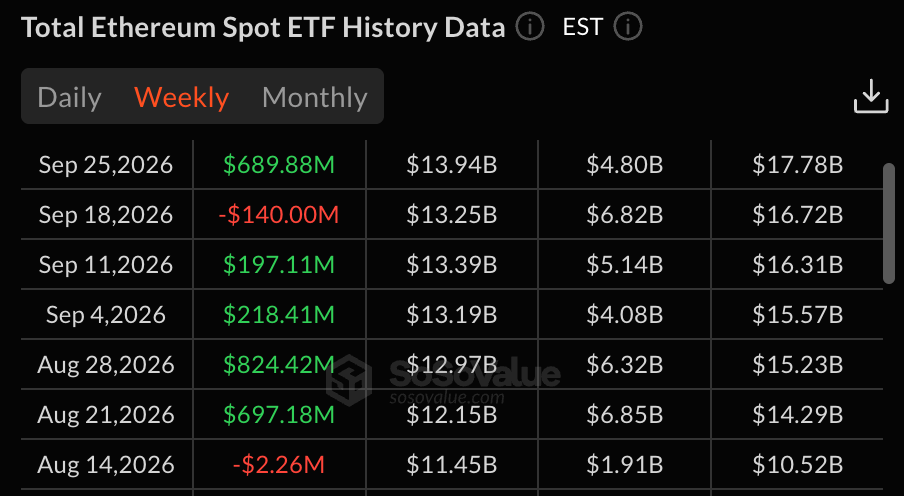
Nhu cầu ETF đã quay lại dương, nhưng 82K là mức quan trọng. Tính đến 13/7, ETF Bitcoin đang âm 5,69B USD cho năm 2026; kể từ đó khoảng 6B USD đã chảy ngược lại. ETF giao ngay hiện nắm khoảng 1,27M BTC—gần 6% tổng số Bitcoin từng được khai thác. Các nhà phân tích ước tính nhà đầu tư ETF trung bình đã tham gia quanh 82K, và điều này cũng trùng với đỉnh của tháng Năm—khiến mức này vừa là mốc kỹ thuật, vừa là điểm hòa vốn tiềm năng mang tính tổ chức.
Hoạt động mua đang hấp thụ các đợt chốt lời lợi nhuận thực. CryptoQuant cho thấy các nhà nắm giữ ngắn hạn gửi khoảng 47.600 BTC (hơn 4B USD) tới sàn khi Bitcoin tiến gần 88K—phù hợp với việc nhà đầu tư đang chốt lời. SOPR của Glassnode vẫn trên 1, cho thấy coin vẫn đang được bán với lãi nhưng không đủ để áp đảo thị trường. Trong khi đó, 1,06B USD bị thanh lý hôm thứ Hai (bao gồm 844M USD vị thế short) đã tạo ra lực mua cưỡng bức, nhưng lần này nhu cầu ETF tự nguyện còn lớn hơn gần ba lần. Các ví nắm giữ 100–1.000 BTC cũng đã tích lũy thêm 113.950 BTC kể từ giữa tháng Bảy.
Mặc dù dòng tiền vào ETF lớn bất thường trong lịch sử thường xuất hiện gần các đỉnh cục bộ, trong khi hiện tại, open interest của Bitcoin đang cao hơn so với khoảng 92% số ngày trong ba tháng qua. Nói cách khác, đợt tăng vừa có nhu cầu giao ngay thật, vừa có đòn bẩy đứng sau. ETF Ether chỉ riêng thứ Hai đã cộng thêm 270M USD, vậy câu hỏi tiếp theo là liệu nhu cầu đó có mở rộng ra ngoài Bitcoin hay không
5. Tuần tới
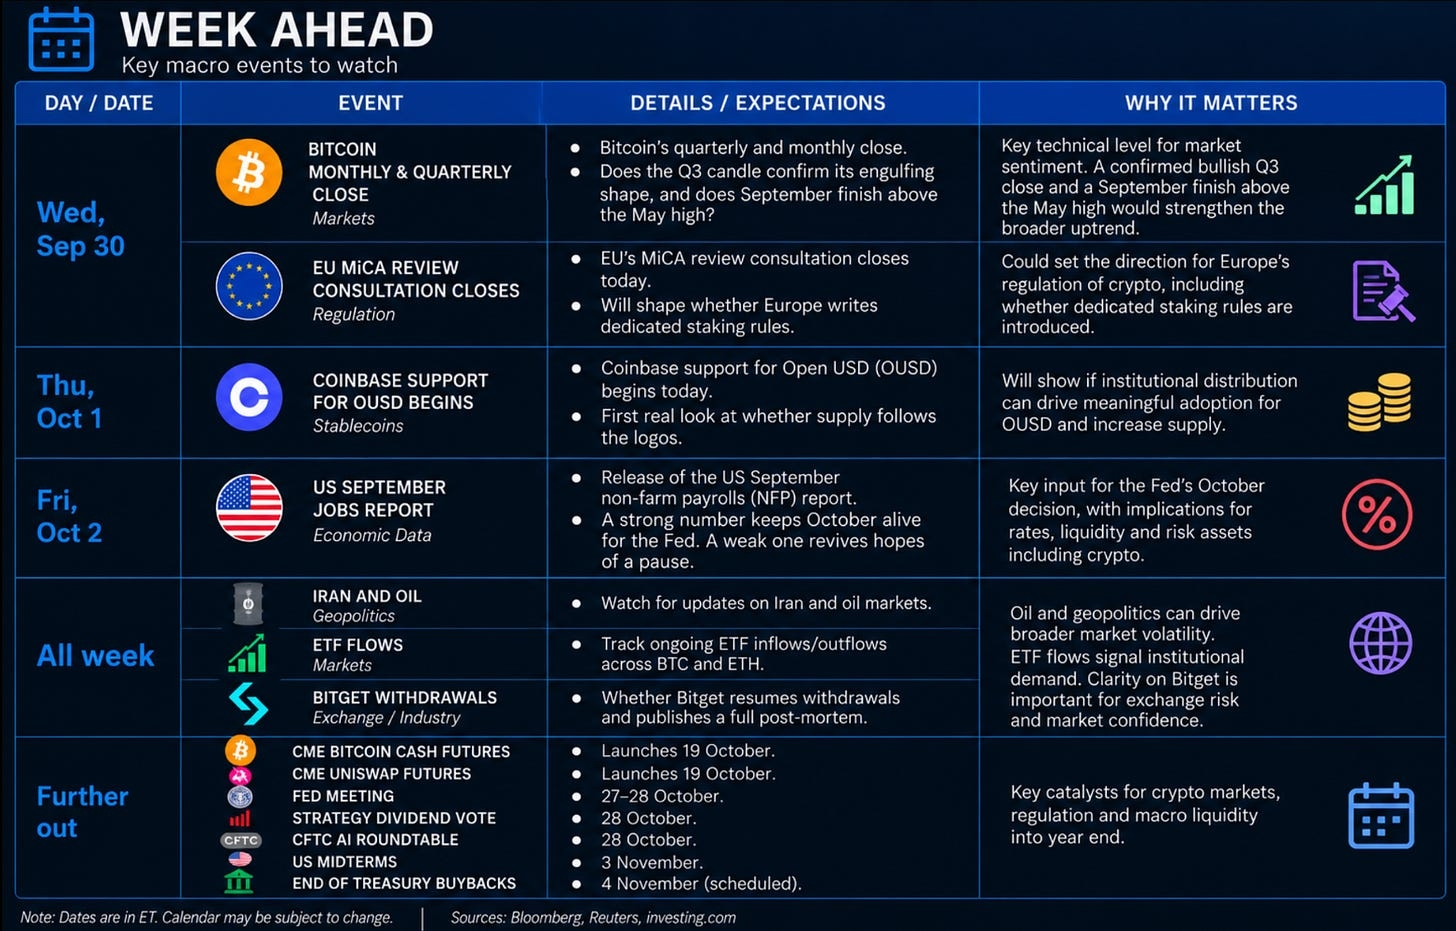
Lịch dữ liệu khá nhạt so với chuẩn gần đây, còn lịch sự kiện được chú ý lại không. Dầu sẽ quyết định tháng 10, và dầu đang được quyết định trong một phòng thương lượng.
6. Kết luận
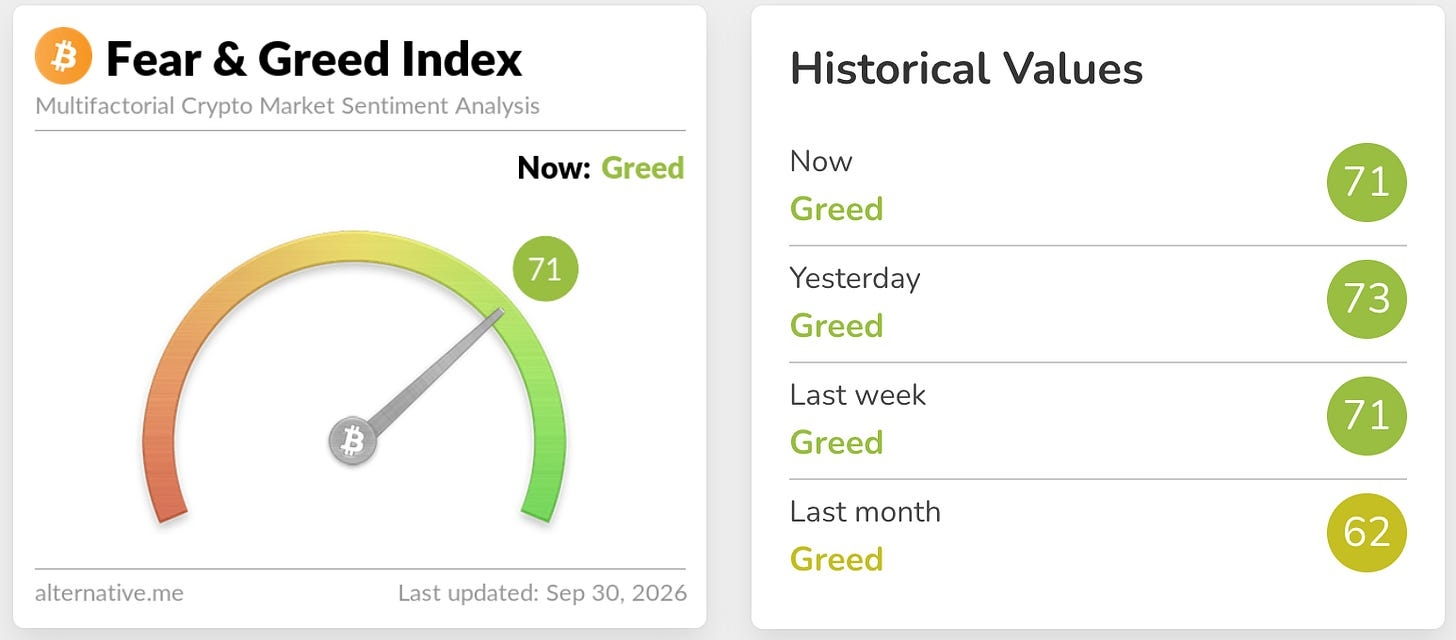
Chỉ số Crypto Fear & Greed đọc 78 vào thứ Hai, tương ứng với mức mà họ gắn nhãn là Extreme Greed (cực kỳ tham lam), tăng từ 69 lần cuối chúng tôi viết. Một tháng rưỡi trước đó, nó ở trạng thái Fear (sợ hãi).
Dữ liệu trên bàn của Wintermute cộng thêm một con số cho cảm giác đó: độ rộng altcoin đang bị kéo căng tới mức đã được theo dõi đi kèm các tuần phẳng đến tiêu cực trong hơn 80% thời gian, dù ở đầu chu kỳ thì ngoại lệ lại xảy ra thường xuyên hơn.
Cách diễn đạt trung thực về vị trí của chúng ta. Bitcoin đã làm điều mà nó không làm được trong ba lần kể từ tháng 8. Nó vượt qua 82.000 USD, đóng cửa một tuần cao hơn đỉnh tháng Năm, và làm điều đó trong bối cảnh Fed tăng lãi suất và lợi suất 10 năm ở mức 5%. Điều này hoặc là khởi đầu của một “chế độ” khác, hoặc là áp lực vĩ mô đến muộn. Một tuần bằng chứng không thể phân biệt hai khả năng đó.
Nó cũng chưa phá vỡ bức tường cung mà chúng tôi đã mô tả từ tháng Tám. Nó vượt lên trên đỉnh bức tường đó tới 87.400 USD, gặp hơn 4 tỷ đồng coin chuẩn bị lên các sàn giao dịch, và đóng cửa ở giữa tại 84.457. Bitcoin ở trong bức tường, không phải đi xuyên qua nó.
Những mức giờ đây quyết định nó:
Vùng kiểm định lại 82.000-84.000 USD. Nó từng là trần của tháng Năm và là “giá thành” trung bình của người mua ETF. Giờ nó phải đóng vai trò như một sàn, và có thể sẽ được kiểm tra nhiều hơn một lần.
Khoảng 74.900 USD là đường cấu trúc—mức đáy dao động theo tuần gần đây nhất. Những độc giả thường xuyên sẽ nhận ra nó. Đây là nơi Bitcoin chạm đáy vào ngày Thượng viện bác dự luật CLARITY. Dải hỗ trợ của thị trường bò theo tuần, vào khoảng 70.600-74.500 USD, nằm ngay phía dưới. Một phiên đóng cửa theo tuần dứt khoát bên dưới vùng đó nói rằng đợt đảo chiều đang thất bại.
Khoảng 85.000 USD là ước tính chi phí khai thác một bitcoin của JPMorgan. Giữ trên mức đó thì người bán bắt buộc ổn định nhất trong thị trường sẽ được giải tỏa.
Khoảng 89.500-90.000 USD là “trần” phía trên.
Thứ tự xác nhận là: bứt phá, giữ vững, tiếp diễn. Bitcoin đã làm được phần đầu. Phần thứ hai bắt đầu ngay bây giờ.
Tháng 8, câu chuyện “bull case” là câu chuyện về tài khóa. Hai tuần trước, chúng tôi thấy nó hẹp hơn. Hôm nay nó có một nhánh thứ hai mà lúc đó chưa có: dòng tiền thật xuất hiện vào vài ngày sau một đợt tăng lãi suất, với lợi suất 10 năm ở mức 5%, và tiếp tục xuất hiện liên tục trong năm phiên. Trong bối cảnh đó là một số liệu lạm phát trông có vẻ “đỡ” hơn nhờ thay đổi cách đo, dầu quay lại trên 106 USD và một tin xấu từ 110, dòng tiền vào hàng ngày co lại mỗi ngày trong tuần trước, cùng tâm lý ở mức “Cực kỳ tham lam”.
Kết luận rất đơn giản: đừng đuổi theo 87.000 USD, hãy để 82.000 USD chứng minh nó là “sàn”, và cân nhắc theo tin về dầu hơn là theo một điểm dữ liệu. Đóng cửa quý tối nay và bảng lương thứ Sáu sẽ cho nhiều thông tin hơn chúng ta.