

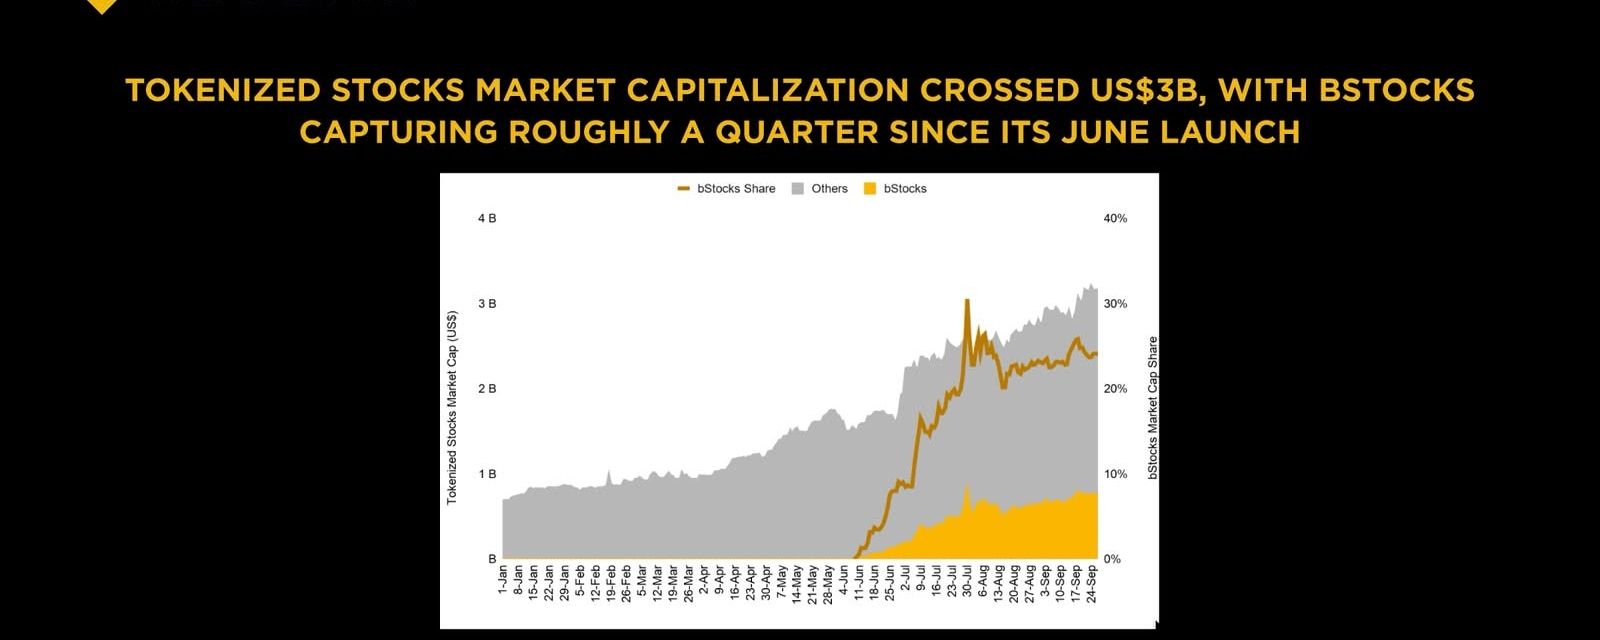

Thành thật mà nói. Cách đây một năm, tôi từng nghĩ rằng cổ phiếu được token hóa chỉ là một từ khóa buzzword khác trong giới crypto. Thứ mà người ta đem ra nói ở hội nghị nhưng không ai thực sự dùng. Rồi tôi xem các con số từ Binance Research. Cổ phiếu được token hóa đã vượt 3 tỷ USD về tổng giá trị. Tính từ tháng 1, chúng đã tăng hơn 4 lần. Mức tăng này nhanh hơn cả thị trường tài sản trong thế giới thực, vốn cũng đã tăng 50% lên 38 tỷ USD. Riêng bStocks ra mắt vào tháng 6 và hiện đã chiếm khoảng một phần tư trong tổng số 3 tỷ USD đó. Điều này khiến tôi dừng lại và bắt đầu chú ý.
Vậy cổ phiếu token hóa là gì? Đó là các token blockchain bám theo giá của cổ phiếu thật của một công ty. Bạn mua một token, nó được kỳ vọng sẽ biến động giống như Apple hay Tesla hoặc bất kỳ cổ phiếu nào mà nó đại diện. Chiêu bài rất đơn giản. Bạn có mức độ phơi nhiễm với cổ phiếu, nhưng trên on-chain. Giao dịch 24/7. Thanh toán tức thì. Và bạn có thể dùng chúng trong DeFi. Phần cuối cùng này mới là thứ khiến nhiều người thực sự hào hứng. Thay vì chỉ nắm giữ một cổ phiếu và chờ đợi, bạn có thể đem nó đi vay, cho vay, hoặc dùng trong đủ kiểu chiến lược on-chain. Ít nhất thì đó là ý tưởng.
Sự tăng trưởng là có thật. Ondo Finance dẫn đầu với khoảng 957 triệu USD. bStocks của Binance đứng thứ hai với 622 triệu USD. xStocks của Backed Finance bám sát phía sau với 600 triệu USD. Cùng với nhau, họ kiểm soát khoảng 77% thị trường. Các giao dịch chuyển nhượng on-chain của cổ phiếu token hóa đạt 100 tỷ USD trong Q3, tăng từ 6 tỷ USD trong Q1. Điều này không chỉ là chuyện mọi người nắm giữ. Mà là họ thực sự đang dùng. Và bStocks trở thành token cổ phiếu token hóa được chuyển nhiều nhất trên on-chain—điều đó cho thấy nó đang được sử dụng chứ không chỉ bị “đậu” ở đó.
Nhưng đây là điểm. Tôi đã ở trong crypto đủ lâu để biết rằng tăng trưởng nhanh thường che giấu những vấn đề lộn xộn. Và cổ phiếu token hóa có một số “vấn đề lớn”. Những thứ không xuất hiện trong biểu đồ vốn hóa. Vì vậy, hãy để tôi lần lượt đi qua các vấn đề thật sự mà tôi nhìn thấy—và mọi người đang làm gì để xử lý chúng.
Vấn đề đầu tiên là quy định. SEC đã làm rõ vào tháng 1/2026 rằng việc token hóa một cổ phiếu không làm thay đổi luật pháp. Cổ phiếu token hóa vẫn là một chứng khoán. Bạn vẫn phải tuân theo cùng các quy tắc. Điều đó tạo ra một mâu thuẫn kỳ lạ. Mục đích của cổ phiếu token hóa là giao dịch 24/7, thanh toán tức thì và khả năng kết hợp DeFi. Nhưng các quy định lại được xây cho thanh toán T+1, bù trừ tập trung và môi giới đứng ở giữa. Bạn không thể chỉ bỏ qua điều đó. SEC cũng vạch ra ranh giới giữa token hóa do tổ chức phát hành tài trợ và token hóa bởi bên thứ ba. “Tổ chức phát hành tài trợ” nghĩa là chính công ty tham gia, và mối quan hệ giữa cổ đông được giữ nguyên. “Bên thứ ba” nghĩa là ai đó khác tạo ra một token bám theo giá của cổ phiếu, và có thể không trao cho bạn bất kỳ quyền lợi thực sự nào. Đây là một khác biệt lớn. Adam Aron, CEO của AMC, đã rất bực bội khi Robinhood tạo ra trạng thái tiếp xúc với cổ phiếu AMC mà không có sự tham gia của công ty. Ông cho rằng điều đó làm suy yếu mối quan hệ giữa công ty và các cổ đông thực sự của họ.
Rồi đến tháng 9/2026, SEC làm một điều khá bất ngờ. Họ ban hành một miễn trừ kéo dài 5 năm, cho phép các địa điểm giao dịch đủ điều kiện giao dịch cổ phiếu token hóa của Mỹ on-chain. Đây không phải là việc ban hành quy định chính thức. Đây là một “sân thử nghiệm” tạm thời. Có các hàng rào kiểm soát. Cổ phiếu token hóa phải cung cấp cùng quyền như cổ phiếu truyền thống, bao gồm cổ tức và quyền biểu quyết. Các nền tảng phải thông báo cho công ty trước khi niêm yết cổ phiếu, và nếu công ty phản đối trong vòng 30 ngày, họ không được niêm yết. Không được phép dùng các token tổng hợp chỉ bám theo giá mà không có quyền sở hữu thực sự. Cũng có giới hạn về khối lượng. Chủ tịch SEC Paul Atkins cho biết việc này không “đóng băng” công nghệ hiện tại thành tiêu chuẩn. Nó chỉ là bước tạm thời. Tôi nghĩ đó là cách nhìn đúng. Nó là bài thử nghiệm. Không phải câu trả lời cuối cùng.
Vấn đề thứ hai là quyền lợi. Đây là điều làm tôi bận tâm nhất. Một báo cáo vào giữa năm 2026 của HTX cho thấy 90% quyền lợi gắn với cổ phiếu token hóa thực chất chỉ là những “vỏ rỗng”. Nghĩa là phần lớn cổ phiếu token hóa không trao cho bạn quyền biểu quyết. Cổ tức cũng được xử lý theo kiểu khá kỳ lạ. Một số nền tảng chỉ tăng số dư token của bạn thay vì trả tiền mặt. Các sự kiện doanh nghiệp như chia tách cổ phiếu hay sáp nhập thì lộn xộn. Token của Ondo là giấy nợ cho vay (loan notes) do một thực thể BVI phát hành, không phải cổ phiếu phổ thông trực tiếp. Robinhood ban đầu thậm chí không có quyền biểu quyết nào. Sau đó họ nói sẽ bổ sung cơ chế chuộc 1-1 và quyền biểu quyết sau “cuộc chiến AMC”. Nhưng đó là phản ứng, không phải chủ động. Câu hỏi cốt lõi rất đơn giản. Nếu bạn mua một cổ phiếu token hóa, bạn có thực sự sở hữu một phần công ty không? Hay bạn chỉ sở hữu một lời hứa? Với nhiều sản phẩm trong số này, câu trả lời không rõ ràng. Và đó là một vấn đề.
Ondo đang cố gắng khắc phục bằng cách làm mọi thứ dưới một mái nhà. Họ mua Oasis Pro Markets, qua đó nhận được các giấy phép của SEC: broker-dealer, ATS và transfer agent. Họ đã nộp hồ sơ đăng ký với SEC vào tháng 2/2026. Vì vậy họ chịu sự giám sát và báo cáo theo cấp liên bang. Broker-dealer của họ giữ các cổ phiếu thật trong custody. Mỗi token được bảo đảm 1:1 bằng những cổ phiếu đó. Họ dùng oracle Chainlink để xử lý cổ tức, chia tách cổ phiếu và giờ giao dịch. Họ cũng ra mắt Ondo Intelligent Portfolios—những danh mục được quản lý chuyên nghiệp, được “đóng gói” thành các token trên chuỗi. Ba danh mục đầu tiên dựa trên các chiến lược của BlackRock. Đây là một điểm lớn vì nó đưa cách xây dựng danh mục kiểu tổ chức lên cho nhà đầu tư trên on-chain. Nó chưa hoàn hảo, nhưng là một nỗ lực nghiêm túc để thu hẹp khoảng trống về quyền lợi. DTCC cũng dự định ra mắt một nền tảng chứng khoán token hóa vào tháng 10/2026, điều này có thể bổ sung thêm độ tin cậy.
Vấn đề thứ ba là oracle. Đây là chỗ mọi thứ trở nên thực sự nguy hiểm. Cổ phiếu token hóa đang bắt đầu được dùng làm tài sản thế chấp trong các khoản vay DeFi. Điều đó có nghĩa là smart contract cần biết giá. Nhưng cổ phiếu chỉ giao dịch trong giờ thị trường. Cổ phiếu token hóa thì giao dịch 24/7. Vậy qua đêm hoặc cuối tuần thì sao? Bạn phải dựa vào oracle. Và nếu oracle đó bị cũ hoặc sai, chuyện xấu sẽ xảy ra. Một feed giá bị cũ trong một sự kiện khiến thị trường biến động mạnh có thể kích hoạt các lệnh thanh lý không nên diễn ra. Hoặc nó có thể cho phép ai đó vay quá nhiều dựa trên tài sản thế chấp không thực sự đáng giá như oracle nói. Năm 2026 đã có một vụ khai thác trị giá 24 triệu USD trên Ostium, cho thấy rủi ro này là thật. Đó là nền tảng perpetuals cổ phiếu token hóa, và bị tấn công thông qua lỗ hổng oracle.
Aave V4 trên Base ra mắt Equities Hub vào tháng 9/2026. Nền tảng này cho phép người dùng không phải Mỹ đủ điều kiện vay USDC bằng tài sản thế chấp là bảy cổ phiếu token hóa từ Coinbase: Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia và Tesla. Họ làm rất cẩn thận. Hệ số tài sản thế chấp dao động từ 65% đến 79%, thấp hơn mức điển hình của tài sản thế chấp trong crypto. Có giới hạn khoảng 29 triệu USD trên tổng bảy cổ phiếu. Hạn mức cung USDC là 32 triệu USD. Hạn mức vay là 21 triệu USD. Và họ dùng oracle Chainlink được thiết kế riêng cho cổ phiếu, bao gồm quyền lợi doanh nghiệp và cổ tức. Đây là lần đầu tiên cổ phiếu token hóa có tính “composability” thực sự của DeFi. TVL DeFi cho cổ phiếu token hóa tăng lên 289 triệu USD vào tháng 9/2026. Con số này tương đương khoảng 7,2% vốn hóa thị trường đang hoạt động. Nó còn nhỏ, nhưng đang tăng. Và nó cho thấy mọi người sẵn sàng dùng những thứ này không chỉ như phương tiện giao dịch.
Vấn đề thứ tư là sự phân mảnh. Cái này hơi khó chịu. Coinbase, Kraken, Robinhood và xStocks mỗi bên lại phát hành một token riêng cho cùng một cổ phiếu cơ sở. Cổ phiếu Apple tồn tại dưới dạng AAPLc trên Coinbase, AAPLx trên xStocks, và có thể là một thứ gì đó khác trên Robinhood. Mỗi token có pool thanh khoản riêng, feed oracle riêng và “bọc” pháp lý riêng. Bạn không thể chuyển từ token này sang token khác trực tiếp trên on-chain. Điều đó nghĩa là thay vì có một thị trường sâu cho mức độ phơi nhiễm Apple, ta có nhiều thị trường nông. Lệnh mua/bán lớn sẽ làm trượt giá tệ hơn. Arbitrage hoạt động kém hơn. Giá có thể bị tách xa nhau. Pantera Capital chỉ ra rằng các tài sản không cần xin phép (permissionless) có vòng quay trung bình 204,6% theo tháng, một phần vì cơ chế AMM khiến thanh khoản trở nên kém hấp dẫn đối với các tài sản có vòng quay thấp. Tóm lại, đúng là một mớ hỗn độn.
Thị trường đang bắt đầu được hợp nhất. Kraken đồng ý mua Backed Finance vào tháng 12/2025. Backed là tổ chức phát hành đằng sau xStocks. xStocks đã tạo ra hơn 5 tỷ USD khối lượng giao dịch lũy kế trên Kraken. Bằng việc mua Backed, Kraken kiểm soát cả việc phát hành token lẫn sàn giao dịch chính. Ondo đã hợp tác với Clearstream và 360X để đưa chứng khoán token hóa vào hạ tầng thị trường được quản lý. Tại Hội nghị SIFMA Digital Assets vào tháng 9/2026, mọi người liên tục nhắc đến khả năng tương tác. Cùng một chứng khoán có thể tồn tại dưới nhiều dạng, và điều đó có nguy cơ làm phân mảnh thanh khoản thay vì làm thanh khoản sâu hơn. Ngành công nghiệp muốn một hệ sinh thái liên kết các tác nhân, bên lưu ký, nhà tạo lập thị trường và các nền tảng giao dịch. Ý tưởng đó hay, nhưng sẽ mất thời gian.
Nasdaq được SEC phê duyệt vào tháng 3/2026 để giao dịch cổ phiếu token hóa trong cùng sổ lệnh như cổ phiếu truyền thống. Cổ phiếu token hóa và cổ phiếu thông thường dùng chung CUSIP, sổ lệnh và ưu tiên thực thi. Chúng hoàn toàn có thể thay thế cho nhau. Nhà đầu tư có thể chuyển đổi giữa thanh toán token hóa và thanh toán truyền thống bất cứ lúc nào. Quyền biểu quyết và cổ tức được giữ nguyên. Nếu một lệnh không đáp ứng yêu cầu, việc thanh toán sẽ tự động quay về tuyến truyền thống. Quy tắc SR-2026-17 của NYSE còn đi xa hơn. Cổ phiếu token hóa và cổ phiếu thông thường giao dịch trên cùng sổ lệnh, dưới cùng CUSIP, với ưu tiên thực thi giống hệt nhau. Đây là một vấn đề lớn. Nó biến dạng token thành một lựa chọn để thanh toán chứ không phải một lớp tài sản tách biệt. Cách làm này giải quyết được rất nhiều bài toán về cung ứng xuyên chuỗi.
Vấn đề thứ năm là chủ quyền xuyên chuỗi. Cổ phiếu vốn hóa token hóa nằm trên Ethereum, Solana và BNB Chain. Chain là nơi “ở nhà” lớn nhất của chúng. Tính đến giữa tháng 9/2026, Chain có khoảng 1 tỷ USD cổ phiếu token hóa. Con số đó chiếm khoảng 34% thị trường. Nó cũng có 1,8 triệu người nắm giữ cổ phiếu token hóa—tức 45% thị phần—đứng trước Robinhood (1,5 triệu) và Solana (600.000). Phí thấp của BNB Chain và sự kết nối với tệp người dùng của Binance khiến nó trở thành một “kênh phân phối” tự nhiên. Nhưng triển khai đa chuỗi đặt ra câu hỏi. Nếu cùng một cổ phiếu Apple được token hóa trên ba chuỗi, làm sao đảm bảo tổng cung trên tất cả các chuỗi không bao giờ vượt quá số cổ phiếu đang được custody? Lỗi cầu nối, đếm kép và thanh toán bị trễ đều có thể tạo ra sai lệch. Thiết kế V2 của TermMax có một khái niệm gọi là Atomic Orders giúp cùng một thanh khoản có thể sẵn sàng trên nhiều thị trường trong khi ngăn không cho nó bị “cam kết” hai lần. Cũng có một Order Aggregator hoạt động xuyên qua nhiều loại lệnh khác nhau. Nó không phải là giải pháp hoàn hảo, nhưng là kiểu tư duy cần thiết.
Vậy phần nào vẫn chưa được giải? Có vài thứ. Khoảng trống về phát hiện giá 24/7 vẫn còn đó. Cổ phiếu token hóa giao dịch suốt ngày đêm, nhưng cổ phiếu thật không. Việc phát hiện giá ngoài giờ dựa vào thanh khoản mỏng. Chênh lệch arbitrage khoảng 2–5% có thể xảy ra trong các sự kiện biến động mạnh diễn ra vào ban đêm. Cho đến khi giờ giao dịch thị trường truyền thống mở rộng hoặc các nhà tạo lập thị trường lớn cam kết báo giá 24/7, khoảng trống này sẽ vẫn tồn tại. “Mê cung thẩm quyền” cũng là một vấn đề khác. Miễn trừ của SEC áp dụng cho cổ phiếu niêm yết tại Mỹ trên các nền tảng đủ điều kiện tại Mỹ. Nhưng cổ phiếu token hóa là toàn cầu. Một người dùng ở Singapore giao dịch cổ phiếu Mỹ token hóa do một thực thể Thụy Sĩ phát hành trên một nền tảng được đăng ký tại UAE sẽ phải đối mặt với một “bức tranh rối” quy định, không có thứ bậc rõ ràng. Rủi ro tái thế chấp (rehypothecation) cũng là vấn đề. Khi cổ phiếu token hóa được dùng làm tài sản thế chấp DeFi, nó có thể được đem đi cho vay, đi vay và tái dùng làm tài sản thế chấp. Điều này tạo ra đòn bẩy—một thứ không tồn tại trong thị trường cổ phiếu truyền thống. Ngân hàng Trung ương Hàn Quốc (Bank of Korea) đã cảnh báo về sai lệch thanh khoản và khuếch đại đòn bẩy. Và còn bài toán “hàng đợi thoát lui”. Nếu nhiều người nắm giữ cùng lúc yêu cầu hoàn lại trong lúc thị trường sập, các chứng khoán cơ sở phải được bán ra. Các ETF truyền thống xử lý điều này bằng cơ chế tạo và hủy (creation và redemption). Các bản tương đương token hóa vẫn đang được xây dựng.
Đối với tôi, ý tưởng lớn thì rất đơn giản. Cổ phiếu được token hóa nằm giữa hai thế giới. Thị trường cổ phiếu truyền thống vận hành dựa trên niềm tin vào các định chế. Thị trường crypto vận hành dựa trên niềm tin vào mã nguồn. Những giải pháp tốt nhất mà tôi từng thấy không cố gắng thay thế thế giới này bằng thế giới kia. Họ xây những cây cầu. Sự miễn trừ của SEC không phải là phi điều tiết. Đó là một “sân chơi thử nghiệm”. Equities Hub của Aave V4 không loại bỏ rủi ro oracle. Nó giới hạn mức phơi nhiễm và dùng các hệ số tài sản thế chấp thận trọng. Mô hình tích hợp dọc của Ondo không loại bỏ rủi ro đối tác. Nó dồn rủi ro đó vào một thực thể đã đăng ký với SEC, nơi có thể được theo dõi. Vốn hóa 3 tỷ USD là một mốc. Nhưng câu chuyện thật sự là “đường ống” cho một thị trường lớn hơn nhiều đang được xây dựng công khai. Một miễn trừ, một lần tích hợp DeFi, rồi từng feed oracle một. Câu hỏi không phải là liệu cổ phiếu token hóa có trở nên quan trọng hay không. Mà là các cây cầu được xây dựng hôm nay có đứng vững khi dòng tiền lớn xuất hiện hay không.
Nếu bạn muốn đọc toàn bộ báo cáo, đây là đường link. Tôi vẫn đang tự đào sâu vào nó.
$AAPLB : Apple (được token hóa dưới dạng bStocks)
· $NFLXB : Netflix (được token hóa dưới dạng bStocks)

· $AMZNB : Amazon (được token hóa dưới dạng bStocks)
#AltcoinSeasonIndexHoldsAbove60For5Days #bstock #TokenizedStocks #RWA #defi