Sửa dữ liệu không có vấn đề gì; vấn đề là khiến thị trường tin cậy vào bộ dữ liệu này. Nhưng hiện tại, có vẻ như thị trường vẫn chưa thể hiện thái độ thật sự hài lòng đối với việc PCE tối nay được điều chỉnh.
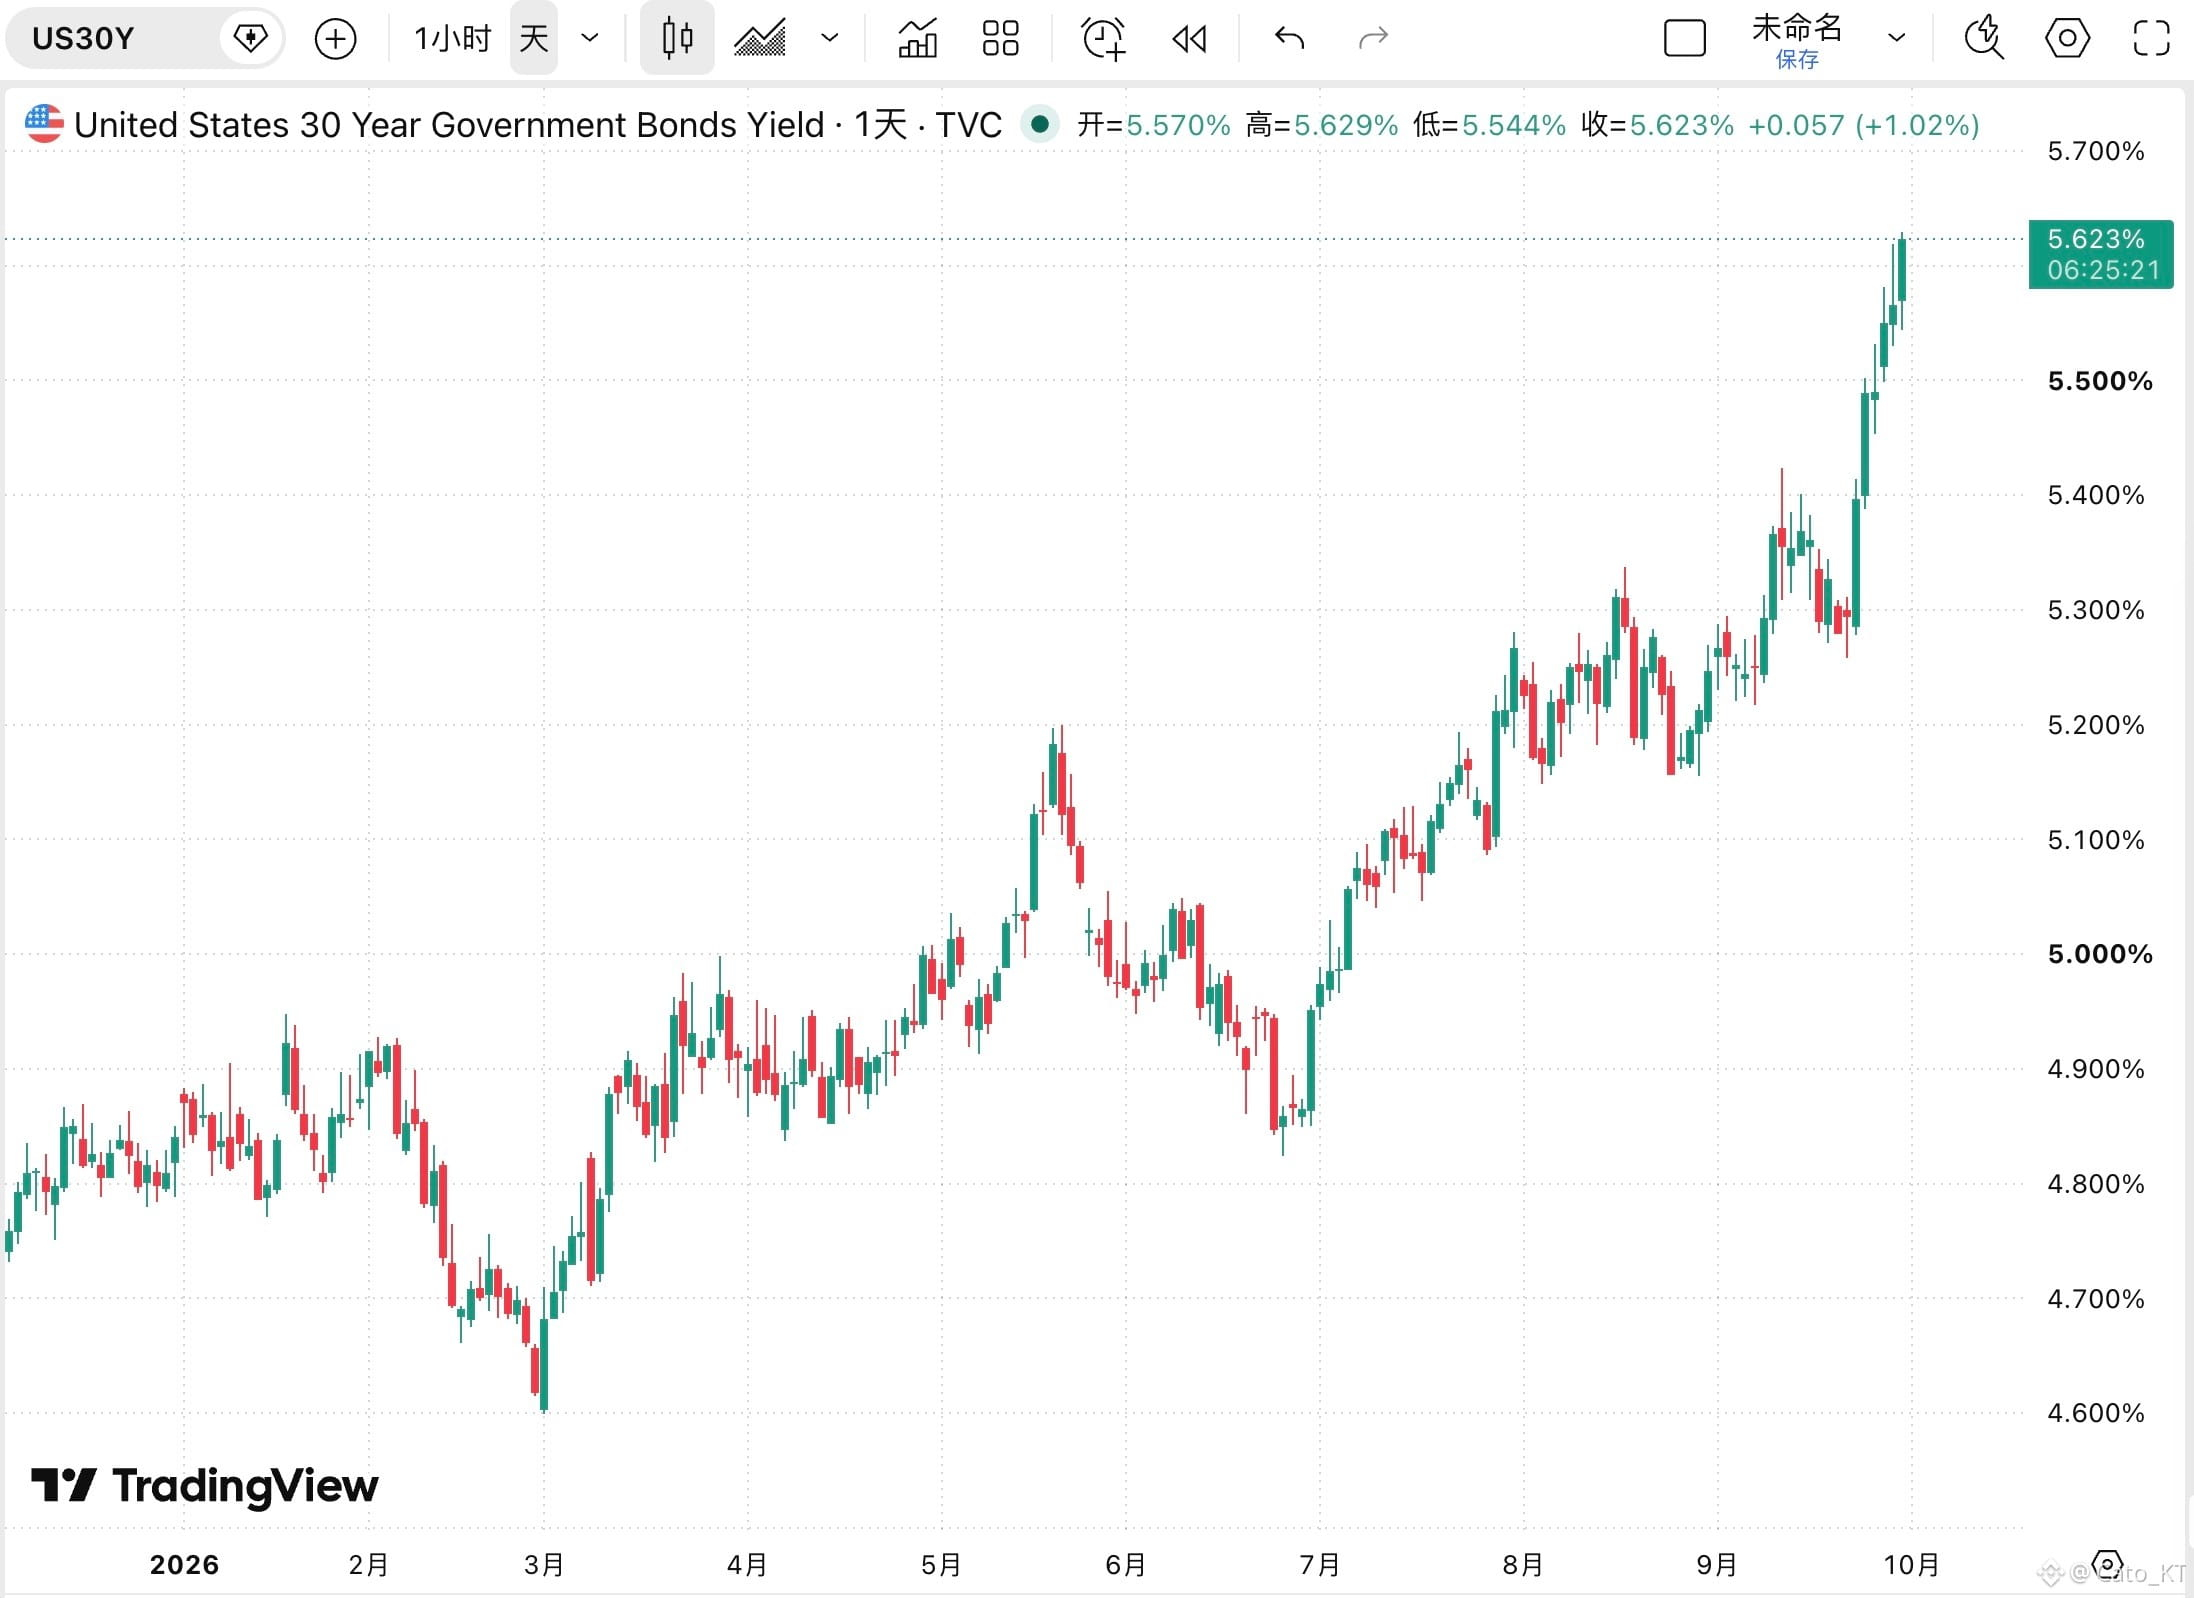
Chỉ sau 2 giờ kể từ khi công bố PCE tháng 8, lợi suất trái phiếu kho bạc kỳ hạn 30 năm đã vượt đỉnh mới. Điều này nói lên điều gì?
Điều đó cho thấy thị trường không hiểu việc điều chỉnh giảm lần này của PCE là rủi ro lạm phát dài hạn đã được loại bỏ. Và các vấn đề ở phía kỳ hạn dài giờ đã phức tạp đến mức không chỉ nằm ở câu chuyện lạm phát: phần bù kỳ hạn, nguồn cung tài khóa, lãi suất thực và sự không chắc chắn của chính sách dài hạn—tất cả đều là những yếu tố chính khiến trái phiếu kỳ hạn dài tiếp tục bị bán tháo.
Hơn nữa, việc lợi suất trái phiếu kỳ hạn dài tiếp tục tăng đang trực tiếp triệt tiêu lợi ích đối với tài sản rủi ro từ việc điều chỉnh PCE. Vì vậy, sau khi dữ liệu PCE được công bố, tôi nghĩ vẫn phải xem mức độ tin cậy của thị trường đối với dữ liệu rồi mới bàn tiếp cho giai đoạn sau.
Tất nhiên, về rủi ro đối với thị trường trái phiếu, ở đây cần có một phần kết luận/điểm nhấn. Hiện tại, rủi ro của thị trường trái phiếu vẫn chưa được khuếch đại hoàn toàn. Tiếp theo, cần theo dõi diễn biến của vàng. Nếu lợi suất ở phía kỳ hạn dài tiếp tục tăng đồng thời với việc vàng cũng tăng, điều đó sẽ cho thấy hệ thống tín dụng của bản thân thị trường trái phiếu đang bị đặt dấu hỏi. Đây mới là một trong những điểm rủi ro lớn nhất của thị trường trái phiếu!#美国8月核心PCE降至3%