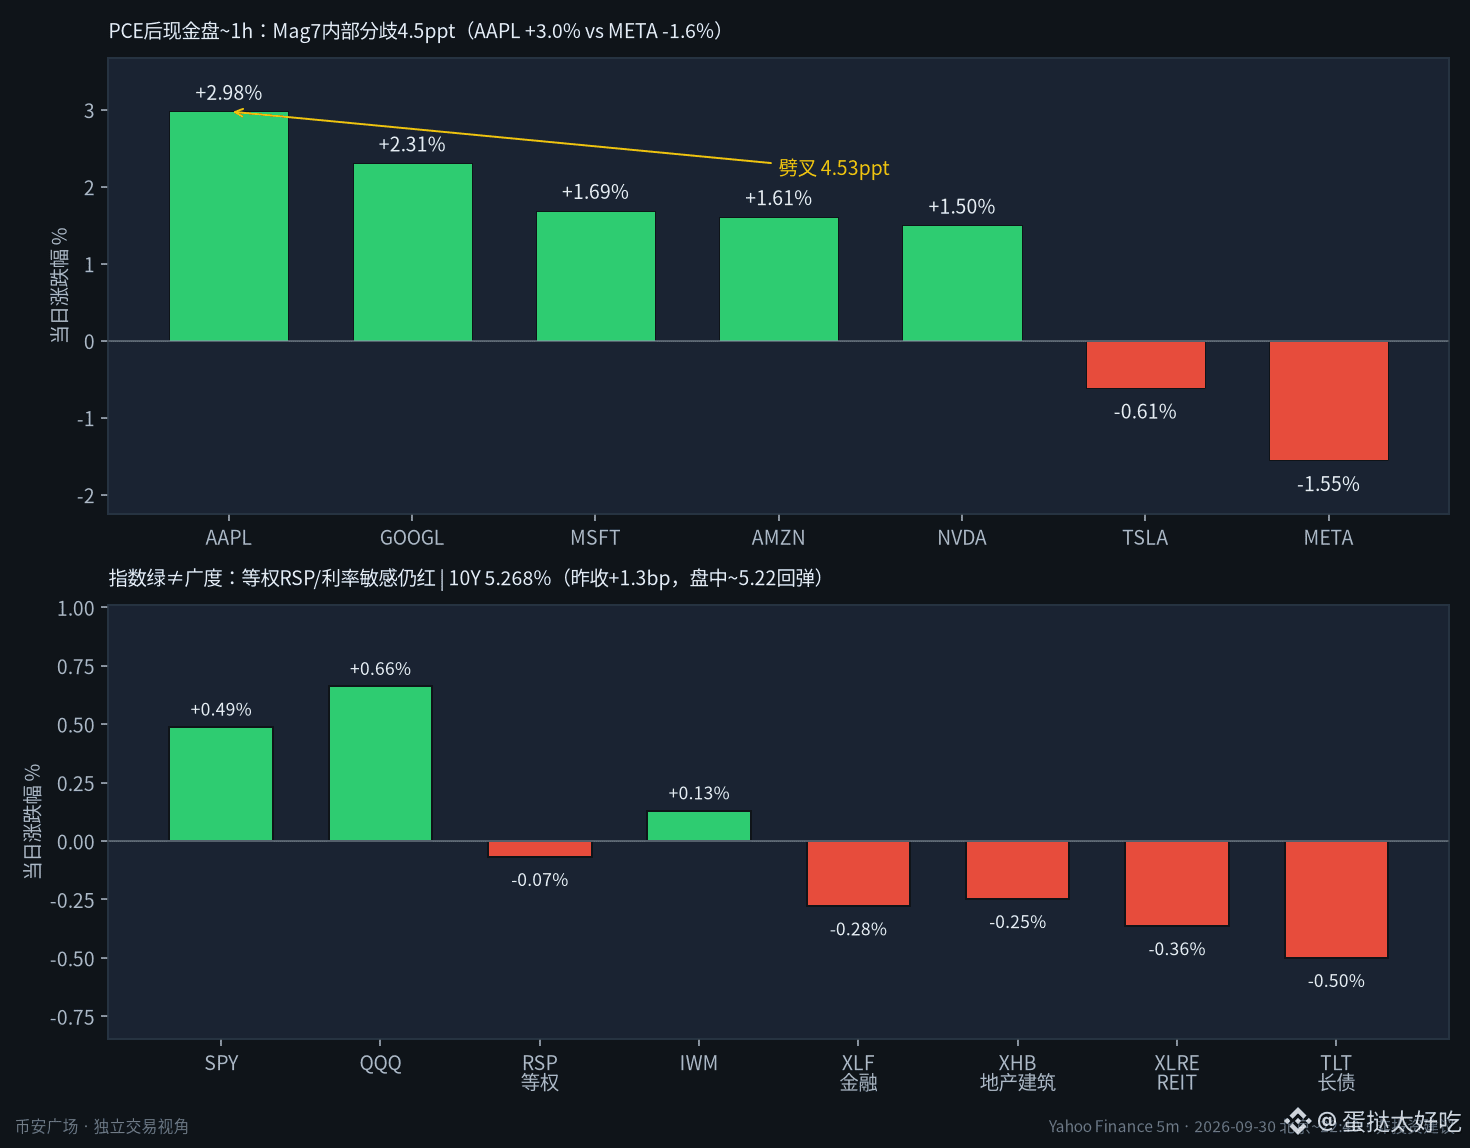
PCE có vẻ hơi “lạnh”, lẽ ra nên là “lãi suất được thở phào”, nhưng dòng tiền lại đang nói về chuyện khác: $SPY tăng 0,5%, QQQ tăng 0,7%, trong khi RSP bình quân theo tỷ trọng ngang đã lật sang đỏ rồi chuyển âm (-0,07%). Tài chính/ bất động sản xây dựng/ REIT/ trái phiếu dài hạn đều đỏ rực—chỉ số xanh là nhờ nhóm dẫn dắt ở đầu tàu, không phải bức tranh rộng.
Điểm đáng chú ý hơn là sự “chia phe” trong nội bộ Mag7 tới 4,5 điểm phần trăm: $AAPL +3,0% dẫn đầu, GOOGL/MSFT/AMZN/NVDA theo sau tăng 1,5%~2,3%, còn $META giảm một mình -1,6%. Cùng một rổ “đại công nghệ”, giao dịch là quyền định giá cổ phiếu, không phải một câu chuyện hạ lãi suất đồng loạt.
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm trong phiên có lúc chạm xuống khoảng ~5,22%, rồi bật lại lên 5,27% (vẫn cao hơn một chút so với phiên trước). TLT giảm 0,5%. PCE đã đẩy giá thị trường cho đợt tăng lãi suất vào tháng 10 xuống, nhưng lợi suất ở thị trường trái phiếu không hề “nới lỏng” liên tục cho các nhóm nhạy cảm với lãi suất.
Cách đọc của tôi: đừng xem màu xanh của các chỉ số theo vốn hóa như thể rủi ro đang hồi ấm toàn diện. Hãy theo dõi RSP có thể lấy lại vùng trên/0 hay không, và liệu 10Y có quay lại ép sát 5,30% hay không; nếu lợi suất bật trở lại mà AAPL/META tiếp tục phân hóa mạnh hơn, điều đó cho thấy dòng tiền đang tái phân bổ nội bộ, chứ không phải đơn thuần là định giá theo PCE “tốt cho lãi suất”. Các bạn tin vào độ rộng hay tin vào nhóm đầu tàu?
#美股 #PCE #Mag7