Dữ liệu không đủ? Chỉnh tay cho đủ? cao! Thật sự không nhịn được muốn tuôn lời bẩn!
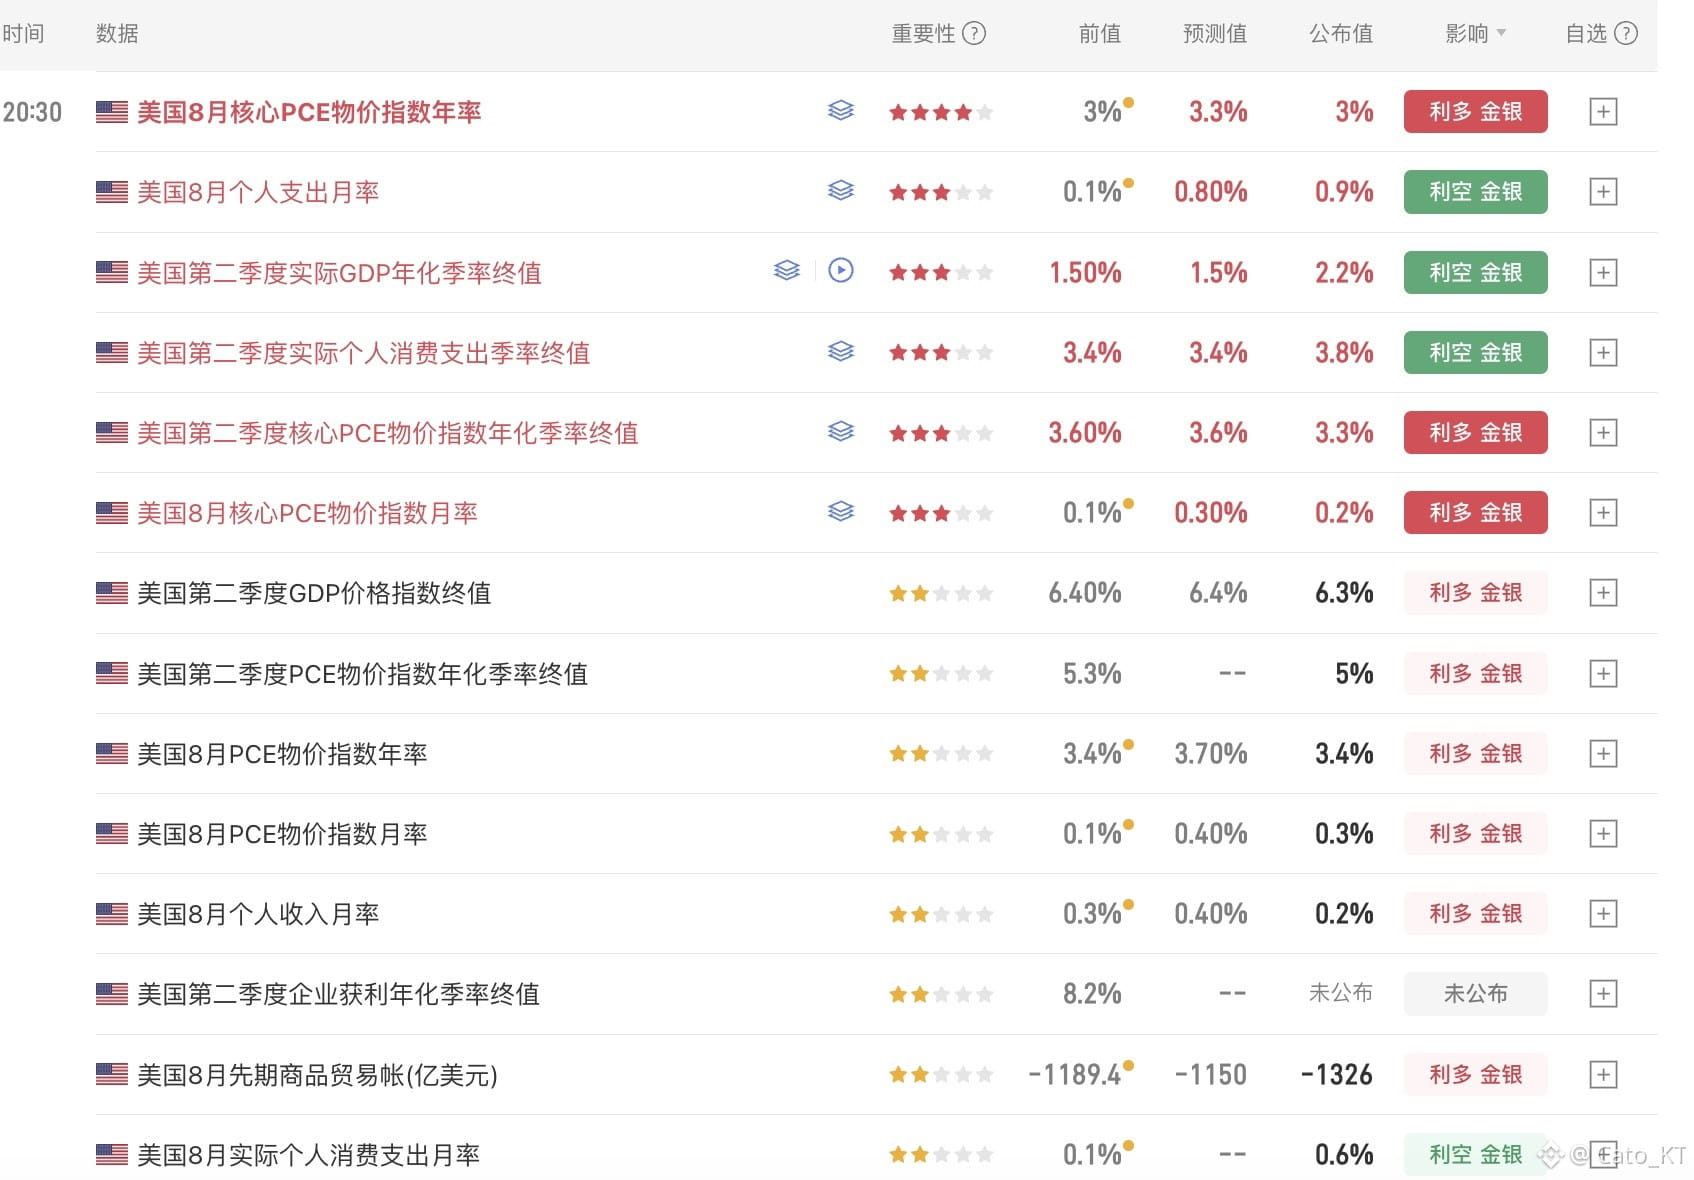
Tối nay, dữ liệu PCE tháng 8 được công bố. Cơ quan Phân tích Kinh tế Mỹ nhân dịp điều chỉnh dữ liệu hằng năm đã truy ngược dữ liệu về Q1/2021, qua đó hạ PCE tổng thể, khiến dữ liệu lạm phát lõi của Mỹ nhìn chung giảm xuống một bậc
Điều này cũng dẫn đến việc dù PCE lõi theo năm tháng 8 ghi nhận 3%, nhưng về cơ bản không khác so với giá trị trước đó—không phải lạm phát giảm.
Mức quan tâm nhất là PCE lõi theo tháng ghi được 0,2%. Do giá trị trước đó bị hạ từ 0,1%, nên số liệu hiện nằm ở mức nhỉnh hơn giá trị trước đó nhưng vẫn thấp hơn kỳ vọng
Hiện tại, bộ dữ liệu này phù hợp với trạng thái “lạm phát dai dẳng”, nhưng tổng thể lạm phát hạ nhiệt do dữ liệu bị điều chỉnh giảm. Kết hợp với số liệu phi nông nghiệp nhỏ (small non-farm), điều đó cho thấy Fed không có lý do gì để tiếp tục tăng lãi liên tiếp trong tháng 10; kỳ vọng tăng lãi suất có thể được đẩy lùi.
Ngoài ra còn có một bộ dữ liệu khá lạ: dữ liệu tiêu dùng tăng từ 0,1% của tháng 7 lên 0,9% của tháng 8. Điều đáng chú ý hơn là tiêu dùng tăng nhưng thu nhập lại không hề tăng?
Vậy tối nay bộ dữ liệu này muốn nói gì với thị trường?
Tôi cho rằng sau khi Cơ quan Phân tích Kinh tế Mỹ “chỉnh sửa”, dữ liệu muốn cho thị trường biết rằng lạm phát không đáng sợ như thị trường tưởng tượng. Người tiêu dùng Mỹ có niềm tin khá vững vào nền kinh tế, và trong bối cảnh tiền lương không tăng, họ vẫn sẵn sàng chi tiêu mạnh tay!
Nhưng vấn đề là: người Mỹ có tin vào kết luận đó không? Lạm phát của Mỹ thực sự không đáng lo đến vậy ư? Động lực tiêu dùng có mạnh như thế không?
Bộ dữ liệu tối nay khiến tôi càng tin hơn vào hai điều:
1, Vacher (hoặc Trump) không muốn tăng lãi suất, nên muốn dùng dữ liệu để làm chậm đà siết/gây áp lực lên tài sản rủi ro từ các đợt tăng lãi suất liên tiếp,
2, Lạm phát “nội sinh” ở Mỹ thực sự đang nghiêm trọng. Thị trường trái phiếu đã đưa ra mức định giá “thật nhất”, nhưng lợi suất thị trường trái phiếu không bị kiềm chế; khủng hoảng trên thị trường trái phiếu đã đe dọa đến quyết định cấp cao, nên lúc này cần điều chỉnh dữ liệu một cách phù hợp—cứu thị trường trái phiếu, ổn định thị trường cổ phiếu, và tạo thêm niềm tin cho thị trường
PS: Nói thật, tôi không quá tin vào bộ dữ liệu này. Cảm giác như dữ liệu đang phục vụ cho chính trị hoàn toàn. Đây có phải đúng là kết quả mà chính sách của Vacher muốn không?
Dù tôi tin hay không, điều quan trọng là bước tiếp theo: điều chỉnh xác suất tăng lãi suất, và theo dõi mức biến động của lợi suất thị trường trái phiếu! #股票财报季