


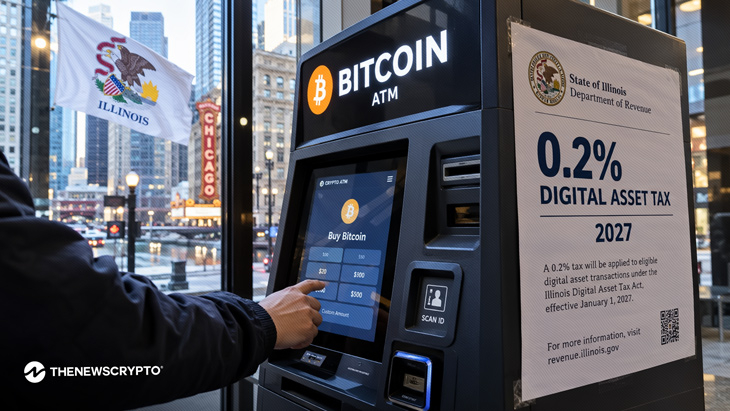
Illinois đã công bố dự thảo quy định cho thuế giao dịch crypto 0,2% của mình, bao gồm stablecoin và memecoin.
Thuế dự kiến có hiệu lực từ ngày 1 tháng 1 năm 2027.
NFTs không thuộc phạm vi các quy tắc thuế tài sản kỹ thuật số được đề xuất.
Bang Illinois của Mỹ đã công bố dự thảo quy định cho thuế tài sản kỹ thuật số 0,2% mới của mình, cung cấp thêm chi tiết cho các sàn giao dịch crypto và các nhà cung cấp dịch vụ khác về cách khoản thu có thể hoạt động khi có hiệu lực vào năm tới.
Sở Thuế vụ Illinois (IDOR) đã đăng dự thảo quy định vào ngày 28 tháng 9 và đang tiếp nhận ý kiến công chúng đến hết ngày 30 tháng 10 năm 2026. Các quy định hiện chưa được nộp lên cho Thư ký Bang hoặc gửi tới Ủy ban Hỗn hợp về Quy tắc Hành chính.
Luật Thuế Tài sản Kỹ thuật số cơ sở đã được ký thành luật vào tháng 6 và dự kiến có hiệu lực từ ngày 1 tháng 1 năm 2027. Luật áp dụng mức thuế 0,2% trên giá trị của một tài sản kỹ thuật số liên quan đến hoạt động kinh doanh thuộc phạm vi áp dụng được nhận bởi khách hàng tại Illinois. Các nhà môi giới tài sản kỹ thuật số chịu trách nhiệm thu thập thuế.
Những gì Dự thảo Quy tắc bao gồm
Các quy tắc được đề xuất xác định hoạt động chịu thuế là việc trao đổi, chuyển giao hoặc lưu trữ tài sản kỹ thuật số thông qua một doanh nghiệp hoặc cho một khách hàng. Các giao dịch trao đổi bao gồm mua hoặc bán crypto lấy đô la, giao dịch một tài sản kỹ thuật số này để đổi lấy một tài sản kỹ thuật số khác, chuyển đổi tiền pháp định sang crypto, chuyển đổi crypto trở lại tiền pháp định và chuyển tài sản giữa các blockchain.
Việc chuyển giao cũng có thể thuộc diện chịu thuế khi một nhà môi giới thực hiện việc đó để lấy phí. Dự thảo nêu rõ rằng việc chuyển giao giữa các tài khoản thuộc cùng một khách hàng cũng được bao gồm khi nhà môi giới tài sản kỹ thuật số tạo điều kiện cho giao dịch để đổi lấy một khoản xem xét. Việc chuyển giao trực tiếp ngang hàng không có trung gian thì không thuộc phạm vi này.
Đề xuất cũng bao gồm stablecoin và memecoin, đồng thời loại trừ cụ thể NFT. Các khoản phí mạng hoặc phí gas được trả trực tiếp cho thợ đào và trình xác thực không được xem là khoản xem xét chịu thuế. Các giao dịch DeFi nhìn chung nằm ngoài phạm vi thuế trừ khi một nền tảng nhận được các khoản phí đủ điều kiện, chẳng hạn như phí giao thức.
Thuế được tính dựa trên giá trị tính bằng đô la của tài sản kỹ thuật số tại thời điểm hoạt động chịu thuế được hoàn tất, thay vì việc khách hàng có tạo ra lợi nhuận hay không.
So sánh như thế nào với Thuế Crypto Liên bang Hoa Kỳ
Khoản thu của Illinois là tách biệt với việc đánh thuế crypto theo liên bang. IRS coi tài sản kỹ thuật số là tài sản, nghĩa là việc bán và trao đổi có thể tạo ra lãi hoặc lỗ vốn chịu thuế. Các quy định liên bang cũng yêu cầu một số nhà môi giới phải báo cáo các giao dịch tài sản kỹ thuật số cho IRS thông qua Mẫu 1099-DA.
Illinois hiện là bang đầu tiên của Hoa Kỳ ban hành thuế dựa trên giao dịch, nhắm cụ thể vào hoạt động tài sản kỹ thuật số. Một dự luật riêng của Illinois, HB 5798, đã được đưa ra để bãi bỏ Luật Thuế Tài sản Kỹ thuật số, nhưng dự luật này chưa bãi bỏ luật.