【CJ Nâng cao về kinh doanh chênh lệch giá 07/14】
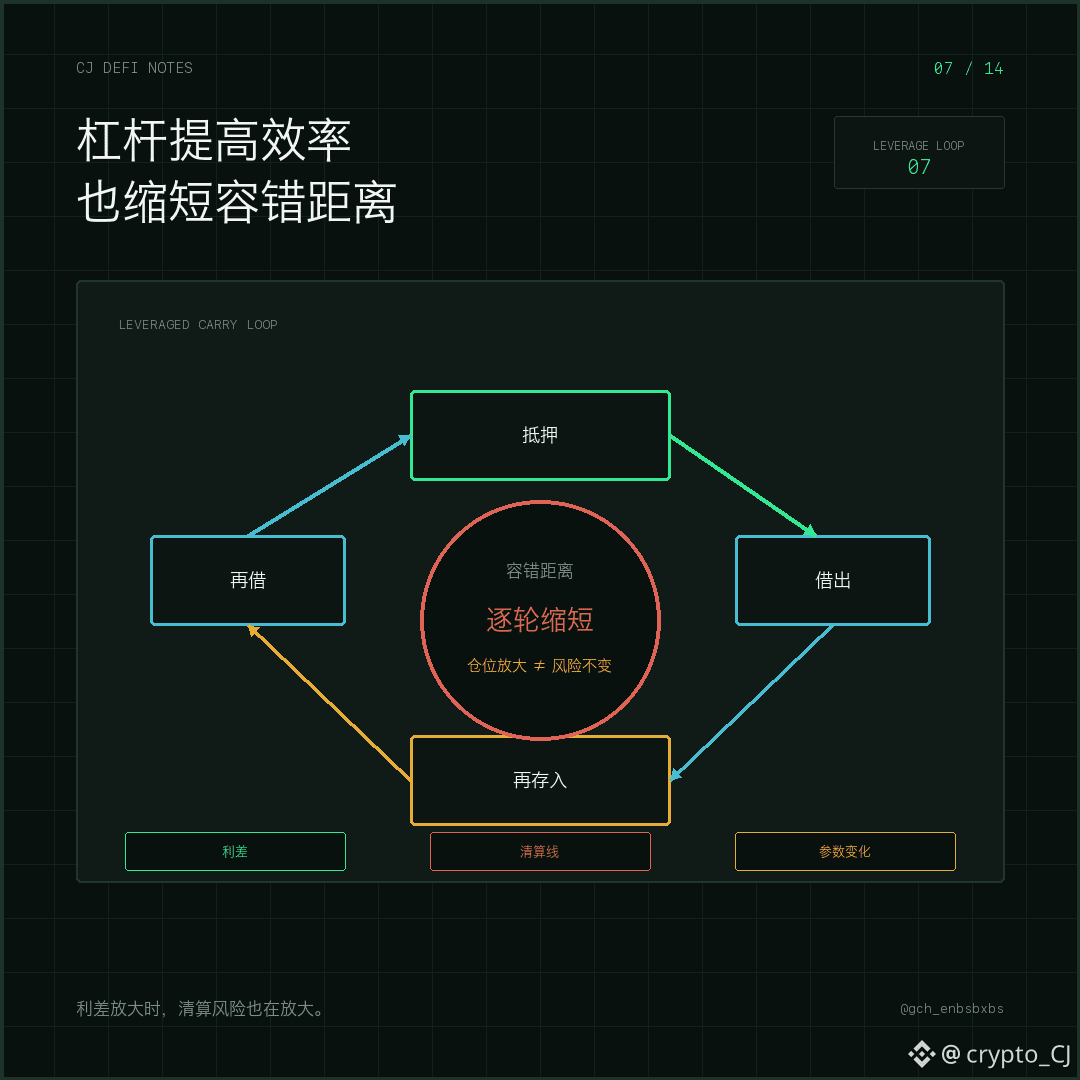
Sau khi kết hợp giao dịch chênh lệch giá giao ngay–hợp đồng tương lai với vòng lặp vay vốn, hiệu suất sử dụng vốn tăng lên, nhưng biên an toàn cũng mỏng hơn.
Cấu trúc cơ bản không quá phức tạp: mua tài sản giao ngay, đồng thời mở vị thế bán khống hợp đồng vĩnh cửu với khối lượng tương đương để giảm thiểu ảnh hưởng từ biến động giá; sau đó dùng tài sản giao ngay làm tài sản thế chấp để vay stablecoin, rồi dùng số vốn vay được lặp lại chiến lược giao ngay–hợp đồng tương lai. Nếu thu nhập từ funding rate cao hơn lãi vay, phí giao dịch và trượt giá, vòng lặp có thể khuếch đại chênh lệch lợi nhuận ròng, đồng thời có thể làm tăng khối lượng giao dịch trên nền tảng hoặc điểm thưởng trong các chương trình.
CJ từng dùng bối cảnh lịch sử của Backpack để giải thích cách làm này. Tuy nhiên, APR cụ thể, giá trị điểm thưởng và quy tắc sản phẩm đều có thể thay đổi; không thể xem những con số tại thời điểm đó là cơ hội vẫn còn tồn tại hôm nay. Quan trọng hơn, “một vị thế mua, một vị thế bán” không có nghĩa là rủi ro bằng không: funding rate có thể đảo chiều, giá giao ngay và giá hợp đồng có thể tạm thời lệch nhau, tài sản thế chấp có thể bị khấu trừ giá trị, còn lãi suất vay cũng có thể đột ngột tăng. Càng lặp nhiều vòng, hệ số sức khỏe càng tiến gần ngưỡng thanh lý.
Khi đánh giá chiến lược này, cần phân tích riêng từng lớp: mức độ khớp nhau của rủi ro biến động giá có thực sự chính xác không, chênh lệch lợi nhuận ròng có còn dương trong các kịch bản căng thẳng không, sự cố ở nền tảng nào trước sẽ gây ra phản ứng dây chuyền, và cần giảm đòn bẩy theo trình tự nào. Lợi nhuận được cộng dồn qua từng lớp, và rủi ro cũng vậy.
Bài tiếp theo: Vì sao kết nối với càng nhiều sàn giao dịch chưa chắc đồng nghĩa với việc có nhiều cơ hội kinh doanh chênh lệch giá hơn?
#期现套利 #QuảnTrịRủiRo