

Cổ phiếu và trái phiếu đều giảm vào hôm thứ Ba, và đợt điều chỉnh giảm giá dầu hầu như không được ghi nhận. Dầu thô rẻ hơn. Lợi suất vẫn tiếp tục tăng bất chấp. Chi phí năng lượng là điểm đau. Chúng vẫn đắt đủ để giữ lạm phát ở mức cao, qua đó tạo cho Cục Dự trữ Liên bang một lý do để tiếp tục tăng lãi suất, và trái phiếu Kho bạc kỳ hạn dài là nơi các nhà giao dịch thể hiện nỗi lo ngại đó đầu tiên. Vào hôm thứ Ba, họ đã bày tỏ điều đó rất rõ ràng.
Lợi suất trái phiếu kỳ hạn 30 năm tăng trong ngày thứ sáu liên tiếp và đạt đỉnh 5,6% vào đỉnh điểm, mức mà nó chưa chạm kể từ tháng 6 năm 2002. Hai mươi bốn năm. Lợi suất trái phiếu 10 năm đạt 5,29% tại mức cao nhất trong phiên, một mốc nhiều năm khác.
John Williams đã không giúp cải thiện tâm trạng. Chủ tịch Cục Dự trữ Liên bang New York cho biết trong một sự kiện ở London tuần trước rằng việc nâng lãi suất thêm trước cuối năm là điều có vẻ hợp lý, vì lạm phát vẫn dai dẳng cao hơn mục tiêu 2% của ngân hàng trung ương. Phần trao đổi hôm thứ Ba nhẹ nhàng hơn: ông nói không có gì vội vàng phải hành động thêm ngay sau đợt tăng lãi suất hồi tháng 9. Nhẹ nhàng, nhưng chưa đủ “nhẹ”. Nhà đầu tư trái phiếu vẫn tiếp tục bán.
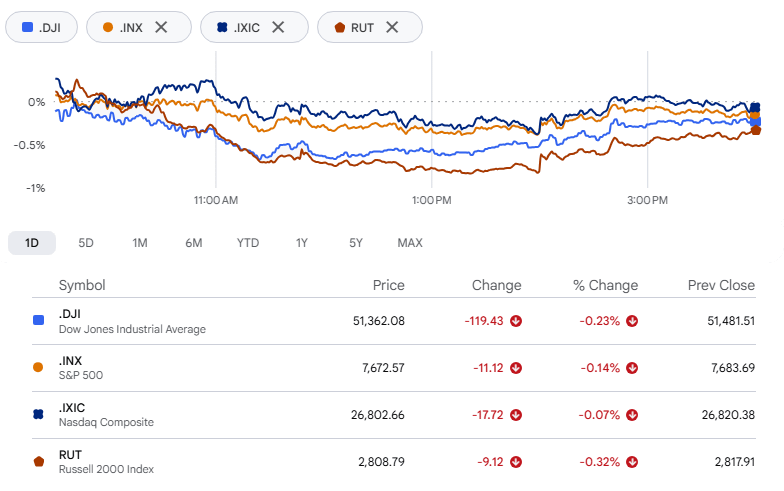
Nhìn vào các bảng điện, mức thiệt hại có vẻ không quá lớn. Chỉ số Dow Jones Industrial Average giảm 131,59 điểm, tương đương 0,26%, và đóng cửa ở 51.349,92, là lần giảm thứ hai liên tiếp. S&P 500 giảm 0,17% xuống 7.670,84. Mức giảm của Nasdaq là nhỏ nhất trong nhóm, chỉ 0,09%, để lại mức tổng hợp 26.797,54. Nhóm vốn hóa nhỏ có buổi chiều vất vả hơn, khi Russell 2000 giảm 0,35% còn 2.807,92.
Tài chính chịu thiệt hại nặng trong tháng 9
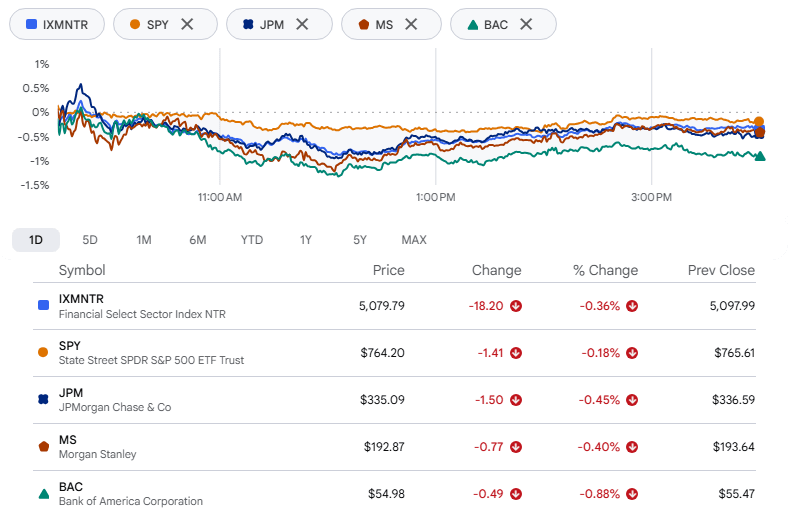
Nhóm ngân hàng dẫn dắt đà giảm. JPMorgan Chase, Morgan Stanley và Bank of America đều đóng cửa thấp hơn, và Quỹ SPDR về Lĩnh vực Tài chính (XLF)—ETF của State Street cho lĩnh vực tài chính thuộc S&P 500—cũng giảm theo.
Lợi suất cao hơn gây sức ép cho ngành từ hai phía cùng lúc. Chi phí vốn đắt hơn, và người đi vay có thể rút lui khỏi các khoản vay. Tháng 9 đúng là như vậy. Chỉ số tài chính của S&P 500 giảm 6,3% trong tháng, mức tệ nhất trong mọi ngành thuộc chuẩn so sánh, và đang hướng tới phiên lỗ theo tháng đầu tiên trong bốn tháng, đồng thời là mức yếu nhất kể từ tháng 3/2023. Ngoài ra, chỉ số này cũng đang tiến gần đường trung bình động 200 ngày, lần gần nhất chạm xuống dưới đường này là vào tháng 6.
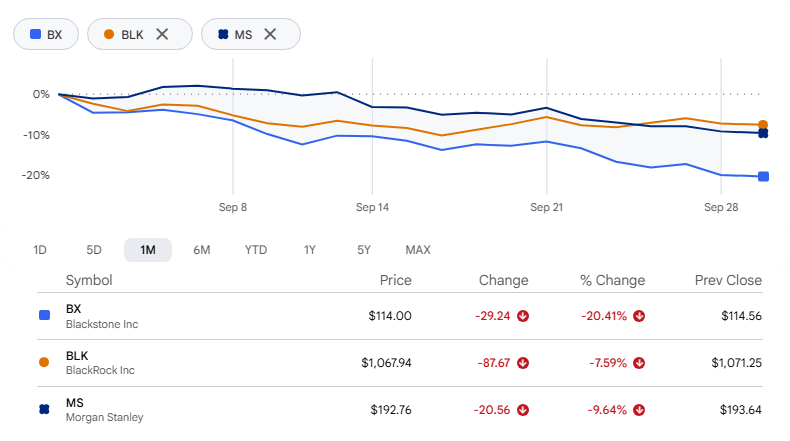
Cổ phiếu riêng lẻ còn bị ảnh hưởng nặng hơn. Blackstone giảm 21% trong tháng này. BlackRock giảm 8%. Morgan Stanley đang hướng tới phiên thua thứ sáu liên tiếp, sẽ là chuỗi giảm dài nhất kể từ đầu năm 2024.
Ngoài ra còn là các ngân hàng đúng nghĩa. Quỹ ETF SPDR S&P Bank của State Street (KBE) đã mất khoảng 6,1% trong tháng 9. Bank of America, Goldman Sachs, Morgan Stanley, PNC Bank và Chubb đều rơi xuống dưới đường trung bình động 200 ngày trong các phiên gần đây.
Cơ chế độc quyền về điểm tín dụng có đối thủ thách thức
Fair Isaac không cần lợi suất tăng để có một ngày thứ Ba tệ. Công ty phân tích đứng sau điểm FICO giảm hơn 26% sau khi Bill Pulte, người điều hành Cơ quan Tài trợ Nhà ở Liên bang (Federal Housing Finance Agency), công bố thay đổi trong cách định giá các khoản thế chấp.
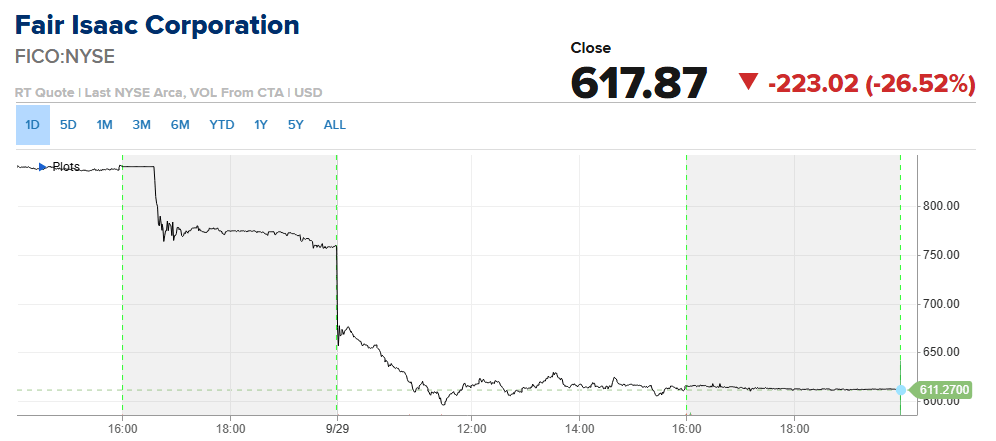
Pulte cho biết trong một bài đăng trên X rằng Fannie Mae và Freddie Mac sẽ chuyển sang một bảng giá duy nhất để xác định chi phí khoản thế chấp. Bảng giá đó cũng sẽ sử dụng dữ liệu VantageScore. VantageScore cạnh tranh trực tiếp với FICO và thuộc liên doanh của ba tổ chức báo cáo tín dụng là Equifax, Experian và TransUnion. Với một công ty vốn đã thống trị chấm điểm tín dụng thế chấp trong thời gian dài, việc một đối thủ giành được ghế ngồi trong “cuộc chơi” này vào đúng thời điểm đó thật khó có thể bỏ qua.
Nhóm dẫn dắt trong phiên giảm
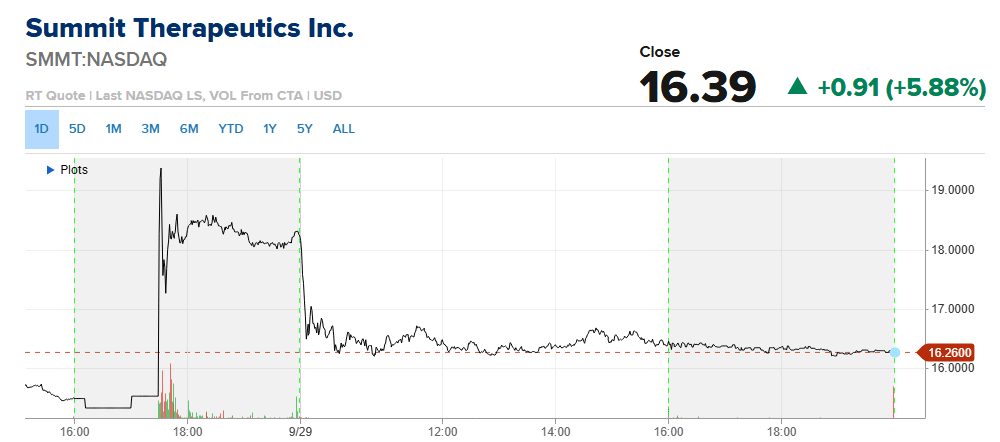
Summit Therapeutics tìm được nhà đầu tư hậu thuẫn, cổ phiếu tăng gần 6%. AstraZeneca đồng ý đầu tư 2 tỷ USD vào công ty dược thông qua cổ phiếu ưu đãi chuyển đổi, và hai công ty cũng sẽ hợp tác trong nghiên cứu lâm sàng liên quan đến ivonescimab và sonesitatug vedotin, hay sone-ve, đều nhằm điều trị ung thư. Cổ phiếu Summit tăng sau thông tin này.
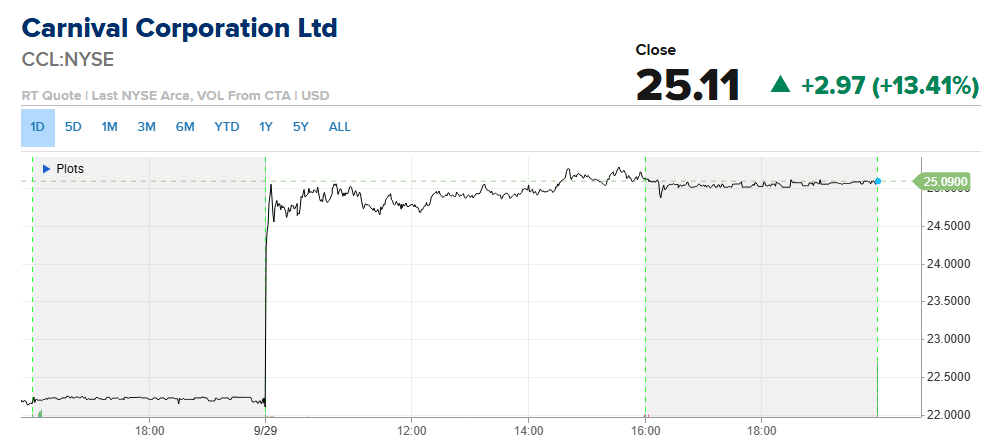
Ngành du lịch du thuyền ghi nhận chiến thắng sạch nhất trong ngày. Carnival tăng hơn 13% sau khi vượt ước tính lợi nhuận quý 3 và nâng triển vọng cả năm. Royal Caribbean và Norwegian Cruise Line cũng đi lên, nhờ nhu cầu mạnh đối với các chuyến đi.
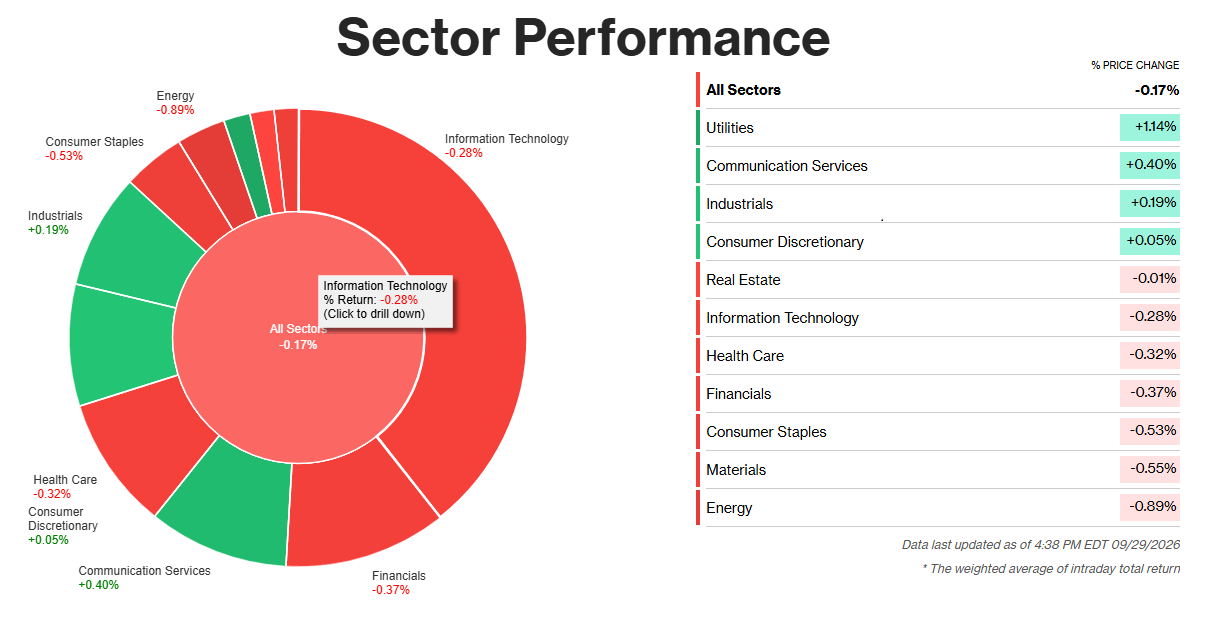
Phân tích theo ngành:
Chỉ 4 trong số 11 ngành của S&P 500 kết thúc phiên trong sắc xanh, và Utilities dẫn đầu với +1,14%. Nhóm này đã bị bán mạnh, khi 30 trong 31 thành viên của nó giảm trong tháng trước, khiến ngành trở nên "dễ bật lại". Edison International giảm gần 30% trong giai đoạn đó và Vistra dẫn đầu đà tăng, trong khi một giấy phép xây dựng liên bang cho lò phản ứng mô-đun nhỏ của Cơ quan Quản lý Năng lượng Tennessee Valley Authority lại tiếp sức cho câu chuyện về nhu cầu điện. Khi lợi suất vẫn còn cao, có thể hiểu đây là nhịp hồi phục sau khi bị bán quá mức, chứ chưa phải sự thay đổi xu hướng.
Dịch vụ Truyền thông tăng 0,40% khi Netflix nhích khoảng 2% sau khi Deutsche Bank nâng khuyến nghị lên Mua, cho rằng đợt giảm 13% trong tháng 9 đã đưa định giá về khoảng 18 lần lợi nhuận năm 2027. Đây là nhịp hồi phục dựa trên định giá; cảnh báo của HSBC về YouTube vẫn còn ám ảnh cổ phiếu.
Công nghiệp tăng 0,19%, nhờ Bloom Energy bật tăng 13% sau khi Oracle tái khẳng định cam kết 2,4 gigawatt về pin nhiên liệu và Jefferies nâng mục tiêu giá. Dầu thô rẻ hơn cũng giúp hồi sinh các nhóm vận tải và hàng không vũ trụ.
Hàng tiêu dùng tùy chọn nhích 0,05%. Carnival bật tăng hai chữ số nhờ doanh thu quý 3 kỷ lục và triển vọng lợi nhuận cả năm cao hơn, nhưng cả ngành gần như không nhúc nhích khi niềm tin người tiêu dùng ở mức thấp nhất kể từ năm 2014.
Các ngành hoạt động kém nhất
Năng lượng giảm 0,89% khi dầu thô rũ bỏ một phần "phần bù" do chiến tranh. WTI giảm 3,5% còn 89,38 USD, và Brent giao tháng 11 mất 2,6% xuống 102,59 USD do dòng chảy qua đường ống ở Saudi phục hồi, dòng qua Hormuz tăng trở lại lên khoảng 77% so với mức trước chiến tranh, và Washington chuyển sang kế hoạch nhả ra tối đa 40 triệu thùng từ kho dự trữ. Exxon trượt 0,7%. Đây là đợt giảm mang tính do hàng hóa dẫn dắt, lan trên toàn ngành.
Vật liệu mất 0,55% dù vàng vẫn đang "giữ nhịp" sau cú sụt gần 4% vào thứ Hai, ngày tệ nhất kể từ tháng 6. Vàng thỏi chỉ kịp bật nhẹ, còn bạc trượt gần 1% khi lợi suất Trái phiếu Kho bạc vẫn quanh mức cao nhất trong hơn hai thập kỷ. Toàn ngành giảm hơn 6% trong tháng 9, và áp lực trông có vẻ do yếu tố vĩ mô hơn là do riêng từng công ty.
Hàng tiêu dùng thiết yếu giảm 0,53% khi Walmart và Target chịu áp lực. Walmart giảm khoảng 1,8% và Target giảm 1,3% trong bối cảnh Target vừa công bố đợt giảm giá đối với gần 2.000 mặt hàng nhằm thu hút nhóm khách hàng đang thắt chặt tiền mặt, làm dấy lên câu hỏi về biên lợi nhuận trong lĩnh vực bán lẻ quy mô lớn. Với niềm tin ở mức thấp nhất trong 12 năm, sự yếu kém trông giống vấn đề riêng của nhà bán lẻ hơn là của cả ngành.
Vậy thị trường kết thúc ngày với một câu đố. Nếu dầu rẻ hơn không thể làm dịu thị trường trái phiếu, thì điều gì sẽ? Các báo cáo sắp tới về lạm phát và việc làm có thể đưa ra câu trả lời, và chúng sẽ được theo dõi sát hơn nhiều so với thông thường.