#Chainlink推出银行接入SWIFT账本框架 Điều quan trọng đằng sau chủ đề “hot” này không phải là ‘SWIFT thanh toán toàn bộ đã được đưa lên on-chain’, mà là ngân hàng kết nối sổ cái mới như thế nào trong khi vẫn giữ quyền kiểm soát.
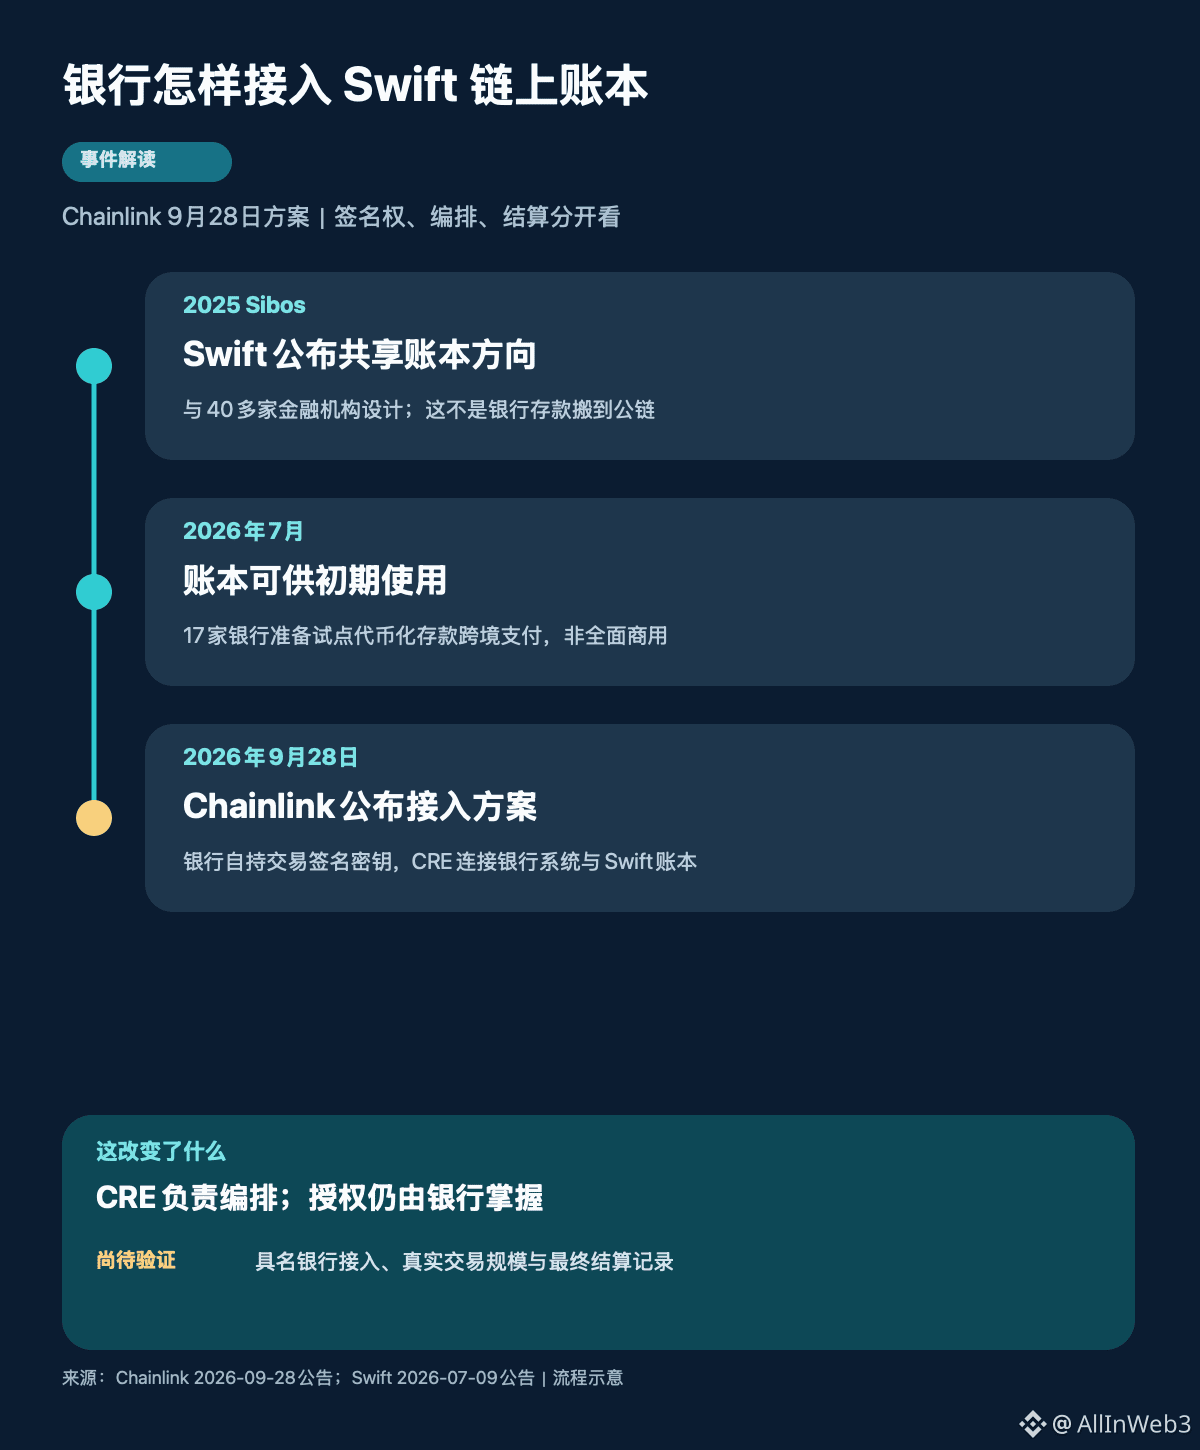
Trước hết, xem mốc thời gian. Swift tại Sibos năm 2025 công bố định hướng sổ cái dùng chung dựa trên blockchain; đến tháng 7/2026, cho biết sổ cái đã sẵn sàng cho giai đoạn sử dụng ban đầu, và 17 ngân hàng chuẩn bị thử nghiệm giao dịch xuyên biên giới bằng tiền gửi mã hóa (token hóa). Ngày 28/9, Chainlink lại công bố phương án kết nối riêng: dùng Chainlink Runtime Environment (CRE) để kết nối hệ thống hiện có của ngân hàng, hạ tầng ký (signature) và sổ cái của Swift. Hai nút đầu nói về tiến độ sổ cái, nút mới nhất nói về cách thức kết nối; không thể trộn lẫn thành kiểu ‘17 ngân hàng đã hoàn tất thanh toán thương mại thông qua Chainlink’.
Trong phương án, đáng phân biệt rõ nhất là ba lớp. Thứ nhất, tiền gửi vẫn được ghi trên sổ cái riêng của ngân hàng; sổ cái Swift sẽ phối hợp tham gia việc chuyển tiền giữa các ngân hàng. Thứ hai, khóa ủy quyền giao dịch do chính tổ chức tài chính nắm giữ; CRE điều phối quy trình liên hệ qua các hệ thống khác nhau, chứ không thay ngân hàng ký hay tiếp quản tiền gửi. Thứ ba, sổ cái Swift chịu trách nhiệm phối hợp trước khi thanh toán cuối cùng; còn việc thanh toán cuối cùng vẫn thông qua cơ chế mà các bên thỏa thuận, ví dụ như hệ thống thanh toán toàn bộ theo thời gian thực. “24/7” nghĩa là có thể khởi tạo quy trình tiền gửi mã hóa vào ban đêm và cuối tuần, chứ không có nghĩa là mọi khoản thanh toán xuyên biên giới đã lập tức đạt trạng thái cuối cùng (final) ngay.
Điều này cũng nên được tách riêng với bản nâng cấp CCIP 2.0 vào ngày 28/9 khác. CCIP tập trung vào khả năng tương tác giữa các chuỗi (cross-chain interoperability), còn phương án kết nối sổ cái Swift nhấn mạnh việc ngân hàng tự giữ khóa và workflow do CRE thực thi; không thể suy luận rằng toàn bộ bản tin (Swift message) đều đi qua CCIP chỉ dựa vào hai thông báo, và cũng không thể quy đổi trực tiếp khung hợp tác thành doanh thu tức thì (instant revenue) từ LINK.
Bước tiếp theo là gì? Ngân hàng được nêu tên sẽ hoàn thành việc kết nối vào khi nào, có thể công bố số lượng giao dịch thử nghiệm thực sự và giá trị bao nhiêu, và những cơ chế thanh toán cuối cùng nào đã được sử dụng trong thực tế. Thông báo của Chainlink nói 17 tổ chức đi đầu đang dùng sổ cái cho thử nghiệm; còn phần trình bày của Swift vào tháng 7 là ‘chuẩn bị cho thử nghiệm’. Tiến độ có thể thay đổi, vì vậy vẫn cần các bên tiếp tục công bố để có thể đối chiếu và xác minh lẫn nhau. Tài liệu: thông báo của Chainlink ngày 28/9, và thông báo của Swift ngày 9/7.