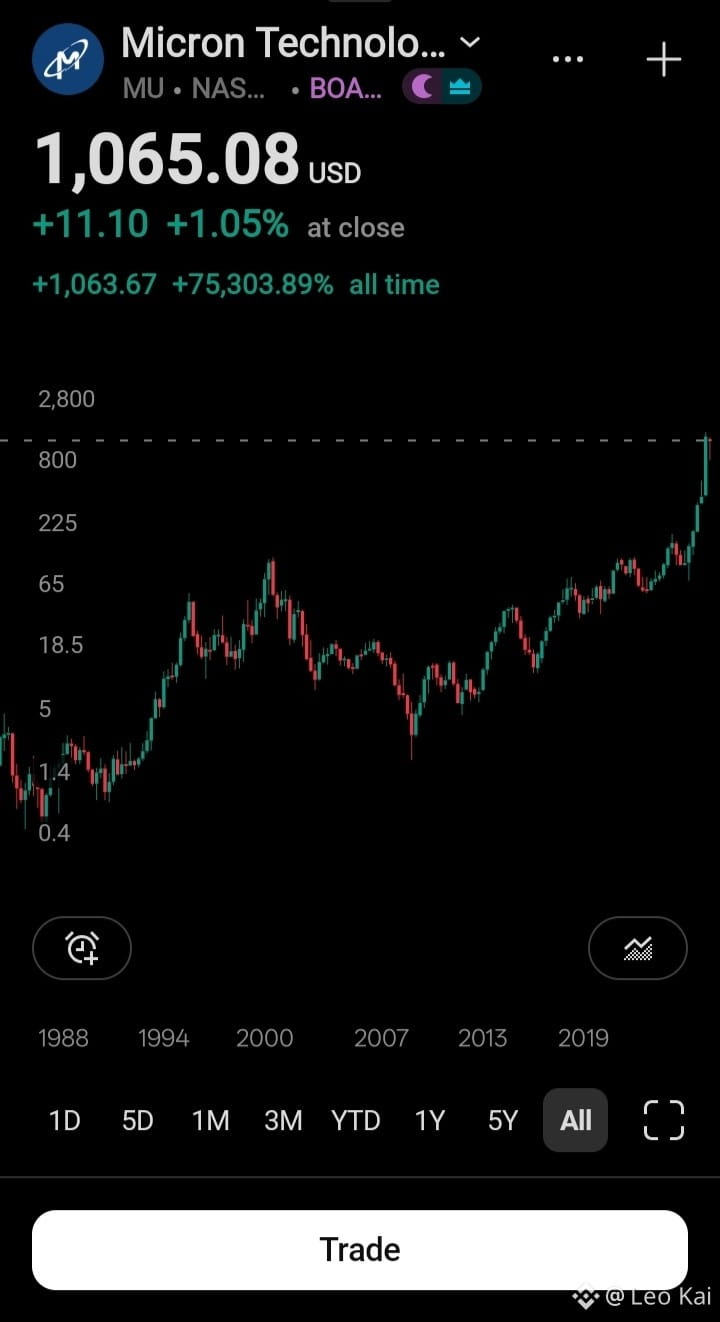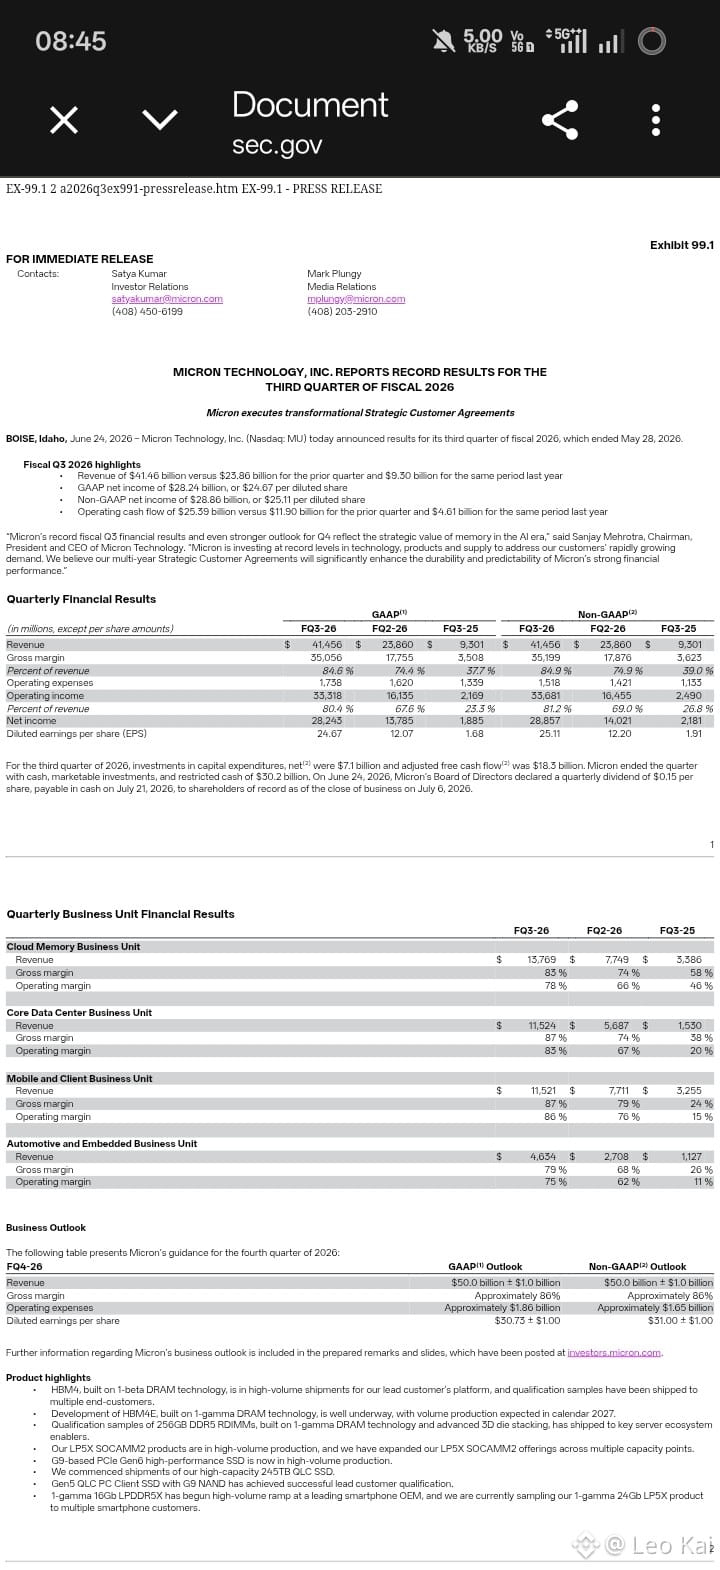
$MU Micron sẽ công bố kết quả vào ngày mai và thành thật mà nói, các con số gần như “lố bịch”. Dự báo doanh thu 50B USD, ~86% biên gộp, và ~$31 EPS. Một năm trước, cùng quý là 11,3B USD. Quý 3 đã tăng tới 346% YoY.
Nhưng đó là điểm then chốt. Đồng thuận đang quanh 86,3% GM, nên đạt đúng 86% không phải điều bất ngờ—đó là “phí vào cửa”. Ban quản lý cũng nói rằng việc tăng giá đang chậm lại, nên “giá tăng thì biên gộp tăng” theo kiểu dễ dàng dường như đã đi đến hồi kết.
Điều khiến tôi chưa chuyển sang bi quan là cấu trúc. Các thỏa thuận với khách hàng nhiều năm có điều khoản take-or-pay và sàn giá, cùng với nguồn cung vẫn thắt chặt đến sau năm 2027. Các nhà máy mới thì thực sự chưa giúp nhiều cho đến năm 2028.
Vì vậy tôi lạc quan rằng chu kỳ có thể kéo dài hơn những gì nhiều người kỳ vọng, nhưng tôi không lao vào mua ngay trước khi công bố. Một con số tốt vẫn có thể bị bán tháo nếu ngưỡng kỳ vọng đã cao như thế này.
Không phải lời khuyên đầu tư, chỉ là nhận định của tôi. Bạn đang làm gì trước thềm công bố kết quả? $MU
#EarningsSeason