$QNT Chỉ số S&P 500 đóng cửa ở mức 7.670,84 (-0,16%), Nasdaq ở 26.797,54 và Dow ở 51.349,92. S&P gần như đi ngang trong tháng 9 nhưng vẫn tăng hơn 12% tính từ đầu năm (YTD). VIX khoảng 16, tương đối yên ắng so với mức độ “căng thẳng lãi suất”.
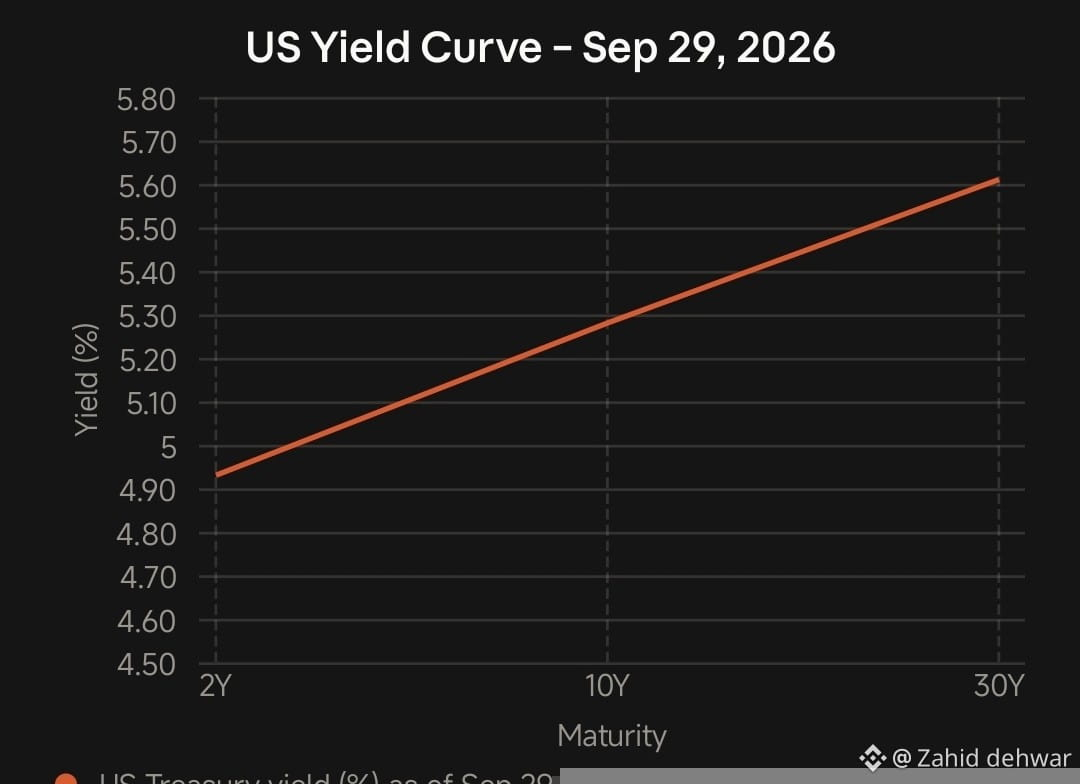
Động lực chính là lãi suất, không phải cổ phiếu: lợi suất trái phiếu 10 năm ở 5,28% và 30 năm khoảng 5,61%, mức cao 20 năm, trong khi 2 năm gần 4,93%. Đường cong lợi suất đi lên. Đây là cú sốc “phần bù kỳ hạn” (term-premium), không phải tín hiệu suy thoái.
Các yếu tố khác:
Tài chính: chỉ số tài chính của S&P giảm 6,3% trong tháng 9, là tháng tệ nhất kể từ tháng 3/2023. (CNBC)
Độ rộng thị trường: S&P 500 ghi nhận 4 đỉnh cao mới so với 29 đáy mới, và Nasdaq là 40 so với 249. Sự dẫn dắt đang hẹp. Chỉ số được nâng đỡ bởi một vài “siêu cổ phiếu” vốn hóa lớn. (Yahoo Finance)
Dầu/địa chính trị: dầu thô quanh mức 89 USD và các cuộc đàm phán Iran/Hormuz đang tác động đến giá dầu và lợi suất.
Vàng: khoảng 4.180–4.210 USD.
Chất xúc tác: PCE và GDP hôm nay, ISM vào ngày 1/10 và bảng lương tháng 9 vào ngày 2/10. (Charles Schwab)
Quan điểm: thận trọng, trung lập. Độ rộng giảm, lợi suất dài hạn tăng và cú sốc dầu cho thấy nên giảm quy mô và dùng biện pháp phòng hộ nhiều hơn. Một bản tin bảng lương “nóng” có thể đẩy lợi suất cao hơn nữa và gây sức ép lên bội số định giá của cổ phiếu.
@Wolf_king88 @Ihtisham_Ul Haq @Anndy Lian @Zetoshi X @CZ @Ismeidy