#sec主席拟推动股市上链
SEC muốn đưa thị trường chứng khoán lên chuỗi, nhưng chứng khoán “lên chuỗi” ≠ đúng kiểu chứng khoán mà bạn tưởng.
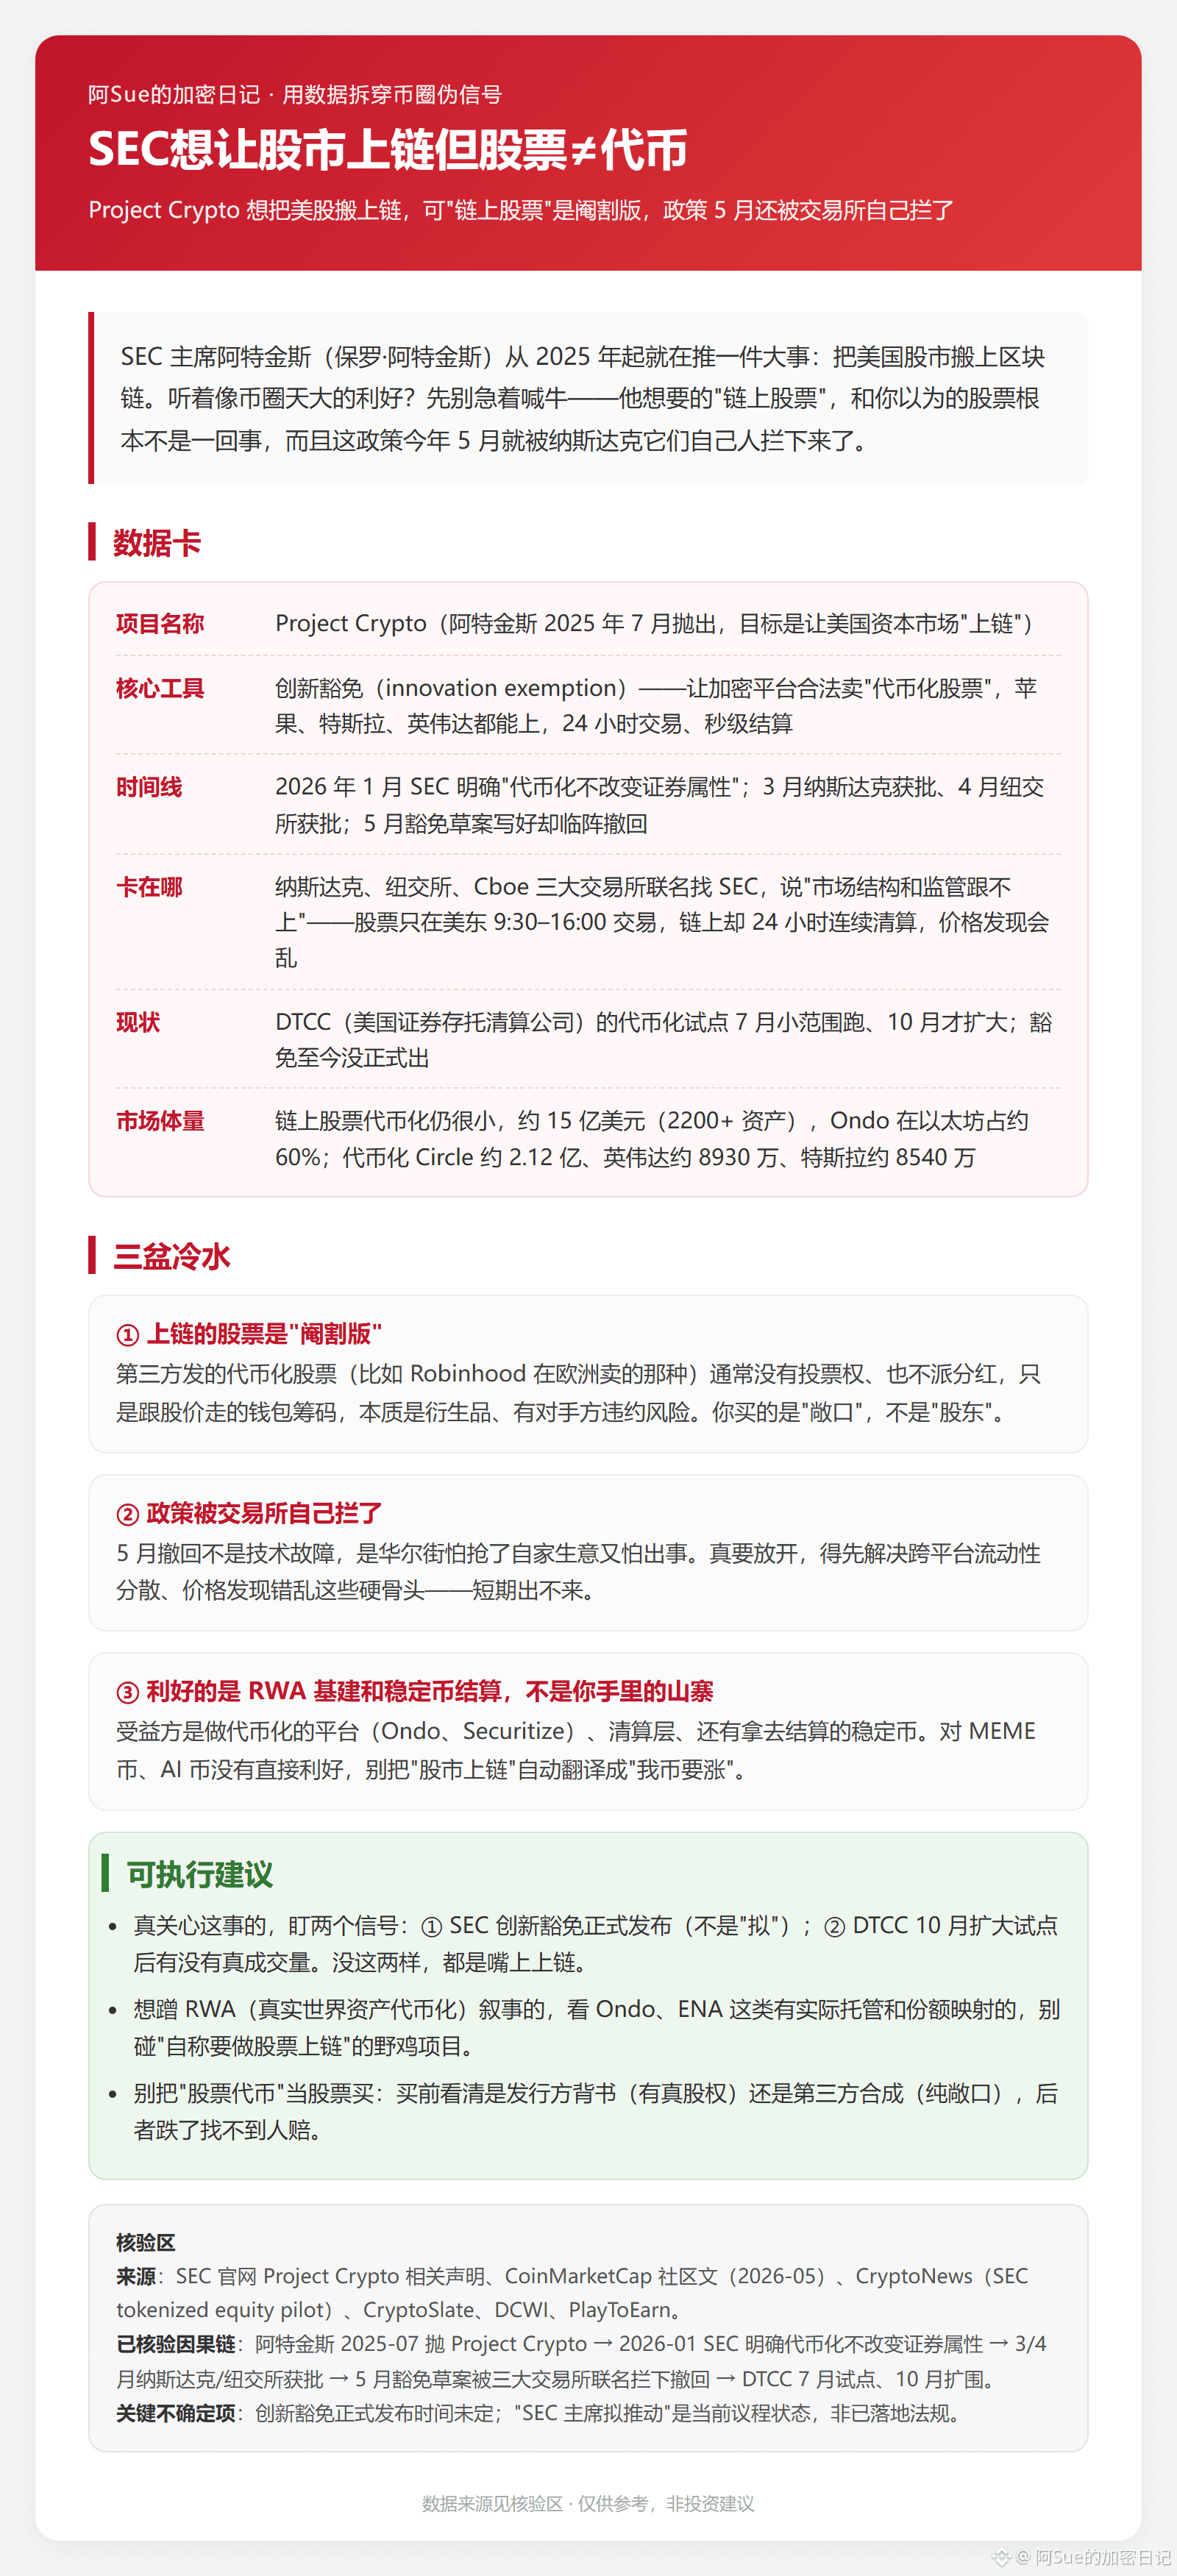
Chủ tịch SEC Atкинs (Paul Atkins) từ năm 2025 đẩy Project Crypto, muốn dùng “miễn trừ đổi mới” để hợp pháp bán các token hóa cổ phiếu trên các nền tảng crypto (Apple, Tesla, Nvidia đều có thể lên), giao dịch 24 giờ, thanh toán theo giây.
Nghe như tin siêu lợi cho dân crypto?
Ba gáo nước lạnh:
① Cổ phiếu trên chuỗi là “bản cắt gọt”. Token do bên thứ ba phát hành (ví dụ như các loại bán ở châu Âu của Robinhood) thường không có quyền biểu quyết, không chia cổ tức; chỉ là “mảnh ghép ví” có dòng tiền bám theo giá cổ phiếu. Về bản chất, đó là sản phẩm phái sinh, có rủi ro đối tác vỡ nợ. Bạn mua là “phơi bày rủi ro”, không phải “cổ đông”.
② Chính sách bị sàn giao dịch tự chặn. Năm nay, dự thảo miễn trừ viết xong vào tháng 5: Nasdaq, NYSE và Cboe phối hợp gửi SEC nói “cấu trúc thị trường không theo kịp”. Chứng khoán chỉ giao dịch giờ Mỹ Đông 9:30–16:00, nhưng trên chuỗi lại thanh toán liên tục 24 giờ; quá trình hình thành giá có thể bị rối. Dự thảo bị rút lại sát thời điểm, đến nay vẫn chưa được ban hành chính thức.
③ Điều có lợi là hạ tầng RWA và thanh toán bằng stablecoin, chứ không phải đồng altcoin bạn đang cầm. Những bên hưởng lợi là các nền tảng token hóa như Ondo, Securitize, lớp thanh toán và stablecoin dùng để thanh toán. MEME coin, AI coin không có lợi trực tiếp.
Thực trạng: Token hóa cổ phiếu trên chuỗi vẫn còn rất nhỏ, khoảng 1,5 tỷ USD (hơn 2.200 tài sản). Ondo chiếm khoảng 60% trên Ethereum; DTCC (Công ty lưu ký và thanh toán bù trừ chứng khoán Mỹ) chạy thử từ tháng 7, đến tháng 10 mới mở rộng.
Người bình thường nên để ý: ① Miễn trừ đổi mới có được ban hành chính thức (không phải “dự kiến”); ② Sau khi DTCC mở rộng vào tháng 10, có hay không “khối lượng giao dịch thật”. Không có hai điều này, thì mọi thứ đều chỉ là nói cho vui rằng lên chuỗi. Trước khi mua “chứng khoán token”, hãy xem rõ bên phát hành có đứng sau xác nhận (có quyền sở hữu cổ phiếu thật) hay là bên thứ ba tổng hợp (chỉ là phơi bày thuần túy). Loại sau mà giảm giá thì khó tìm được ai chịu trách nhiệm bồi thường.