

Đăng

听澜321
·
--
Mùa báo cáo tài chính của cổ phiếu Mỹ sắp trở nên sôi động đây rồi.
Kỳ vọng lợi nhuận của S&P 500 sẽ tăng hơn 23%, là quý thứ tám liên tiếp ghi nhận mức tăng hai chữ số.
Nhưng quan điểm của tôi thì thẳng thắn: dữ liệu càng “đẹp”, càng phải cẩn thận
Vì lý do thật ra rất đơn giản:
Nvidia là “tay cầm cái sòng” (nhà tạo thị trường), không phải một công ty bình thường.
Vừa công bố bổ sung gói mua lại cổ phiếu 150 tỷ USD, nâng tổng hạn mức lên đến 235 tỷ. Mua lại cổ phiếu có nghĩa là công ty tự nghĩ rằng giá cổ phiếu “khá rẻ”. Anh/chị tự suy ngẫm nhé 😂 Một “ông lớn” tăng trưởng năm 70% lại nói mình còn rẻ…
Nhưng theo quan điểm cá nhân tôi: rủi ro lớn nhất của Nvidia không phải là kết quả kinh doanh, mà là việc họ đã “trói chặt” cả hệ sinh thái AI quá mức. Họ bảo lãnh cho OpenAI, bảo hiểm cho khoản vay của neocloud, thậm chí còn định chuyển rủi ro của các khoản vay thế chấp chip AI sang cho các công ty bảo hiểm 🤐
Đây đã không còn là bán chip nữa, mà là đang “đỡ” uy tín cho cả ngành. Với quy mô như vậy, chỉ cần ngã một cái là thành rủi ro mang tính hệ thống ~
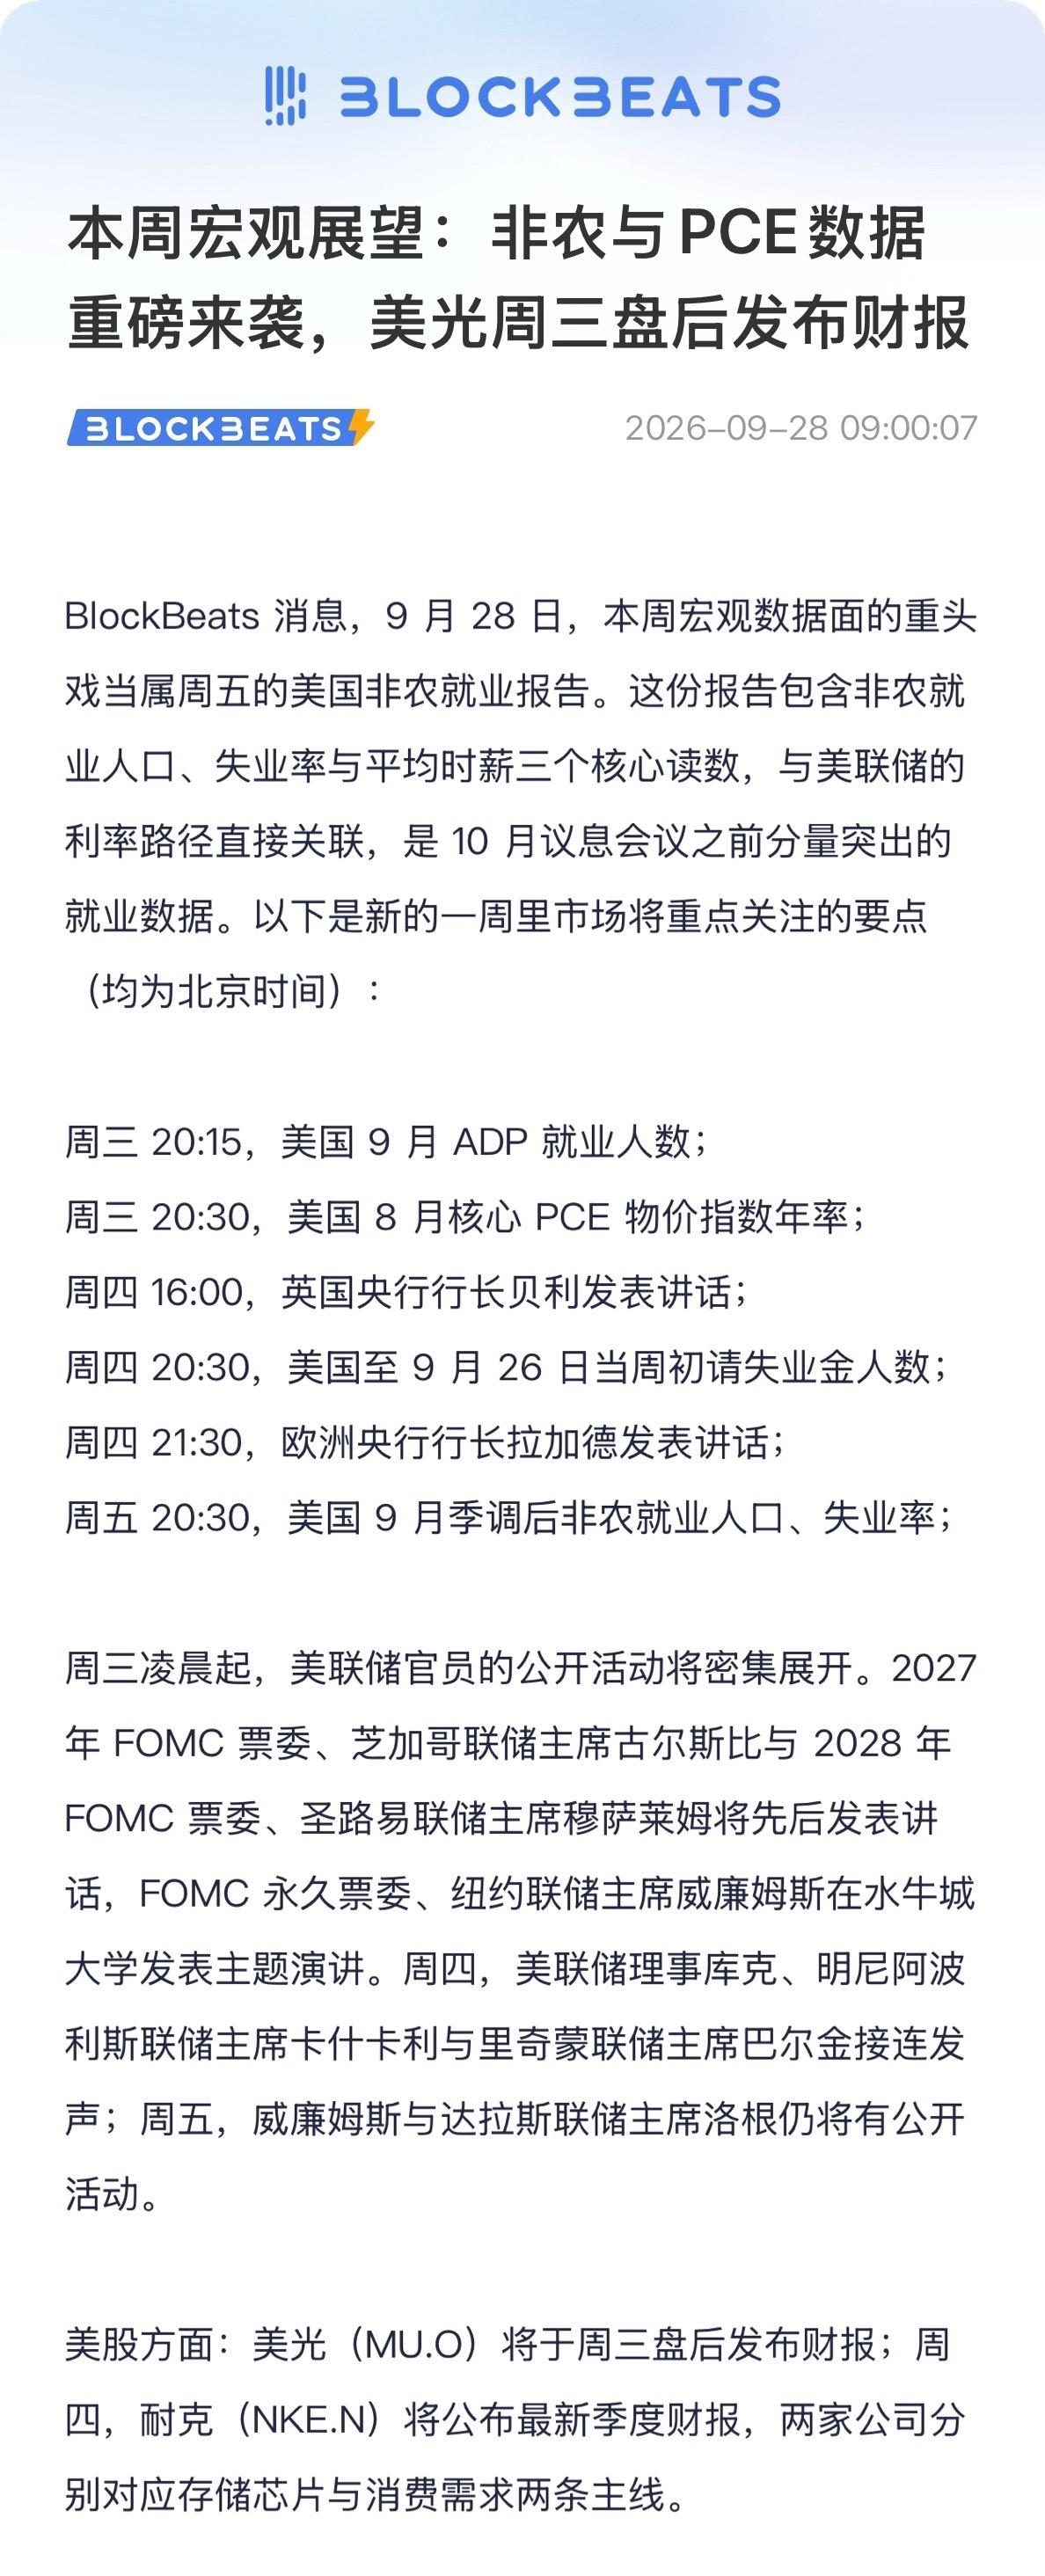
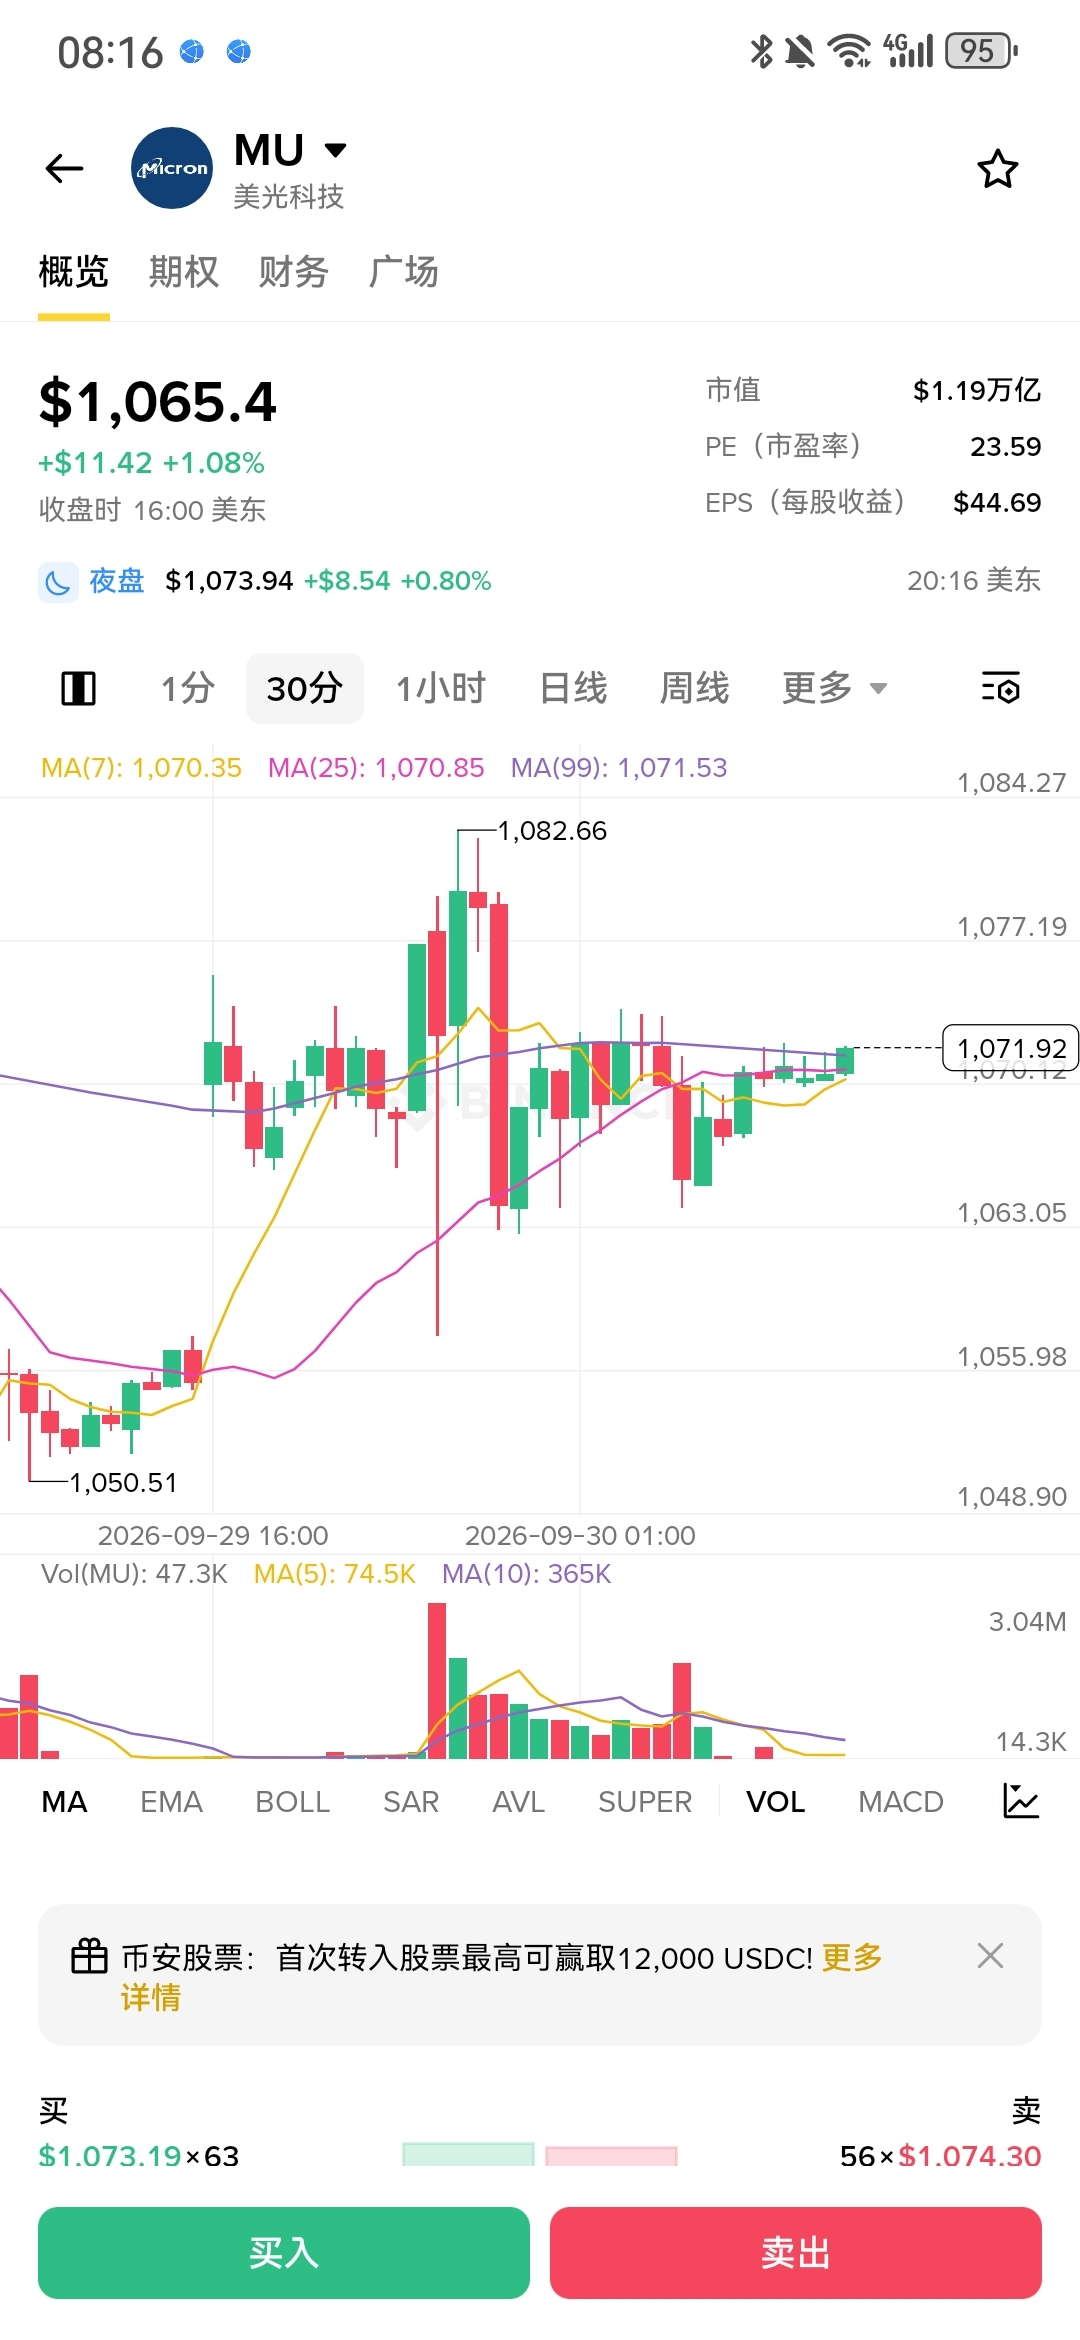
$MU là “cược chu kỳ thành tăng trưởng”, nơi mâu thuẫn lớn nhất.
Tối nay công bố báo cáo. Thị trường kỳ vọng doanh thu 50,9 tỷ USD, EPS 31,49, tăng +342% so với cùng kỳ năm ngoái. Morgan Stanley còn “đổ nước lạnh” trước rằng EPS có thể chỉ khoảng 31,2 😂 Nhưng điểm mấu chốt không nằm ở quý này, mà ở dự báo cho năm tài chính 2027.
Micron hiện đang giao dịch chỉ với bội số 6,8 lần lợi nhuận năm 2027; thị trường rõ ràng không tin rằng chu kỳ hưng phấn bộ nhớ này sẽ kéo dài.
Quan điểm cá nhân của tôi: nếu dự báo tối nay của Micron chứng minh rằng nhu cầu AI biến “chu kỳ” thành “tăng trưởng”, thì hiện tại đúng là lúc nhặt tiền; còn nếu dự báo bình thường, thì tin tốt có lẽ đã phản ánh hết…
$SNDK là “con có độ đàn hồi cao nhất”, nhưng đừng để mức tăng giá đánh lừa nhé ~
Một năm tăng 1663%! Vốn hóa từ 6,6 tỷ lên 266 tỷ. Họ cũng công bố mua lại cổ phiếu 14 tỷ. Nhưng còn SanDisk/SanDi (làm NAND), tính chu kỳ còn “gắt” hơn cả DRAM của Micron.
Quan điểm cá nhân tôi: đã tăng 16 lần mà vẫn nói “lạc quan”, cần cực kỳ nhiều can đảm 😂
Giá mục tiêu trung bình của nhà phân tích là 2.136 USD, nhìn thì có vẻ còn dư địa, nhưng nếu giá NAND quay đầu, việc “giết” định giá sẽ rất tàn nhẫn. Nó hợp để cược đường đua, không hợp với người muốn nắm giữ lâu ~
Nói thêm một câu: kỳ vọng đã bị “bơm căng” rồi.
Bẫy lớn nhất của mùa báo cáo là chính “vượt kỳ vọng”. Khi mọi nhà phân tích đều liên tục nâng con số, thì dù công ty có đưa ra một báo cáo tốt, rất có thể đó cũng đã là “tốt trước—hết tin” rồi ~
Ai có quan điểm khác thì mời để lại trong phần bình luận nhé~
#股票财报季
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.