#欧洲央行探索数字欧元ai支付
Ngân hàng Trung ương châu Âu chi tiền cho AI, nhưng đến tận 2029 thì mới có cửa
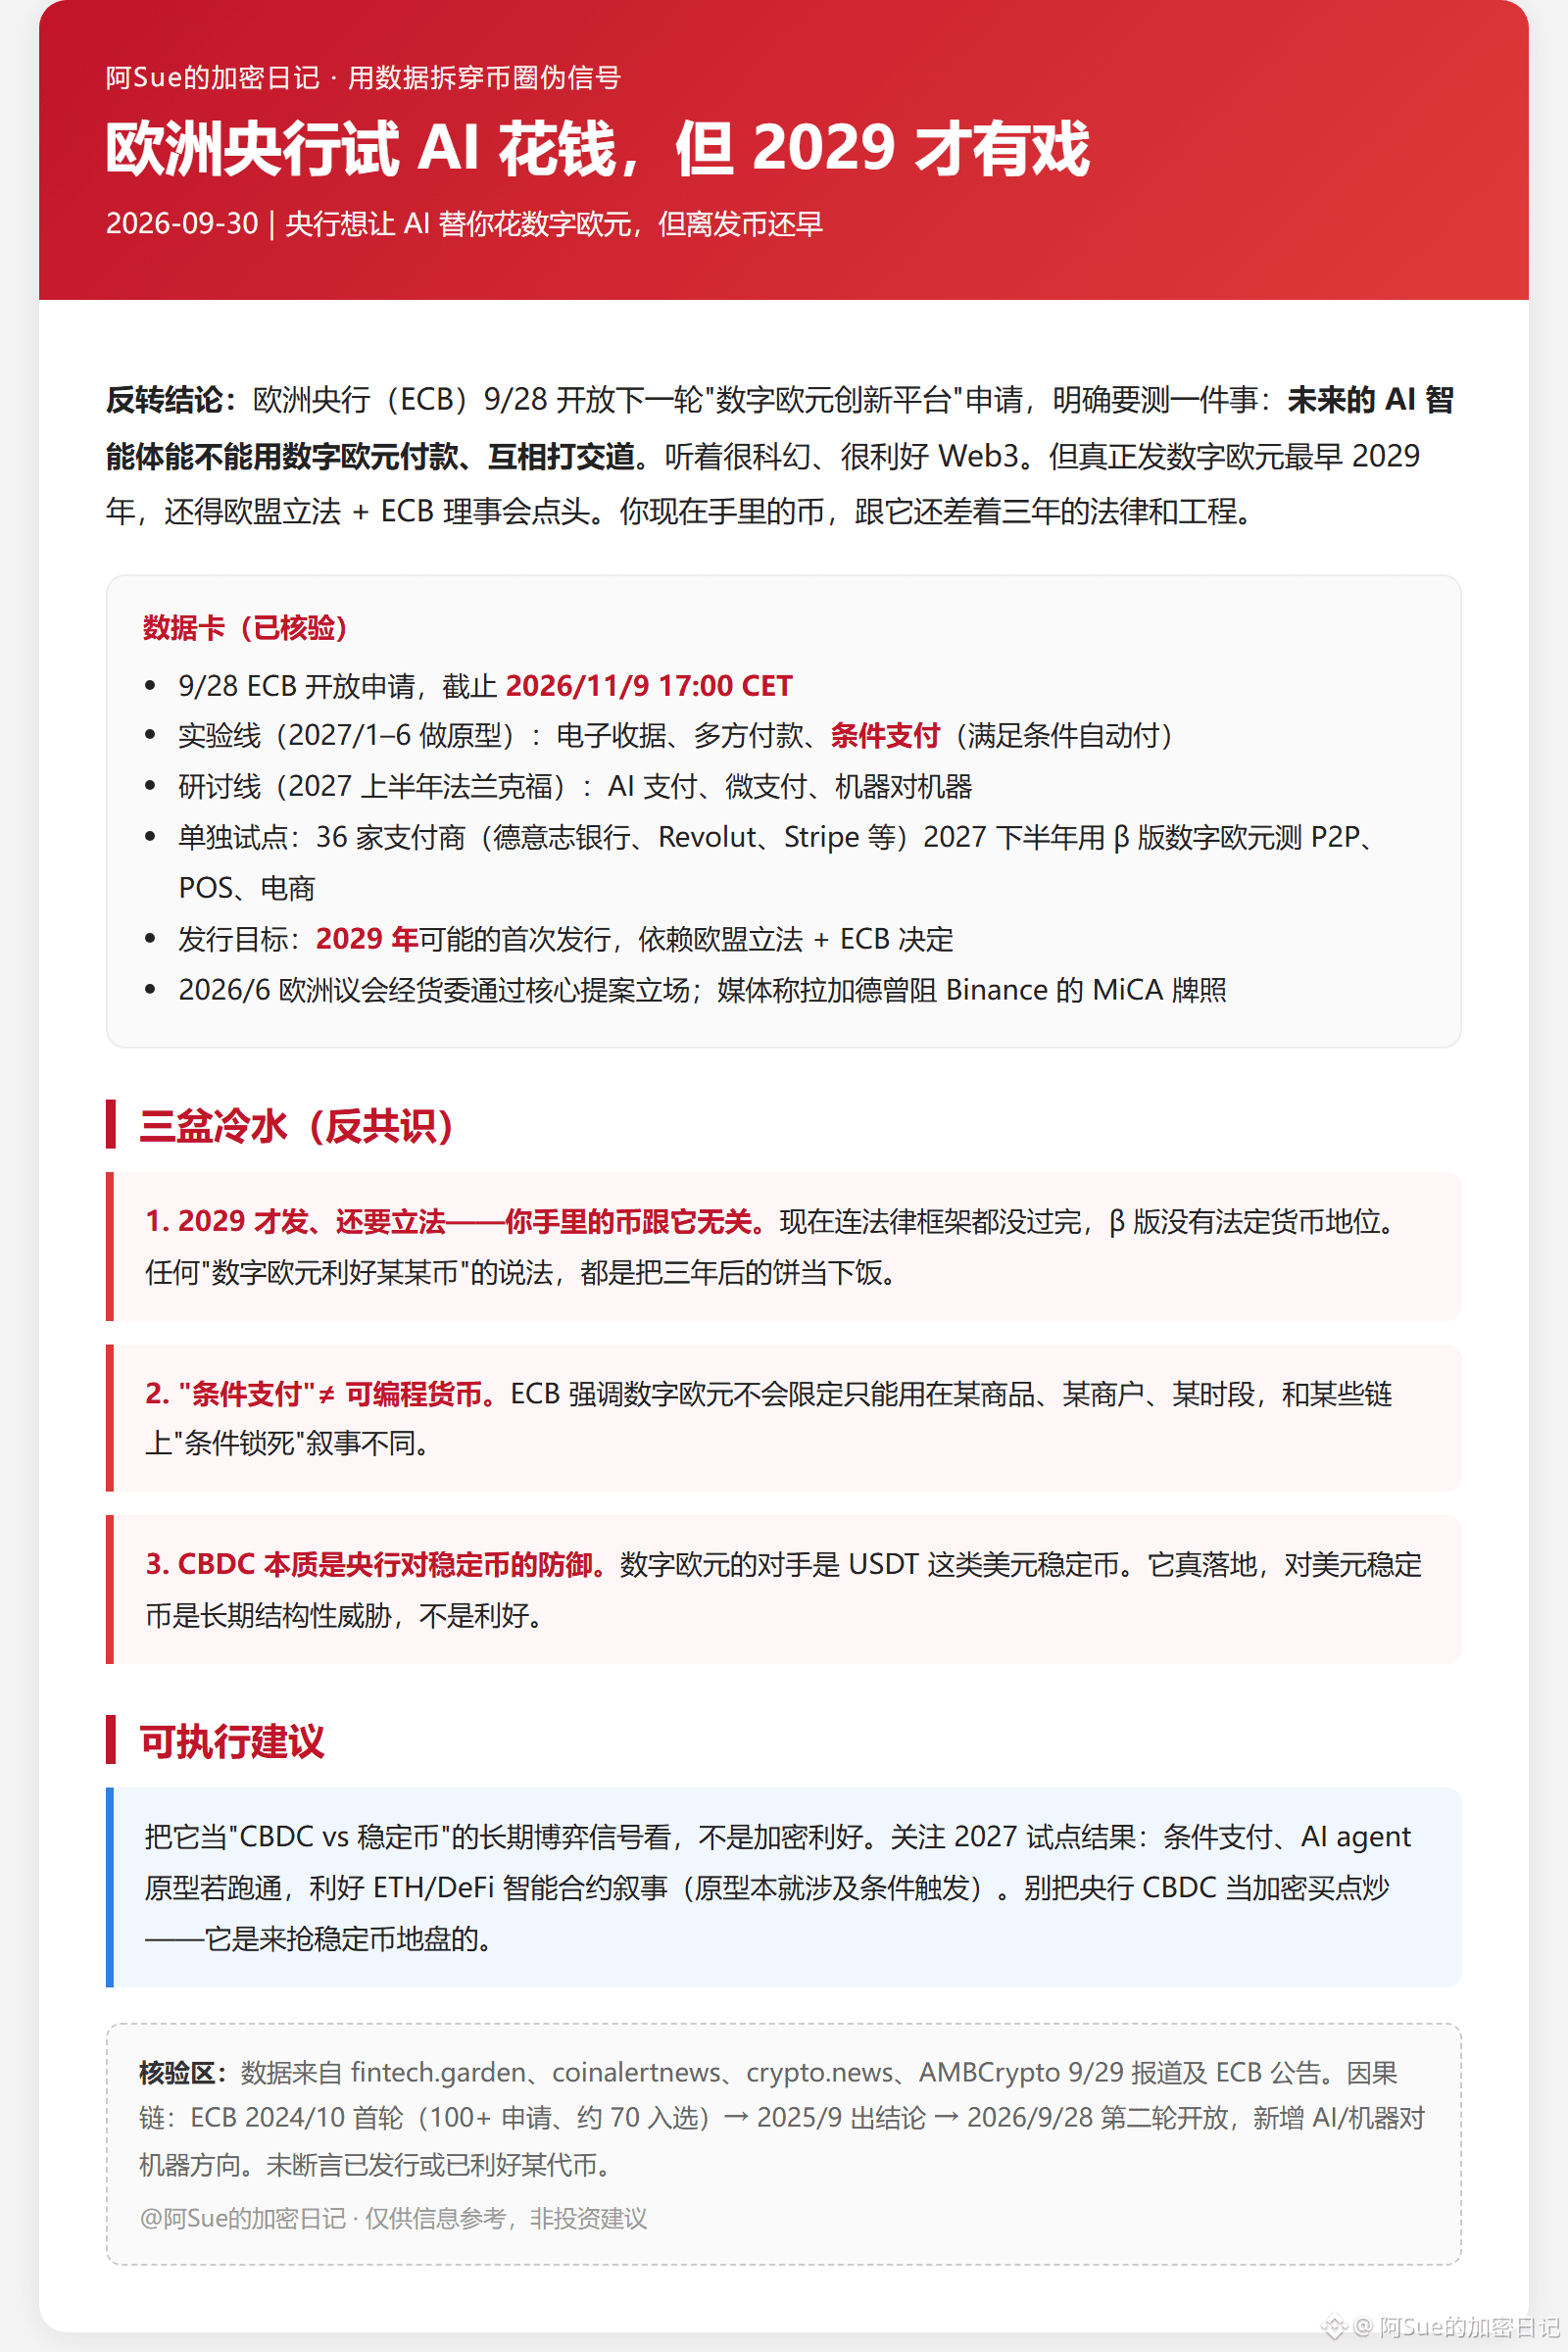
Ngày 28/9, Ngân hàng Trung ương châu Âu (ECB) mở đơn cho “nền tảng đổi mới đồng euro số” (digital euro) vòng tiếp theo, nêu rõ sẽ thử nghiệm một việc: liệu các tác nhân AI thông minh trong tương lai có thể thanh toán bằng đồng euro số và giao tiếp, tương tác với nhau hay không. Nghe rất khoa học viễn tưởng, rất hứa hẹn với Web3. Nhưng để thực sự phát hành đồng euro số thì sớm nhất cũng phải là năm 2029, còn phải chờ lập pháp của EU và ECB cùng thông qua. Hiện tại, đồng tiền bạn đang cầm còn cách nó tới ba năm về cả pháp lý lẫn kỹ thuật.
Tóm tắt thông tin (đã xác minh): Ngày 28/9 ECB mở đơn, hạn chót 17:00 CET ngày 9/11/2026; có hai mảng—mảng thí nghiệm từ 1 đến 6/2027 làm nguyên mẫu (biên lai điện tử, thanh toán đa bên, “thanh toán theo điều kiện” tức là thỏa điều kiện thì tự động thanh toán), mảng nghiên cứu trong nửa đầu 2027 tại Frankfurt thảo luận thanh toán bằng AI, micro-payment (thanh toán vi mô), máy với máy (machine-to-machine); thí điểm riêng có 36 nhà cung cấp thanh toán (Deutsche Bank, Revolut, Stripe…); nửa cuối 2027 dùng phiên bản β của đồng euro số để đo thử P2P, POS, thương mại điện tử, di động; mục tiêu phát hành là lần phát hành đầu tiên có thể vào 2029, phụ thuộc vào quyết định của EU thông qua dự luật và ECB; ngày 6/2026 Ủy ban về Kinh tế và Tiền tệ của Nghị viện châu Âu đã thông qua lập trường của đề xuất cốt lõi; truyền thông cho biết bà Lagarde từng can thiệp để chặn giấy phép MiCA của Binance, và điều này bị diễn giải như một cách “bảo vệ” đồng euro số.
Ba ly nước lạnh. Thứ nhất, đến năm 2029 mới phát hành, lại còn phải lập pháp—thì đồng tiền bạn đang có không liên quan, vì hiện vẫn chưa qua khung pháp lý, bản β cũng chưa có địa vị là phương tiện thanh toán hợp pháp. Thứ hai, “thanh toán theo điều kiện” không đồng nghĩa với “tiền có thể lập trình”: ECB nhấn mạnh đồng euro số sẽ không bị giới hạn chỉ dùng cho một loại hàng hóa, một nhà bán cụ thể, hoặc một thời điểm cụ thể; khác với một số câu chuyện “khóa điều kiện” trên chuỗi. Thứ ba, CBDC về bản chất là hàng rào phòng vệ của ngân hàng trung ương trước stablecoin: đối thủ của đồng euro số là các stablecoin đô la như USDT. Khi thật sự ra đời, việc cạnh tranh với stablecoin bằng đô la là mối đe dọa cơ cấu dài hạn, không phải tin tốt.
Gợi ý. Hãy xem đây như tín hiệu của “cuộc đối đầu dài hạn giữa CBDC và stablecoin”, chứ không phải tin tốt cho crypto. Theo dõi kết quả thí điểm 2027: nếu “thanh toán theo điều kiện” và nguyên mẫu AI agent chạy được, nó sẽ ủng hộ câu chuyện về hợp đồng thông minh AI cho ETH/DeFi (nguyên mẫu vốn đã liên quan đến kích hoạt theo điều kiện). Đừng coi CBDC của ngân hàng trung ương là điểm mua crypto—nó đến để giành thị phần stablecoin, không phải để nâng đỡ cho ai.