【CJ 套利 nâng cao 06/14】
Tránh giá hiện tại treo một lệnh giá thấp, đợi “cắm lệnh” khớp, trông giống như nhặt được hời. Vấn đề thực sự là: tại sao thị trường lại sẵn lòng bán hàng cho bạn?
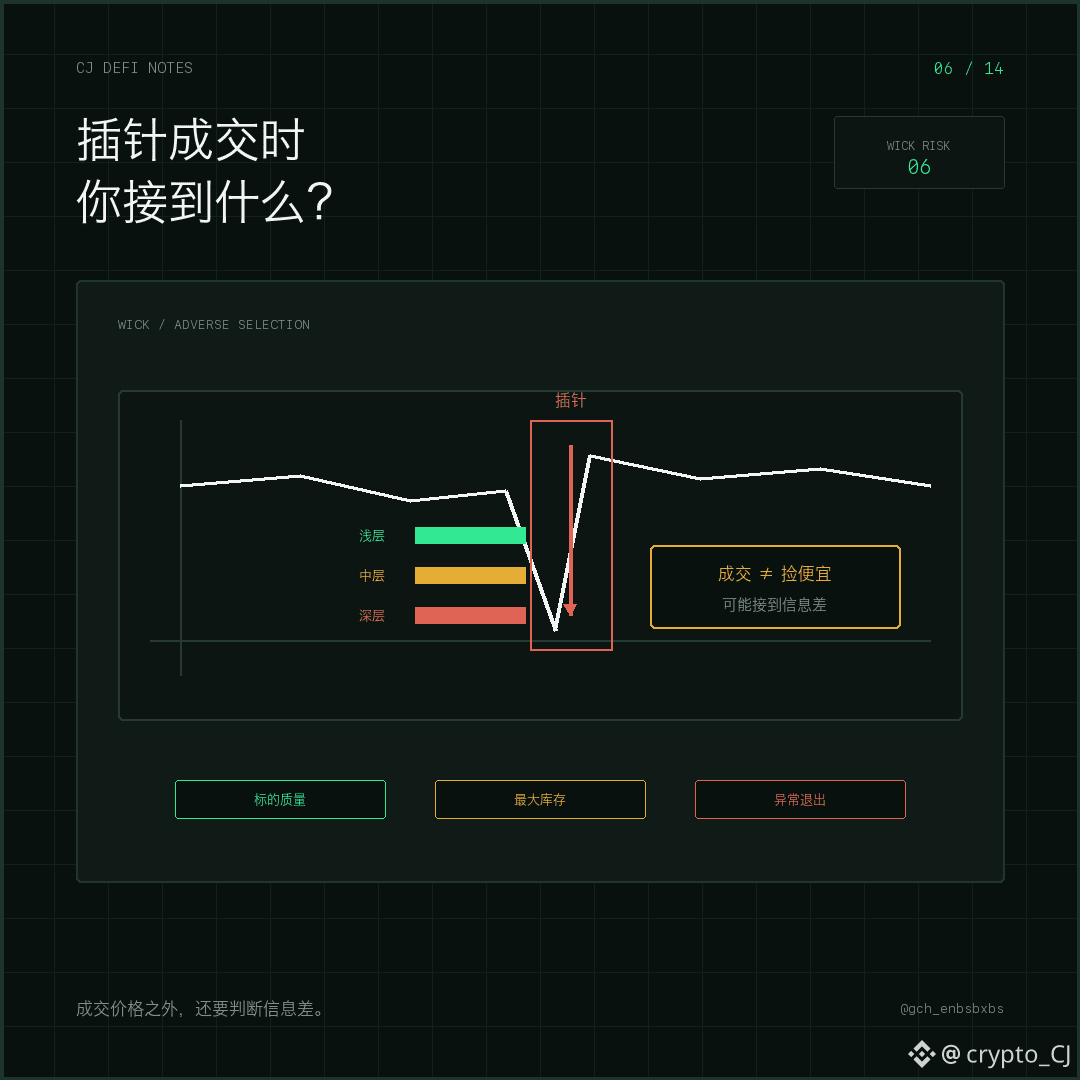
Một số nền tảng phái sinh mới có hợp đồng hoạt động rất sôi nổi, trong khi sổ lệnh (order book) giao ngay lại rất mỏng. Chỉ cần một lệnh thị trường quy mô lớn quét qua độ sâu hữu hạn, giá giao ngay có thể nhanh chóng lệch khỏi thị trường bên ngoài, rồi sau đó lại bị các nhà arbitrage kéo trở về. CJ đã từng quan sát ra cấu trúc như vậy và sẽ đặt sẵn lệnh giới hạn ở xa giá hiện tại, chờ khi xuất hiện “chân không thanh khoản”; sau khi khớp sẽ xử lý phòng hộ dựa trên giá bên ngoài và tình hình sổ lệnh hợp đồng.
Chiến lược này kiếm lợi từ độ lệch định giá trong khoảnh khắc, nhưng đồng thời cũng chịu rủi ro lựa chọn ngược rất nghiêm trọng. Lệnh của bạn được khớp có thể là một cú “cắm lệnh” sẽ nhanh chóng quay về giá cũ, hoặc cũng có thể là tin tức đã xảy ra trước, trong khi các thị trường khác vẫn chưa kịp giảm. Nếu đợi đến khi khớp rồi mới bắt đầu tìm công cụ phòng hộ, chỉ vài giây thôi cũng đủ để khoảng chênh biến mất. Treo lệnh quá lớn còn có thể khiến bạn trở thành rủi ro thanh khoản mới trong một sổ lệnh mỏng.
Trước khi thực thi, ít nhất phải xác nhận: mỏ neo giá bên ngoài, thị trường phòng hộ có thể sử dụng ngay, quy mô khớp tối đa và điều kiện ngừng lệnh bất thường. “Rẻ” không phải là thấp hơn giá lúc trước, mà là bạn có thể chứng minh rằng nó xuất hiện chiết khấu tạm thời so với các thị trường khác có khả năng khớp lệnh.
Bài tiếp theo: giao ngay, hợp đồng và cho vay/ vay nợ được chồng lên nhau—khi hiệu quả sử dụng vốn được nâng cao thì rủi ro đi đâu?
#链上套利 #thanh_khoản