
Hầu hết cuộc trò chuyện xung quanh $GALA hiện tại đều tập trung vào sự phục hồi giá. Tôi nghĩ câu chuyện thú vị hơn đang ẩn bên dưới dữ liệu mua bán.
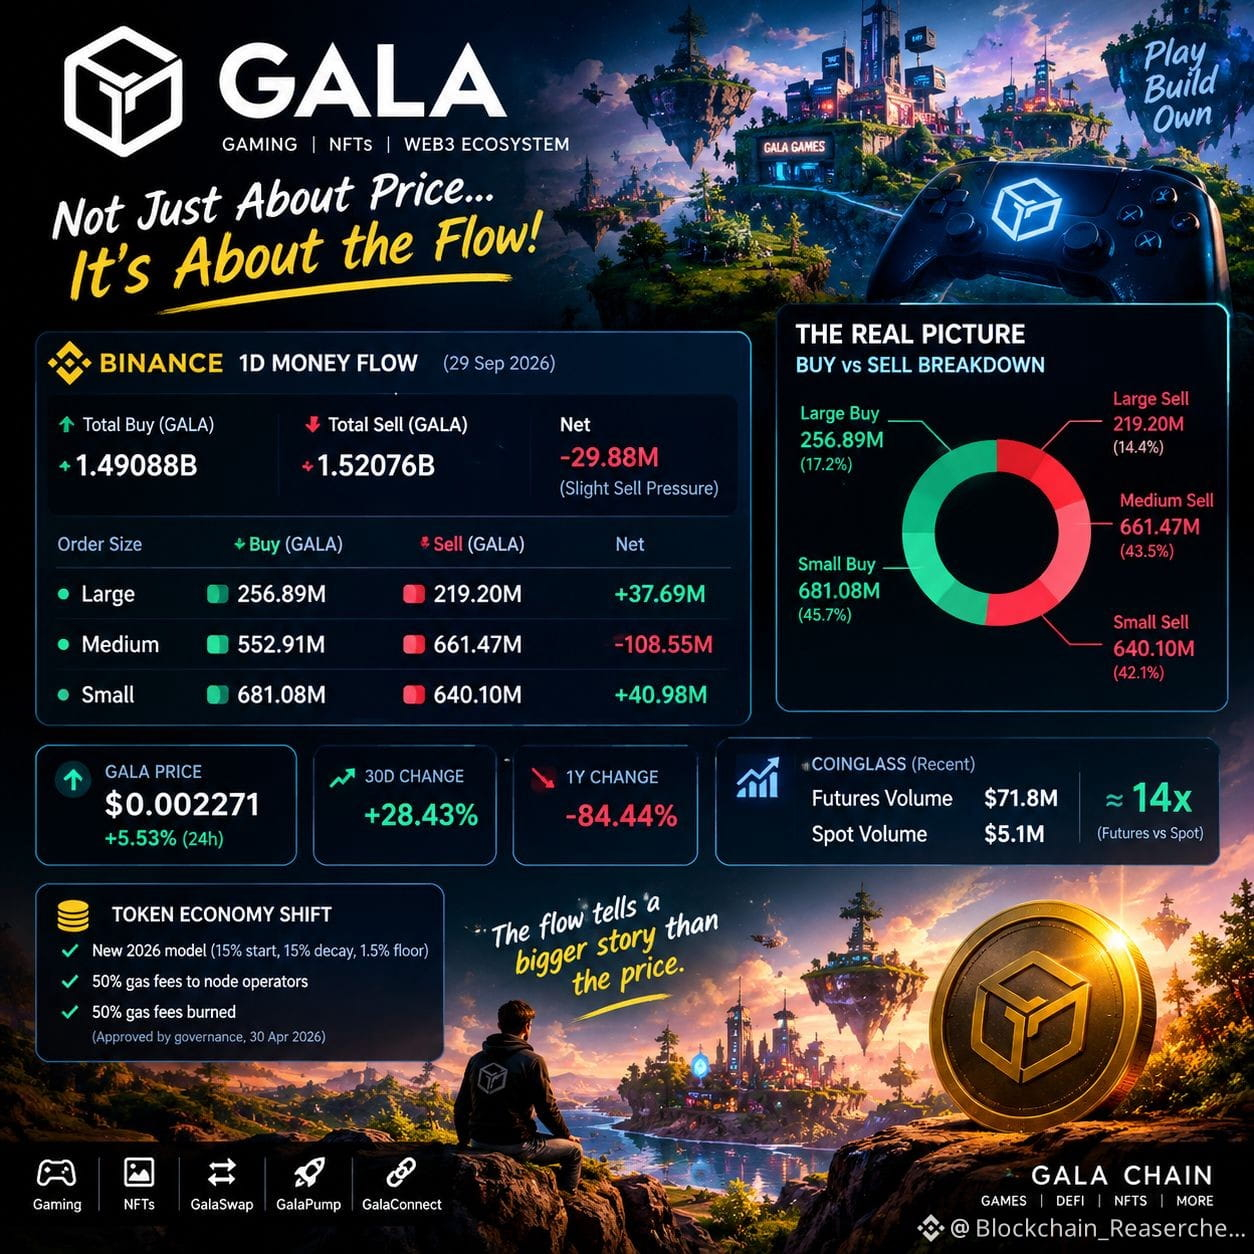
Trong ảnh chụp dòng tiền khung 1 ngày của Binance, lượng mua đạt 1,49088B GALA trong khi lượng bán đạt 1,52076B — chỉ chênh 29,88M GALA ròng nghiêng về bán. Điều này khá gần trạng thái cân bằng.
Nhưng phần phân rã lại cho thấy rõ hơn:
Lệnh lớn: 256,89M được mua so với 219,20M được bán → +37,69M GALA mua ròng
Lệnh trung bình: 552,91M được mua so với 661,47M được bán → −108,55M GALA bán ròng
Lệnh nhỏ: 681,08M được mua so với 640,10M được bán → +40,98M GALA mua ròng
Vì vậy, tiêu đề không chỉ đơn giản là “GALA đang bị bán”. Dòng chảy bị chia nhỏ: lệnh lớn và lệnh nhỏ là bên mua ròng, trong khi lệnh trung bình lại cung cấp phần lớn áp lực bán.
Đồng thời, GALA ở quanh mức $0,002271, tăng khoảng 28,43% trong 30 ngày, trong khi vẫn giảm 84,44% trong một năm.
Có một lớp khác nữa: dữ liệu CoinGlass gần đây cho thấy khối lượng hợp đồng tương lai khoảng 71,8M USD so với 5,1M USD ở thị trường giao ngay. Điều này có nghĩa là các sản phẩm phái sinh đang đóng vai trò lớn hơn nhiều trong hoạt động giao dịch hiện tại so với riêng giao ngay.
Và nằm phía dưới tất cả những điều này, Gala đang thay đổi kiến trúc tiền tệ của mình: mô hình quản trị năm 2026 rời khỏi khuôn khổ trần phát hành cứng 50B cũ, chuyển sang cơ chế phát thải giảm dần, đồng thời phân bổ một phần phí gas của GalaChain cho các node và đốt phần còn lại.
Vì vậy, câu hỏi thực sự không chỉ là liệu GALA đang được mua hay đang bị bán.
Mà là: bao nhiêu phần của đợt phục hồi giá này đến từ nhu cầu giao ngay thực sự, và bao nhiêu phần được định hình bởi phái sinh cùng một nền kinh tế token đang thay đổi?