#earningsseason 🔥 LÃI MU: TÍCH CỰC — NHƯNG THỬ THÁCH THỰC SỰ LÀ FY2027
Micron công bố kết quả kinh doanh FY2026 Q4 vào ngày mai, và bối cảnh lần này lớn hơn chỉ một lần vượt kỳ vọng.
Quan điểm của tôi: Về cơ bản là tích cực — nhưng tôi sẽ không đuổi theo MU một cách mù quáng trước khi có báo cáo.
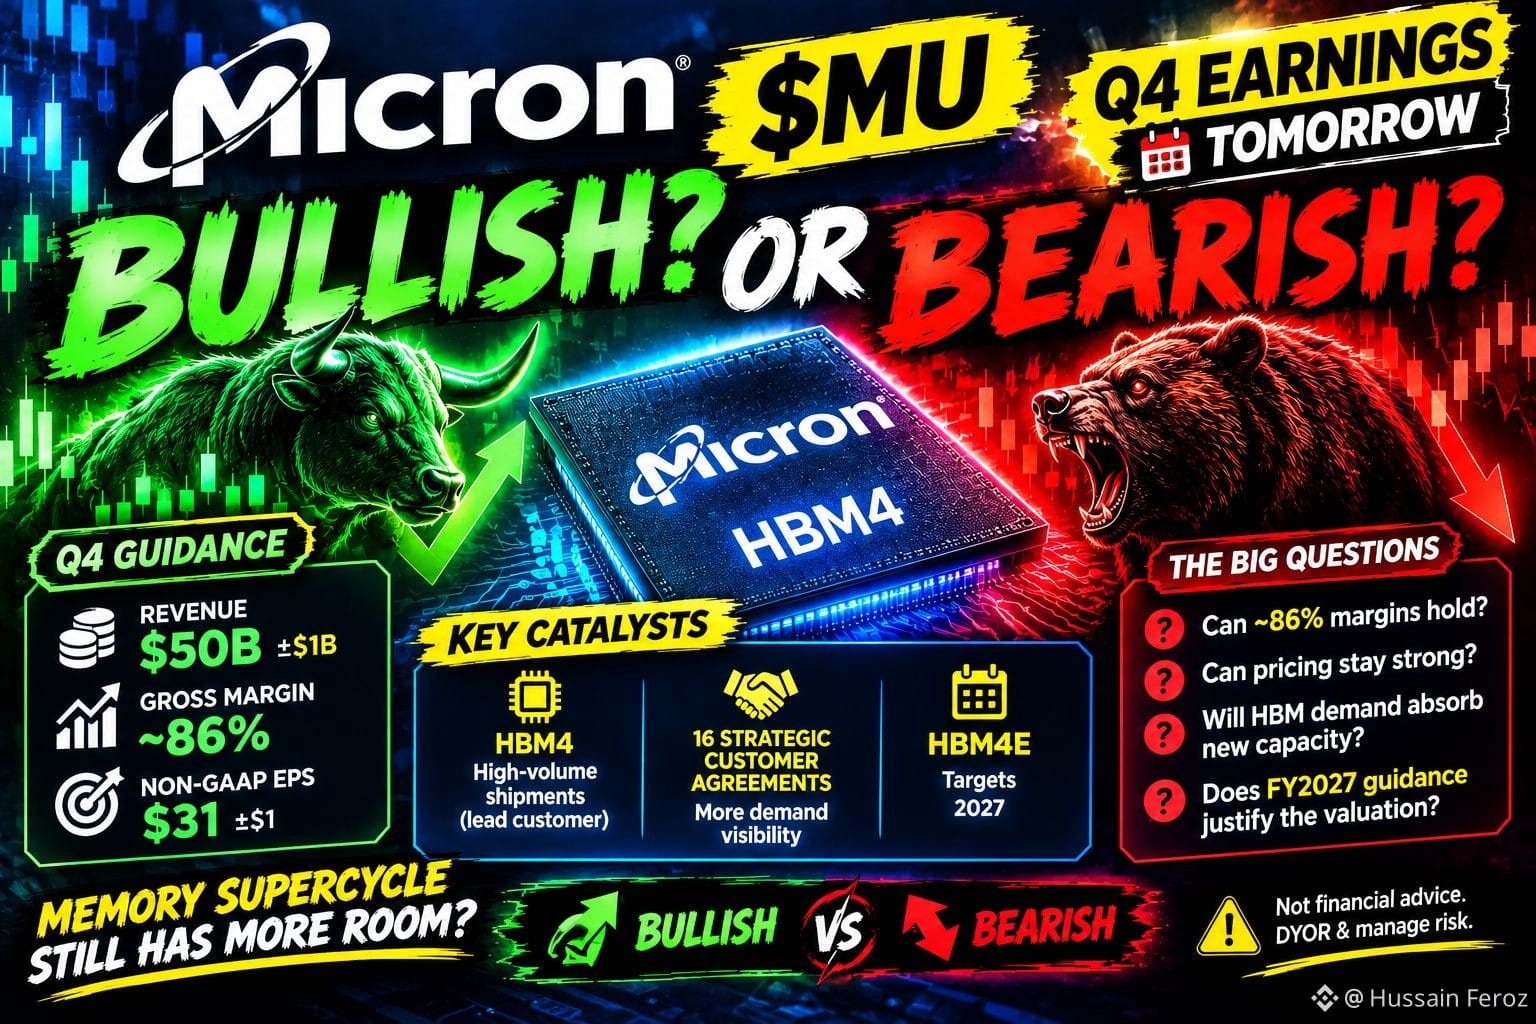
Mục tiêu Q4 của Micron vốn đã khá “nặng tay”:
💰 Doanh thu: 50B USD ± 1B
📈 Biên lợi nhuận gộp: ~86%
⚡ EPS không theo GAAP: 31 USD ± 1
Doanh thu Q3 đạt 41,46B USD, với biên lợi nhuận gộp GAAP là 84,6%.
🚨 Katalyst thực sự: HBM + định hướng (forward guidance)
Micron cho biết HBM4 đã được xuất xưởng với sản lượng lớn cho một khách hàng dẫn đầu, trong khi HBM4E nhắm tới sản xuất trong năm 2027.
Nhưng MU đã tăng khoảng ~269% tính từ đầu năm (YTD).
Vì vậy, thị trường cần nhiều hơn một “beat”.
Nó cần câu trả lời:
Liệu biên ~86% có được giữ vững không?
Giá HBM/DRAM có tiếp tục mạnh không?
Nhu cầu có hấp thụ được năng lực mới không?
Liệu định hướng FY2027 có đủ để biện minh cho mức định giá không?
Triển vọng mới nhất của Samsung lại tạo thêm một “twist”: HBM có thể đạt gần 30% công suất wafer DRAM toàn cầu vào năm tới.
🎯 Kịch bản của tôi
🟢 Tích cực: Q4 mạnh + biên 86%+ + triển vọng FY2027 đầy sức mạnh
🔴 Tiêu cực: Vượt kỳ vọng nhưng định hướng phía trước yếu hơn = rủi ro “bán tin ra tin”
Quan điểm của tôi: 🟢 Nền tảng tích cực, ⚠️ thận trọng với việc đuổi theo đợt tăng trước giờ công bố.
Vượt kỳ vọng Q4 không phải câu chuyện chính.
Định hướng FY2027 mới là câu chuyện.
Bạn nghĩ chu kỳ siêu tăng trưởng của bộ nhớ (memory supercycle) vẫn còn nhiều dư địa để tiếp diễn chứ? 👇
#EarningsSeason #MU #Micron #AI #HBM
Không phải lời khuyên tài chính. Tự nghiên cứu (DYOR) & quản lý rủi ro.