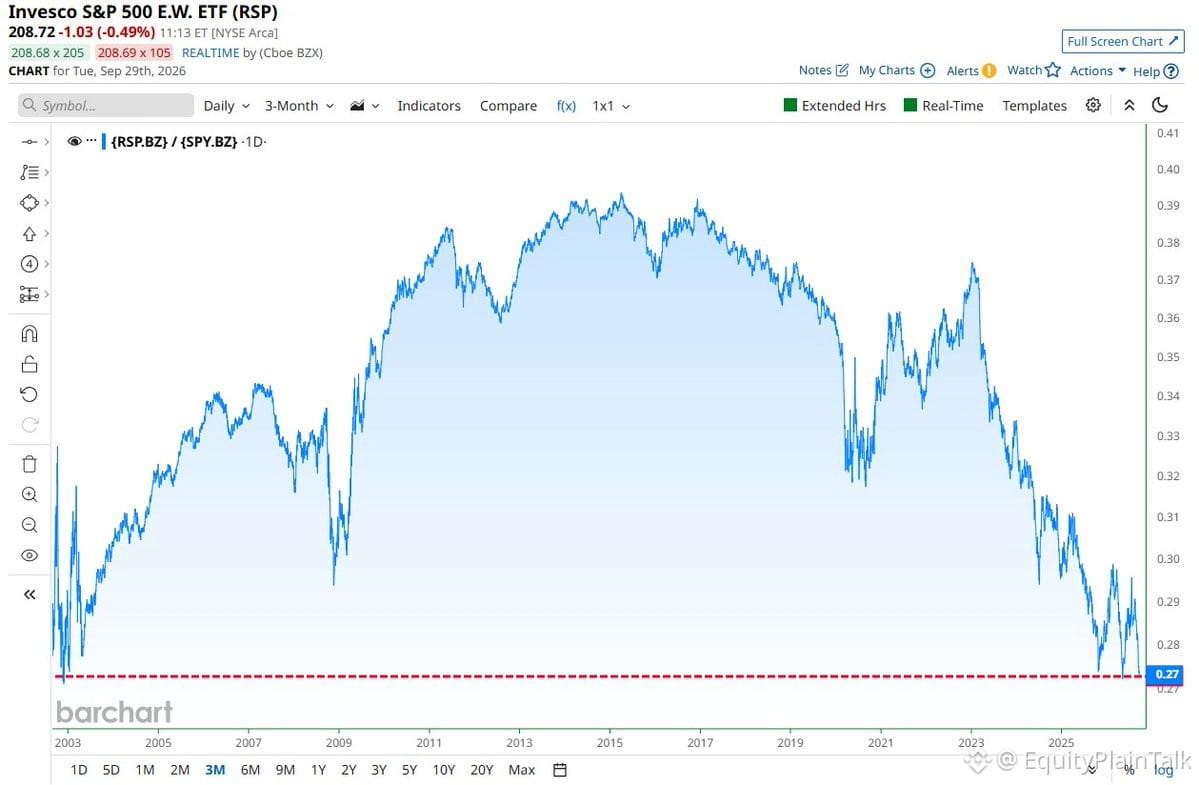
$SPY được cân bằng theo trọng số bằng nhau hiện đang tụt lại so với phiên bản được tính theo vốn hóa thị trường với khoảng chênh lệch lớn nhất kể từ năm 2002.
Điều này cho chúng ta biết: rủi ro tập trung là có thật. Một vài cái tên vốn hóa cực lớn đang gánh hầu hết “trọng lượng”, trong khi cổ phiếu trung bình lại bị bỏ lại phía sau.
Kiểu phân kỳ này về mặt lịch sử không kéo dài mãi. Hoặc các cổ phiếu dẫn đầu sẽ chững lại, hoặc các cổ phiếu tụt lại phía sau sẽ bắt kịp. Đáng theo dõi diễn biến này—đặc biệt nếu chúng ta thấy có sự luân chuyển dòng tiền sang sự tham gia rộng hơn của thị trường.