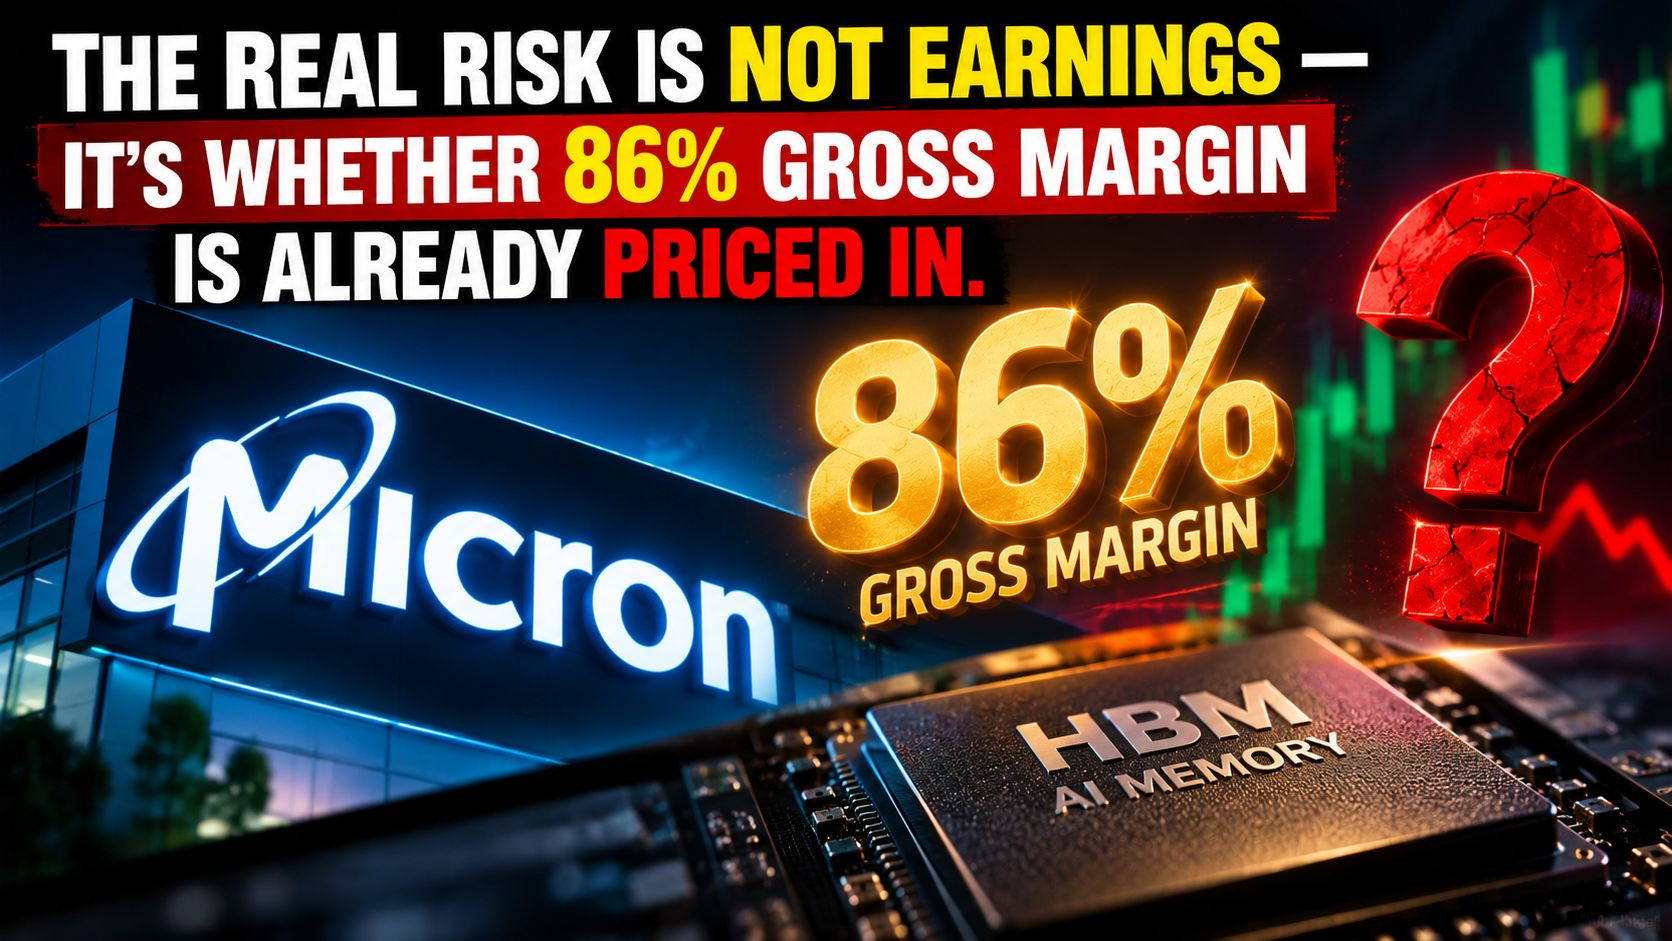
🚨 RỦI RO THẬT SỰ KHÔNG PHẢI LÀ LỢI NHUẬN — MÀ LÀ LIỆU BIÊN LỢI GỘP 86% ĐÃ ĐƯỢC ĐỊNH GIÁ TRONG GIÁ CỔ PHIẾU CHƯA.
Micron bước vào báo cáo thu nhập FY2026 Q4 với một trong những kịch bản sẵn sàng tốt nhất trong toàn bộ lĩnh vực bán dẫn.
Ban lãnh đạo dự kiến khoảng:
Doanh thu: ~50B USD
Biên lợi nhuận gộp: ~86%
EPS: ~31 USD
Nghe có vẻ cực kỳ lạc quan.
Nhưng chính vì vậy mà kịch bản này lại nguy hiểm.
MU đã tăng mạnh, nhu cầu bộ nhớ cho AI không còn là điều bất ngờ nữa, và sức mạnh của HBM giờ đã nằm trong kịch bản cơ sở.
Vì vậy, thị trường có thể sẽ không chỉ thưởng cho Micron chỉ vì công ty công bố “kết quả tốt”.
Có thể Micron cần thêm một cú bất ngờ tăng trưởng khác.
Với tôi, câu hỏi then chốt rất đơn giản:
Micron có thể đẩy biên lợi nhuận gộp lên trên 86% và vẫn đưa ra triển vọng cao hơn không?
Nếu có, câu chuyện về siêu chu kỳ bộ nhớ vẫn còn sống.
Nếu không, ngay cả một quý kết quả mạnh cũng có thể kích hoạt động thái bán theo tin tức.
Tôi đang theo dõi phản ứng của thị trường, không chỉ nhìn vào tiêu đề.
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues