
Đang lạc quan về $MU : Chu kỳ siêu tăng trưởng của bộ nhớ chưa đạt đỉnh — nó đang ngày càng mạnh hơn.
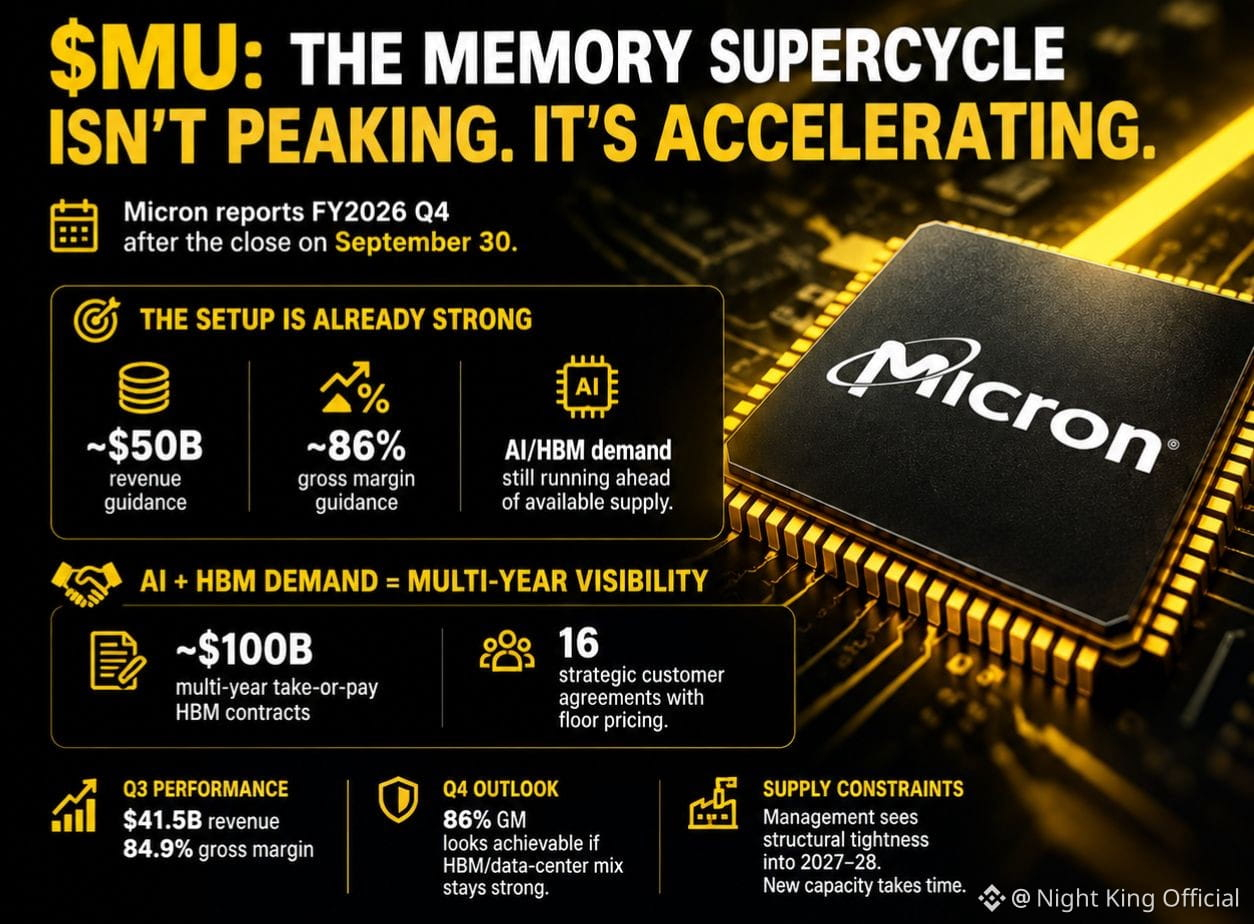
MU công bố số liệu FY2026 Q4 sau giờ đóng cửa vào ngày 30/9. Hướng dẫn doanh thu và lợi nhuận đầu ra (guidance) của công ty đã ở mức 50 tỷ USD doanh thu và 86% biên lợi nhuận gộp. Phố Wall đang định giá cho một màn “vượt kỳ vọng” và bối cảnh hiện tại trông khá vững chắc.
Vì sao tôi vẫn lạc quan:
Nhu cầu AI + HBM tiếp tục vượt xa nguồn cung. Micron đã chốt khoảng 100 tỷ USD hợp đồng HBM nhiều năm theo cơ chế take-or-pay, kèm thêm 16 thỏa thuận chiến lược với khách hàng có mức giá sàn. Điều này chuyển câu chuyện từ việc chỉ phụ thuộc vào định giá theo chu kỳ sang yếu tố tầm nhìn lợi nhuận được “khoán” theo hợp đồng.
Q3 đã ghi nhận biên lợi nhuận gộp 84,9% trên doanh thu 41,5 tỷ USD. Việc đạt 86% ở Q4 có vẻ hoàn toàn khả thi nếu cơ cấu sản phẩm vẫn nghiêng nhiều về HBM/data-center và giá cả được giữ vững.
Ban lãnh đạo liên tục nhấn mạnh rằng các ràng buộc về nguồn cung có tính “cấu trúc” kéo dài đến giai đoạn 2027–28. Công suất mới không thể xuất hiện ngay lập tức.
Câu hỏi thật sự không phải là liệu Q4 có in mạnh hay không. Mà là siêu chu kỳ này có thể kéo dài thêm được bao lâu trước khi công suất cuối cùng cũng bắt kịp.
Các bạn đang nhắm mục tiêu MU ở mức giá nào sau báo cáo? Vẫn đang mua thêm khi điều chỉnh hay là bắt đầu chốt bớt một phần?
#EarningsSeason #MU