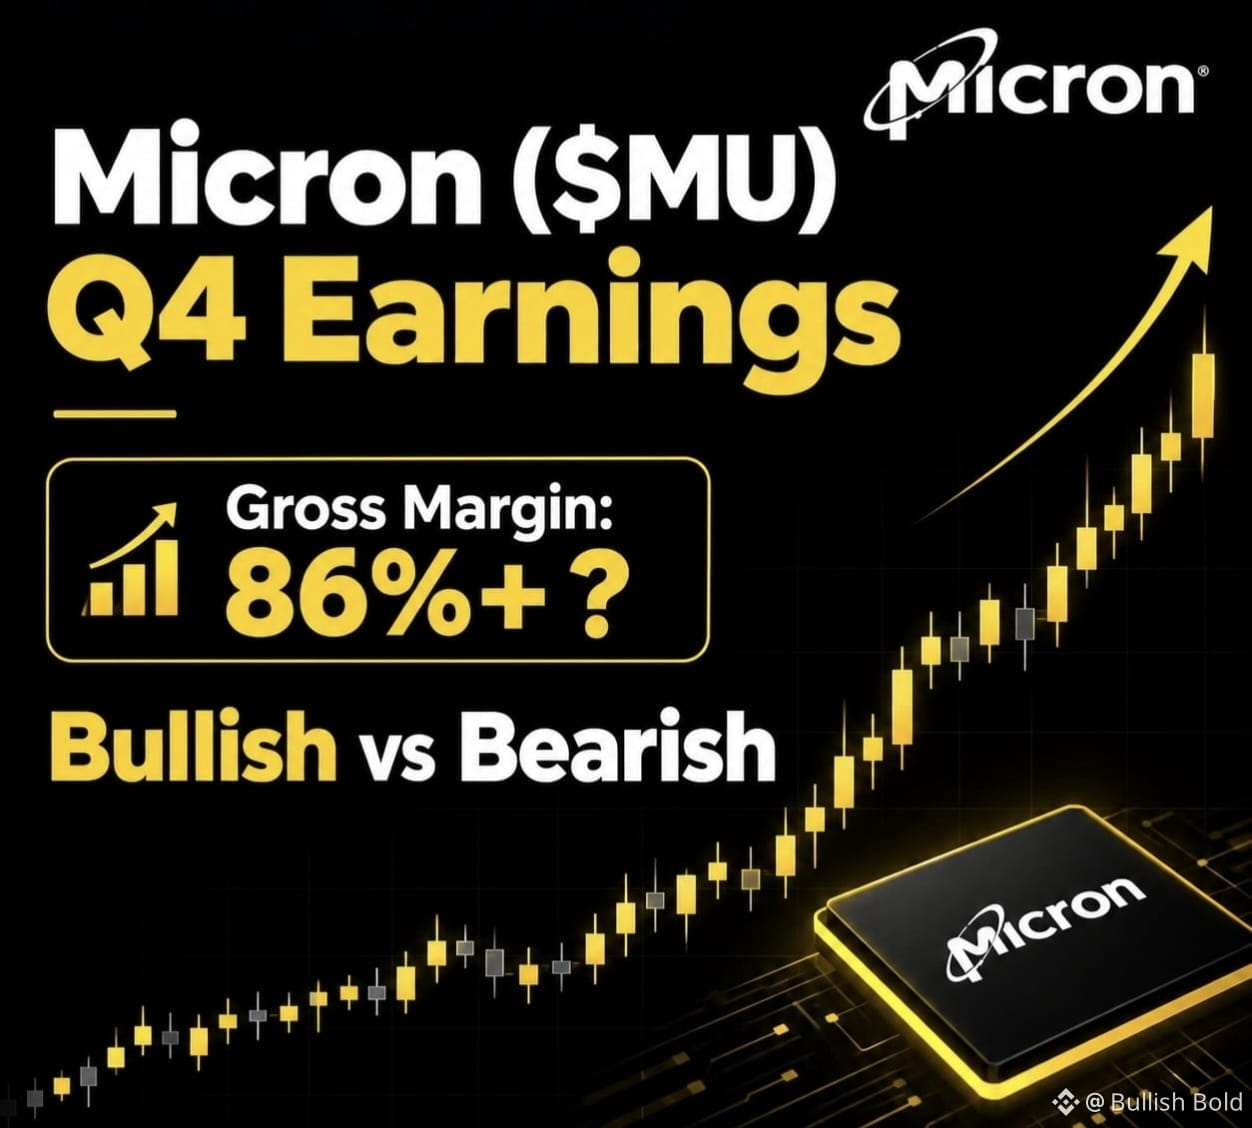
$MU FY2026 KQ4 Kết quả kinh doanh — Tích cực, Nhưng Hướng dẫn Mới Là Thử Thách Thực Sự
Quan điểm của tôi: TÍCH CỰC đối với MU sau công bố KQKD — với một điều kiện: Micron phải chứng minh chu kỳ bộ nhớ cho AI vẫn đang tiếp tục mở rộng, chứ không phải đang tiến tới đỉnh tại các mức biên lợi nhuận kỷ lục.
Bối cảnh KQ4: Micron đã hướng dẫn doanh thu 50B USD ± 1B và biên lợi nhuận gộp ~86%, so với mức 84,9% GM không theo GAAP ở KQ3. Thị trường hiện đã định giá trước một bước tăng lớn.
GM có thể vượt 86% không? Tôi nghĩ 86% có thể bị vượt nếu giá DRAM và các sản phẩm AI có giá trị cao vẫn duy trì chặt chẽ. Theo báo cáo, Goldman Sachs đã mô phỏng 87,3% cho KQ4. Câu hỏi lớn hơn là liệu biên lợi nhuận có thể tiếp tục duy trì ở mức cao sang FY2027 khi nguồn cung mở rộng hay không.
Siêu chu kỳ bộ nhớ: Micron kỳ vọng quan hệ cung-cầu của DRAM và NAND sẽ tiếp tục chặt chẽ sau năm 2027, qua đó cho thấy một chu kỳ bộ nhớ dài hơn được dẫn dắt bởi AI.
Cuộc đua HBM4: Micron hiện đã giao hàng HBM4 ở quy mô lớn và cho biết ramp HBM4 12-high của hãng nhanh gấp 2 lần so với HBM3E, với >$1B doanh thu HBM4 đã được xuất xưởng.
Cuộc cạnh tranh vẫn rất khốc liệt: tỷ trọng doanh thu HBM ở Q2 lần lượt khoảng SK hynix 50%, Samsung 33%, Micron 18%.
Kết luận:
Luận điểm tích cực sẽ được củng cố nếu Micron đạt >86% GM + bình luận mạnh về FY2027 + năng lực HBM4 tăng tốc. Rủi ro lớn nhất không phải là một quý yếu—mà là các con số mạnh rồi đi kèm kỳ vọng cho tương lai suy yếu.
Bạn đang giao dịch theo biến động quanh kết quả, nắm giữ MU qua báo cáo, hay chờ hướng dẫn trước?
#EarningsSeason #MU