Tôi nghĩ vòng này chính là một làn sóng “mua lại” (buyback) theo hướng Bull. Nói thẳng hơn một chút: đó là các thỏa thuận có doanh thu thực, dòng tiền được lập trình để chảy ngược trở lại vào token. Khi đó, “buyback” sẽ trở thành câu chuyện dễ định giá nhất của vòng này
🧐 Ví dụ, một vài dự án đi khá mạnh trong năm nay:
UNI: khi mở phí giao thức, các bên tìm kiếm từ bên ngoài muốn lấy phí thì chỉ có thể hủy (burn) UNI
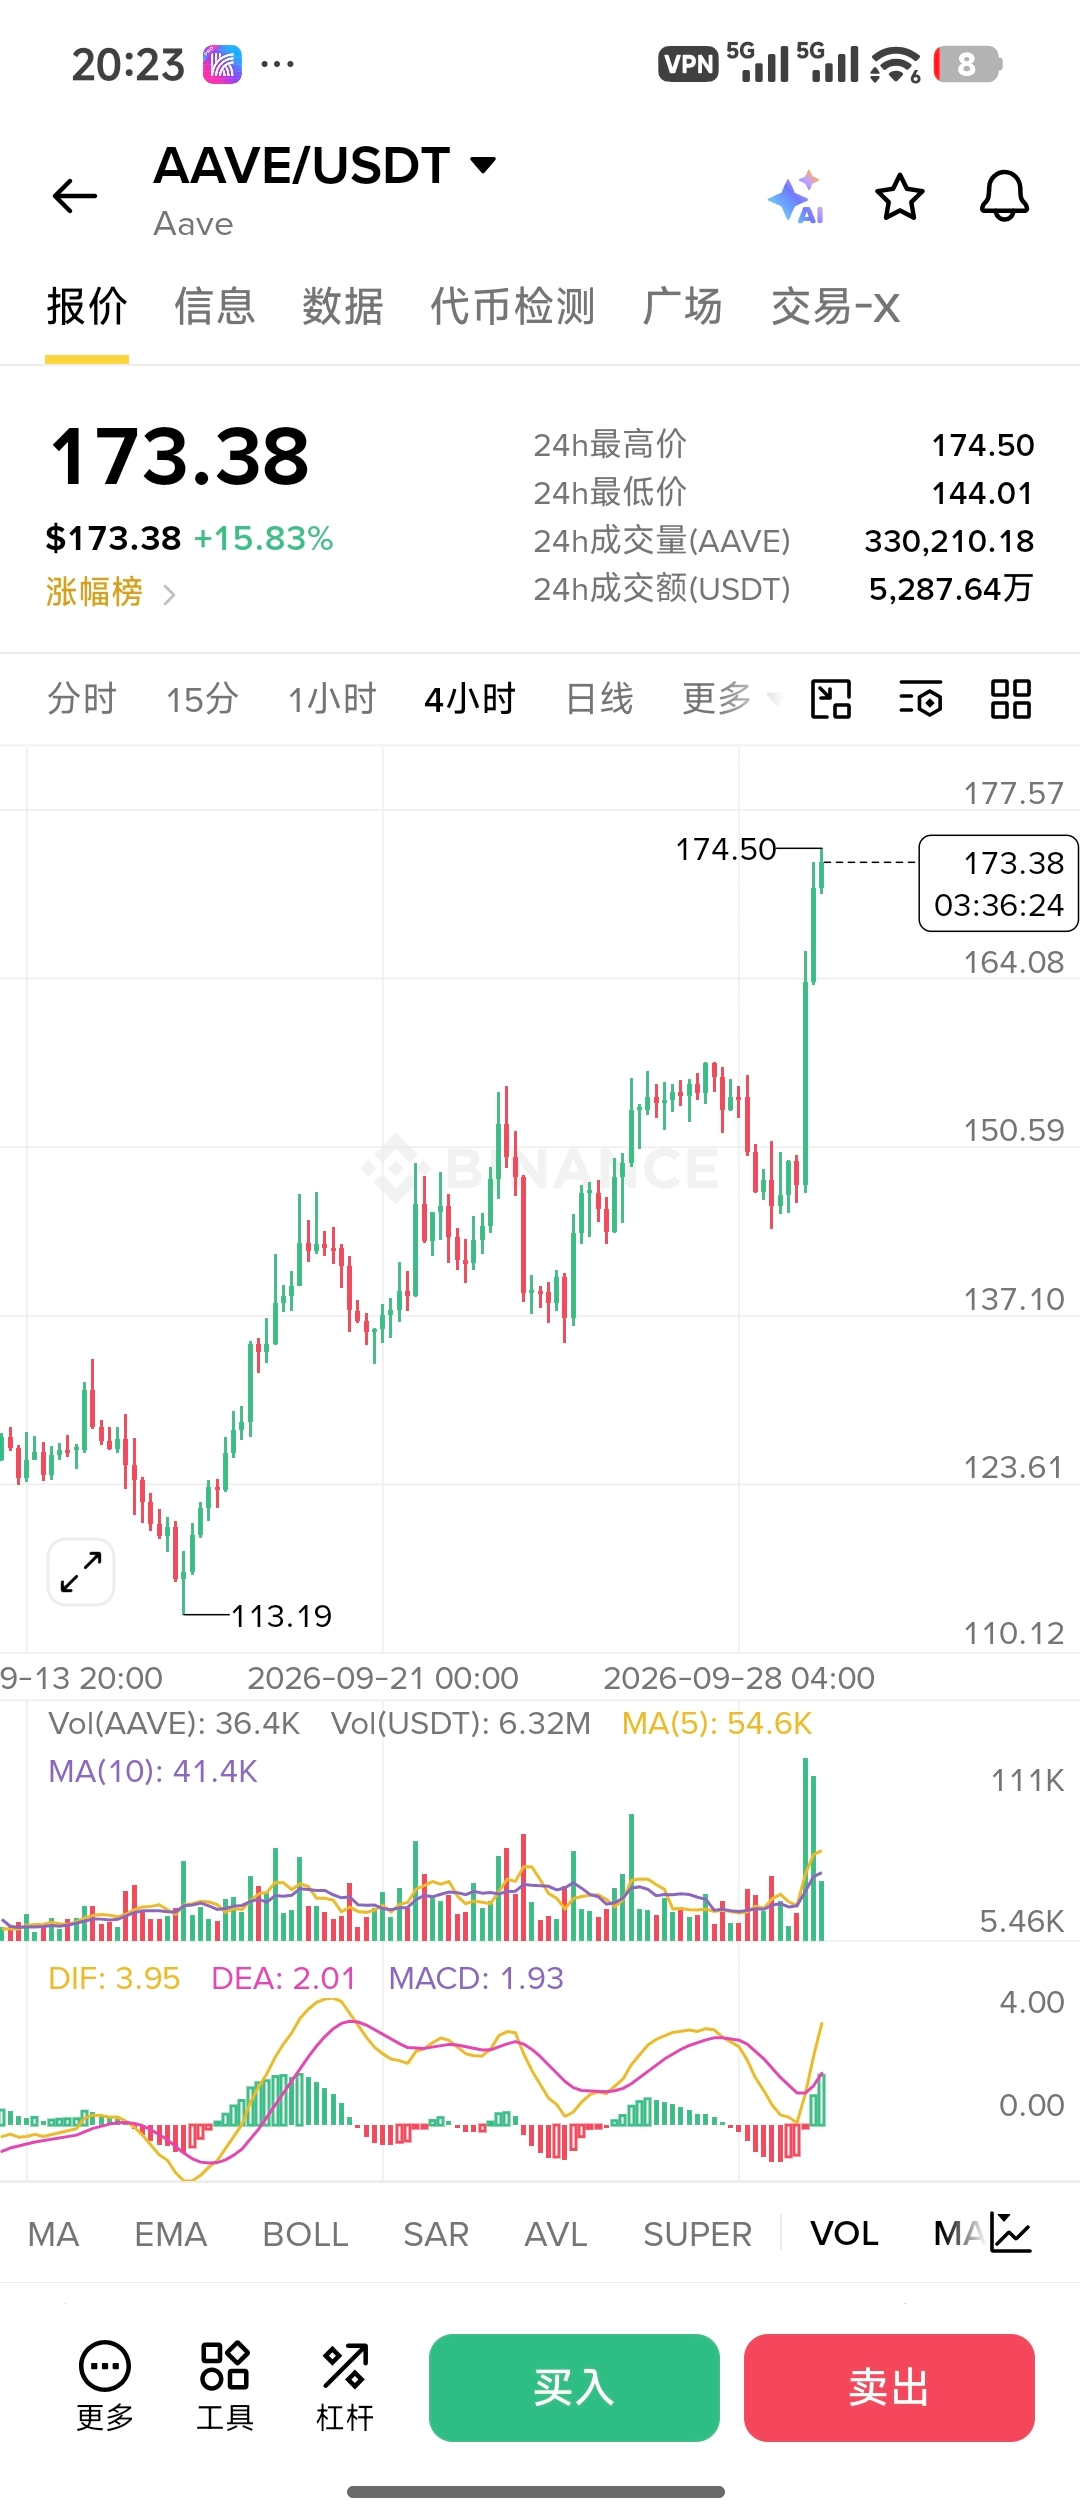
AAVE: mua lại dựa trên doanh thu, sau đó chuyển sang cơ chế tự động hóa hơn
PUMP: khoảng 50% lợi nhuận ròng được mua trên thị trường mở rồi đốt (burn), lũy kế đã hơn 460 triệu USD, tương đương đã đốt khoảng 17% nguồn cung
RAY: từ năm 2022 đã tự động mua RAY bằng khoảng 12% phí giao dịch rồi đốt — là một trong số ít dự án thực sự giảm phát ròng
PONS: khoảng 80% phần phí mà giao thức trích ra được dùng cho buyback theo TWAP và sau đó đốt, nguồn cung đã được đốt khoảng 29%
……
Vì vậy, theo quan điểm cá nhân tôi, vòng buyback này sẽ trở thành phương thức mặc định để phân phối lợi nhuận vốn trong vòng này, nhưng rủi ro lớn nhất cũng là coi buyback như một “cỗ máy vĩnh cửu”
Vì vậy, đối với tôi, tôi sẽ tham khảo ba yếu tố này, chứ không chỉ nhìn xem có nhãn buyback hay không:
① Số tiền mua lại / liệu có đáng kể so với vốn hóa lưu hành hay không;
② Việc đốt có thực sự lớn hơn lượng được mở khóa hay không;
③ Nguồn tạo ra doanh thu có thể lặp lại để tiếp tục sử dụng hay không, chứ không phải một cơn sóng meme nhất thời
$AAVE
$UNI
$PONS