$MU — Thu nhập không chỉ nằm ở những tiêu đề
Micron bước vào mùa công bố kết quả FY2026 Q4 với kỳ vọng đặc biệt cao.
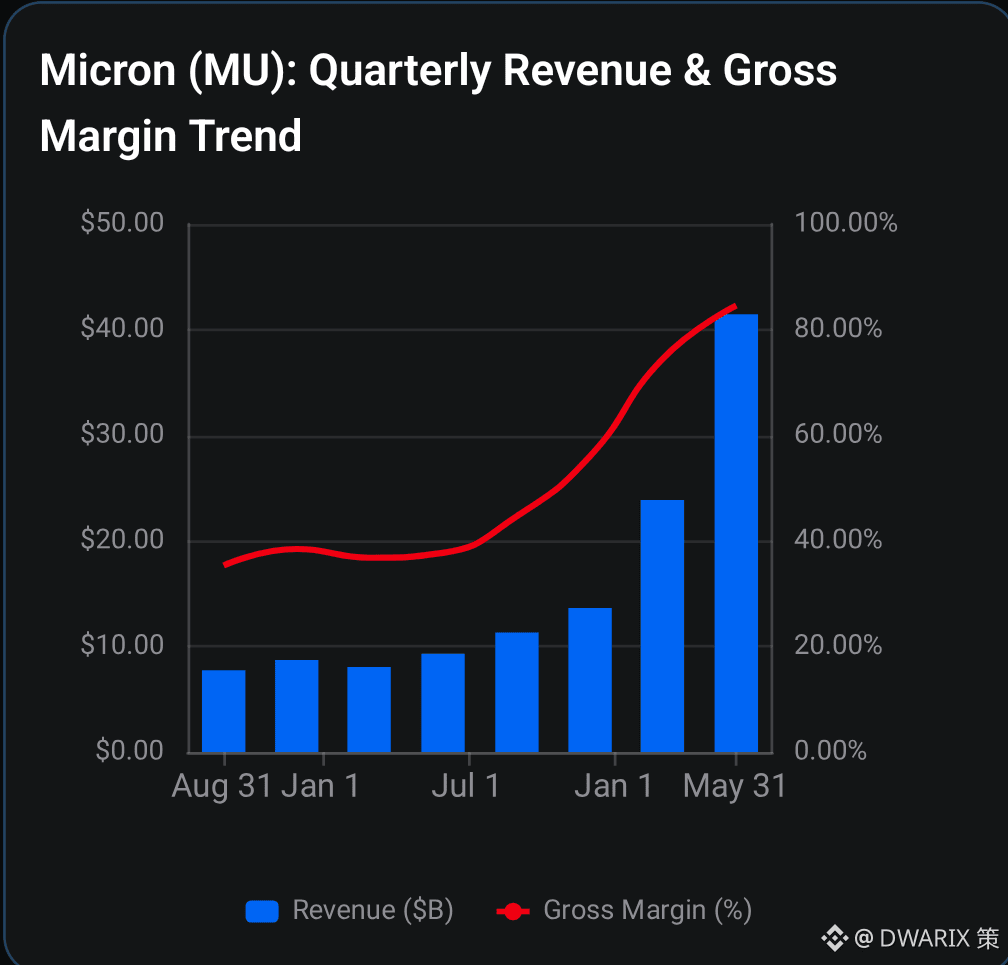
Dự báo doanh thu khoảng ~50 tỷ USD và biên lợi nhuận gộp khoảng ~86% được đưa ra sau bước nhảy theo quý của Q3 khoảng ~85% (so với ~35% ở Q3) và câu hỏi đang lơ lửng đối với ngành là liệu Micron có thể nâng hơn nữa mức này hay không.
Luận điểm tích cực cho Micron được củng cố khá vững nhờ nhu cầu AI, các ràng buộc về năng lực HBM và nguồn cung bộ nhớ chặt chẽ, giúp hỗ trợ giá bán. Micron thậm chí còn cho biết tình trạng siết chặt của ngành có thể kéo dài hơn cả sau năm 2027.
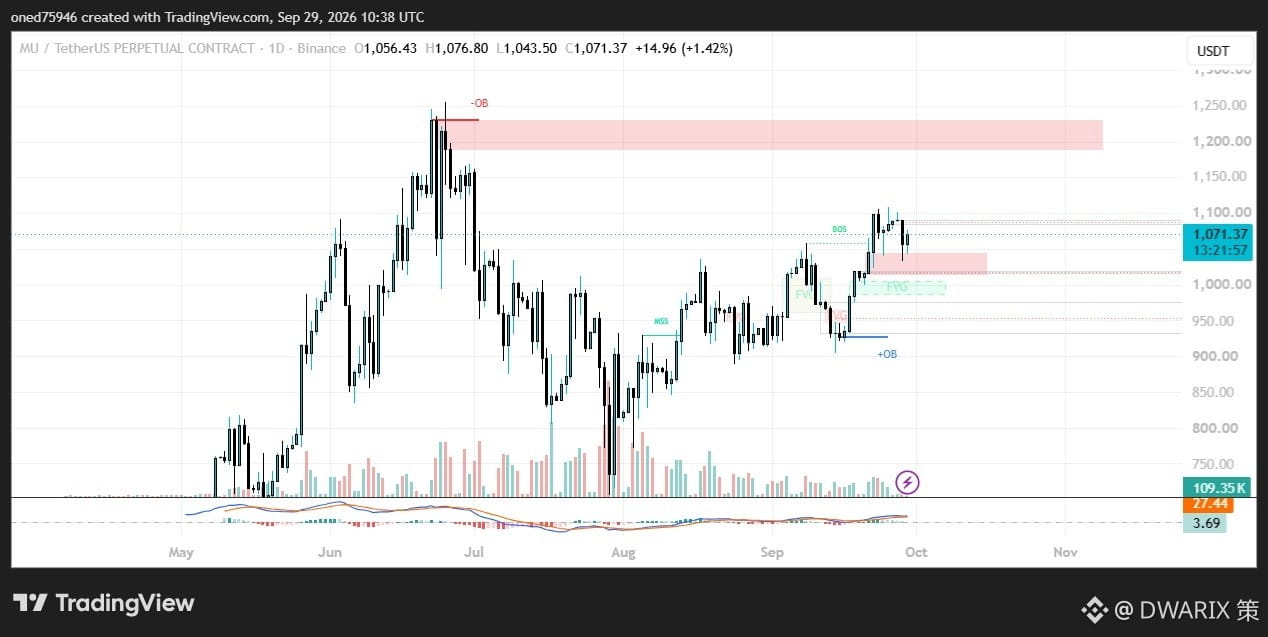
Nhưng ở định giá này, và với đợt tăng mạnh này, “tốt” có thể vẫn chưa đủ.
Theo quan điểm của tôi, có 3 con số quan trọng nhất:
• Biên lợi nhuận gộp Q4 so với 86%
• Dự báo biên lợi nhuận Q1 FY27
• Capex FY27 + triển vọng HBM4/HBM4E
Nếu ban lãnh đạo có thể giữ vững biên lợi nhuận và tiếp tục cho thấy họ có quyền định giá (pricing power), luận đề về siêu chu kỳ bộ nhớ sẽ được củng cố.
Nhưng nếu biên lợi nhuận đảo chiều giảm mạnh, cổ phiếu sẽ bị trừng phạt dù họ có vượt ước tính.
Quan điểm của tôi là thận trọng nhưng nghiêng về tích cực; tuy nhiên rủi ro nằm ở kỳ vọng thị trường.
#EarningsSeason