

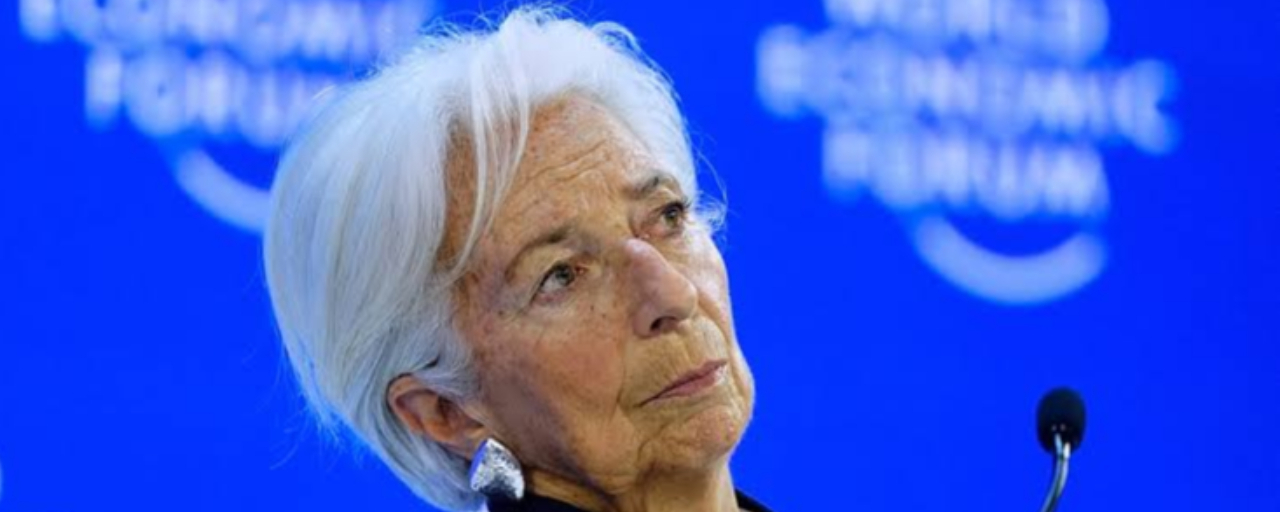
Chủ tịch Ngân hàng Trung ương châu Âu (ECB) Christine Lagarde cho biết với Ủy ban Kinh tế và Tiền tệ của Nghị viện châu Âu tại Brussels hôm thứ Hai rằng ngân hàng trung ương đã tăng ba lãi suất chính thêm 25 điểm cơ bản vào đầu tháng này vì cú sốc năng lượng quá lớn để có thể làm ngơ. Bà gọi động thái này là thận trọng, không mang tính quyết liệt.
Lạm phát tiêu đề tăng lên 3,2% trong tháng 8 từ mức 2,9% trong tháng 7, và lạm phát năng lượng nhảy vọt lên 14,3%, chủ yếu do biên lợi nhuận lọc dầu đối với nhiên liệu lỏng. Tuy nhiên, bà không thấy dấu hiệu đợt tăng này đang thấm vào tiền lương. Mức tăng trưởng trả lương cho mỗi nhân viên chậm lại xuống 3,3% trong quý hai từ 3,6% trong quý một, và hầu hết các kỳ vọng lạm phát dài hạn vẫn quanh mức 2%. Hiện nhân sự dự báo lạm phát tiêu đề trung bình đạt 3,0% trong năm nay, giảm xuống 2,5% vào năm 2027 và 2,1% vào năm 2028.
Việc lãi suất dài hạn tăng lên cũng sẽ làm giảm tăng trưởng nhiều hơn so với giả định trong các dự báo của tháng 9. Điều này quan trọng vì khu vực đồng euro đã chống chịu tốt hơn dự kiến, với tăng trưởng GDP quý 2 vững và tỷ lệ thất nghiệp ở mức 6,4% trong tháng 7.
Sau đó, bà Lagarde chuyển sang trí tuệ nhân tạo (AI), mà bà gọi là một lực có thể nâng năng suất và cuối cùng giúp giảm áp lực giá, nhưng chỉ khi các doanh nghiệp ứng dụng rộng rãi. Cho đến nay, 38% doanh nghiệp trong khu vực đồng euro báo cáo sử dụng ít nhất ở mức vừa phải, trong khi chỉ 7% báo cáo sử dụng đáng kể. Về việc làm, bà cho biết hơn một nửa người lao động đã sử dụng AI và các doanh nghiệp vẫn đang tuyển dụng.
Những người sử dụng AI cho nghiên cứu và sản phẩm mới có xu hướng bổ sung nhân sự, trong khi những người dùng chủ yếu để cắt giảm chi phí lao động thì đang sa thải việc làm. Bà cũng nêu bật một rủi ro thị trường: việc đánh giá lại mạnh mẽ các công ty AI có mức nợ cao có thể kích hoạt các đợt điều chỉnh lan sang nhà đầu tư ở khu vực đồng euro. Thông điệp kết thúc của bà rất thẳng thắn. Tác động của AI vẫn còn không chắc chắn, nhưng không chắc chắn không phải là lý do để đứng yên.
Các ý chính:
Chính sách tiền tệ
Phù hợp với cam kết của chúng tôi nhằm đảm bảo lạm phát ổn định ở mục tiêu 2% trong trung hạn, chúng tôi đã quyết định tăng ba lãi suất chủ chốt của ECB thêm 25 điểm cơ bản tại cuộc họp chính sách tiền tệ diễn ra sớm hơn trong tháng này.
Khi đối mặt với cú sốc về năng lượng, ECB có một chiến lược rất rõ ràng: chúng tôi không phản ứng với giá năng lượng; chúng tôi phản ứng nếu thấy rủi ro giá năng lượng cao hơn sẽ trở thành một phần được “cài cắm” trong lạm phát.
Xét cả ba tiêu chí này hôm nay, chúng tôi thấy lạm phát có xu hướng cao hơn trong thời gian tới nhưng chưa có dấu hiệu nào cho thấy nó đang dần được “cài cắm”.
Và dù tăng trưởng vẫn vững, kể từ cuộc họp gần đây nhất của chúng tôi, lãi suất dài hạn đã tăng lên đáng kể; điều này sẽ làm chậm tăng trưởng và giảm mức độ truyền dẫn (pass-through) nhiều hơn so với dự kiến trong bài tập của tháng 9.
Điều này có nghĩa là, mặc dù cú sốc quá lớn để có thể bỏ qua, chúng tôi cho rằng phản ứng ở mức vừa phải là phù hợp để giữ lạm phát trong tầm kiểm soát.
Lạm phát
Lạm phát tiêu đề tăng lên 3,2% trong tháng 8, từ mức 2,9% trong tháng 7. Lạm phát năng lượng tăng lên 14,3% sau 10,3% trong tháng 7.
Mức tăng này phản ánh, đặc biệt, đóng góp mạnh từ biên lợi nhuận tinh chế đối với nhiên liệu lỏng, cũng như giá hàng hóa năng lượng cao hơn.
Lạm phát loại trừ năng lượng và thực phẩm giảm nhẹ xuống 2,4%, do lạm phát dịch vụ giảm, chỉ được bù đắp một phần bởi sự gia tăng lạm phát hàng hóa.
Cơ sở trong các dự báo nhân viên ECB tháng 9 cho thấy lạm phát tiêu đề trung bình đạt 3,0% trong năm 2026, 2,5% trong năm 2027 và 2,1% trong năm 2028.
Kỳ vọng lạm phát ở các khung thời gian ngắn hơn vẫn ở mức cao, nhưng phần lớn các thước đo về kỳ vọng lạm phát dài hạn nằm quanh mức 2%, qua đó hỗ trợ việc ổn định lạm phát quanh mục tiêu trong trung hạn.
Triển vọng tiếp tục chịu bao quanh bởi mức độ không chắc chắn cao, với rủi ro tăng đối với lạm phát và rủi ro giảm đối với tăng trưởng kinh tế.
Tăng trưởng & Kinh tế
Bất chấp những lực cản từ cú sốc năng lượng, nền kinh tế khu vực đồng euro đã cho thấy khả năng chống chịu vững, với tăng trưởng GDP thực vững trong quý 2 năm 2026.
Cơ sở của các dự báo nhân viên ECB tháng 9 kỳ vọng nền kinh tế tăng trưởng 0,9% trong năm 2026, 1,4% trong năm 2027 và 1,5% trong năm 2028.
Sản xuất đang hoạt động vững chắc, được hỗ trợ bởi chi tiêu của chính phủ cho quốc phòng và hạ tầng cao hơn.
Thị trường lao động
Thị trường lao động vẫn vững mạnh. Tỷ lệ thất nghiệp ở mức 6,4% trong tháng 7, dù tăng trưởng về việc làm và lực lượng lao động tiếp tục chậm lại.
Cho đến nay, tiền lương chưa cho thấy phản ứng đáng kể trước cú sốc năng lượng. Thu nhập bình quân trên mỗi nhân viên, phản ánh tăng trưởng tiền lương danh nghĩa, đạt 3,3% trong quý 2, giảm từ mức 3,6% trong quý 1.
AI & Năng suất
Các doanh nghiệp dự kiến sẽ dành khoảng 10% tổng đầu tư cho AI trong năm 2026, và việc vay vốn liên quan đến AI hiện đã chiếm khoảng một phần tư trong tăng trưởng tín dụng cho doanh nghiệp.
AI có tiềm năng giúp các doanh nghiệp sản xuất nhiều hơn, và theo thời gian, năng suất cao hơn có thể làm giảm chi phí. Nếu các yếu tố khác không đổi, điều này sẽ giúp giảm áp lực lạm phát trong dài hạn.
Một khảo sát gần đây của ECB cho thấy đến cuối năm 2025, 38% doanh nghiệp trong khu vực đồng euro đã báo cáo sử dụng AI ở mức ít nhất là vừa phải. Tuy nhiên, chỉ có 7% báo cáo sử dụng đáng kể.
Đầu tư liên quan đến AI đang tăng ở châu Âu, và còn nhiều kế hoạch trong tương lai cho các doanh nghiệp, nhưng vẫn chậm hơn so với Hoa Kỳ.
AI & Thị trường lao động
Hơn 50% người lao động đã sử dụng AI trong công việc. Và cho đến nay, nhìn chung các doanh nghiệp vẫn tiếp tục tuyển dụng.
Các doanh nghiệp sử dụng AI để hỗ trợ nghiên cứu, đổi mới và sản phẩm mới thường có xu hướng tuyển dụng, trong khi những doanh nghiệp dùng AI chủ yếu để cắt giảm chi phí lao động thì đang giảm việc làm.
Về mặt lịch sử, các bước tiến công nghệ lớn không làm giảm việc làm, nhưng hiện tại thì vẫn chưa có kết luận rõ ràng liệu AI có thể khác hay không.
Điều kiện tài chính
Việc đánh giá lại mạnh mẽ triển vọng của các công ty AI và tính bền vững của nợ của họ có thể kích hoạt các đợt điều chỉnh trên thị trường và lan tỏa sang nhà đầu tư ở khu vực đồng euro cũng như nền kinh tế rộng hơn.
Triển vọng & Không chắc chắn
Đối với chính sách tiền tệ, nhiệm vụ là rõ ràng: chúng tôi phải theo dõi sát và nghiên cứu cách AI tác động đến năng suất, đầu tư, thị trường lao động, điều kiện tài chính và lạm phát, để chúng tôi tiếp tục thực hiện nhiệm vụ duy trì ổn định giá.
Tác động chính xác của AI vẫn còn không chắc chắn. Nhưng không chắc chắn không phải là lý do để không hành động.