#USDT Tether có động thái mới đáng để mổ xẻ: ngày 28/9, phía chính thức công bố hợp tác với Shiga, đưa các sản phẩm tài chính tự lưu ký (self-custody) dựa trên WDK tới khu vực châu Phi và Hội đồng Hợp tác Vùng Vịnh (GCC). Điểm cần quan tâm là: stablecoin đi vào thanh toán hằng ngày bằng cách nào, và mỗi bên—người dùng, đơn vị cung cấp dịch vụ và ngân hàng—nắm quyền gì.
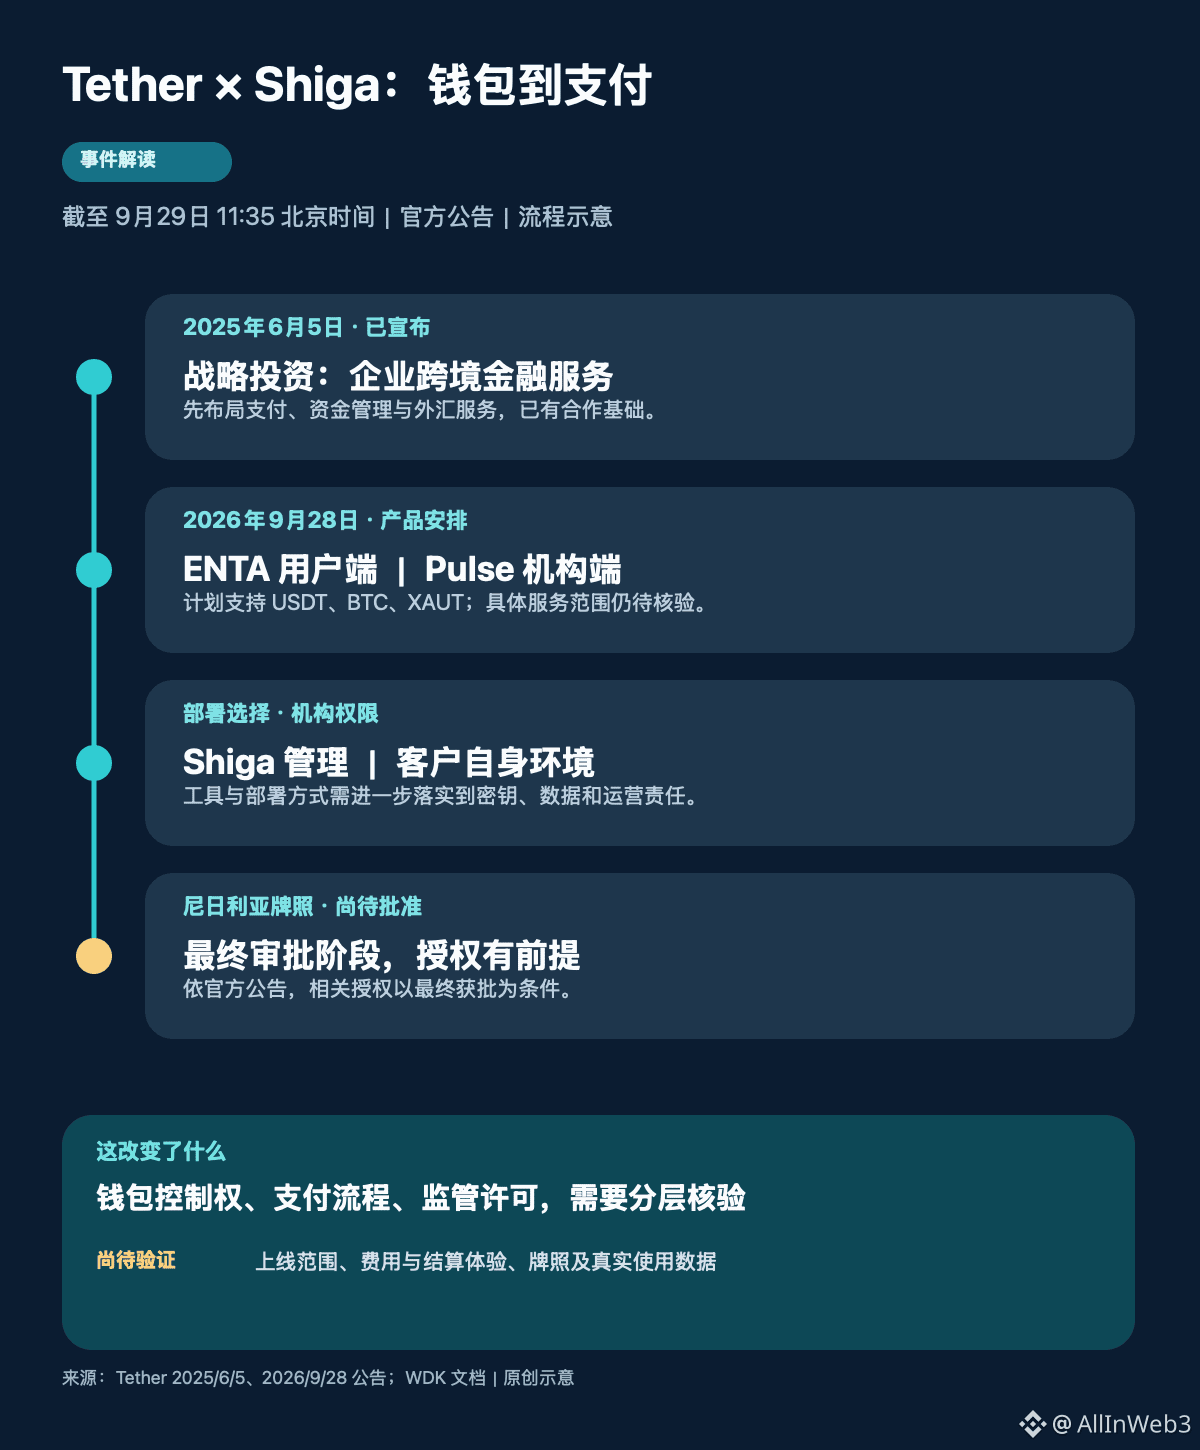
Trước hết, hãy sắp xếp lại dòng thời gian. Ngày 5/6/2025, Tether đã công bố khoản đầu tư vào Shiga. Khi đó trọng tâm là thanh toán xuyên biên giới của doanh nghiệp, quản lý dòng tiền và dịch vụ ngoại hối. Lần này là giai đoạn tiếp theo của sự hợp tác giữa hai bên: công bố cụ thể hơn về sản phẩm và kế hoạch triển khai. Odaily tại Bắc Kinh đưa tin lúc 20:00 ngày 28/9; đến 11:35 hôm nay, tôi đối chiếu được là thông báo hợp tác, vẫn cần chờ dữ liệu phạm vi dịch vụ thực tế và dữ liệu sử dụng, không thể viết thời điểm đăng bài thành thời điểm ra mắt toàn diện.
Thứ nhất, vấn đề mà phía cá nhân và phía tổ chức cần giải quyết là khác nhau. Trong thông báo, ENTA nhắm tới người dùng cá nhân và doanh nghiệp, dự kiến hỗ trợ nắm giữ và chuyển USDT, BTC và XAUT; còn Pulse nhắm tới ngân hàng và các tổ chức fintech, tập trung vào việc xây dựng dịch vụ xoay quanh cổng thanh toán, quản lý dòng tiền và nghiệp vụ thanh toán bù trừ. Theo cách hiểu của tôi: một phía là giành quyền truy cập vào “cổng ví” của người dùng, phía còn lại là giành quyền vào quy trình nghiệp vụ của tổ chức tài chính. Để kiểm chứng hiệu quả, bên thứ nhất cần xem người dùng hoạt động thực tế và trải nghiệm nạp/đổi; bên thứ hai cần xem các tổ chức được kết nối, “hành lang” thanh toán và khối lượng giao dịch duy trì liên tục.
Thứ hai, tự lưu ký cần được triển khai cụ thể đến mức khóa (key) và phương thức triển khai. Tài liệu WDK chính thức định nghĩa tự lưu ký là một bộ công cụ ví đa chuỗi mã nguồn mở, cung cấp thư viện lõi và các thành phần giao diện. Nó có thể giúp phát triển sản phẩm, nhưng để từ “công cụ dùng được” thành “người dùng dùng được”, còn cần tích hợp và vận hành cụ thể. Tổ chức có thể dùng hạ tầng do Shiga quản lý, hoặc tự triển khai trong môi trường của mình. Khi đánh giá, tôi sẽ tiếp tục đặt câu hỏi: ai ký giao dịch, ai có thể khôi phục tài khoản, ai lưu giữ bản sao dự phòng, và khi xảy ra sự cố thì ai chịu trách nhiệm phản hồi? Chỉ dựa vào cụm từ “tự lưu ký” thì rất khó trả lời thuộc về ai trách nhiệm của cả chuỗi thanh toán.
Thứ ba, điều kiện tiền cấp phép (regulatory permission) vẫn có những tiền đề rõ ràng. Thông báo cho biết giấy phép tấm (trong đó có nhắc đến) đối với tài sản số của Shiga tại Nigeria đang ở giai đoạn phê duyệt cuối cùng, và mọi ủy quyền liên quan sẽ được thực hiện trên điều kiện giấy phép được chấp thuận cuối cùng. Nhận định của tôi là: tính bền vững của việc đưa vào/ra tiền pháp định (fiat) và khả năng kết nối của tổ chức tại từng khu vực, còn cần được rà soát từng hạng mục về phạm vi giấy phép và kế hoạch vận hành. Tiến độ phê duyệt của một quốc gia đơn lẻ cũng không đủ để chứng minh rằng toàn bộ thị trường châu Phi và Vùng Vịnh đã được mở.
Tôi sẽ đặt phần quan sát tiếp theo vào ba danh sách: (1) các khu vực và chức năng đã được mở, (2) phí thực tế và trải nghiệm thanh toán bù trừ, (3) các giấy phép có thể xác minh và dữ liệu nghiệp vụ. Việc hỗ trợ USDT, BTC, XAUT là một sự thật về thiết kế sản phẩm, không thể tự động suy ra đó là lực mua mới của bất kỳ đồng nào hay mục tiêu giá.
Nguồn: Thông báo hợp tác của Tether ngày 28/9, thông báo đầu tư ngày 5/6/2025, tài liệu WDK chính thức và Odaily.