

 Giao dịch P2P (Peer-to-Peer) đã trở thành trụ cột của việc áp dụng crypto trong nền kinh tế kỹ thuật số toàn cầu. Nó cho phép luân chuyển vốn ra vào nhanh chóng và phi tập trung. Tuy nhiên, việc hoạt động trên các thị trường thứ cấp khiến các nhà giao dịch đối mặt với một rủi ro tiềm ẩn và gây căng thẳng: việc các tổ chức tài chính khóa hoặc phong tỏa tài khoản ngân hàng truyền thống.
Với tư cách là chuyên gia pháp luật và một trader đang hoạt động, tôi phân tích các cơ chế phòng thủ, các quy trình ngừa ngạch và các bước pháp lý bạn cần thực hiện để “bảo vệ” tài sản của mình và xử lý hiệu quả tình huống phát sinh này.
⚖️ Phân tích pháp lý và quan điểm chuyên môn
Trong công việc hằng ngày của tôi với tư cách là một luật sư chuyên về lĩnh vực này, và sau khi đánh giá nhiều vụ việc trong hệ sinh thái số, tôi khẳng định như sau: sai lầm phổ biến nhất của các ngân hàng truyền thống là áp dụng một lệnh khóa chung chung và thiếu phân biệt mà không tôn trọng thủ tục tố tụng đúng đắn, cũng không phân tích tính hợp pháp của nguồn tiền.
Xét một cách nghiêm ngặt về mặt pháp lý, tôi phân tích rằng các quy định nhằm phòng ngừa rửa tiền (legitimación de capitales) trao quyền cho các cán bộ tuân thủ, nhưng các quyền này không thể được chuyển thành việc tịch thu trên thực tế hoặc giữ tài sản một cách tùy tiện đối với tài sản riêng của cá nhân mà không có một cuộc điều tra trước đó được làm rõ và có căn cứ hợp lý. Với tư cách là người hoạt động pháp luật và các nhà giao dịch kỹ thuật số, chúng ta cần yêu cầu sự tôn trọng các bảo đảm hiến định về thủ tục tố tụng đúng đắn (due process), đồng thời nộp chính thức hồ sơ tài liệu chứng minh tính truy vết thương mại của từng giao dịch P2P. Bạn không hề vô lực: pháp luật bảo vệ công dân hành động thiện chí và có các chứng cứ minh bạch.
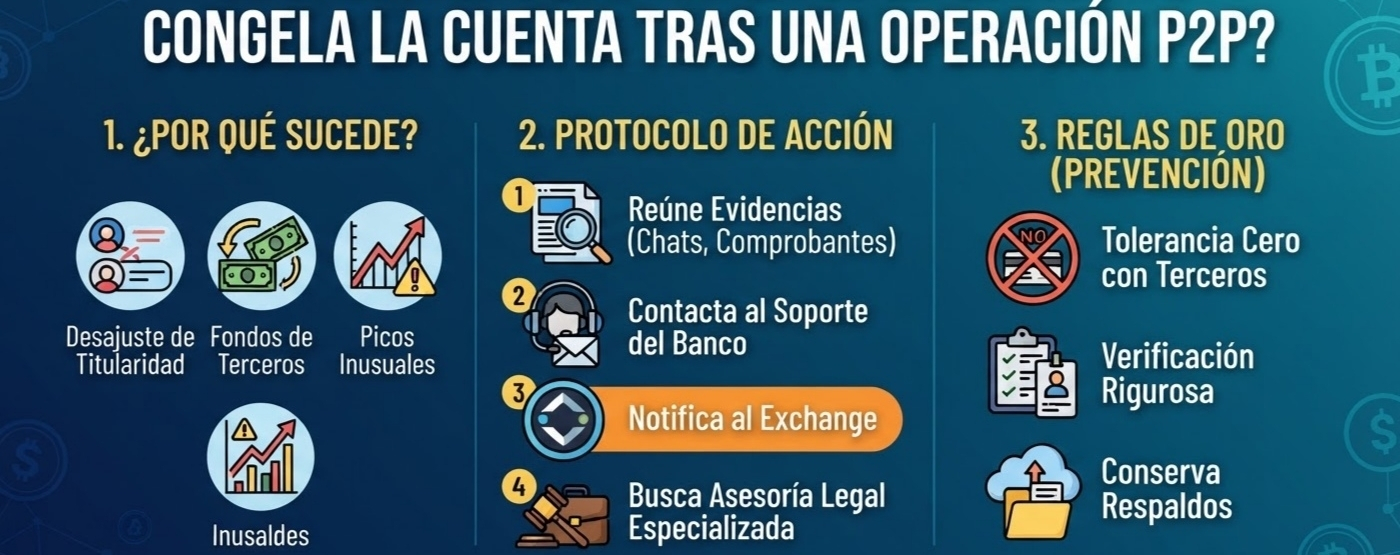
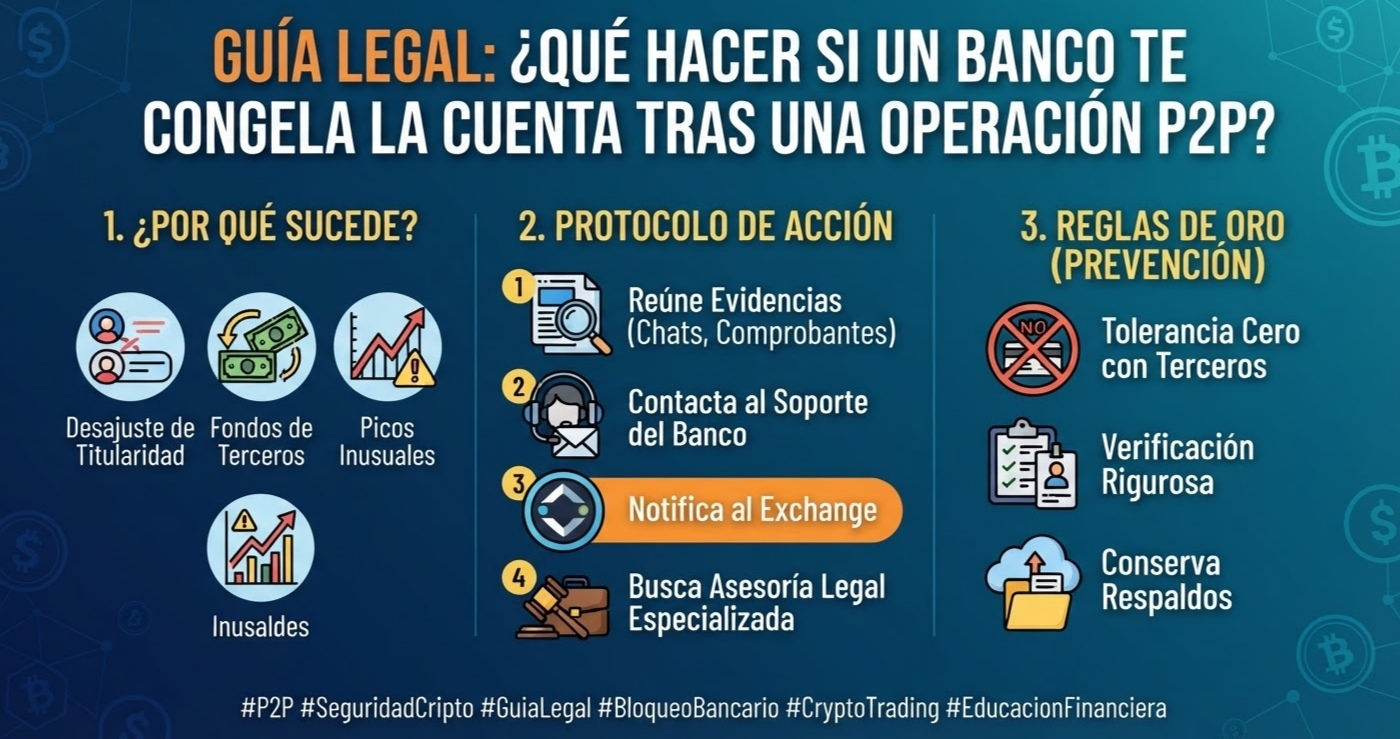
1. Tại sao ngân hàng lại phong tỏa tài khoản sau một giao dịch P2P?
Các bộ phận tuân thủ và phòng ngừa rửa tiền (AML) của các ngân hàng truyền thống vận hành dựa trên các thuật toán tự động và các chính sách “không khoan nhượng” đối với các giao dịch bất thường. Các nguyên nhân chính bao gồm:
Sai lệch về người thụ hưởng: Tên của người phát hành chuyển khoản ngân hàng không trùng với tên đã được xác minh của người mua trên nền tảng sàn giao dịch.
Tiền của bên thứ ba (Bên thứ ba không trung thực): Nhận thanh toán từ các tài khoản gắn với các tố cáo trước đó, các vụ lừa đảo hoặc các phương thức lừa đảo (như vụ lừa đảo “tam giác” hoặc “pago prestado” - thanh toán mượn).
Các đỉnh thanh khoản bất thường: Những tài khoản cá nhân nhận nhiều lần chuyển khoản trong thời gian ngắn mà không có hồ sơ thương mại hoặc hồ sơ thuế nào phù hợp để giải thích.
2. Quy trình hành động ngay lập tức: Nếu tài khoản của bạn bị khóa thì phải làm gì?
Nếu bạn đang gặp phải tình huống này, thời gian và chiến lược pháp lý là những đồng minh tốt nhất của bạn. Đừng hành động theo bốc đồng; hãy làm theo các bước sau:
Tập hợp và “bọc giáp” tất cả các bằng chứng kỹ thuật số:
Toàn bộ ảnh chụp màn hình của cuộc trò chuyện đơn P2P trên sàn giao dịch.
Các chứng từ thanh toán do ngân hàng phát hành.
Lịch sử giao dịch trước đó với cùng người dùng (nếu có).
Liên hệ chính thức với bộ phận hỗ trợ của ngân hàng: Yêu cầu giải thích căn cứ pháp lý và bộ phận chịu trách nhiệm về việc phong tỏa. Chuẩn bị một thư mục kỹ thuật số kèm các tài liệu chứng minh rằng các khoản tiền đến từ một giao dịch thương mại hợp pháp đối với tài sản kỹ thuật số (tuân thủ các quy định trong thẩm quyền của bạn).
Thông báo cho sàn giao dịch (nếu cần): Dù các sàn giao dịch hoạt động bên ngoài hệ thống ngân hàng truyền thống, nhưng việc lưu giữ một hồ sơ kháng nghị nội bộ sẽ giúp bạn có được khả năng truy vết về tranh chấp thương mại.
Tư vấn pháp lý chuyên sâu: Hãy tìm đến các chuyên gia pháp luật am hiểu hệ sinh thái crypto và luật ngân hàng để soạn thảo các đơn yêu cầu bảo hộ (amparo) hoặc các đề nghị gỡ chỉ định và giải phóng số tiền tương ứng.
3. Ba quy tắc vàng để giao dịch P2P mà không bị “đau đầu”
Phòng thủ tốt nhất là phòng ngừa. Giảm thiểu rủi ro bị khóa bằng cách triển khai các bộ lọc an ninh này:
“Không khoan nhượng” với bên thứ ba: Tuyệt đối, trong bất kỳ trường hợp nào, không chấp nhận các khoản thanh toán đến từ tài khoản của bên thứ ba. Nếu tên trên chuyển khoản không trùng khớp chính xác với giấy tờ căn cước đã được xác minh trên nền tảng, hãy hủy đơn ngay lập tức.
Xác minh danh tính nghiêm ngặt: Chỉ giao dịch với những người dùng có huy hiệu của nhà giao dịch đã được xác minh và có lịch sử đối tác hoàn toàn không có vấn đề.
Giữ lại bản sao lưu của bạn: Lưu trữ một hồ sơ lịch sử các chứng từ và trao đổi liên quan trong một khoảng thời gian hợp lý (ít nhất 90 ngày đến một năm).
Bạn đã từng bị ngân hàng khóa tài khoản khi đang giao dịch P2P chưa?
Hệ sinh thái phát triển rất nhanh, nhưng giáo dục tài chính và tuân thủ pháp lý là những công cụ phòng thủ toàn cầu tốt nhất của chúng ta.
👇 Bạn nghĩ gì về các chính sách của ngân hàng truyền thống đối với tiền mã hóa (crypto)? Hãy để lại ý kiến trong phần bình luận.
👍 Ủng hộ nội dung này: Nếu hướng dẫn này hữu ích với bạn, hãy thả like, chia sẻ cho những trader khác để tránh họ rơi vào các “cái bẫy” tài chính, gửi nó trong các nhóm cộng đồng của bạn và theo dõi tôi để không bỏ lỡ các phân tích an ninh và pháp luật P2P sắp tới. Hãy để thông tin này đến với mọi người trên khắp thế giới! 🌍🚀
#P2P #BinanceP2P #SeguridadCripto #CryptoTrading #Bitcoin #BNB #EducacionFinanciera #DerechoCripto #TradingTips #Web3 #CryptoSecurity #Blockchain #ArbitrajeP2P #FinanzasGlobales