

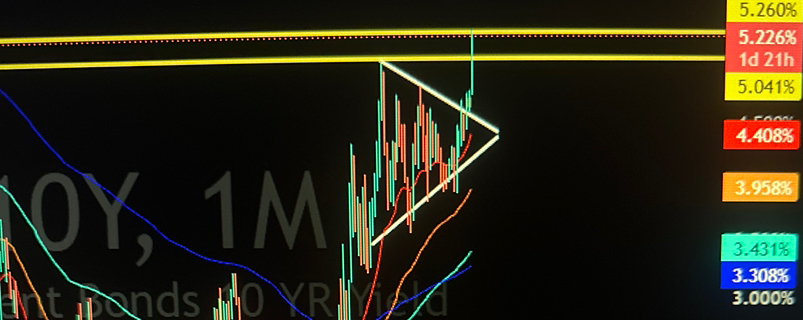

Sự kiện mới vào ngày 28/9: lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đạt khoảng 5,24%, mức cao nhất kể từ năm 2007, trong khi kỳ hạn 30 năm đạt khoảng 5,56%, mức cao nhất kể từ năm 2004. Brent kết phiên ở mức 105,28 USD, chịu áp lực bởi các căng thẳng giữa Mỹ và Iran. Xác suất ngầm cho một đợt tăng lãi suất khác của Fed trong tháng 10 đã tăng lên gần 70%.
Vì sao điều này quan trọng: giờ không chỉ là dầu đắt hay một ngày tiêu cực với BTC. Thị trường đang kết hợp:
lạm phát năng lượng kéo dài;
mức tăng lãi suất mới đã được thị trường định giá;
lợi suất thực và danh nghĩa cao trên các trái phiếu công;
chi phí vốn cao hơn đối với cổ phiếu, tiền mã hóa và các chiến lược đòn bẩy.
Bitcoin vẫn dao động gần 83 nghìn USD, với mức giảm hằng ngày vừa phải, nhưng bắt đầu phải đối mặt với một sự cạnh tranh bất thường từ các trái phiếu chính phủ có lợi suất trên 5%. Điều này có thể làm giảm mức sẵn sàng chịu rủi ro ngay cả khi không có sự suy giảm cụ thể nào trong mạng lưới Bitcoin.
Suy luận cho Zion Smart DCA: bối cảnh này củng cố kỷ luật giữ tiền mặt và không tự động biến một đợt sụt giảm nhỏ thành “cơ hội mua”. Chưa có đủ bằng chứng để tạm dừng DCA theo kế hoạch, nhưng cũng không có cơ sở vĩ mô để chuyển trước các khoản hoặc tăng hệ số nhân chỉ vì BTC lùi khoảng 1%–2%.
Rủi ro và phản biện: một cuộc đàm phán giữa Mỹ và Iran có thể nhanh chóng kéo lùi dầu mỏ và lợi suất, qua đó đảo ngược một phần sự thắt chặt tài chính. Ngoài ra, các ETF BTC vẫn đang ghi nhận dòng tiền vào mạnh trong cả tuần, tạo hỗ trợ mang tính cấu trúc. Mặt khác, nếu dầu vẫn duy trì trên 100 USD và lợi suất 10 năm của Treasury vượt 5% thì rủi ro điều chỉnh trên diện rộng sẽ tăng lên.
Theo dõi ngay bây giờ: PCE của Mỹ, báo cáo việc làm, kỳ vọng cho cuộc họp Fed tháng 10, lợi suất Trái phiếu Kho bạc 10 năm và diễn biến trong các cuộc đàm phán ở Trung Đông.