Nước Mỹ đã thử rồi câu “Mỗi ngân hàng phát hành đồng đô la riêng”. Nó được gọi là năm 1837
Trong Kỷ nguyên Ngân hàng Tự do (1837-1863), các ngân hàng Mỹ in ra giấy bạc của riêng họ. Một đô la từ ngân hàng này không hẳn bằng một đô la từ ngân hàng khác, và cả một ngành nghề sống nhờ việc chuyển đổi chúng.
SoFi vừa cho ra mắt phiên bản kỹ thuật số: SoFIUSD, một stablecoin do ngân hàng phát hành, hiện đang thanh toán đạt hơn $258 trong doanh số thẻ hằng năm trên Mastercard.
Nếu thêm nhiều ngân hàng tham gia, “đô la số” trên $BTC sẽ tách thành ba “loài”:
Stablecoin do ngân hàng phát hành → SoFIUSD
Stablecoin độc lập được quản lý → RLUSD, USDC
Tiền gửi được token hóa, mỗi ngân hàng một loại
Khác biệt so với năm 1837: cả ba đều được quản lý theo tỷ lệ 1:1, nên rủi ro không phải là mức chiết khấu trên đồng đô la của bạn. Đó là ma sát. Hàng chục token đô la không nói chuyện được với nhau.
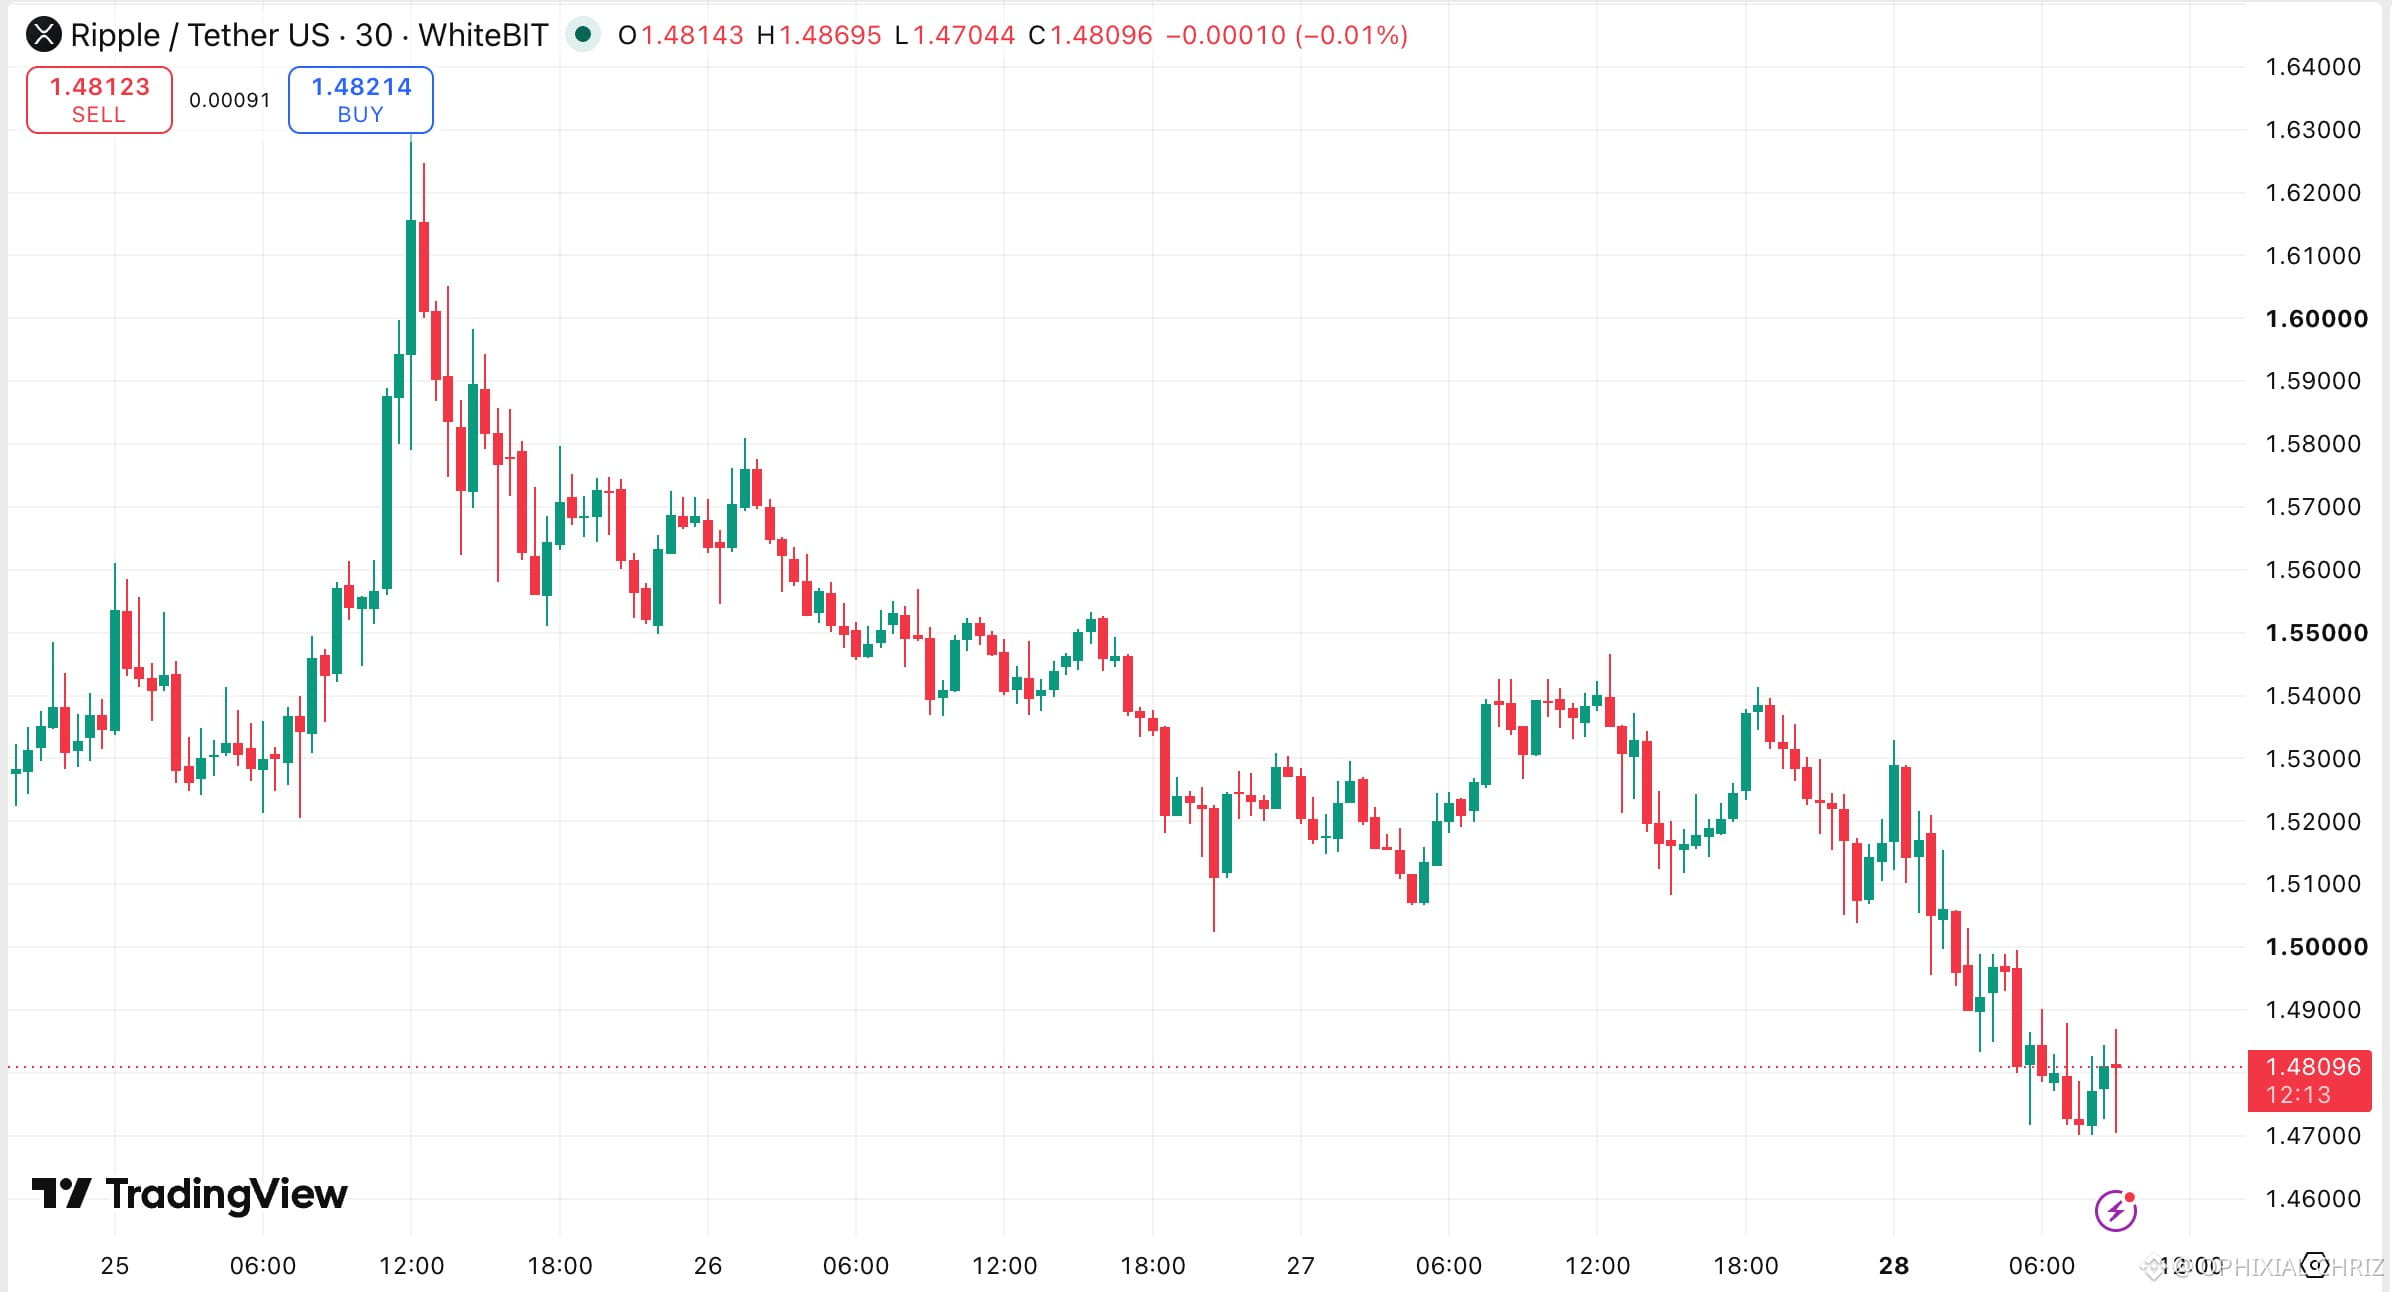
Đó là nơi câu chuyện của Ripple đảo chiều. Là một đồng tiền thanh toán, RLUSD vừa mất đi một khách hàng tiềm năng lớn. Với vai trò là lớp liên thông giữa các token ngân hàng, Ripple đang xây dựng đúng phần “hạ tầng ống dẫn” mà một hệ thống phân mảnh cần, và $XRP ban đầu được đề xuất như một tài sản trung gian giữa các loại tiền tệ.
#Phân tích giá $BTC# #Dự đoán giá Bitcoin: Bitcoin tiếp theo sẽ đi đâu?# #XRPEFT