Những người Mỹ trẻ đang ngập trong nợ thẻ tín dụng.
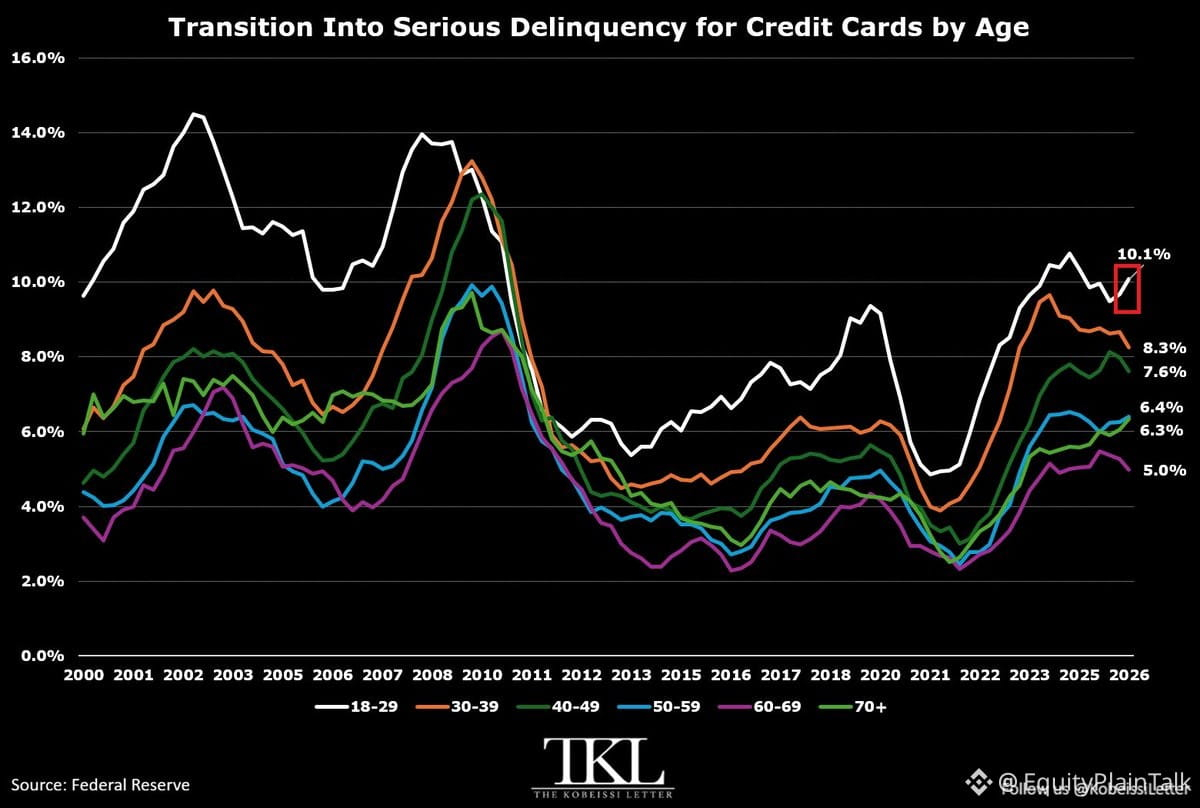
Nhóm 18–29 tuổi đạt tỷ lệ quá hạn nghiêm trọng 10,1% ở Q2—cao nhất kể từ đầu năm 2025. Con số này đã hơn GẤP ĐÔI so với Q2 năm 2021.
Nhưng điều hoang đường là: không chỉ là lũ trẻ nữa.
Người cao tuổi từ 70+ đã tăng lên 6,3% quá hạn (tệ nhất kể từ năm 2011). Nhóm 50–59 ở mức 6,4%, cao nhất kể từ cuối năm 2024.
Tình trạng này đang lan rộng qua các thế hệ. Khi cả người lao động trẻ nhất lẫn người về hưu cũng đang gặp khó khăn với “nhựa” (thẻ tín dụng), thì đó không còn là vấn đề nhân khẩu học—mà là một tín hiệu căng thẳng mang tính hệ thống.
Quả bom nợ thẻ tín dụng không còn là giả thuyết nữa. Nó đã bắt đầu nổ theo kiểu chậm rãi trên mọi nhóm tuổi.