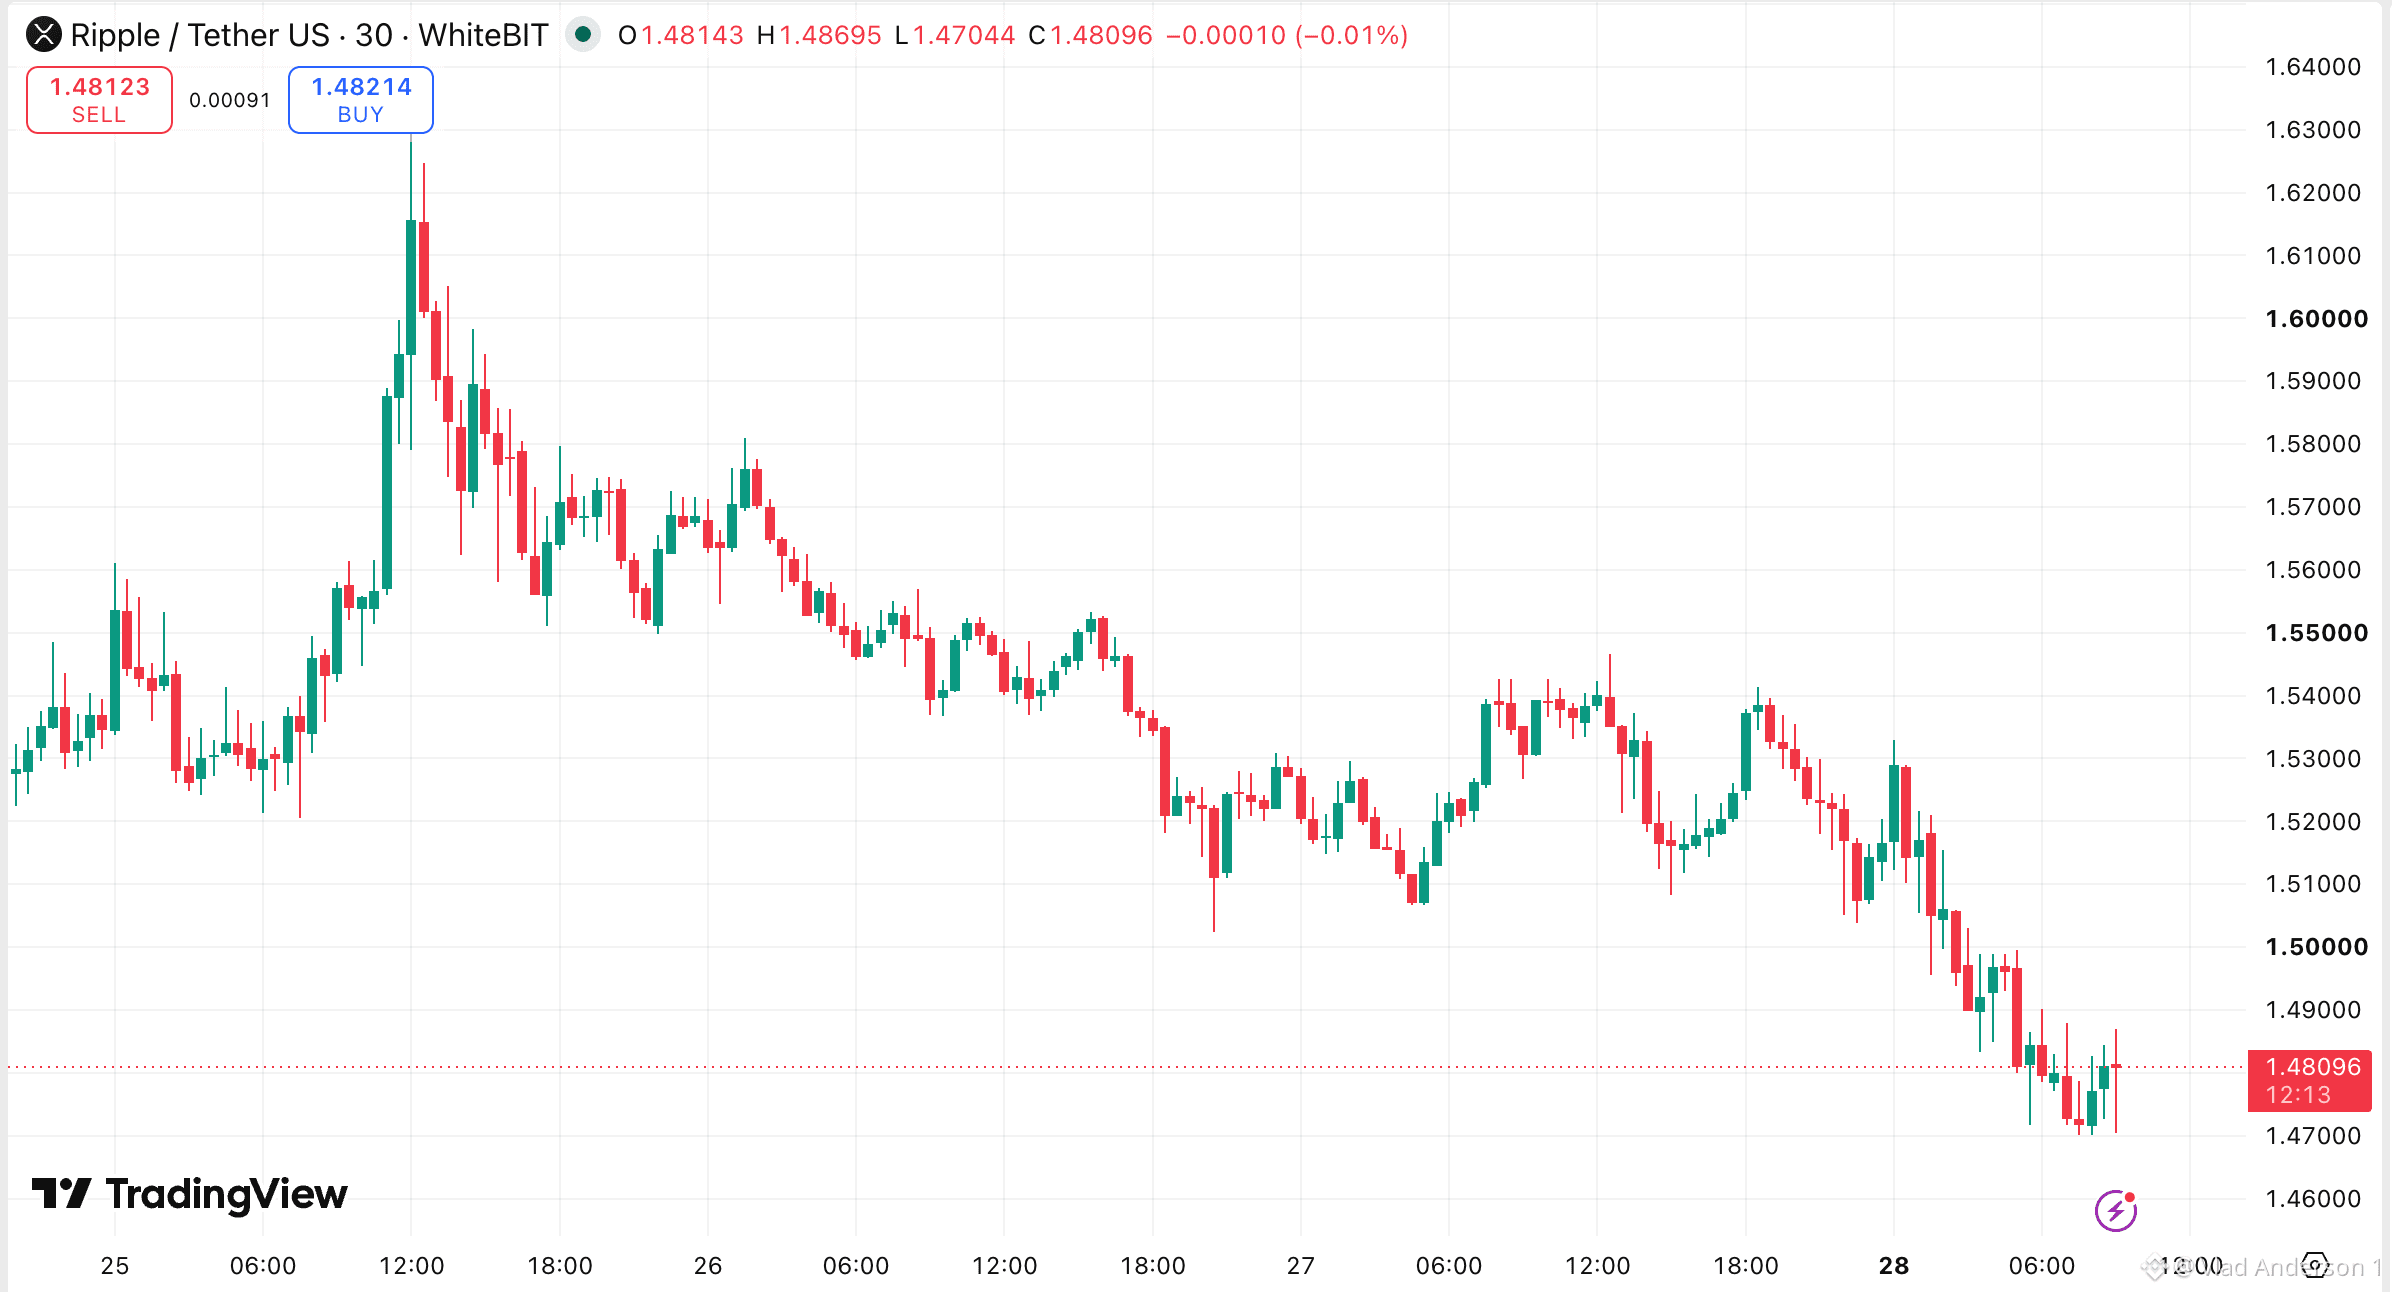
📜 Mỹ đã từng thử “Mỗi ngân hàng phát hành đồng đô la riêng”. Việc đó diễn ra vào năm 1837 trong Thời kỳ Ngân hàng Tự do (1837-1863), khi các ngân hàng Mỹ in ra giấy ghi nợ của riêng họ. Một đô la từ ngân hàng này không hẳn bằng một đô la từ ngân hàng khác, và cả một ngành nghề phát triển xoay quanh việc đổi chúng. SoFi vừa ra mắt phiên bản số: SoFiUSD, một stablecoin do ngân hàng phát hành, hiện đang xử lý hơn $25B doanh số thẻ hằng năm trên Mastercard. Nếu nhiều ngân hàng khác làm theo, $BTC “đồng đô la kỹ thuật số” sẽ tách thành ba “loài”: 🔵 Stablecoin phát hành bởi ngân hàng → SoFiUSD 🟣 Stablecoin độc lập được quản lý → RLUSD, USDC 🟠 Tiền gửi được token hóa → mỗi ngân hàng một loại Điểm khác so với năm 1837: cả ba đều được quản lý theo tỷ lệ 1:1, nên rủi ro không phải là chiết khấu trên đồng đô la của bạn. Đó là sự cản trở (friction). Hàng chục token đô la không “nói chuyện” được với nhau. Và đó là lúc câu chuyện của Ripple lật ngược. Là một đồng tiền dùng cho thanh toán bù trừ, RLUSD vừa mất đi một khách hàng tiềm năng lớn. Là một lớp liên thông giữa các token của ngân hàng, Ripple đang xây dựng đúng “hệ thống ống nước” mà một hệ thống phân mảnh cần, và $XRP ban đầu được đề xuất như một tài sản cầu nối giữa các loại tiền tệ. #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?# #XRPEFT


Đăng
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.