

Tại sao việc rút khỏi Earn thường lại “ăn” mất lợi nhuận?
Với Simple Earn, ban đầu mọi người thường nhìn vào APR hằng năm. Họ đăng ký sản phẩm, rồi sau đó mới bắt đầu tìm hiểu các chi tiết như việc rút tiền về lại tốn bao nhiêu hay thời gian chờ trong bao nhiêu ngày. Chính tại đây, nếu không tìm hiểu kỹ có thể gặp phải các vấn đề và sự thất vọng.
Flexible — без фіксованого кінця, вихід зазвичай швидший, ставка змінна, бонус часто лише на перший транш.
Locked — строк фіксований, ставка вища, достроковий вихід часто ріже нараховане.
RWUSD і BFUSD — свої режими погашення, комісії й інколи очікування в днях.
📌 Наприклад
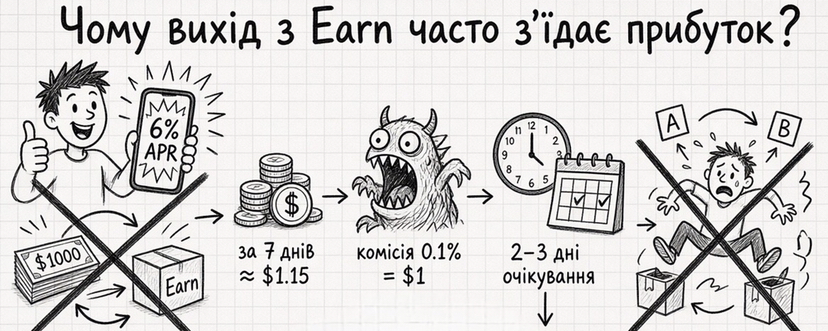
$1 000 під 6% річних «на тиждень».
Нарахування за 7 днів: близько $1.15.
Комісія виходу 0.1% = $1.
Тижневий дохід майже обнуляється.
Навіть без прямої комісії вихід може з’їсти результат. Звичайне погашення з очікуванням 2–3 дні скорочує період, за який реально йде нарахування. Ти думав, що сидиш під ставкою сім днів, а по факту частина цього часу вже на виході.
📌 Бонусний APR
Підвищений процент часто діє лише на перші $300–800, залежно від активу і акції. Закинув $5 000 під «6%» — бонус бере лише малу частину твого депозиту, решта йде по базовому проценту. Середня по всій сумі вже не та, що на екрані.
📌 Швидкі спекуляції
Коротка підписка у Earn має сенс лише тоді, коли ти заздалегідь знаєш комісію і строк погашення, тримаєш суму в межах бонусного ліміту, якщо саме він був причиною входу, і ці гроші точно не знадобляться наступного дня. В інших випадках зайти на 3–5 днів лише через високу річну цифру, стрибати між продуктами щотижня або брати Locked без запасу по часу — зазвичай не вигідно.
Перед підпискою достатньо одного розрахунку: скільки нарахують за твої реальні дні в продукті, мінус комісія погашення якщо є, мінус те, що втрачаєш через очікування або достроковий вихід. Якщо після розрахунків відповідь залишається близько нуля, для цього сценарію немає сенсу.