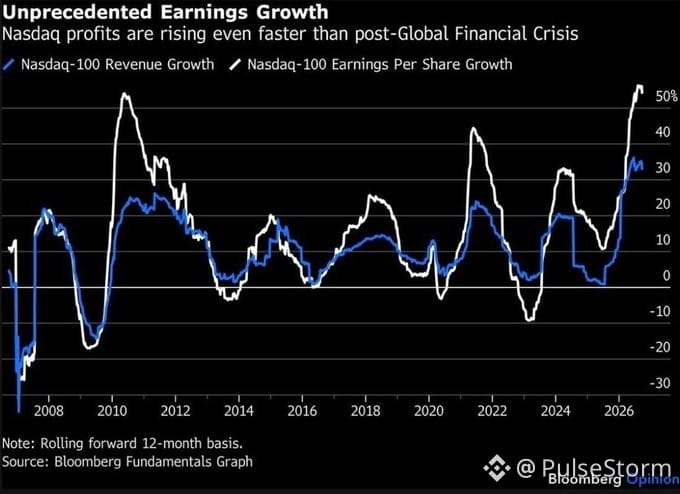
Đám đông bong bóng có một bài kiểm tra kinh điển: bội số bị xé rách trong lúc lợi nhuận ngủ yên. Thử nghiệm đó hiện đang thất bại rất nặng.
Tăng trưởng EPS Nasdaq-100 Q1 2026: 45,6%. S&P 500: 28,8%. Đến Q2, dữ liệu nội bộ của Nasdaq cho thấy tăng trưởng lợi nhuận gần 80%/năm — mạnh nhất kể từ năm 2010. Tăng trưởng doanh thu: 18,6% so với 11,8% của S&P.
Diễn biến độ rộng mới là câu chuyện. Hơn một nửa số mã trong Nasdaq-100 đã báo cáo mức tăng trưởng lợi nhuận từ 20% trở lên. Hơn 4 trên 5 công ty ghi nhận tăng trưởng dương. Cao nhất kể từ Q4 2021.
Điểm khác then chốt so với năm 1999: khi đó định giá chạy xa hàng dặm trước lợi nhuận. Nhiều công ty hầu như không có lợi nhuận.
Ngày nay, ở các lĩnh vực như bán dẫn, các bội số P/E thực sự đang giảm trong khi lợi nhuận tăng nhanh hơn giá. P/E dự phóng: 25,2. P/E lũy kế: 35,2. Khoảng chênh lệch này chính là cách tăng trưởng lợi nhuận “thật” được phản ánh trong định giá.
Phản biện thực sự: mức độ tập trung ở 10 khoản nắm giữ hàng đầu cao hơn hẳn đỉnh thời dot-com. Tỷ lệ phân bổ cổ phiếu trong hộ gia đình đạt kỷ lục 48%.
Cơ bản đang dịch chuyển, không chỉ là bội số. Liệu lợi nhuận có thể tiếp tục tăng trưởng kép nhanh đủ để biện minh cho lợi suất Trái phiếu Kho bạc 5% hay không mới là câu hỏi mở thực sự.
Tạm thời, đây không phải năm 1999. Đây là một đợt tăng dựa trên cơ bản, với “vận tốc” lợi nhuận thực. Bài kiểm tra bong bóng đang thất bại — và điều đó mang tính tích cực cho đến khi nó không còn đúng nữa.