

币圈小贝贝
159 Bài đăng

币圈小贝贝
Báo cáo
Chặn người dùng
11 Đang theo dõi
1.7K+ Người theo dõi
976 Đã thích
Bài đăng
Tất cả
Live
·
--
Xem bản dịch
一家拿欧洲牌照的稳定币发行商,最新推出的币跟欧元没什么关系,锚的是美元..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
AllUnity 周三宣布上线 USDAU,1:1 锚定美元,同时铺到以太坊、Solana、Base、Tempo、Arc、Polygon 六条链上.. 这家公司本来就是欧盟 MiCA 框架下的持牌发行商,手上已经有欧元 EURAU、瑞郎 CHFAU、瑞典克朗 SEKAU 三个法币稳定币,这次是第四个,唯独不是欧元..
大多数人看到的是,又一个美元稳定币,市场里已经够多了..
但真正值得看的是这个决定的背面.. 欧洲自己发的币,规模小到可以忽略.. EURAU 市值大约 40 万美元,CHFAU 约 4500 万美元.. 而全球稳定币总盘子约 2910 亿美元,其中锚定美元的超过 99%..
所以这家公司做的不是去跟美元抢生意,是把美元流动性搬进欧洲的监管围栏.. 它 CEO 那句话说得很直白:欧洲担心的不是美元,是美元流动性流经离岸发行商——没有欧洲监管者、没有可执行的赎回权、看不到储备.. 欧洲监管真正要的从来不是让欧元赢,是让「谁管这笔钱」这件事留在自己手里..
这也解释了欧元稳定币推了几年还是没起量.. 监管框架能框住发行人,框不住用户手里的货币选择.. MiCA 给的是一张合规身份,市场给的还是美元.. 一家受 MiCA 监管的欧洲发行人发美元稳定币,等于把这层承认摆到了台面上..
如果这个模式被复制,更多欧洲持牌机构发美元而不是欧元,那欧洲央行六月那份「美元依赖会加深」的警告,会以一种没人预料的方式应验:美元不是从外面挤进来的,是被欧洲自己的持牌机构请进来的.. 到那一步,被架空的不是美元,是欧元在链上说话的分量..
一家拿欧洲牌照的稳定币发行商,最新推出的币跟欧元没什么关系,锚的是美元..
📢 最新消息群里说
AllUnity 周三宣布上线 USDAU,1:1 锚定美元,同时铺到以太坊、Solana、Base、Tempo、Arc、Polygon 六条链上.. 这家公司本来就是欧盟 MiCA 框架下的持牌发行商,手上已经有欧元 EURAU、瑞郎 CHFAU、瑞典克朗 SEKAU 三个法币稳定币,这次是第四个,唯独不是欧元..
大多数人看到的是,又一个美元稳定币,市场里已经够多了..
但真正值得看的是这个决定的背面.. 欧洲自己发的币,规模小到可以忽略.. EURAU 市值大约 40 万美元,CHFAU 约 4500 万美元.. 而全球稳定币总盘子约 2910 亿美元,其中锚定美元的超过 99%..
所以这家公司做的不是去跟美元抢生意,是把美元流动性搬进欧洲的监管围栏.. 它 CEO 那句话说得很直白:欧洲担心的不是美元,是美元流动性流经离岸发行商——没有欧洲监管者、没有可执行的赎回权、看不到储备.. 欧洲监管真正要的从来不是让欧元赢,是让「谁管这笔钱」这件事留在自己手里..
这也解释了欧元稳定币推了几年还是没起量.. 监管框架能框住发行人,框不住用户手里的货币选择.. MiCA 给的是一张合规身份,市场给的还是美元.. 一家受 MiCA 监管的欧洲发行人发美元稳定币,等于把这层承认摆到了台面上..
如果这个模式被复制,更多欧洲持牌机构发美元而不是欧元,那欧洲央行六月那份「美元依赖会加深」的警告,会以一种没人预料的方式应验:美元不是从外面挤进来的,是被欧洲自己的持牌机构请进来的.. 到那一步,被架空的不是美元,是欧元在链上说话的分量..
54
·
--
Xem bản dịch
一家官司还没打完的公司,估值先翻了将近一倍..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
美国那家做事件合约的预测市场平台 Kalshi,正在谈一轮约 10 亿美元的新融资,估值报到了 400 亿美元.. 领投的是它的老股东红杉,加上惠灵顿管理,可能还有 Tiger Global 和 Dragoneer 跟进来.. 而它今年 5 月才刚以 220 亿美元的估值融过 10 亿,四个月不到,价格几乎翻倍..
大多数人看到的是,预测市场正踩在风口上,融资本来就顺..
但真正值得看的不是这个数字,是谁在掏这笔钱.. 领投和跟投的这几家,是传统一级市场的钱,和对冲基金型的资产管理人,没有一个来自加密圈.. 也就是说,给「事件合约」定价的,已经换成了华尔街那套估值框架,而不是币圈那套叙事框架..
这才是资金轮动里最该记一笔的地方.. 同一时间,加密这边的热度在退.. 比特币那个牛市评分快打满,可现货需求过去一个月一直在缩.. 钱并没有离场,它只是去找下一个还没被规则框死的定价场所.. 事件合约刚好是这么一个地方:它定价的是概率,不是币价,闻起来不像加密,骨子里却是一回事..
真正的悬念在另一头.. Kalshi 前阵子刚输掉一个上诉,事情很可能要走到最高法院.. 那 400 亿美元的估值,押的其实不是今年能赚多少,而是「事件合约最后能不能拿到一个合法的位置」.. 估值又一次跑在了合法性前面..
如果这个价格最后真被认下来,接下来要看的就不是它还能融多少,而是传统资本会不会干脆自己下场,搭一个同样的场所.. 到那一步,交易、投资和投机这三件事之间的边界,才算真正被抹掉..
一家官司还没打完的公司,估值先翻了将近一倍..
🔄 进群看资金动向
美国那家做事件合约的预测市场平台 Kalshi,正在谈一轮约 10 亿美元的新融资,估值报到了 400 亿美元.. 领投的是它的老股东红杉,加上惠灵顿管理,可能还有 Tiger Global 和 Dragoneer 跟进来.. 而它今年 5 月才刚以 220 亿美元的估值融过 10 亿,四个月不到,价格几乎翻倍..
大多数人看到的是,预测市场正踩在风口上,融资本来就顺..
但真正值得看的不是这个数字,是谁在掏这笔钱.. 领投和跟投的这几家,是传统一级市场的钱,和对冲基金型的资产管理人,没有一个来自加密圈.. 也就是说,给「事件合约」定价的,已经换成了华尔街那套估值框架,而不是币圈那套叙事框架..
这才是资金轮动里最该记一笔的地方.. 同一时间,加密这边的热度在退.. 比特币那个牛市评分快打满,可现货需求过去一个月一直在缩.. 钱并没有离场,它只是去找下一个还没被规则框死的定价场所.. 事件合约刚好是这么一个地方:它定价的是概率,不是币价,闻起来不像加密,骨子里却是一回事..
真正的悬念在另一头.. Kalshi 前阵子刚输掉一个上诉,事情很可能要走到最高法院.. 那 400 亿美元的估值,押的其实不是今年能赚多少,而是「事件合约最后能不能拿到一个合法的位置」.. 估值又一次跑在了合法性前面..
如果这个价格最后真被认下来,接下来要看的就不是它还能融多少,而是传统资本会不会干脆自己下场,搭一个同样的场所.. 到那一步,交易、投资和投机这三件事之间的边界,才算真正被抹掉..
49
·
--
Xem bản dịch
今晚市场都在等美国那份通胀数据,可真正先松动的信号,已经在链上出现了..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
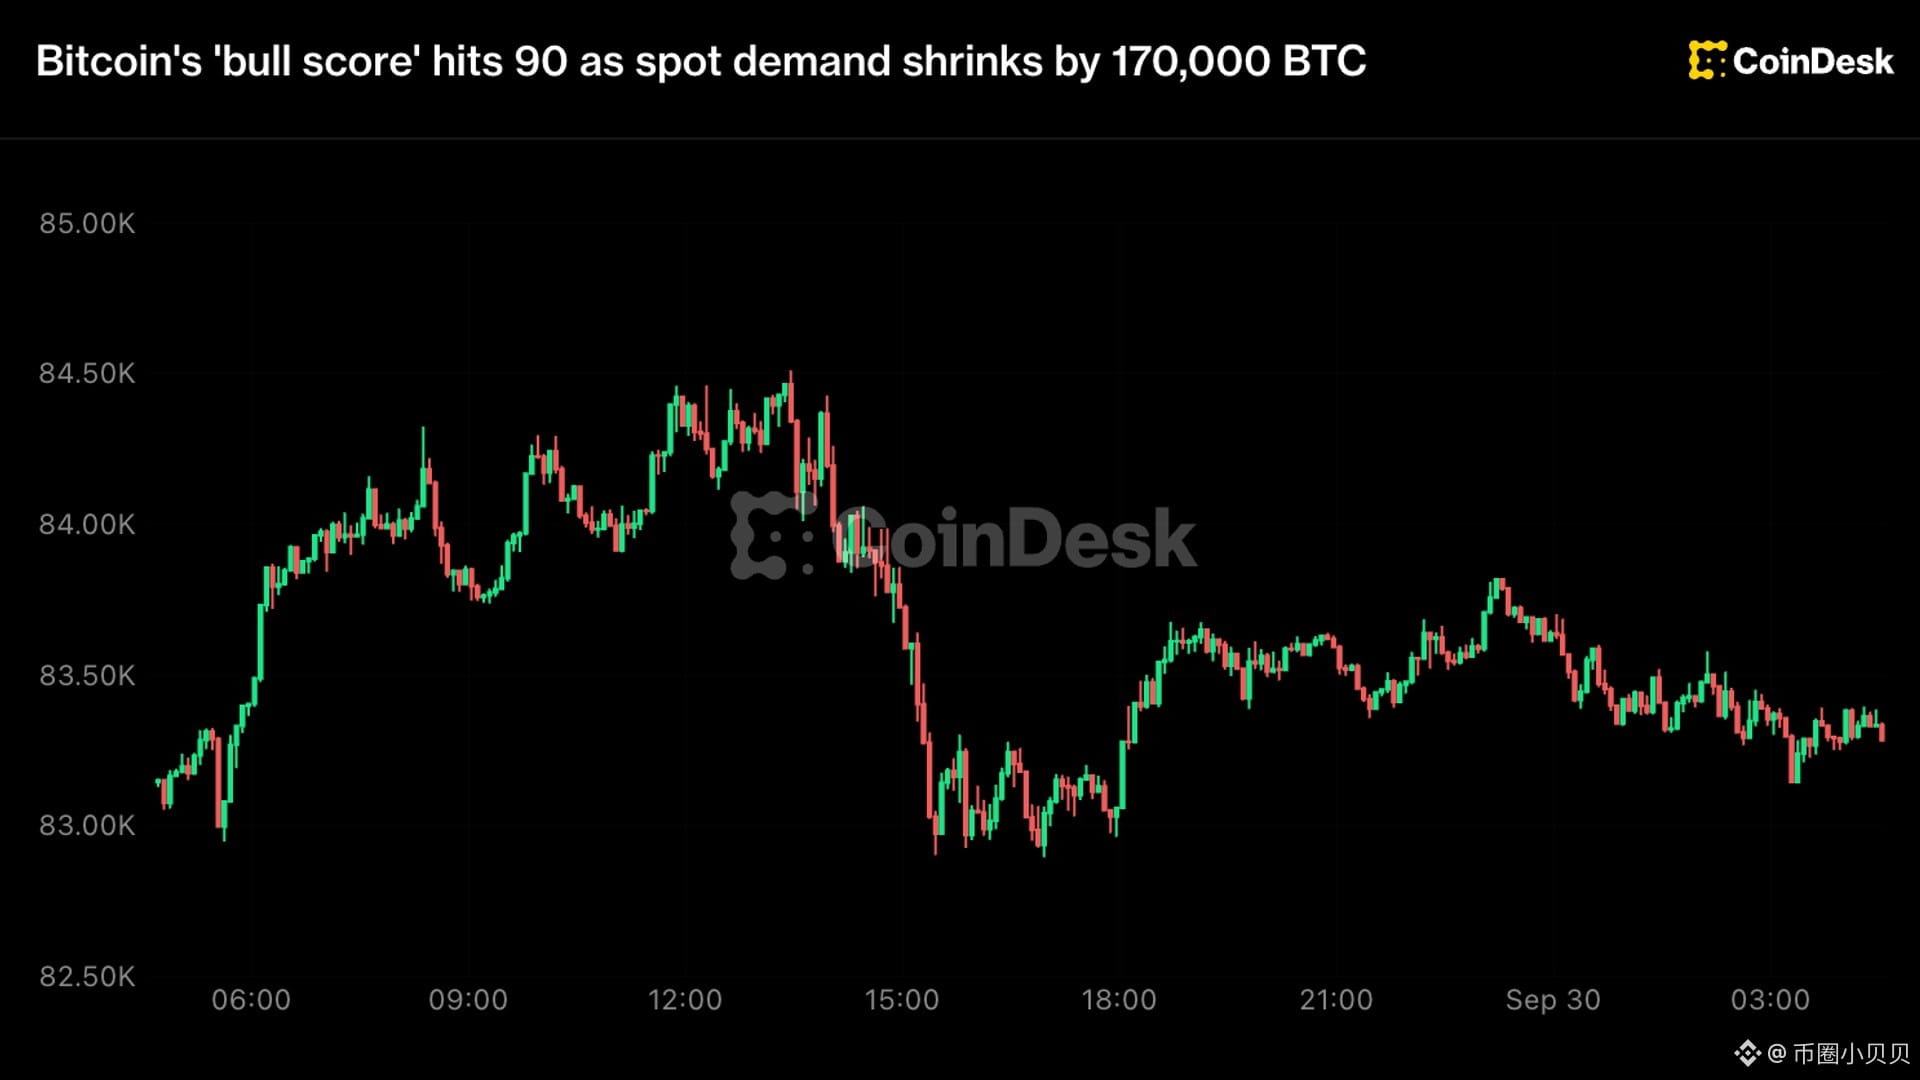
比特币从八个月新高 87,400 美元附近,退回到 83,300 左右.. 与此同时,CryptoQuant 的牛市评分打到 90 分,满分 100.. 这个分数是上周比特币站上 365 日均线之后跳上去的,按这家机构的定义,等于给牛市盖了个章..
大多数人看到的是「确认了,可以追」..
但同一份报告里,有几组数字在往反方向走.. 现货需求过去 30 天缩了大约 17 万枚 BTC.. 投机性合约需求的增量,从 9 月 14 日的约 16.4 万枚掉到 9 月 29 日的 1.6 万枚,15 天少了 90%..
买家这头也在松手.. 近期入场的这批人,平均未实现收益 33%,是 2024 年 12 月以来最宽的一次.. 9 月 22 日单日止盈 2.57 万枚 BTC,今年最大的一天.. 浮盈越厚,越不需要理由就能卖..
真正的分歧点在山寨这边.. 过去 7 天有 7.6 万笔山寨币充值打进交易所,来自 5.1 万个不同地址,是 2025 年 10 月以来最多的一周.. 币一旦躺进交易所,几秒钟就能卖,上面任何一次反弹都压着货..
那这算轮动,还是撤退.. 两种读法都成立.. 乐观的一边会说,SOL 和 ZEC 各涨近 2%,钱从 BTC 换到高 Beta 的标的,轮动才刚开始.. 谨慎的一边会说,充值地址数突然铺开,是筹码在找出口,不是在找下一个目标..
我更在意的是这类评分的天性:它天生回头看.. 它确认的是「这里曾经是牛市」,不是「这里还能再涨」.. 分数越高,越容易被读成买点,实际越说明这段行情已经把该用的燃料用得差不多了..
所以今晚那份通胀数据才是开关.. 高一点,美元走强、风险资产承压;低一点,才算给追高的人补一口气..
如果现货需求继续缩、合约增量继续趴着,那真正要看的就不是 BTC 还能不能再摸 87,000,而是这批刚浮盈 33% 的人,还愿不愿意再拿一周..
今晚市场都在等美国那份通胀数据,可真正先松动的信号,已经在链上出现了..
🔄 进群聊仓位
比特币从八个月新高 87,400 美元附近,退回到 83,300 左右.. 与此同时,CryptoQuant 的牛市评分打到 90 分,满分 100.. 这个分数是上周比特币站上 365 日均线之后跳上去的,按这家机构的定义,等于给牛市盖了个章..
大多数人看到的是「确认了,可以追」..
但同一份报告里,有几组数字在往反方向走.. 现货需求过去 30 天缩了大约 17 万枚 BTC.. 投机性合约需求的增量,从 9 月 14 日的约 16.4 万枚掉到 9 月 29 日的 1.6 万枚,15 天少了 90%..
买家这头也在松手.. 近期入场的这批人,平均未实现收益 33%,是 2024 年 12 月以来最宽的一次.. 9 月 22 日单日止盈 2.57 万枚 BTC,今年最大的一天.. 浮盈越厚,越不需要理由就能卖..
真正的分歧点在山寨这边.. 过去 7 天有 7.6 万笔山寨币充值打进交易所,来自 5.1 万个不同地址,是 2025 年 10 月以来最多的一周.. 币一旦躺进交易所,几秒钟就能卖,上面任何一次反弹都压着货..
那这算轮动,还是撤退.. 两种读法都成立.. 乐观的一边会说,SOL 和 ZEC 各涨近 2%,钱从 BTC 换到高 Beta 的标的,轮动才刚开始.. 谨慎的一边会说,充值地址数突然铺开,是筹码在找出口,不是在找下一个目标..
我更在意的是这类评分的天性:它天生回头看.. 它确认的是「这里曾经是牛市」,不是「这里还能再涨」.. 分数越高,越容易被读成买点,实际越说明这段行情已经把该用的燃料用得差不多了..
所以今晚那份通胀数据才是开关.. 高一点,美元走强、风险资产承压;低一点,才算给追高的人补一口气..
如果现货需求继续缩、合约增量继续趴着,那真正要看的就不是 BTC 还能不能再摸 87,000,而是这批刚浮盈 33% 的人,还愿不愿意再拿一周..
1
3
11
3.6k
·
--
Xem bản dịch
跑得最慢的,有时候恰恰是喊得最响的那个..
[👉 一起进来聊](https://app.binance.com/uni-qr/F6dwNqgx)
一家头部加密交易所今年二月在超级碗放了一支 1500 万美元的广告,推的是自家那个「个人 AI 代理」.. 广告播出去几分钟,网站就被挤崩了,一堆人抢着去注册自己那个代理的 handle.. 八个月过去,页面还挂着一句话:生成排队中,因为需求太高..
多数人看到的是又跳票了,画的饼没兑现..
真正值得看的是同期别人交出来的东西长什么样.. 一家券商周二上了应用内的 AI 代理,能自动下单.. 两家交易所分别在七月和六月加了 AI 理财工具和 AI 交易助手.. 全都落在交易和资产组合这一小块,没有一家去交付「能自己长出新能力」的通用代理..
这不是能力问题,是钱的位置问题.. 交易所做 AI 代理,图的是订单流——代理一旦能替用户下单,谁托管这个代理的身份,谁就吃下入口.. 所以先被做出来的,必然是离下单最近的那一类功能,愿景型的东西排在最后..
这家交易所自己还有个细节被广告光环盖住了.. 三月它裁掉大约 12% 的员工,理由写的是全公司 AI 整合.. 一边对外喊 AI 代理,一边把产品压在排队状态,内部真正在做的,更像是用 AI 换成本,而不是交一个新入口出来..
真正的悬念在这:通用代理的承诺越大,越难交付,做窄功能的反而先落地..
如果 AI 代理最后真成了散户下单的默认入口,赢家未必是广告最贵的那家,而是先把订单抓在手里的那家.. 也可能它只是在等一个更清楚的口径,或者下一次叙事,再把这个 handle 放出来..
跑得最慢的,有时候恰恰是喊得最响的那个..
👉 一起进来聊
一家头部加密交易所今年二月在超级碗放了一支 1500 万美元的广告,推的是自家那个「个人 AI 代理」.. 广告播出去几分钟,网站就被挤崩了,一堆人抢着去注册自己那个代理的 handle.. 八个月过去,页面还挂着一句话:生成排队中,因为需求太高..
多数人看到的是又跳票了,画的饼没兑现..
真正值得看的是同期别人交出来的东西长什么样.. 一家券商周二上了应用内的 AI 代理,能自动下单.. 两家交易所分别在七月和六月加了 AI 理财工具和 AI 交易助手.. 全都落在交易和资产组合这一小块,没有一家去交付「能自己长出新能力」的通用代理..
这不是能力问题,是钱的位置问题.. 交易所做 AI 代理,图的是订单流——代理一旦能替用户下单,谁托管这个代理的身份,谁就吃下入口.. 所以先被做出来的,必然是离下单最近的那一类功能,愿景型的东西排在最后..
这家交易所自己还有个细节被广告光环盖住了.. 三月它裁掉大约 12% 的员工,理由写的是全公司 AI 整合.. 一边对外喊 AI 代理,一边把产品压在排队状态,内部真正在做的,更像是用 AI 换成本,而不是交一个新入口出来..
真正的悬念在这:通用代理的承诺越大,越难交付,做窄功能的反而先落地..
如果 AI 代理最后真成了散户下单的默认入口,赢家未必是广告最贵的那家,而是先把订单抓在手里的那家.. 也可能它只是在等一个更清楚的口径,或者下一次叙事,再把这个 handle 放出来..
126
·
--
Đã xác minh
Nói trước kết luận: trọng tâm của câu chuyện này không phải là XRP sẽ đi theo hướng nào, cũng không phải là Ripple lại ký với ai.. Điều đáng ghi nhớ thật sự là một hệ thống đăng ký chứng khoán của một quốc gia lần đầu tiên đưa việc ghi nhận quyền sở hữu của mình lên một blockchain..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Trung tâm Lưu ký Chứng khoán Trung ương Brazil (CSD BR) đã ký hợp tác với Ripple, theo đó phản chiếu việc ghi nhận phần chia/ủy phần của các quỹ đầu tư lên XRP Ledger.. Trong tay CSD BR có tài sản trị giá hơn 220 nghìn tỷ real.. Nhóm đầu tiên được đưa lên chuỗi là phần ủy phần của một quỹ thuộc ngân hàng đầu tư BTG Pactual, chỉ giới hạn ở các doanh nghiệp và ngân hàng tại Brazil đã hoàn tất định danh (KYC) và rà soát tuân thủ.. Đơn vị công bố gọi bước này là “phản chiếu” (mirroring): dữ liệu trên blockchain chỉ là bản sao, còn quyền sở hữu theo pháp lý vẫn nằm trên sổ cái ban đầu..
Điều đáng xem thực sự nằm ở lộ trình phía sau: trước tiên là phản chiếu, sau đó mới đến phát hành gốc (native issuance), và xa hơn nữa mới là giao dịch được ủy quyền.. Ba bước này không phải là nâng cấp kỹ thuật, mà là từng lớp quyền hạn được mở ra theo hướng ra ngoài.. Ở giai đoạn phản chiếu, phần trên chuỗi chỉ như “đôi mắt”, còn việc đăng ký, thanh toán và chuyển nhượng vẫn nằm trong hệ thống truyền thống.. Đến giai đoạn phát hành gốc, bản ghi trên chuỗi mới bắt đầu có hiệu lực pháp lý.. Khi thật sự đến giao dịch được ủy quyền, tương đương việc mở một thị trường thứ cấp có quản lý trên blockchain..
Còn một chi tiết bị tiêu đề che mất.. Đợt token này dùng chuẩn token đa năng (multi-purpose) của XRP Ledger, vốn sẵn có ba chức năng: danh sách trắng (whitelist) được phép tham gia, đóng băng một tài sản đơn lẻ, và thu hồi lại đúng đường khi có chỉ đạo của cơ quan quản lý hoặc của tòa án.. Quyền phát hành và quyền quản lý vẫn do CSD BR nắm giữ.. Nhìn chung, các tài sản được đưa lên chuỗi ở vòng này ngay từ ngày đầu đã đi kèm “công tắc”..
Vì vậy đừng chỉ chăm chăm vào giá của XRP.. Logic kinh doanh của các hợp tác như thế này chưa bao giờ là “đồng sẽ tăng giá”, mà là “ai nắm quyền đăng ký thì người đó nắm quyền phát hành”.. Cơ quan lưu ký là điểm nghẽn không thể vượt qua trên con đường này; việc lưu ký, thanh toán và chuyển nhượng đều đi qua tay nó.. Nếu họ sẵn sàng đưa dữ liệu ra ngoài để công khai trên blockchain, nghĩa là đang thừa nhận rằng quỹ đạo này có thể đỡ được tài sản cấp quốc gia.. Phía sau đó, các cơ quan lưu ký của những thị trường mới nổi khác muốn theo kịp sẽ tham chiếu đúng tài liệu này..
Ghi thêm một cú lật: đây vừa là lần xác nhận (endorsement) lớn nhất mà blockchain từng nhận, vừa là lần blockchain được dùng theo cách ít giống blockchain nhất.. Danh sách trắng, có thể đóng băng, và có thể thu hồi—bản chất là “nhét” khung quản lý truyền thống vào vỏ bọc của một blockchain.. Nếu phần phát hành gốc và giao dịch được ủy quyền thực sự được mở ra, thì vấn đề sẽ chuyển từ công nghệ sang cách diễn đạt/diễn giải.. Một thị trường thứ cấp có quản lý mọc trên blockchain, vậy khi xảy ra sự cố thì ai đứng ra gánh trách nhiệm.. Nếu ba bước này không hoàn tất, thì ý nghĩa của tin tức đối với giá coin cũng chỉ dừng lại ở một đợt PR của một công ty lớn.
Nói trước kết luận: trọng tâm của câu chuyện này không phải là XRP sẽ đi theo hướng nào, cũng không phải là Ripple lại ký với ai.. Điều đáng ghi nhớ thật sự là một hệ thống đăng ký chứng khoán của một quốc gia lần đầu tiên đưa việc ghi nhận quyền sở hữu của mình lên một blockchain..
📢 消息第一时间
Trung tâm Lưu ký Chứng khoán Trung ương Brazil (CSD BR) đã ký hợp tác với Ripple, theo đó phản chiếu việc ghi nhận phần chia/ủy phần của các quỹ đầu tư lên XRP Ledger.. Trong tay CSD BR có tài sản trị giá hơn 220 nghìn tỷ real.. Nhóm đầu tiên được đưa lên chuỗi là phần ủy phần của một quỹ thuộc ngân hàng đầu tư BTG Pactual, chỉ giới hạn ở các doanh nghiệp và ngân hàng tại Brazil đã hoàn tất định danh (KYC) và rà soát tuân thủ.. Đơn vị công bố gọi bước này là “phản chiếu” (mirroring): dữ liệu trên blockchain chỉ là bản sao, còn quyền sở hữu theo pháp lý vẫn nằm trên sổ cái ban đầu..
Điều đáng xem thực sự nằm ở lộ trình phía sau: trước tiên là phản chiếu, sau đó mới đến phát hành gốc (native issuance), và xa hơn nữa mới là giao dịch được ủy quyền.. Ba bước này không phải là nâng cấp kỹ thuật, mà là từng lớp quyền hạn được mở ra theo hướng ra ngoài.. Ở giai đoạn phản chiếu, phần trên chuỗi chỉ như “đôi mắt”, còn việc đăng ký, thanh toán và chuyển nhượng vẫn nằm trong hệ thống truyền thống.. Đến giai đoạn phát hành gốc, bản ghi trên chuỗi mới bắt đầu có hiệu lực pháp lý.. Khi thật sự đến giao dịch được ủy quyền, tương đương việc mở một thị trường thứ cấp có quản lý trên blockchain..
Còn một chi tiết bị tiêu đề che mất.. Đợt token này dùng chuẩn token đa năng (multi-purpose) của XRP Ledger, vốn sẵn có ba chức năng: danh sách trắng (whitelist) được phép tham gia, đóng băng một tài sản đơn lẻ, và thu hồi lại đúng đường khi có chỉ đạo của cơ quan quản lý hoặc của tòa án.. Quyền phát hành và quyền quản lý vẫn do CSD BR nắm giữ.. Nhìn chung, các tài sản được đưa lên chuỗi ở vòng này ngay từ ngày đầu đã đi kèm “công tắc”..
Vì vậy đừng chỉ chăm chăm vào giá của XRP.. Logic kinh doanh của các hợp tác như thế này chưa bao giờ là “đồng sẽ tăng giá”, mà là “ai nắm quyền đăng ký thì người đó nắm quyền phát hành”.. Cơ quan lưu ký là điểm nghẽn không thể vượt qua trên con đường này; việc lưu ký, thanh toán và chuyển nhượng đều đi qua tay nó.. Nếu họ sẵn sàng đưa dữ liệu ra ngoài để công khai trên blockchain, nghĩa là đang thừa nhận rằng quỹ đạo này có thể đỡ được tài sản cấp quốc gia.. Phía sau đó, các cơ quan lưu ký của những thị trường mới nổi khác muốn theo kịp sẽ tham chiếu đúng tài liệu này..
Ghi thêm một cú lật: đây vừa là lần xác nhận (endorsement) lớn nhất mà blockchain từng nhận, vừa là lần blockchain được dùng theo cách ít giống blockchain nhất.. Danh sách trắng, có thể đóng băng, và có thể thu hồi—bản chất là “nhét” khung quản lý truyền thống vào vỏ bọc của một blockchain.. Nếu phần phát hành gốc và giao dịch được ủy quyền thực sự được mở ra, thì vấn đề sẽ chuyển từ công nghệ sang cách diễn đạt/diễn giải.. Một thị trường thứ cấp có quản lý mọc trên blockchain, vậy khi xảy ra sự cố thì ai đứng ra gánh trách nhiệm.. Nếu ba bước này không hoàn tất, thì ý nghĩa của tin tức đối với giá coin cũng chỉ dừng lại ở một đợt PR của một công ty lớn.
1.1k
·
--
Đã xác minh
Xem bản dịch
#日本fsa支持第四例稳定币贸易结算试点
这条消息挂的是加密支付的招牌,但真正在动的东西,可能跟币没多大关系..
[⚖️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
币安 Pay 从周三开始,让来日本的海外用户可以在绝大多数 PayPay 商户直接花 USDT.. 通道走的是 HIVEX 这套框架,专门把境外的扫码支付接进日本本土的收单网络.. 币安说自己是第一家通过 HIVEX 接进 PayPay 的加密支付服务,商户那边不用单独开通..
大多数人看到的是游客多了一个花钱方式..
真正值得看的是结算那一环:商户收到的还是日元.. 也就是说商户全程不碰币,币价波动和合规成本都留在用户这一侧,所谓「用稳定币付款」,实际发生的位置是扫码那一秒的兑换,不在商户的账上.. 这个设计看着不起眼,但它才是能铺开的原因,任何要商户自己扛币价的方案,都过不了几百万个收单点这一关..
PayPay 的收单网络铺在便利店、自动售货机、出租车、公交这些地方,之前接进来的九家境外支付主要来自中国、香港和台湾.. 加密这次挤进来,等于稳定币第一次站上一条已经建好的消费级轨道,而不是自己从零去铺..
不过客源这头并不乐观.. 日本今年前八个月入境 27.6 百万人次,同比少了 2.7%,八月单月掉 9.6%.. 场景在扩,游客在缩..
所以真正的想象空间可能不在游客身上.. 现在只对海外用户开放,是最稳的试点姿势,等哪天轮到本地用户,几千万 PayPay 用户的日常消费才真正开始被稳定币碰到..
到那时要看的不是游客能不能花,而是日本人愿不愿意让自己的日元账户绕开一圈..
今天这一步只是把管子接上,水还没开始流..
#日本fsa支持第四例稳定币贸易结算试点
这条消息挂的是加密支付的招牌,但真正在动的东西,可能跟币没多大关系..
⚖️ 今日盘面群里聊
币安 Pay 从周三开始,让来日本的海外用户可以在绝大多数 PayPay 商户直接花 USDT.. 通道走的是 HIVEX 这套框架,专门把境外的扫码支付接进日本本土的收单网络.. 币安说自己是第一家通过 HIVEX 接进 PayPay 的加密支付服务,商户那边不用单独开通..
大多数人看到的是游客多了一个花钱方式..
真正值得看的是结算那一环:商户收到的还是日元.. 也就是说商户全程不碰币,币价波动和合规成本都留在用户这一侧,所谓「用稳定币付款」,实际发生的位置是扫码那一秒的兑换,不在商户的账上.. 这个设计看着不起眼,但它才是能铺开的原因,任何要商户自己扛币价的方案,都过不了几百万个收单点这一关..
PayPay 的收单网络铺在便利店、自动售货机、出租车、公交这些地方,之前接进来的九家境外支付主要来自中国、香港和台湾.. 加密这次挤进来,等于稳定币第一次站上一条已经建好的消费级轨道,而不是自己从零去铺..
不过客源这头并不乐观.. 日本今年前八个月入境 27.6 百万人次,同比少了 2.7%,八月单月掉 9.6%.. 场景在扩,游客在缩..
所以真正的想象空间可能不在游客身上.. 现在只对海外用户开放,是最稳的试点姿势,等哪天轮到本地用户,几千万 PayPay 用户的日常消费才真正开始被稳定币碰到..
到那时要看的不是游客能不能花,而是日本人愿不愿意让自己的日元账户绕开一圈..
今天这一步只是把管子接上,水还没开始流..
132
·
--
Một công ty chứng khoán “lão làng” bắt đầu cung cấp cho nhà đầu tư cá nhân các đại lý giao dịch AI, cuối tuần cũng có thể mua bán cổ phiếu—nhìn thì giống như một bản cập nhật sản phẩm thông thường… Nhưng nếu đặt vài thứ vừa được tung ra này cùng nhau mà xem, thì thực chất nó đang “chép bài” từ sàn giao dịch crypto..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Lần này Robinhood đã cùng lúc đưa lên ba hạng mục: đại lý AI có thể tự xem diễn biến thị trường và tự đặt lệnh; hợp đồng vĩnh viễn crypto với đòn bẩy tối đa 10 lần; và thêm cả cổ phiếu lẫn ETF có thể giao dịch cả vào Thứ Bảy lẫn Chủ Nhật… Lời giải thích chính thức là muốn trở thành lựa chọn số một trong nhóm “nhà giao dịch năng động”, dịch ra là họ muốn giữ chân những người đã quen việc đặt lệnh 24/7..
Phần lớn mọi người nhìn thấy là công ty chứng khoán đang tâng bốc nhà đầu tư cá nhân, đồng thời “gắn thêm” đòn bẩy cho công cụ… Nhưng điều quan trọng hơn cần hỏi là: vì sao lại là bây giờ..
Thị trường crypto hoạt động quanh năm không nghỉ, lúc nào cũng có thể đặt lệnh—nhịp sinh hoạt này đã thay đổi kỳ vọng của cả một thế hệ… Khi họ quay lại tài khoản chứng khoán, họ sẽ thấy thời điểm đóng cửa sàn giống như một thiết lập cũ bất tiện.. Thế nên các công ty chứng khoán truyền thống chỉ có thể chạy theo: kéo dài thời gian giao dịch, tăng đòn bẩy, thêm công cụ… nếu không, nhóm người này sẽ chảy sang nơi khác..
Vì vậy thứ đang lan truyền thật sự không phải là một đồng coin nào, mà là chính nhịp độ giao dịch của crypto… Ai chiếm được vài giờ nhà đầu tư cá nhân chăm chăm theo dõi bảng giá, thì người đó sẽ chiếm cổng vào dòng tiền.. New York và Nasdaq đều đang nộp đơn xin kéo dài thời gian giao dịch; về tốc độ, nhịp độ đã di chuyển sớm hơn cả tài sản..
Có một chi tiết đáng chú ý: bộ đại lý AI đó theo mặc định yêu cầu xác nhận thủ công cho từng lệnh. Nếu muốn tự động hoàn toàn thì bạn phải tự tay tắt công tắc… Công ty chứng khoán giữ quyền phán quyết và rủi ro nằm ở phía người dùng. Khi nào đó nếu công tắc này bị bật mặc định, thì nếu có sự cố sẽ quy trách nhiệm cho ai—hiện tại chẳng ai nói rõ được..
Nếu xu hướng này tiếp tục, thì “món chơi crypto” tiếp theo được đưa vào tài khoản truyền thống, có lẽ đáng đoán hơn cả hợp đồng vĩnh viễn..
Một công ty chứng khoán “lão làng” bắt đầu cung cấp cho nhà đầu tư cá nhân các đại lý giao dịch AI, cuối tuần cũng có thể mua bán cổ phiếu—nhìn thì giống như một bản cập nhật sản phẩm thông thường… Nhưng nếu đặt vài thứ vừa được tung ra này cùng nhau mà xem, thì thực chất nó đang “chép bài” từ sàn giao dịch crypto..
📢 盘面异动群里说
Lần này Robinhood đã cùng lúc đưa lên ba hạng mục: đại lý AI có thể tự xem diễn biến thị trường và tự đặt lệnh; hợp đồng vĩnh viễn crypto với đòn bẩy tối đa 10 lần; và thêm cả cổ phiếu lẫn ETF có thể giao dịch cả vào Thứ Bảy lẫn Chủ Nhật… Lời giải thích chính thức là muốn trở thành lựa chọn số một trong nhóm “nhà giao dịch năng động”, dịch ra là họ muốn giữ chân những người đã quen việc đặt lệnh 24/7..
Phần lớn mọi người nhìn thấy là công ty chứng khoán đang tâng bốc nhà đầu tư cá nhân, đồng thời “gắn thêm” đòn bẩy cho công cụ… Nhưng điều quan trọng hơn cần hỏi là: vì sao lại là bây giờ..
Thị trường crypto hoạt động quanh năm không nghỉ, lúc nào cũng có thể đặt lệnh—nhịp sinh hoạt này đã thay đổi kỳ vọng của cả một thế hệ… Khi họ quay lại tài khoản chứng khoán, họ sẽ thấy thời điểm đóng cửa sàn giống như một thiết lập cũ bất tiện.. Thế nên các công ty chứng khoán truyền thống chỉ có thể chạy theo: kéo dài thời gian giao dịch, tăng đòn bẩy, thêm công cụ… nếu không, nhóm người này sẽ chảy sang nơi khác..
Vì vậy thứ đang lan truyền thật sự không phải là một đồng coin nào, mà là chính nhịp độ giao dịch của crypto… Ai chiếm được vài giờ nhà đầu tư cá nhân chăm chăm theo dõi bảng giá, thì người đó sẽ chiếm cổng vào dòng tiền.. New York và Nasdaq đều đang nộp đơn xin kéo dài thời gian giao dịch; về tốc độ, nhịp độ đã di chuyển sớm hơn cả tài sản..
Có một chi tiết đáng chú ý: bộ đại lý AI đó theo mặc định yêu cầu xác nhận thủ công cho từng lệnh. Nếu muốn tự động hoàn toàn thì bạn phải tự tay tắt công tắc… Công ty chứng khoán giữ quyền phán quyết và rủi ro nằm ở phía người dùng. Khi nào đó nếu công tắc này bị bật mặc định, thì nếu có sự cố sẽ quy trách nhiệm cho ai—hiện tại chẳng ai nói rõ được..
Nếu xu hướng này tiếp tục, thì “món chơi crypto” tiếp theo được đưa vào tài khoản truyền thống, có lẽ đáng đoán hơn cả hợp đồng vĩnh viễn..
30
·
--
#美国8月职位空缺降至五个月低点
Hai cơ quan giám sát của Mỹ phụ trách mảng mã hóa, cộng lại thì cũng sắp không đủ người ngồi một bàn họp.. Nhưng điều đáng quan tâm không phải là ai đã rời đi, mà là ai sẽ viết ra các quy định tiếp theo..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Hester Peirce của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã rời nhiệm sở vào thứ Sáu này, sau tám năm tại chức. Trong ngành, bà được gọi là “Crypto Mom”.. Bà rời đi thì SEC chỉ còn hai ủy viên: Chủ tịch Paul Atkins và Mark Uyeda. Một ủy ban lẽ ra có năm ghế theo cơ cấu đa đảng, giờ trống tới ba ghế.. Từng sớm hơn, từ tháng 12/2025, CFTC chỉ còn một mình Chủ tịch Michael Selig gồng gánh..
Phần lớn người ta sẽ coi tin này như một tin tức nhân sự bình thường rồi lướt qua.. Nhưng nếu đặt hai cơ quan này cạnh nhau để nhìn, thì hai “bộ phận tài chính” lớn phụ trách giám sát mã hóa của Mỹ, tổng cộng các ủy viên tại nhiệm chỉ còn ba người..
Điều thật sự đáng xem là các quy định nằm trong tay những người này: ngày càng không phải do Quốc hội giao.. Trong tháng này, giới trong ngành liên tục thúc đẩy “Clarity Act”, nhằm chuyển quyền giám sát một phần tài sản kỹ thuật số từ SEC sang CFTC. Dự luật không qua được Thượng viện.. Con đường lập pháp bị cắt đứt, hai cơ quan chỉ có thể đi theo quy trình bằng rulemaking (ban hành quy định). SEC thì đưa ra hướng dẫn cho nhân viên về hợp đồng đầu tư, còn CFTC tự quy định doanh nghiệp phải dùng blockchain để ghi sổ như thế nào; trọng lượng thật sự của các điều khoản nằm ở phần giải thích..
Nhìn sâu hơn một bậc, ở đây còn ẩn một khoảng chênh giá.. Hai năm qua, thị trường vẫn liên tục “chiết khấu” cho tài sản mã hóa với một mức giá “không chắc chắn về chính sách”. Khi phía thực thi giảm đi về số lượng người, các động tác có thể truy vết, có thể khởi kiện, có thể thúc đẩy tiến lên cũng giảm theo.. Một bên là rủi ro giám sát trong nhận thức vẫn ở mức cao, bên kia là rủi ro thực thi mang tính hiện thực đang được thu hồi. Cái khe ở giữa chính là nơi tiền có dám đặt cược trước hay không..
Việc có bổ sung người hay không, nhịp độ nằm trong tay Tổng thống, bởi chỉ ông ấy mới có thể đề cử.. Nhà Trắng nói thời gian gần đây sẽ bổ sung nhân sự. Báo cáo của CNBC ngày 4/9 cho biết đã sàng lọc bốn ứng viên CFTC, nhưng đến nay vẫn chưa công bố tên.. Đề cử bị kéo dài bao lâu thì khoảng trống này kéo dài bấy lâu..
Để một sự đảo chiều lại sau.. Ghế trống không đồng nghĩa chính sách nới lỏng; chỉ là tính dự đoán được thì được chuyển từ luật sang… con người.. Điều đáng theo dõi không phải là ai được bổ sung, mà là người đầu tiên được bổ sung là phe crypto hay phe thực thi, và khi bộ hướng dẫn cho nhân viên tiếp theo được ban hành, thị trường sẽ xem đó là “luật” hay chỉ là một thông báo tạm thời.
#美国8月职位空缺降至五个月低点
Hai cơ quan giám sát của Mỹ phụ trách mảng mã hóa, cộng lại thì cũng sắp không đủ người ngồi một bàn họp.. Nhưng điều đáng quan tâm không phải là ai đã rời đi, mà là ai sẽ viết ra các quy định tiếp theo..
⚖️ 最新消息群里说
Hester Peirce của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã rời nhiệm sở vào thứ Sáu này, sau tám năm tại chức. Trong ngành, bà được gọi là “Crypto Mom”.. Bà rời đi thì SEC chỉ còn hai ủy viên: Chủ tịch Paul Atkins và Mark Uyeda. Một ủy ban lẽ ra có năm ghế theo cơ cấu đa đảng, giờ trống tới ba ghế.. Từng sớm hơn, từ tháng 12/2025, CFTC chỉ còn một mình Chủ tịch Michael Selig gồng gánh..
Phần lớn người ta sẽ coi tin này như một tin tức nhân sự bình thường rồi lướt qua.. Nhưng nếu đặt hai cơ quan này cạnh nhau để nhìn, thì hai “bộ phận tài chính” lớn phụ trách giám sát mã hóa của Mỹ, tổng cộng các ủy viên tại nhiệm chỉ còn ba người..
Điều thật sự đáng xem là các quy định nằm trong tay những người này: ngày càng không phải do Quốc hội giao.. Trong tháng này, giới trong ngành liên tục thúc đẩy “Clarity Act”, nhằm chuyển quyền giám sát một phần tài sản kỹ thuật số từ SEC sang CFTC. Dự luật không qua được Thượng viện.. Con đường lập pháp bị cắt đứt, hai cơ quan chỉ có thể đi theo quy trình bằng rulemaking (ban hành quy định). SEC thì đưa ra hướng dẫn cho nhân viên về hợp đồng đầu tư, còn CFTC tự quy định doanh nghiệp phải dùng blockchain để ghi sổ như thế nào; trọng lượng thật sự của các điều khoản nằm ở phần giải thích..
Nhìn sâu hơn một bậc, ở đây còn ẩn một khoảng chênh giá.. Hai năm qua, thị trường vẫn liên tục “chiết khấu” cho tài sản mã hóa với một mức giá “không chắc chắn về chính sách”. Khi phía thực thi giảm đi về số lượng người, các động tác có thể truy vết, có thể khởi kiện, có thể thúc đẩy tiến lên cũng giảm theo.. Một bên là rủi ro giám sát trong nhận thức vẫn ở mức cao, bên kia là rủi ro thực thi mang tính hiện thực đang được thu hồi. Cái khe ở giữa chính là nơi tiền có dám đặt cược trước hay không..
Việc có bổ sung người hay không, nhịp độ nằm trong tay Tổng thống, bởi chỉ ông ấy mới có thể đề cử.. Nhà Trắng nói thời gian gần đây sẽ bổ sung nhân sự. Báo cáo của CNBC ngày 4/9 cho biết đã sàng lọc bốn ứng viên CFTC, nhưng đến nay vẫn chưa công bố tên.. Đề cử bị kéo dài bao lâu thì khoảng trống này kéo dài bấy lâu..
Để một sự đảo chiều lại sau.. Ghế trống không đồng nghĩa chính sách nới lỏng; chỉ là tính dự đoán được thì được chuyển từ luật sang… con người.. Điều đáng theo dõi không phải là ai được bổ sung, mà là người đầu tiên được bổ sung là phe crypto hay phe thực thi, và khi bộ hướng dẫn cho nhân viên tiếp theo được ban hành, thị trường sẽ xem đó là “luật” hay chỉ là một thông báo tạm thời.
1.9k
·
--
Đã xác minh
Việc đưa cổ phiếu lên blockchain, nhiều người tưởng nhân vật chính sẽ là Phố Wall, nhưng lần này người ký trước lại là một công ty thanh toán của Hàn Quốc..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Hoạt động kinh doanh chứng khoán thuộc hệ sinh thái Kakaopay trong vài ngày qua đã lần lượt ký hợp tác với Dinari và Ondo Finance: một bên phụ trách nguồn cung cổ phiếu ở tầng cơ sở và dịch vụ lưu ký, bên còn lại phụ trách bộ hạ tầng cơ bản cho mảng token hóa.
Nói về tiến độ trước.. Hiện tại vẫn chưa phải giai đoạn phát hành, mà là bản ghi nhớ hai chữ “khảo sát/đăm dò”. Dinari bên kia sẽ chạy thử nghiệm chứng minh khái niệm trước; trong khuôn khổ giữ lại các quyền của cổ đông như phân đỏ và quyền biểu quyết. Ở tầng cơ sở dùng cổ phiếu Hàn Quốc được nắm giữ thực sự, không phải kiểu token bóng chỉ bám theo giá.. Còn Ondo bên kia thì trước hết xây dựng khung “tìm cổ phiếu thế nào, lưu ký thế nào”. Kakaopay sẽ mở tài khoản tổng hợp cho nhà đầu tư nước ngoài để chứa cổ phiếu nền tảng. Cụ thể chọn những công ty Hàn Quốc nào vẫn chưa chốt, và cũng chưa có mốc thời gian cho việc thương mại hóa.
Điều đáng chú ý thực sự là thứ tự diễn ra của câu chuyện này.. Thị trường cổ phiếu token hóa năm nay đạt khoảng 3,2 tỷ USD, nhưng gần như toàn bộ lại dồn vào “một ô” ở Mỹ, nơi các tên như Strategy, Circle, Nvidia, Tesla liên tục xuất hiện.. Trên kệ bày bán toàn là cổ phiếu của Mỹ; cổ phiếu của quốc gia khác gần như không ai đụng tới. Bây giờ, thứ người ta muốn làm là lấp thêm “ô” dành cho tài sản ngoài Mỹ.
Luân chuyển dòng vốn từ trước đến nay không nằm ở tầng “đồng nào tăng giá”, mà nằm ở tầng “ai đang nắm cổng phát hành/phân phối”. Dinari hiện đã có 724 loại cổ phiếu và ETF được token hóa để chạy, thứ họ thiếu không phải là công nghệ, mà là nguồn hàng mới và khách hàng mới.. Ondo làm trên nhánh token hóa trái phiếu chính phủ Mỹ; thứ họ cần là chuyển khung “lưu ký và chuộc” này sang cổ phiếu. Còn Kakaopay nắm lấy “cổng” cho người dùng Hàn Quốc. Ba bên ghép lại với nhau, về bản chất là dùng kênh của một công ty thanh toán để đổi lấy hạ tầng của hai nền tảng token hóa.
Bối cảnh lớn hơn nằm ở chính Hàn Quốc.. Tháng 1 năm nay, Quốc hội đã thông qua sửa luật, thừa nhận sổ cái phân tán có thể đóng vai trò như sổ đăng ký chứng khoán, cho phép phát hành và lưu thông chứng khoán dạng token. Bộ khung này dự kiến có hiệu lực vào tháng 2 năm 2027, trong khi các tổ chức lưu ký chứng khoán của Hàn Quốc cũng đang kết nối hệ thống tài khoản hiện có với dữ liệu on-chain.. Tín hiệu đèn xanh/đèn đỏ của lộ trình này không nằm trong tay sở giao dịch, mà nằm trong lịch quản lý/giám sát.
Chỗ “đảo chiều” để dành lại.. Hai chữ “khảo sát/đăm dò” nghĩa là hiện vẫn chưa thấy rõ có làm hay không và khi nào làm. Nếu thực sự triển khai, nút thắt là “cổ phiếu Hàn Quốc bán ở quốc gia khác có hợp规 hay không”, chứ không phải là việc on-chain có chạy được hay không. Đáng theo dõi ba việc: liệu thử nghiệm chứng minh khái niệm có đưa ra được mã tài sản cụ thể hay không; trước khi bộ khung của Hàn Quốc có hiệu lực có kẽ hở/điểm nào được cấp phép sớm hay không; và liệu nền tảng đầu tiên đưa cổ phiếu nước khác lên “kệ hàng” có vẫn là những công ty của Mỹ như trước hay không.
Việc đưa cổ phiếu lên blockchain, nhiều người tưởng nhân vật chính sẽ là Phố Wall, nhưng lần này người ký trước lại là một công ty thanh toán của Hàn Quốc..
🤖 进群看风向
Hoạt động kinh doanh chứng khoán thuộc hệ sinh thái Kakaopay trong vài ngày qua đã lần lượt ký hợp tác với Dinari và Ondo Finance: một bên phụ trách nguồn cung cổ phiếu ở tầng cơ sở và dịch vụ lưu ký, bên còn lại phụ trách bộ hạ tầng cơ bản cho mảng token hóa.
Nói về tiến độ trước.. Hiện tại vẫn chưa phải giai đoạn phát hành, mà là bản ghi nhớ hai chữ “khảo sát/đăm dò”. Dinari bên kia sẽ chạy thử nghiệm chứng minh khái niệm trước; trong khuôn khổ giữ lại các quyền của cổ đông như phân đỏ và quyền biểu quyết. Ở tầng cơ sở dùng cổ phiếu Hàn Quốc được nắm giữ thực sự, không phải kiểu token bóng chỉ bám theo giá.. Còn Ondo bên kia thì trước hết xây dựng khung “tìm cổ phiếu thế nào, lưu ký thế nào”. Kakaopay sẽ mở tài khoản tổng hợp cho nhà đầu tư nước ngoài để chứa cổ phiếu nền tảng. Cụ thể chọn những công ty Hàn Quốc nào vẫn chưa chốt, và cũng chưa có mốc thời gian cho việc thương mại hóa.
Điều đáng chú ý thực sự là thứ tự diễn ra của câu chuyện này.. Thị trường cổ phiếu token hóa năm nay đạt khoảng 3,2 tỷ USD, nhưng gần như toàn bộ lại dồn vào “một ô” ở Mỹ, nơi các tên như Strategy, Circle, Nvidia, Tesla liên tục xuất hiện.. Trên kệ bày bán toàn là cổ phiếu của Mỹ; cổ phiếu của quốc gia khác gần như không ai đụng tới. Bây giờ, thứ người ta muốn làm là lấp thêm “ô” dành cho tài sản ngoài Mỹ.
Luân chuyển dòng vốn từ trước đến nay không nằm ở tầng “đồng nào tăng giá”, mà nằm ở tầng “ai đang nắm cổng phát hành/phân phối”. Dinari hiện đã có 724 loại cổ phiếu và ETF được token hóa để chạy, thứ họ thiếu không phải là công nghệ, mà là nguồn hàng mới và khách hàng mới.. Ondo làm trên nhánh token hóa trái phiếu chính phủ Mỹ; thứ họ cần là chuyển khung “lưu ký và chuộc” này sang cổ phiếu. Còn Kakaopay nắm lấy “cổng” cho người dùng Hàn Quốc. Ba bên ghép lại với nhau, về bản chất là dùng kênh của một công ty thanh toán để đổi lấy hạ tầng của hai nền tảng token hóa.
Bối cảnh lớn hơn nằm ở chính Hàn Quốc.. Tháng 1 năm nay, Quốc hội đã thông qua sửa luật, thừa nhận sổ cái phân tán có thể đóng vai trò như sổ đăng ký chứng khoán, cho phép phát hành và lưu thông chứng khoán dạng token. Bộ khung này dự kiến có hiệu lực vào tháng 2 năm 2027, trong khi các tổ chức lưu ký chứng khoán của Hàn Quốc cũng đang kết nối hệ thống tài khoản hiện có với dữ liệu on-chain.. Tín hiệu đèn xanh/đèn đỏ của lộ trình này không nằm trong tay sở giao dịch, mà nằm trong lịch quản lý/giám sát.
Chỗ “đảo chiều” để dành lại.. Hai chữ “khảo sát/đăm dò” nghĩa là hiện vẫn chưa thấy rõ có làm hay không và khi nào làm. Nếu thực sự triển khai, nút thắt là “cổ phiếu Hàn Quốc bán ở quốc gia khác có hợp规 hay không”, chứ không phải là việc on-chain có chạy được hay không. Đáng theo dõi ba việc: liệu thử nghiệm chứng minh khái niệm có đưa ra được mã tài sản cụ thể hay không; trước khi bộ khung của Hàn Quốc có hiệu lực có kẽ hở/điểm nào được cấp phép sớm hay không; và liệu nền tảng đầu tiên đưa cổ phiếu nước khác lên “kệ hàng” có vẫn là những công ty của Mỹ như trước hay không.
2.2k
·
--
#美国8月职位空缺降至五个月低点
Một khoản tiền bị một cuộc bỏ phiếu “đuổi” ra khỏi sân khấu, hai ngày sau lại tự đi quay trở lại—đó mới là phần đáng xem trong tin này..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Bitcoin ETF giao ngay tại Mỹ trong 30 ngày qua ghi nhận dòng tiền ròng vào 2,95 tỷ USD, đến thứ Hai thì đã liên tiếp 8 phiên giao dịch cùng có dòng tiền ròng dương.. Chỉ nhìn con số này thôi đã thấy câu chuyện “tiền lại quay về”.
Đa số người đến đây rồi dừng lại, cho rằng các tổ chức lại bắt đầu mua vào.. Nhưng nếu kéo giãn trục thời gian ra, thì trình tự không phải như vậy.
Ngày 15/9, Thượng viện bỏ phiếu 49–50 bác việc thông qua Clarity Act; ETF Bitcoin cùng ngày ghi nhận dòng tiền ròng chảy ra 450 triệu USD—mức chảy ra trong ngày lớn nhất kể từ 24/6. ETF Ethereum ngày đó mất thêm 142 triệu USD nữa.. Trong một tuần đó, ETF Bitcoin chỉ ròng vào 6,2 triệu USD—là tuần thấp nhất kể từ 141 tuần qua.. Rồi đến ngày 17/9, tiền bắt đầu đi trở lại; ngày 21/9, lượng tiền vào gần 1 tỷ USD—là ngày tốt nhất kể từ tháng 10/2025; sang ngày 22/9, lại tiếp tục vào 715 triệu USD.
Điều thật sự đáng xem không phải “dự luật bị bác, vì sao tiền vẫn quay về”, mà là lý do tiền quay về chưa bao giờ xuất phát từ chính sách.. Việc bỏ phiếu chỉ tạo cớ để mọi người tạm “gục xuống”, chờ đến khi giá đạt đúng vị trí mà họ sẵn sàng tiếp nhận, rồi mới lên xe.. Đến thứ Hai, Bitcoin trở lại mốc 84.000 USD, đồng thời vượt qua chi phí bình quân mà người nắm giữ ETF trả là 81.700 USD—lần đầu tiên từ đầu tháng 1 năm nay các nhà đầu tư quỹ quay về trạng thái lãi nổi.
Xem tiếp tiền cụ thể chảy vào đâu.. Trong 30 ngày, ETF Ethereum hút ròng 983 triệu USD, ETF Solana 278 triệu USD, ETF XRP 127 triệu USD.. Mặt trận chính chỉ có một mảng, nhóm thứ hai một mảng, phần còn lại là khoản phân bổ nhỏ.. Đây không phải “các tổ chức đang bố trí altcoin”, mà là chúng vẫn phân bổ theo trọng số, chỉ dành vị trí cho hai tài sản đứng đầu.
Vì vậy, trọng lượng của tin tức này không nằm ở con số dòng tiền vào, mà nằm ở nhịp điệu.. Khoản tiền bị dìm xuống bởi tin xấu không cần tin tốt cũng có thể quay về, miễn là giá quay lại vị trí mà nó sẵn sàng chấp nhận.. Chiều ngược lại cũng đúng: nhóm vị thế vừa mới quay lại vùng có lãi nổi này là nhóm dễ bị “lắc rung” nhất trong đợt biến động tiếp theo.. Thứ đáng để thực sự theo dõi là, nếu tuần sau lại có một cuộc bỏ phiếu kiểu 15/9, thì những khoản tiền vừa về vốn này sẽ ở lại, hay vẫn tiếp tục rời đi như cũ.
#美国8月职位空缺降至五个月低点
Một khoản tiền bị một cuộc bỏ phiếu “đuổi” ra khỏi sân khấu, hai ngày sau lại tự đi quay trở lại—đó mới là phần đáng xem trong tin này..
🔄 进群看机构动作
Bitcoin ETF giao ngay tại Mỹ trong 30 ngày qua ghi nhận dòng tiền ròng vào 2,95 tỷ USD, đến thứ Hai thì đã liên tiếp 8 phiên giao dịch cùng có dòng tiền ròng dương.. Chỉ nhìn con số này thôi đã thấy câu chuyện “tiền lại quay về”.
Đa số người đến đây rồi dừng lại, cho rằng các tổ chức lại bắt đầu mua vào.. Nhưng nếu kéo giãn trục thời gian ra, thì trình tự không phải như vậy.
Ngày 15/9, Thượng viện bỏ phiếu 49–50 bác việc thông qua Clarity Act; ETF Bitcoin cùng ngày ghi nhận dòng tiền ròng chảy ra 450 triệu USD—mức chảy ra trong ngày lớn nhất kể từ 24/6. ETF Ethereum ngày đó mất thêm 142 triệu USD nữa.. Trong một tuần đó, ETF Bitcoin chỉ ròng vào 6,2 triệu USD—là tuần thấp nhất kể từ 141 tuần qua.. Rồi đến ngày 17/9, tiền bắt đầu đi trở lại; ngày 21/9, lượng tiền vào gần 1 tỷ USD—là ngày tốt nhất kể từ tháng 10/2025; sang ngày 22/9, lại tiếp tục vào 715 triệu USD.
Điều thật sự đáng xem không phải “dự luật bị bác, vì sao tiền vẫn quay về”, mà là lý do tiền quay về chưa bao giờ xuất phát từ chính sách.. Việc bỏ phiếu chỉ tạo cớ để mọi người tạm “gục xuống”, chờ đến khi giá đạt đúng vị trí mà họ sẵn sàng tiếp nhận, rồi mới lên xe.. Đến thứ Hai, Bitcoin trở lại mốc 84.000 USD, đồng thời vượt qua chi phí bình quân mà người nắm giữ ETF trả là 81.700 USD—lần đầu tiên từ đầu tháng 1 năm nay các nhà đầu tư quỹ quay về trạng thái lãi nổi.
Xem tiếp tiền cụ thể chảy vào đâu.. Trong 30 ngày, ETF Ethereum hút ròng 983 triệu USD, ETF Solana 278 triệu USD, ETF XRP 127 triệu USD.. Mặt trận chính chỉ có một mảng, nhóm thứ hai một mảng, phần còn lại là khoản phân bổ nhỏ.. Đây không phải “các tổ chức đang bố trí altcoin”, mà là chúng vẫn phân bổ theo trọng số, chỉ dành vị trí cho hai tài sản đứng đầu.
Vì vậy, trọng lượng của tin tức này không nằm ở con số dòng tiền vào, mà nằm ở nhịp điệu.. Khoản tiền bị dìm xuống bởi tin xấu không cần tin tốt cũng có thể quay về, miễn là giá quay lại vị trí mà nó sẵn sàng chấp nhận.. Chiều ngược lại cũng đúng: nhóm vị thế vừa mới quay lại vùng có lãi nổi này là nhóm dễ bị “lắc rung” nhất trong đợt biến động tiếp theo.. Thứ đáng để thực sự theo dõi là, nếu tuần sau lại có một cuộc bỏ phiếu kiểu 15/9, thì những khoản tiền vừa về vốn này sẽ ở lại, hay vẫn tiếp tục rời đi như cũ.
2.5k
·
--
Đã xác minh
#bitwise推出首只near现货etf
Tài sản được bơm lên 167% đã được đưa vào ETF và niêm yết trên sàn; nhìn lần đầu giống như đang đu trend, nhưng nhìn kỹ thì việc bán không chỉ là coin..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise đưa ETF NEAR giao ngay đầu tiên của Mỹ lên NYSE Arca, mã NRR, phí quản lý 0.75%, nắm giữ trực tiếp NEAR, đồng thời còn dự định lấy một phần đáng kể token trong quỹ để đem đi staking. Lý do họ đưa ra không phải là giá coin, mà là khối lượng giao dịch của NEAR Intents: trong một năm đã tăng từ dưới 1 tỷ USD lên hơn 320 tỷ USD.
Phần lớn mọi người xem tin này sẽ thấy đây là thêm một ETF altcoin nữa được thông qua.. Nhưng điều đáng chú ý thật sự là cấu trúc của quỹ này: một ETF nắm giữ coin, đồng thời thay bạn đem coin đi staking để thu “tiền thuê” (lãi/rental).
ETF giao ngay và phần staking chuyển sang không thể nối trực tiếp với nhau; bước nối này làm cho quỹ cùng lúc nhận được hai thứ—phần “phơi bày” theo giá coin và cả doanh thu cho thuê trên chuỗi.
Nếu nhìn theo trục luân chuyển dòng vốn thì càng rõ hơn.. Ở mảng sản phẩm một-coin tại Mỹ, Bitwise đã có Bitcoin, Ethereum, Solana, XRP, Hyperliquid; NEAR là đồng thứ sáu.. Ở chu kỳ ETF trước, câu chuyện là “tiền lớn chỉ có thể mua BTC”; còn bây giờ danh sách đang mở rộng sang các altcoin phía sau. Mỗi quỹ mới lại cấp cho từng loại coin một “giấy chứng nhận được tổ chức mua”. NEAR tăng 167% trong một tháng: là vì đã có giá trước, hay vì đã có “kênh” trước—thứ tự thì thật khó nói.
Đi thêm một tầng nữa, NEAR từ năm 2024 đã chuyển hướng sang AI. Việc Intents làm là để người dùng và AI agent chỉ nói ra mình muốn gì, còn bên thứ ba sẽ tìm lời giải tối ưu trên chuỗi.. Giám đốc đầu tư của Bitwise nói AI agent sẽ là một trong những case sử dụng chính của NEAR; hiện đã có thể thấy agent đang dùng mạng này, nhưng phần lớn hoạt động vẫn do con người. Nghiên cứu của BlackRock tuần trước cũng đề cập rằng khi giao dịch máy với máy tăng lên, sẽ kéo theo nhu cầu về stablecoin và tài sản token hóa.
Tiếp theo cần theo dõi 3 việc.. Một là ETF này rốt cuộc sẽ đem staking bao nhiêu phần trăm NEAR, và lợi nhuận được chia ra thế nào; hai là trong khối lượng của Intents thì agent chiếm bao nhiêu; ba là sau đó còn những coin nào nữa sẽ được viết vào danh sách.
Để lại một cú đảo ngược.. Nếu máy móc thật sự bắt đầu tự thanh toán, thì người thu tiền thuê không phải là một coin nào đó, mà là “đường ray” được viết thành kênh mặc định; lần niêm yết này, thực ra là niêm yết cho chính đường ray đó.
#bitwise推出首只near现货etf
Tài sản được bơm lên 167% đã được đưa vào ETF và niêm yết trên sàn; nhìn lần đầu giống như đang đu trend, nhưng nhìn kỹ thì việc bán không chỉ là coin..
📢 今日盘面群里聊
Bitwise đưa ETF NEAR giao ngay đầu tiên của Mỹ lên NYSE Arca, mã NRR, phí quản lý 0.75%, nắm giữ trực tiếp NEAR, đồng thời còn dự định lấy một phần đáng kể token trong quỹ để đem đi staking. Lý do họ đưa ra không phải là giá coin, mà là khối lượng giao dịch của NEAR Intents: trong một năm đã tăng từ dưới 1 tỷ USD lên hơn 320 tỷ USD.
Phần lớn mọi người xem tin này sẽ thấy đây là thêm một ETF altcoin nữa được thông qua.. Nhưng điều đáng chú ý thật sự là cấu trúc của quỹ này: một ETF nắm giữ coin, đồng thời thay bạn đem coin đi staking để thu “tiền thuê” (lãi/rental).
ETF giao ngay và phần staking chuyển sang không thể nối trực tiếp với nhau; bước nối này làm cho quỹ cùng lúc nhận được hai thứ—phần “phơi bày” theo giá coin và cả doanh thu cho thuê trên chuỗi.
Nếu nhìn theo trục luân chuyển dòng vốn thì càng rõ hơn.. Ở mảng sản phẩm một-coin tại Mỹ, Bitwise đã có Bitcoin, Ethereum, Solana, XRP, Hyperliquid; NEAR là đồng thứ sáu.. Ở chu kỳ ETF trước, câu chuyện là “tiền lớn chỉ có thể mua BTC”; còn bây giờ danh sách đang mở rộng sang các altcoin phía sau. Mỗi quỹ mới lại cấp cho từng loại coin một “giấy chứng nhận được tổ chức mua”. NEAR tăng 167% trong một tháng: là vì đã có giá trước, hay vì đã có “kênh” trước—thứ tự thì thật khó nói.
Đi thêm một tầng nữa, NEAR từ năm 2024 đã chuyển hướng sang AI. Việc Intents làm là để người dùng và AI agent chỉ nói ra mình muốn gì, còn bên thứ ba sẽ tìm lời giải tối ưu trên chuỗi.. Giám đốc đầu tư của Bitwise nói AI agent sẽ là một trong những case sử dụng chính của NEAR; hiện đã có thể thấy agent đang dùng mạng này, nhưng phần lớn hoạt động vẫn do con người. Nghiên cứu của BlackRock tuần trước cũng đề cập rằng khi giao dịch máy với máy tăng lên, sẽ kéo theo nhu cầu về stablecoin và tài sản token hóa.
Tiếp theo cần theo dõi 3 việc.. Một là ETF này rốt cuộc sẽ đem staking bao nhiêu phần trăm NEAR, và lợi nhuận được chia ra thế nào; hai là trong khối lượng của Intents thì agent chiếm bao nhiêu; ba là sau đó còn những coin nào nữa sẽ được viết vào danh sách.
Để lại một cú đảo ngược.. Nếu máy móc thật sự bắt đầu tự thanh toán, thì người thu tiền thuê không phải là một coin nào đó, mà là “đường ray” được viết thành kênh mặc định; lần niêm yết này, thực ra là niêm yết cho chính đường ray đó.
2k
·
--
Một chiếc ví đã đóng cửa trong ba năm, mấy hôm nay lại mở lại..\n\n[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)\n\nAztec Labs đã đưa zk.money trở lại nền tảng, đây là một ví thanh toán tự lưu ký, chạy trên mạng Aztec Network của chính nó.. Tiền gửi có thể là DAI, USDC, USDT; tuy nhiên hai loại sau khi vào sẽ bị đổi thành DAI, và bên trong chỉ chấp nhận DAI.. Khi dùng nó để chuyển账, số tiền, số dư và người nhận/người gửi đều được ẩn đi, bên nhận có thể dùng những tên như bob.zk.money, hoặc một đường link, không cần dán cả một chuỗi địa chỉ dài.\n\nNhìn lần đầu thì giống như dự án cũ hồi sinh, nhưng lần trở lại này đáng xem hơn.. Phiên bản này là Alpha giai đoạn sớm: gửi/rút và thanh toán mỗi giao dịch đều bị giới hạn dưới 2.500 USD, mọi người dùng chung hạn mức tiền gửi 50.000 USD mỗi ngày, và còn phải qua bước sàng lọc danh sách trừng phạt.. Phía chính thức nói các giới hạn này là biện pháp bảo vệ tạm thời vì “hệ thống mới hoạt động”, muốn nâng trần thì phải đổi hợp đồng mới.\n\nQuyền riêng tư trên on-chain từ trước đến nay luôn là một vấn đề khó xử.. Chỉ cần biết địa chỉ là ví Ethereum phổ thông đã cho thấy ai cũng xem được số dư và lịch sử giao dịch: một công ty trả tiền cho nhà cung cấp, một người chi tiêu… tất cả đều phơi ra ở đó.. zk.money chỉ giấu phần sau khi tiền đã được đưa vào; còn bước gửi từ Ethereum thì vẫn công khai: bên gửi và số tiền vẫn lần ra được.\n\nVì vậy lần trở về này giống như một cuộc dò đường, không phải một lần “phát hành”. Điều thật sự đang thay đổi là vị trí của câu chuyện: trong hai năm qua, quyền riêng tư bị đè dưới bóng tối của sự tuân thủ; giờ đây có người biến nó thành công cụ thanh toán hằng ngày và đưa ra trở lại, đồng thời còn chủ động thêm sàng lọc và hạn mức—tương đương việc mở hé cánh cửa trước, rồi xem phản ứng của cả cơ quan quản lý lẫn người dùng.\n\nTiền cũng đang di chuyển.. Năm nay, mảng đua quyền riêng tư tăng mạnh nhất, ngược lại là đồng ZEC cũ bị mắng lâu nhất.. Nhưng giá coin chỉ là bề mặt; thứ được “trải” thật sự nằm ở lớp thanh toán: tiền chạy trên đường ray nào, ai có thể nhìn thấy—những mặc định này một khi đã được chốt lại, người thu tiền thuê đường ray là kẻ trải ray, chứ không phải đồng coin đang nằm trên ray.\n\nTiếp theo, hãy canh chừng hai việc.. Một là khi nào họ nâng hạn mức; hai là trong đợt nâng cấp Ethereum năm 2027, các đề xuất liên quan đến quyền riêng tư đi đến đâu—những đề xuất đó sẽ khiến ứng dụng quyền riêng tư ít phụ thuộc vào dịch vụ bên ngoài hơn, tương đương việc “nới dây” cho nhánh này.\n\nCòn một cú lật ngược.. Điều khó nhất của quyền riêng tư không phải là công nghệ, mà là “bước đi vào”; chỉ cần cổng vào vẫn công khai, thì dù bên trong có giấu khéo đến mấy, đường biên bên ngoài vẫn không đổi.
Một chiếc ví đã đóng cửa trong ba năm, mấy hôm nay lại mở lại..\n\n📢 盘面异动群里说\n\nAztec Labs đã đưa zk.money trở lại nền tảng, đây là một ví thanh toán tự lưu ký, chạy trên mạng Aztec Network của chính nó.. Tiền gửi có thể là DAI, USDC, USDT; tuy nhiên hai loại sau khi vào sẽ bị đổi thành DAI, và bên trong chỉ chấp nhận DAI.. Khi dùng nó để chuyển账, số tiền, số dư và người nhận/người gửi đều được ẩn đi, bên nhận có thể dùng những tên như bob.zk.money, hoặc một đường link, không cần dán cả một chuỗi địa chỉ dài.\n\nNhìn lần đầu thì giống như dự án cũ hồi sinh, nhưng lần trở lại này đáng xem hơn.. Phiên bản này là Alpha giai đoạn sớm: gửi/rút và thanh toán mỗi giao dịch đều bị giới hạn dưới 2.500 USD, mọi người dùng chung hạn mức tiền gửi 50.000 USD mỗi ngày, và còn phải qua bước sàng lọc danh sách trừng phạt.. Phía chính thức nói các giới hạn này là biện pháp bảo vệ tạm thời vì “hệ thống mới hoạt động”, muốn nâng trần thì phải đổi hợp đồng mới.\n\nQuyền riêng tư trên on-chain từ trước đến nay luôn là một vấn đề khó xử.. Chỉ cần biết địa chỉ là ví Ethereum phổ thông đã cho thấy ai cũng xem được số dư và lịch sử giao dịch: một công ty trả tiền cho nhà cung cấp, một người chi tiêu… tất cả đều phơi ra ở đó.. zk.money chỉ giấu phần sau khi tiền đã được đưa vào; còn bước gửi từ Ethereum thì vẫn công khai: bên gửi và số tiền vẫn lần ra được.\n\nVì vậy lần trở về này giống như một cuộc dò đường, không phải một lần “phát hành”. Điều thật sự đang thay đổi là vị trí của câu chuyện: trong hai năm qua, quyền riêng tư bị đè dưới bóng tối của sự tuân thủ; giờ đây có người biến nó thành công cụ thanh toán hằng ngày và đưa ra trở lại, đồng thời còn chủ động thêm sàng lọc và hạn mức—tương đương việc mở hé cánh cửa trước, rồi xem phản ứng của cả cơ quan quản lý lẫn người dùng.\n\nTiền cũng đang di chuyển.. Năm nay, mảng đua quyền riêng tư tăng mạnh nhất, ngược lại là đồng ZEC cũ bị mắng lâu nhất.. Nhưng giá coin chỉ là bề mặt; thứ được “trải” thật sự nằm ở lớp thanh toán: tiền chạy trên đường ray nào, ai có thể nhìn thấy—những mặc định này một khi đã được chốt lại, người thu tiền thuê đường ray là kẻ trải ray, chứ không phải đồng coin đang nằm trên ray.\n\nTiếp theo, hãy canh chừng hai việc.. Một là khi nào họ nâng hạn mức; hai là trong đợt nâng cấp Ethereum năm 2027, các đề xuất liên quan đến quyền riêng tư đi đến đâu—những đề xuất đó sẽ khiến ứng dụng quyền riêng tư ít phụ thuộc vào dịch vụ bên ngoài hơn, tương đương việc “nới dây” cho nhánh này.\n\nCòn một cú lật ngược.. Điều khó nhất của quyền riêng tư không phải là công nghệ, mà là “bước đi vào”; chỉ cần cổng vào vẫn công khai, thì dù bên trong có giấu khéo đến mấy, đường biên bên ngoài vẫn không đổi.
696
·
--
#全网爆仓6.74亿美元
Mọi người đều đang đếm xem có bao nhiêu tiền sẽ chảy vào ETF, nhưng điều đáng chú ý thật sự là số tiền đó được đưa vào bằng cách nào..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Hai cơ quan Bộ Tài chính và Sở Thuế vụ Mỹ những ngày qua đã nhắm mục tiêu vào một “đường ống” dành cho ETF tiền mã hóa: cơ chế đăng ký và mua lại bằng hiện vật (in-kind redemption/subscription).. Nói thẳng ra, quỹ không cần phải bán tiền mã hóa trước để đổi lấy tiền mặt rồi mới hoàn trả cho nhà tạo lập thị trường (market maker), mà có thể trực tiếp chuyển tiền mã hóa sang.. Đường ống này trong năm ngoái mới được mở; lý do chính thức là giảm chi phí và giảm trượt giá (slippage).
Vấn đề nằm ở đâu.. Các quỹ của Mỹ muốn giữ ưu đãi thuế, nên có một “đường cứng”: trong cả năm, hơn 90% tổng thu nhập gộp (gross income) phải đến từ các nguồn đủ điều kiện; cổ tức, lãi suất, lợi nhuận từ cổ phiếu và chứng khoán đều tính, còn tài sản khác thì không.. Hiện có đề xuất cho rằng phần tăng giá chưa bán, chưa thực hiện (unrealized gains) có thể được loại khỏi mẫu số đó, tức là dù trên thực tế kiếm được bao nhiêu, quỹ vẫn có thể “đẩy” mình vào dưới ngưỡng 90%.. Bộ Tài chính đã chỉ thẳng rằng cách tính này không đứng vững.
Đường ống này hiện lớn đến mức nào, nhìn bằng con số sẽ rõ hơn.. Trong nửa đầu năm, ETF Bitcoin lớn nhất thực hiện việc chuyển ra nhờ mua lại bằng hiện vật khoảng 5,49 tỷ USD BTC; trong đó riêng quý 2 khoảng 3,85 tỷ USD.. Cũng ETF đó, với Ethereum, đến cuối tháng 6 lại chuyển ra 1,72 tỷ USD.. Cộng hai tài sản lại trong nửa năm là khoảng 7,2 tỷ USD; cùng kỳ, lượng BTC mà họ nhận vào thông qua đăng ký bằng hiện vật còn khoảng 9,36 tỷ USD.
Điều đáng xem không phải 7,2 tỷ này, mà là bốn chữ: “không công nhận lợi nhuận”.. Quỹ truyền thống dùng cơ chế này hàng chục năm, còn ETF tiền mã hóa chỉ mới “được trang bị đủ” từ năm ngoái.. Một cỗ máy cho phép quỹ không phải di chuyển tài khoản, đồng thời không tạo ra sự kiện chịu thuế, mà cách “lách” không chỉ nằm ở thuế suất, mà còn ở chính câu hỏi: rốt cuộc là bạn có thực sự kiếm được tiền hay không.
Cần nói rõ: đây không phải lệnh cấm.. Bộ Tài chính hiện chỉ yêu cầu các bên nộp thông tin, rồi mới quyết định có ban hành quy tắc chính thức hay không.. Nhưng ngay trong cùng một văn bản, một “chiêu” khác đã bị bác thẳng: nhà đầu tư trước tiên nhét vào ETF những tài sản đã tăng giá nhiều, rồi nhanh chóng mua lại để đổi sang một danh mục khác; trước đây có thể không bị coi là một sự kiện chịu thuế, thì giờ đã được yêu cầu xác định lại một cách rõ ràng.. Đánh trước chiêu tích cực nhất, rồi hỏi đúng vào điểm cốt lõi nhất—thứ tự rất rõ.
Đối với bảng giá, tiền sẽ không vì mảnh giấy này mà giảm đi một xu, nhưng chi phí của đường ống sẽ thay đổi.. Có dùng đường thông hay không, tổ chức nhìn vào hiệu quả chứ không nhìn câu chuyện.. Khi chi phí quay trở lại quỹ, cuối cùng đa phần sẽ được phân bổ vào phí quản lý và sai số theo dõi (tracking error), tức là phân bổ vào từng tài khoản của những người mua ETF.
Điều đáng theo dõi thực sự là bước tiếp theo có ban hành quy tắc chính thức hay không.. Một khi quan điểm được chốt thành quy định, khả năng cao thứ cần sửa không phải chỉ vài quỹ ở “giới coin”, mà là các sản phẩm truyền thống quy mô lớn hơn, đã dùng cùng đường ống này hàng chục năm.. Nếu cuối cùng mọi việc “đổ bể” thì đồng nghĩa với việc thừa nhận đường ống này vẫn có thể tiếp tục được sử dụng như hiện tại.. Hai kết quả khác nhau—cách định giá đối với dòng tiền thụ động cũng sẽ khác nhau.
#全网爆仓6.74亿美元
Mọi người đều đang đếm xem có bao nhiêu tiền sẽ chảy vào ETF, nhưng điều đáng chú ý thật sự là số tiền đó được đưa vào bằng cách nào..
📢 进群蹲一手消息
Hai cơ quan Bộ Tài chính và Sở Thuế vụ Mỹ những ngày qua đã nhắm mục tiêu vào một “đường ống” dành cho ETF tiền mã hóa: cơ chế đăng ký và mua lại bằng hiện vật (in-kind redemption/subscription).. Nói thẳng ra, quỹ không cần phải bán tiền mã hóa trước để đổi lấy tiền mặt rồi mới hoàn trả cho nhà tạo lập thị trường (market maker), mà có thể trực tiếp chuyển tiền mã hóa sang.. Đường ống này trong năm ngoái mới được mở; lý do chính thức là giảm chi phí và giảm trượt giá (slippage).
Vấn đề nằm ở đâu.. Các quỹ của Mỹ muốn giữ ưu đãi thuế, nên có một “đường cứng”: trong cả năm, hơn 90% tổng thu nhập gộp (gross income) phải đến từ các nguồn đủ điều kiện; cổ tức, lãi suất, lợi nhuận từ cổ phiếu và chứng khoán đều tính, còn tài sản khác thì không.. Hiện có đề xuất cho rằng phần tăng giá chưa bán, chưa thực hiện (unrealized gains) có thể được loại khỏi mẫu số đó, tức là dù trên thực tế kiếm được bao nhiêu, quỹ vẫn có thể “đẩy” mình vào dưới ngưỡng 90%.. Bộ Tài chính đã chỉ thẳng rằng cách tính này không đứng vững.
Đường ống này hiện lớn đến mức nào, nhìn bằng con số sẽ rõ hơn.. Trong nửa đầu năm, ETF Bitcoin lớn nhất thực hiện việc chuyển ra nhờ mua lại bằng hiện vật khoảng 5,49 tỷ USD BTC; trong đó riêng quý 2 khoảng 3,85 tỷ USD.. Cũng ETF đó, với Ethereum, đến cuối tháng 6 lại chuyển ra 1,72 tỷ USD.. Cộng hai tài sản lại trong nửa năm là khoảng 7,2 tỷ USD; cùng kỳ, lượng BTC mà họ nhận vào thông qua đăng ký bằng hiện vật còn khoảng 9,36 tỷ USD.
Điều đáng xem không phải 7,2 tỷ này, mà là bốn chữ: “không công nhận lợi nhuận”.. Quỹ truyền thống dùng cơ chế này hàng chục năm, còn ETF tiền mã hóa chỉ mới “được trang bị đủ” từ năm ngoái.. Một cỗ máy cho phép quỹ không phải di chuyển tài khoản, đồng thời không tạo ra sự kiện chịu thuế, mà cách “lách” không chỉ nằm ở thuế suất, mà còn ở chính câu hỏi: rốt cuộc là bạn có thực sự kiếm được tiền hay không.
Cần nói rõ: đây không phải lệnh cấm.. Bộ Tài chính hiện chỉ yêu cầu các bên nộp thông tin, rồi mới quyết định có ban hành quy tắc chính thức hay không.. Nhưng ngay trong cùng một văn bản, một “chiêu” khác đã bị bác thẳng: nhà đầu tư trước tiên nhét vào ETF những tài sản đã tăng giá nhiều, rồi nhanh chóng mua lại để đổi sang một danh mục khác; trước đây có thể không bị coi là một sự kiện chịu thuế, thì giờ đã được yêu cầu xác định lại một cách rõ ràng.. Đánh trước chiêu tích cực nhất, rồi hỏi đúng vào điểm cốt lõi nhất—thứ tự rất rõ.
Đối với bảng giá, tiền sẽ không vì mảnh giấy này mà giảm đi một xu, nhưng chi phí của đường ống sẽ thay đổi.. Có dùng đường thông hay không, tổ chức nhìn vào hiệu quả chứ không nhìn câu chuyện.. Khi chi phí quay trở lại quỹ, cuối cùng đa phần sẽ được phân bổ vào phí quản lý và sai số theo dõi (tracking error), tức là phân bổ vào từng tài khoản của những người mua ETF.
Điều đáng theo dõi thực sự là bước tiếp theo có ban hành quy tắc chính thức hay không.. Một khi quan điểm được chốt thành quy định, khả năng cao thứ cần sửa không phải chỉ vài quỹ ở “giới coin”, mà là các sản phẩm truyền thống quy mô lớn hơn, đã dùng cùng đường ống này hàng chục năm.. Nếu cuối cùng mọi việc “đổ bể” thì đồng nghĩa với việc thừa nhận đường ống này vẫn có thể tiếp tục được sử dụng như hiện tại.. Hai kết quả khác nhau—cách định giá đối với dòng tiền thụ động cũng sẽ khác nhau.
2
555
·
--
Đã xác minh
#欧洲央行探索数字欧元ai支付
Trước hết rút ra kết luận: trọng điểm của thông báo này không phải là đồng euro kỹ thuật số, mà là cụm từ “để cho máy tự thanh toán” lần đầu tiên xuất hiện trong chương trình nghị sự chính thức của ngân hàng trung ương..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Ngân hàng Trung ương châu Âu (ECB) vào thứ Hai đã mở một vòng tuyển dụng mới, tìm các công ty công nghệ tài chính và thanh toán để thử nghiệm nền tảng đổi mới cho euro kỹ thuật số.. Đa số người nhìn lướt sẽ thấy đây lại là một loại tài liệu quy trình cách xa việc triển khai thực tế..
Tách ra xem thì bên trong có hai nhánh hoàn toàn khác nhau..
Một nhánh là tự tay làm nguyên mẫu, từ tháng 1/2027 chạy đến tháng 6, phát triển các chức năng như biên lai điện tử, giao dịch đa bên, thanh toán theo điều kiện.. Nhánh này hiện vẫn dừng ở mức “làm sao để biến khoản tiền hiện có thành tiện ích hơn”..
Nhánh còn lại là tổ chức các hội thảo (workshop), trong nửa đầu năm 2027, nội dung ghi rõ các chủ đề như thanh toán bằng AI, thanh toán quy mô nhỏ, tương tác máy-máy, và cả cách sử dụng euro kỹ thuật số trong dịch vụ công.. Cụm từ “máy với máy” là lần đầu tiên được đưa vào lịch trình chính thức này..
Cùng thời điểm, ECB cũng chọn 36 ngân hàng và công ty thanh toán để thực hiện một thử nghiệm khác kéo dài 12 tháng, dự kiến khởi động vào nửa cuối năm 2027; trong danh sách có một vài ngân hàng lớn châu Âu và các công ty thanh toán đầu ngành.. Tuy nhiên, bất kỳ việc phát hành thực sự nào cũng phải chờ luật pháp của Liên minh châu Âu, rồi chờ ngân hàng trung ương gật đầu..
Vì vậy, khác biệt thực sự không nằm ở công nghệ, mà nằm ở việc ai có quyền quyết định “đường ray mặc định” để máy thanh toán..
Bên cạnh đó, hệ thống trên chuỗi thực tế đã chạy từ trước rồi.. Các tiêu chuẩn thanh toán cho tác nhân AI, mạng Lightning, stablecoin—tất cả đều đã được dùng để kết sổ trong các bối cảnh thực tế.. Việc ngân hàng trung ương đang làm là đưa “làn đường” này vào khuôn khổ quy định của chính mình, chứ không phải tự phát minh ra nó..
Logic của tiền rất rõ ràng.. Trong kinh doanh thanh toán, lợi nhuận từ trước đến nay không phải là kiếm từ bản thân đồng coin, mà là từ phí “qua cổng”, và thứ quyết định phí qua cổng đó là “ai được viết thành mặc định”.. Khi một cửa hàng và nhà phát triển đã kết nối theo một bộ đường ray nào đó, thì chi phí để đổi sang bộ khác sẽ cao đến mức không ai muốn đổi..
Cú đảo chiều cũng nằm ở đây.. Năm 2027 mới thử nghiệm, việc phát hành còn phải chờ luật pháp, workshop thì mở trước một năm—điều này cho thấy mảnh đất này hiện vẫn còn trống.. “Trống” nghĩa là: ai là người khiến giao diện để máy thanh toán hình thành theo kiểu mà các nhà bán hàng và nhà phát triển đã quen, thì trước khi ngân hàng trung ương ban hành văn bản, người đó đã giành trước giá trị mặc định.
#欧洲央行探索数字欧元ai支付
Trước hết rút ra kết luận: trọng điểm của thông báo này không phải là đồng euro kỹ thuật số, mà là cụm từ “để cho máy tự thanh toán” lần đầu tiên xuất hiện trong chương trình nghị sự chính thức của ngân hàng trung ương..
📢 最新消息群里说
Ngân hàng Trung ương châu Âu (ECB) vào thứ Hai đã mở một vòng tuyển dụng mới, tìm các công ty công nghệ tài chính và thanh toán để thử nghiệm nền tảng đổi mới cho euro kỹ thuật số.. Đa số người nhìn lướt sẽ thấy đây lại là một loại tài liệu quy trình cách xa việc triển khai thực tế..
Tách ra xem thì bên trong có hai nhánh hoàn toàn khác nhau..
Một nhánh là tự tay làm nguyên mẫu, từ tháng 1/2027 chạy đến tháng 6, phát triển các chức năng như biên lai điện tử, giao dịch đa bên, thanh toán theo điều kiện.. Nhánh này hiện vẫn dừng ở mức “làm sao để biến khoản tiền hiện có thành tiện ích hơn”..
Nhánh còn lại là tổ chức các hội thảo (workshop), trong nửa đầu năm 2027, nội dung ghi rõ các chủ đề như thanh toán bằng AI, thanh toán quy mô nhỏ, tương tác máy-máy, và cả cách sử dụng euro kỹ thuật số trong dịch vụ công.. Cụm từ “máy với máy” là lần đầu tiên được đưa vào lịch trình chính thức này..
Cùng thời điểm, ECB cũng chọn 36 ngân hàng và công ty thanh toán để thực hiện một thử nghiệm khác kéo dài 12 tháng, dự kiến khởi động vào nửa cuối năm 2027; trong danh sách có một vài ngân hàng lớn châu Âu và các công ty thanh toán đầu ngành.. Tuy nhiên, bất kỳ việc phát hành thực sự nào cũng phải chờ luật pháp của Liên minh châu Âu, rồi chờ ngân hàng trung ương gật đầu..
Vì vậy, khác biệt thực sự không nằm ở công nghệ, mà nằm ở việc ai có quyền quyết định “đường ray mặc định” để máy thanh toán..
Bên cạnh đó, hệ thống trên chuỗi thực tế đã chạy từ trước rồi.. Các tiêu chuẩn thanh toán cho tác nhân AI, mạng Lightning, stablecoin—tất cả đều đã được dùng để kết sổ trong các bối cảnh thực tế.. Việc ngân hàng trung ương đang làm là đưa “làn đường” này vào khuôn khổ quy định của chính mình, chứ không phải tự phát minh ra nó..
Logic của tiền rất rõ ràng.. Trong kinh doanh thanh toán, lợi nhuận từ trước đến nay không phải là kiếm từ bản thân đồng coin, mà là từ phí “qua cổng”, và thứ quyết định phí qua cổng đó là “ai được viết thành mặc định”.. Khi một cửa hàng và nhà phát triển đã kết nối theo một bộ đường ray nào đó, thì chi phí để đổi sang bộ khác sẽ cao đến mức không ai muốn đổi..
Cú đảo chiều cũng nằm ở đây.. Năm 2027 mới thử nghiệm, việc phát hành còn phải chờ luật pháp, workshop thì mở trước một năm—điều này cho thấy mảnh đất này hiện vẫn còn trống.. “Trống” nghĩa là: ai là người khiến giao diện để máy thanh toán hình thành theo kiểu mà các nhà bán hàng và nhà phát triển đã quen, thì trước khi ngân hàng trung ương ban hành văn bản, người đó đã giành trước giá trị mặc định.
792
·
--
Bề ngoài thì trông như trái phiếu Mỹ đang đè rủi ro tài sản, nhưng đằng sau có thể lại là chuyện khác..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Những điều kiện đã đè lên toàn bộ tài sản rủi ro trong tuần vừa qua vẫn còn.. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở mức 5.234%, gần đỉnh cao nhất từ năm 2007, kỳ hạn 30 năm 5.549%, vào thứ Hai còn một lần đứng trên 5.56%, gần với vị trí năm 2004.. Chứng khoán Mỹ giảm tiếp ngày thứ hai, Dow giảm hơn 300 điểm, S&P và Nasdaq lần lượt giảm 0.8% và 0.9%..
Theo kịch bản cũ, lúc này crypto hẳn cũng phải nằm xuống.. Nhưng nó không làm vậy.. Bitcoin quay về 84,170, tăng 0.82% trong ngày, trong danh sách CoinDesk 100 thì 72/100 cổ phiếu thành phần đang tăng..
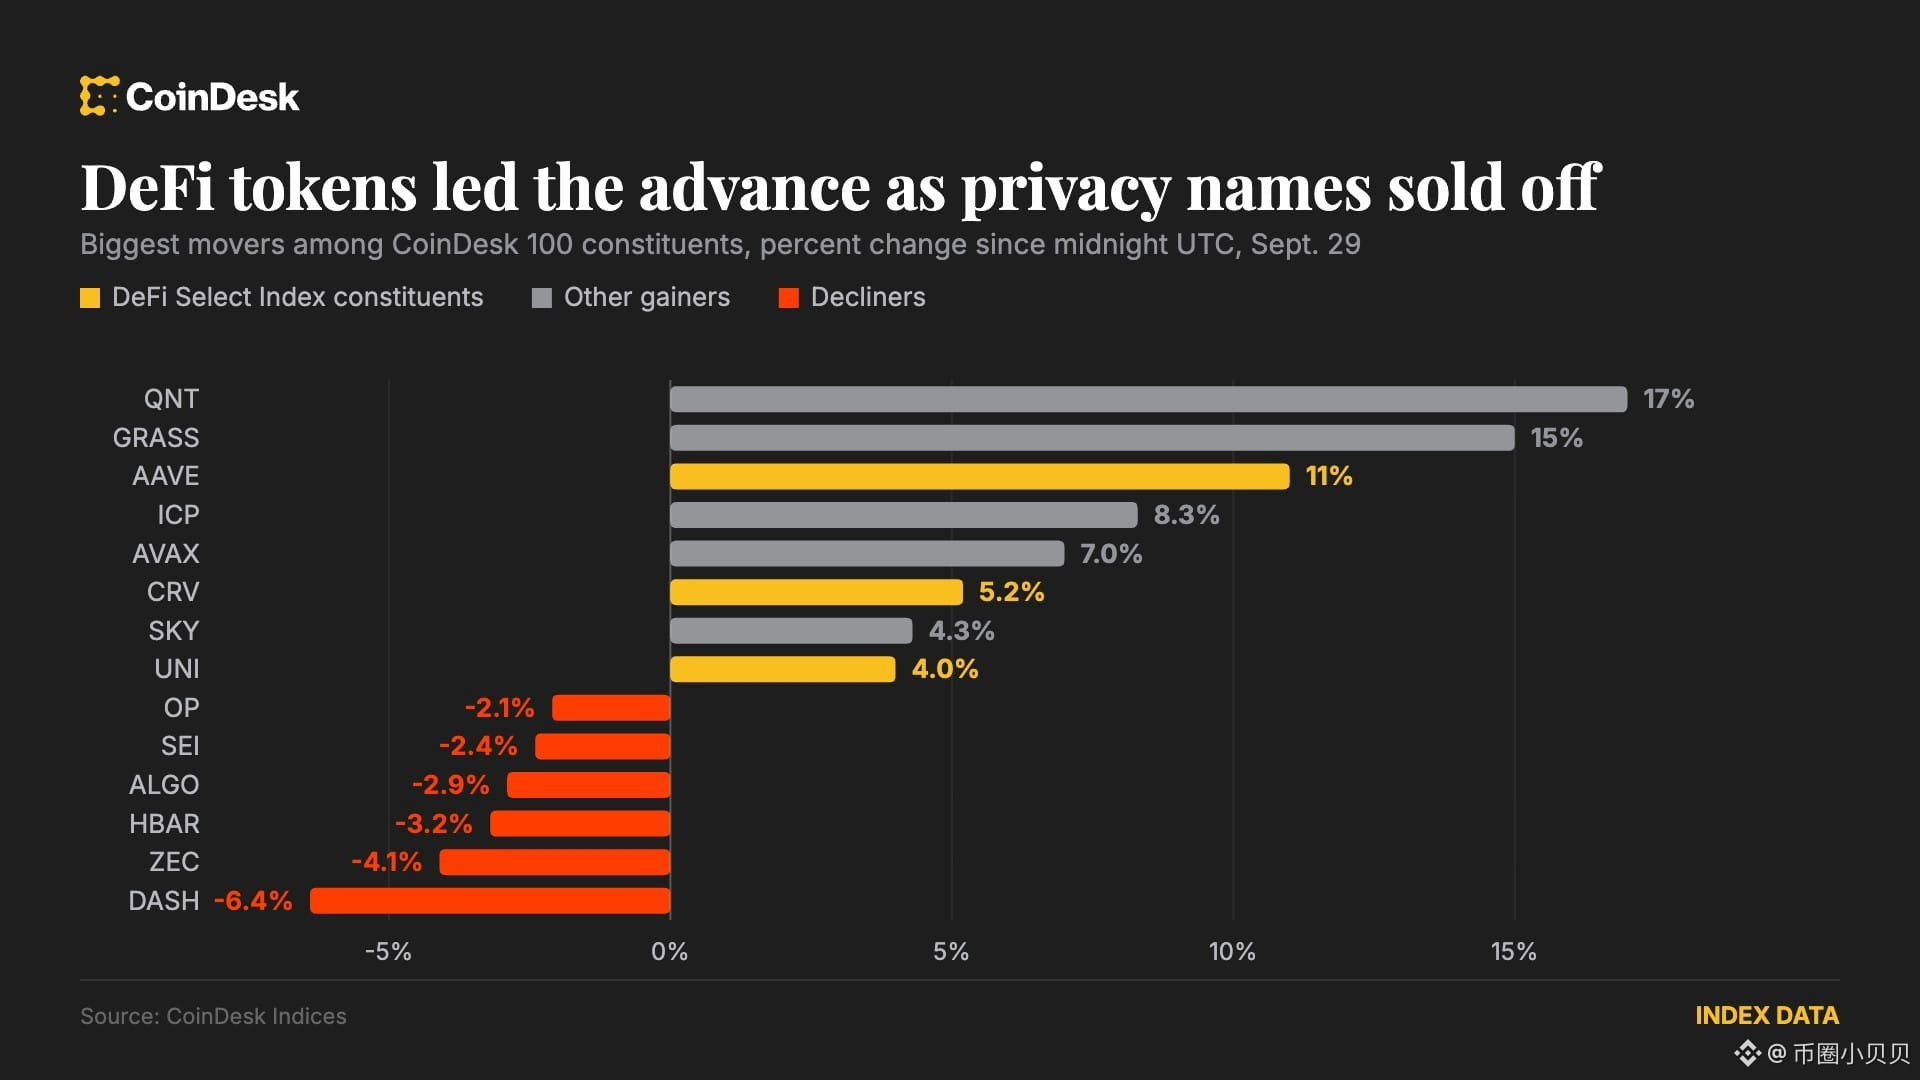
Người dẫn đầu không phải Bitcoin, mà là DeFi.. Chỉ số DeFi tăng 5% trong một ngày, AAVE tăng 11% trong ngày (13% trong 24 giờ), CRV tăng 5.2%.. Đợt này không phải do vĩ mô mang lại, mà do người sáng lập Stani Kulechov nói rằng, ở bản nâng cấp Aavenomics tiếp theo có thể sẽ bổ sung cơ chế mua lại và đốt (buyback & burn)..
Chỉ một câu «có thể» vẫn chưa kịp thành hiện thực đã khiến một giao thức cho vay tăng thêm đến 11 điểm trong một ngày..
Điều này cho thấy tiền lúc này rất gấp.. Nó không đợi Fed, không đợi ETF—ai nắm trong tay một công tắc có thể thay đổi cung-cầu của chính mình thì tiền sẽ chạy về phía đó.. LINK tăng 14% trong 24 giờ, hợp đồng chưa tất toán lên mức cao nhất kể từ ngày 22/8, đây là vị thế mới mở, không phải đóng bớt vị thế của phe bán khống..
Ví dụ trái chiều ở bên cạnh.. Nhóm coin chú trọng quyền riêng tư thì ZEC giảm 4.1%, trong 24 giờ là -8.4%, DASH giảm 6.4%.. Vẫn là tài sản crypto, một cái được chọn, một cái bị bỏ lại—khác nhau ở chỗ phía trước có một động thái mới để nói, còn phía sau chỉ còn chuyện năm ngoái tăng quá nhiều..
Giữ lại hai màn đảo chiều..
Thứ nhất, việc đốt chỉ là «có thể».. Chỉ một câu tuyên bố thôi cũng có thể đỡ cả một nhóm tăng 5%—mặt khác cũng cho thấy trong mức tăng đó, kỳ vọng chiếm bao nhiêu.. Nếu phương án nâng cấp cuối cùng không ghi vào đốt thực sự, việc trút lại (rút lại đà tăng) sẽ đến rất nhanh..
Thứ hai, lợi suất vẫn đang đi lên.. Đợt này DeFi dựa vào câu chuyện (narrative), không dựa vào doanh thu.. Cần chú ý đến điều khoản đốt sẽ được viết như thế nào, và liệu phí giao dịch trên chuỗi có quay trở lại cùng hay không..
Thứ bị dịch chuyển từ trước tới nay chưa bao giờ là tổng lượng tiền, mà là việc tiền sẵn sàng mua cho câu chuyện nào.
Bề ngoài thì trông như trái phiếu Mỹ đang đè rủi ro tài sản, nhưng đằng sau có thể lại là chuyện khác..
💰 交易计划
Những điều kiện đã đè lên toàn bộ tài sản rủi ro trong tuần vừa qua vẫn còn.. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở mức 5.234%, gần đỉnh cao nhất từ năm 2007, kỳ hạn 30 năm 5.549%, vào thứ Hai còn một lần đứng trên 5.56%, gần với vị trí năm 2004.. Chứng khoán Mỹ giảm tiếp ngày thứ hai, Dow giảm hơn 300 điểm, S&P và Nasdaq lần lượt giảm 0.8% và 0.9%..
Theo kịch bản cũ, lúc này crypto hẳn cũng phải nằm xuống.. Nhưng nó không làm vậy.. Bitcoin quay về 84,170, tăng 0.82% trong ngày, trong danh sách CoinDesk 100 thì 72/100 cổ phiếu thành phần đang tăng..
Người dẫn đầu không phải Bitcoin, mà là DeFi.. Chỉ số DeFi tăng 5% trong một ngày, AAVE tăng 11% trong ngày (13% trong 24 giờ), CRV tăng 5.2%.. Đợt này không phải do vĩ mô mang lại, mà do người sáng lập Stani Kulechov nói rằng, ở bản nâng cấp Aavenomics tiếp theo có thể sẽ bổ sung cơ chế mua lại và đốt (buyback & burn)..
Chỉ một câu «có thể» vẫn chưa kịp thành hiện thực đã khiến một giao thức cho vay tăng thêm đến 11 điểm trong một ngày..
Điều này cho thấy tiền lúc này rất gấp.. Nó không đợi Fed, không đợi ETF—ai nắm trong tay một công tắc có thể thay đổi cung-cầu của chính mình thì tiền sẽ chạy về phía đó.. LINK tăng 14% trong 24 giờ, hợp đồng chưa tất toán lên mức cao nhất kể từ ngày 22/8, đây là vị thế mới mở, không phải đóng bớt vị thế của phe bán khống..
Ví dụ trái chiều ở bên cạnh.. Nhóm coin chú trọng quyền riêng tư thì ZEC giảm 4.1%, trong 24 giờ là -8.4%, DASH giảm 6.4%.. Vẫn là tài sản crypto, một cái được chọn, một cái bị bỏ lại—khác nhau ở chỗ phía trước có một động thái mới để nói, còn phía sau chỉ còn chuyện năm ngoái tăng quá nhiều..
Giữ lại hai màn đảo chiều..
Thứ nhất, việc đốt chỉ là «có thể».. Chỉ một câu tuyên bố thôi cũng có thể đỡ cả một nhóm tăng 5%—mặt khác cũng cho thấy trong mức tăng đó, kỳ vọng chiếm bao nhiêu.. Nếu phương án nâng cấp cuối cùng không ghi vào đốt thực sự, việc trút lại (rút lại đà tăng) sẽ đến rất nhanh..
Thứ hai, lợi suất vẫn đang đi lên.. Đợt này DeFi dựa vào câu chuyện (narrative), không dựa vào doanh thu.. Cần chú ý đến điều khoản đốt sẽ được viết như thế nào, và liệu phí giao dịch trên chuỗi có quay trở lại cùng hay không..
Thứ bị dịch chuyển từ trước tới nay chưa bao giờ là tổng lượng tiền, mà là việc tiền sẵn sàng mua cho câu chuyện nào.
1.6k
·
--
Nói trước kết luận: mức tăng 7% của Bitcoin trong tháng 9 không phải điều đáng chú ý nhất. Thứ thật sự đáng xem là cách nó tăng đã “chặt đứt” một quy luật cũ đã tồn tại hơn 10 năm..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
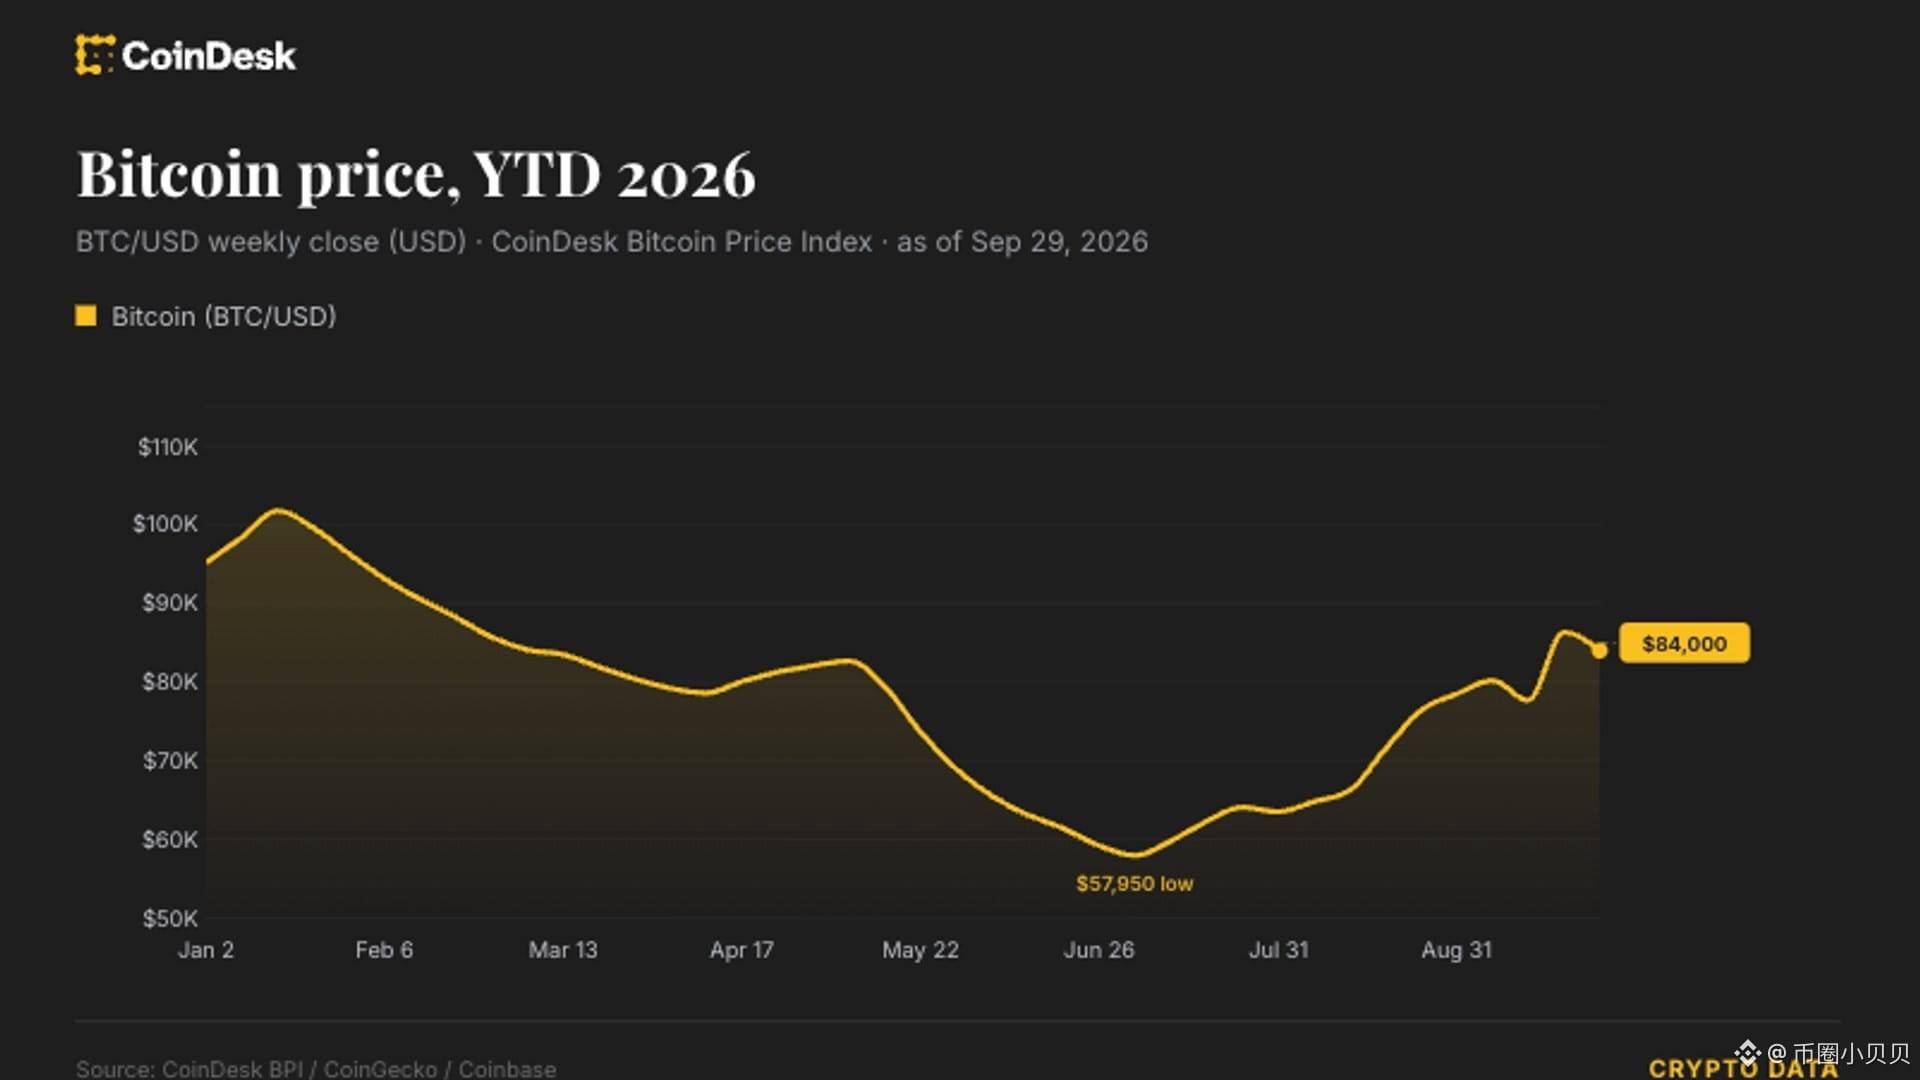
Quay lại nhìn thì từ năm 2013 đến nay, hễ tháng 8 chốt phiên màu xanh thì tháng 9 chưa từng tăng. Không một lần nào.. Năm nay tháng 8 tăng 25%, theo quy tắc thì tháng 9 đáng lẽ phải “trả lại” một phần, nhưng đến hôm nay nó vẫn đứng trên 84.000. Tháng 9 đã tăng khoảng 7%.. Nếu thực sự đạt được kiểu thu hoạch như vậy thì đây là lần đầu tiên trong 13 năm qua “tháng 8 đỏ và tháng 9 cũng đỏ”..
Nhưng điều đáng xem hơn cả các con số là môi trường mà nó tăng lên.. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở trên 5,2%, chỉ số MOVE đo biến động của thị trường trái phiếu ở mức trên 100 và tiến sát đỉnh trong năm. Giá dầu lại đứng lên trên 90. Ngay cả vàng hôm thứ Hai cũng rơi 3% về quanh mốc 4.000.. Mọi thứ đang “đè” rủi ro đều đang bị đè xuống, vậy mà nó lại đi lên..
Vì vậy, khoản tiền vào lần này có thể không phải bị kéo vào vì cảm xúc, mà là vì bị dẫn dắt bởi cấu trúc.. Tháng 7 đến tháng 9 liền 3 tháng đều màu xanh, cả quý 3 tăng hơn 40%, là quý có lợi nhuận dương đầu tiên kể từ quý 3 năm 2025.. Mà quý 4 trong lịch sử vốn là một trong những “tầng” mạnh nhất của Bitcoin; dữ liệu cũ cho thấy giá trị trung bình là 77%..
Thứ thực sự cần theo dõi là tiền sẽ đi đâu tiếp theo.. Trong quý 4, trên bàn có đúng hai việc lớn: tin rằng Anthropic sẽ IPO vào tháng 11, và cuộc bầu cử giữa kỳ ở Mỹ.. Một việc hút đi sự chú ý và dòng vốn, một việc thay đổi kỳ vọng chính sách..
Sự đảo chiều cũng nằm ở đây.. Nếu khi hai việc này diễn ra mà phần tiền vào trong quá trình trước đó không rút đi, thì quy luật bị “cắt đứt” mới thực sự được coi là thành lập; ngược lại, nếu vừa IPO là tiền đã lao đi đuổi theo cổ phiếu mới thì lần “tháng 9 chốt phiên màu xanh” này có thể chỉ là tín hiệu rằng diễn biến quý 4 đã bị “trả trước” phần nào.
Nói trước kết luận: mức tăng 7% của Bitcoin trong tháng 9 không phải điều đáng chú ý nhất. Thứ thật sự đáng xem là cách nó tăng đã “chặt đứt” một quy luật cũ đã tồn tại hơn 10 năm..
🤖 进群聊市场
Quay lại nhìn thì từ năm 2013 đến nay, hễ tháng 8 chốt phiên màu xanh thì tháng 9 chưa từng tăng. Không một lần nào.. Năm nay tháng 8 tăng 25%, theo quy tắc thì tháng 9 đáng lẽ phải “trả lại” một phần, nhưng đến hôm nay nó vẫn đứng trên 84.000. Tháng 9 đã tăng khoảng 7%.. Nếu thực sự đạt được kiểu thu hoạch như vậy thì đây là lần đầu tiên trong 13 năm qua “tháng 8 đỏ và tháng 9 cũng đỏ”..
Nhưng điều đáng xem hơn cả các con số là môi trường mà nó tăng lên.. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở trên 5,2%, chỉ số MOVE đo biến động của thị trường trái phiếu ở mức trên 100 và tiến sát đỉnh trong năm. Giá dầu lại đứng lên trên 90. Ngay cả vàng hôm thứ Hai cũng rơi 3% về quanh mốc 4.000.. Mọi thứ đang “đè” rủi ro đều đang bị đè xuống, vậy mà nó lại đi lên..
Vì vậy, khoản tiền vào lần này có thể không phải bị kéo vào vì cảm xúc, mà là vì bị dẫn dắt bởi cấu trúc.. Tháng 7 đến tháng 9 liền 3 tháng đều màu xanh, cả quý 3 tăng hơn 40%, là quý có lợi nhuận dương đầu tiên kể từ quý 3 năm 2025.. Mà quý 4 trong lịch sử vốn là một trong những “tầng” mạnh nhất của Bitcoin; dữ liệu cũ cho thấy giá trị trung bình là 77%..
Thứ thực sự cần theo dõi là tiền sẽ đi đâu tiếp theo.. Trong quý 4, trên bàn có đúng hai việc lớn: tin rằng Anthropic sẽ IPO vào tháng 11, và cuộc bầu cử giữa kỳ ở Mỹ.. Một việc hút đi sự chú ý và dòng vốn, một việc thay đổi kỳ vọng chính sách..
Sự đảo chiều cũng nằm ở đây.. Nếu khi hai việc này diễn ra mà phần tiền vào trong quá trình trước đó không rút đi, thì quy luật bị “cắt đứt” mới thực sự được coi là thành lập; ngược lại, nếu vừa IPO là tiền đã lao đi đuổi theo cổ phiếu mới thì lần “tháng 9 chốt phiên màu xanh” này có thể chỉ là tín hiệu rằng diễn biến quý 4 đã bị “trả trước” phần nào.
4
7.2k
·
--
Đã xác minh
#bitmine以太坊持仓突破600万枚
Thị trường đang dõi theo BitMine xem tuần này họ mua thêm được bao nhiêu ETH.. Nhưng điều đáng chú ý thực sự là: chỉ còn vài tuần là công ty tiến đến đường mà chính họ vẽ ra..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Đến hết Chủ nhật này, lượng nắm giữ của công ty kho bạc Ethereum đã lên tới 6.001.302 ETH, chiếm 4,9% trong tổng nguồn cung 122,1 triệu ETH.. Nếu tính theo tốc độ mua trung bình khoảng 21.600 ETH/tuần trong 12 tuần qua (từ 13/7 đến 28/9), thì phần thiếu chỉ còn khoảng 103.700 ETH—dưới 5 tuần là có thể bù đầy. Theo kịch bản lạc quan thì đầu tháng 11 đã đạt 5%..
Hầu hết mọi người nhìn thấy đó là “thêm một công ty nữa mua coin”, hoặc đơn giản xem nó như một tín hiệu tăng giá cho ETH.. Nhưng một khi một đường đã được tự vẽ ra, bản chất sẽ thay đổi: trước khi chạm đường đó thì là lực mua; sau khi chạm đường thì nó phải nghĩ cách để không để mình trở nên lớn hơn nữa..
Nó nói rất thẳng.. Tháng 5 năm nay họ còn chủ động giảm tốc mua vào; trước đây họ nói phải đến cuối năm 2026 mới đạt 5%, nhưng giờ đã sớm hơn hơn nửa năm.. Sau khi chạm đường, dự định của họ là không tiếp tục bổ sung vị thế nữa, mà là bán một phần ETH kiếm được từ phần thưởng staking, để tỷ lệ nắm giữ được giữ quanh mức 5%..
Đó mới là điều thực sự đáng theo dõi.. Đây không phải một cái vỏ chỉ biết gom mua; cấu trúc doanh thu đã tách khỏi giá coin—trong doanh thu 45,7 triệu USD của quý trước, 98% đến từ staking và xác thực.. Nói cách khác, họ thu tiền bằng việc làm thuê cho mạng lưới, không dựa vào việc giá tăng.. Nền tảng staking “làm thay” cho tổ chức mà họ vận hành sẵn, quy mô lưu ký của khách hàng bên ngoài đã vượt 2 tỷ USD..
Vì vậy, logic cốt lõi không phải là “dòng tiền chảy vào ETH”, mà là “bảng cân đối tài sản của một công ty niêm yết trở thành một phần của nguồn cung trên một chuỗi công cụ thể”.. Họ bắt đầu vận hành như một ngân hàng trung ương nhỏ: tự đặt mục tiêu tỷ phần, quản lý lượng tăng, và còn thay người khác lưu ký và staking..
Sau khi chạm đường thì sao? Họ nói phải đến năm 2027 mới bàn tiếp.. Thứ thực sự cần theo dõi không phải là con số 5%—con số đó do họ tự đặt và có thể thay đổi bất cứ lúc nào.. Mà là lần đầu tiên họ đem phần thưởng staking đi bán: vào khoảnh khắc đó, thị trường sẽ đồng thời mất đi một lượng mua dài hạn và xuất hiện thêm một lệnh bán cố định..
Sự đảo chiều nằm ở đây.. Nếu mức sử dụng của ETH không tiếp tục mở rộng, thì họ chẳng có lý do để đi lên; ngược lại, nếu họ bắt đầu bán phần thưởng, điều đó cho thấy mục tiêu đã chuyển từ “chiếm nhiều hơn” sang “giữ vững vị trí”.. Hai trạng thái này, cách thị trường định giá sẽ hoàn toàn khác nhau..
#bitmine以太坊持仓突破600万枚
Thị trường đang dõi theo BitMine xem tuần này họ mua thêm được bao nhiêu ETH.. Nhưng điều đáng chú ý thực sự là: chỉ còn vài tuần là công ty tiến đến đường mà chính họ vẽ ra..
📊 了解最新交易计划
Đến hết Chủ nhật này, lượng nắm giữ của công ty kho bạc Ethereum đã lên tới 6.001.302 ETH, chiếm 4,9% trong tổng nguồn cung 122,1 triệu ETH.. Nếu tính theo tốc độ mua trung bình khoảng 21.600 ETH/tuần trong 12 tuần qua (từ 13/7 đến 28/9), thì phần thiếu chỉ còn khoảng 103.700 ETH—dưới 5 tuần là có thể bù đầy. Theo kịch bản lạc quan thì đầu tháng 11 đã đạt 5%..
Hầu hết mọi người nhìn thấy đó là “thêm một công ty nữa mua coin”, hoặc đơn giản xem nó như một tín hiệu tăng giá cho ETH.. Nhưng một khi một đường đã được tự vẽ ra, bản chất sẽ thay đổi: trước khi chạm đường đó thì là lực mua; sau khi chạm đường thì nó phải nghĩ cách để không để mình trở nên lớn hơn nữa..
Nó nói rất thẳng.. Tháng 5 năm nay họ còn chủ động giảm tốc mua vào; trước đây họ nói phải đến cuối năm 2026 mới đạt 5%, nhưng giờ đã sớm hơn hơn nửa năm.. Sau khi chạm đường, dự định của họ là không tiếp tục bổ sung vị thế nữa, mà là bán một phần ETH kiếm được từ phần thưởng staking, để tỷ lệ nắm giữ được giữ quanh mức 5%..
Đó mới là điều thực sự đáng theo dõi.. Đây không phải một cái vỏ chỉ biết gom mua; cấu trúc doanh thu đã tách khỏi giá coin—trong doanh thu 45,7 triệu USD của quý trước, 98% đến từ staking và xác thực.. Nói cách khác, họ thu tiền bằng việc làm thuê cho mạng lưới, không dựa vào việc giá tăng.. Nền tảng staking “làm thay” cho tổ chức mà họ vận hành sẵn, quy mô lưu ký của khách hàng bên ngoài đã vượt 2 tỷ USD..
Vì vậy, logic cốt lõi không phải là “dòng tiền chảy vào ETH”, mà là “bảng cân đối tài sản của một công ty niêm yết trở thành một phần của nguồn cung trên một chuỗi công cụ thể”.. Họ bắt đầu vận hành như một ngân hàng trung ương nhỏ: tự đặt mục tiêu tỷ phần, quản lý lượng tăng, và còn thay người khác lưu ký và staking..
Sau khi chạm đường thì sao? Họ nói phải đến năm 2027 mới bàn tiếp.. Thứ thực sự cần theo dõi không phải là con số 5%—con số đó do họ tự đặt và có thể thay đổi bất cứ lúc nào.. Mà là lần đầu tiên họ đem phần thưởng staking đi bán: vào khoảnh khắc đó, thị trường sẽ đồng thời mất đi một lượng mua dài hạn và xuất hiện thêm một lệnh bán cố định..
Sự đảo chiều nằm ở đây.. Nếu mức sử dụng của ETH không tiếp tục mở rộng, thì họ chẳng có lý do để đi lên; ngược lại, nếu họ bắt đầu bán phần thưởng, điều đó cho thấy mục tiêu đã chuyển từ “chiếm nhiều hơn” sang “giữ vững vị trí”.. Hai trạng thái này, cách thị trường định giá sẽ hoàn toàn khác nhau..
2
2.4k
·
--
Nhìn riêng thì chỉ là chuyện nhỏ thôi, nhưng đặt vào cả một chuỗi lớn hơn thì nó lại thú vị đấy..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Một tin không liên quan nhiều đến giá coin.. Công ty môi giới di động lớn nhất Hàn Quốc hiện đang hợp tác với một tổ chức của Mỹ làm token hóa cổ phiếu, muốn biến cổ phiếu niêm yết tại Hàn Quốc thành token để bán cho nhà đầu tư ở nước ngoài.. Khung mục tiêu đặt vào nửa đầu năm 2027..
Hầu hết mọi người nhìn thấy đây là một công ty chứng khoán khác lại “nhảy vào” trào lưu token hóa.. Nhưng điều đáng để xem không phải là nó có “cọ” hay không, mà là thứ nó định bán là “cổ phiếu của nước khác”..
Chỗ này hơi khiến người ta phải suy nghĩ.. Trước bước token hóa này, các chặng trước đều là “đồ của chính mình”: stablecoin, quỹ tiền tệ, trái phiếu chính phủ, tài sản thế chấp.. Đến chặng cổ phiếu, lần đầu tiên nó đụng tới một thứ mà bên khác đang nắm quyền kiểm soát — một chứng khoán niêm yết của một quốc gia..
Càng thú vị là cách họ ghép.. Phần kỹ thuật do công ty của Mỹ phụ trách làm token hóa; trong mô hình lưu ký, mỗi token đều được “neo” 1:1 vào cổ phiếu thật, cổ tức và quyền biểu quyết cũng đi theo.. Còn phần kinh doanh thì giao cho một công ty chứng khoán Mỹ khác làm kênh phân phối.. Nói thẳng ra, một công ty chứng khoán Hàn Quốc, một công ty làm kiến trúc, và một công ty quản kênh — họ ghép lại thành một con đường trước đó vốn chưa từng tồn tại..
Từ đây mọi thứ bắt đầu khác đi.. Giờ nhà đầu tư Mỹ muốn mua cổ phiếu Hàn Quốc thì hoặc phải mở tài khoản quốc tế, hoặc chỉ có thể mua một vài ETF Hàn Quốc sẵn có.. Khi “con đường” này chạy thông, phạm vi có thể mua bán sẽ không còn do “ai có giấy phép ở thị trường nào” quyết định nữa, mà do “ai đã trải sẵn kênh” quyết định..
Nhưng vấn đề nằm ở đây.. Điểm nghẽn thật sự không phải là kỹ thuật, mà là giấy phép phát hành chứng khoán xuyên biên giới và các quy định quản lý vốn.. Biến cổ phiếu thành token là một chuyện, còn việc làm cho nó được lưu thông hợp pháp trong tay nhà đầu tư của quốc gia khác lại là chuyện khác.. Và đây không phải trường hợp đơn lẻ: ở Nhật, các tập đoàn lớn, còn ở Hàn, các công ty quản lý tài sản hàng đầu, cũng đang thăm dò theo hướng này vào gần như cùng thời điểm.. Ba bên cùng cử động, chứng tỏ đây không phải hứng khởi nhất thời của ai đó..
Vì vậy, thứ thực sự đáng theo dõi không phải là cổ phiếu Hàn Quốc nào tăng hay không.. Mà là việc “mua cổ phiếu xuyên biên giới” có bị định giá lại hay không.. Nếu đúng như khung mở cửa vào năm 2027, người thu phí đường đi sẽ không còn chỉ là sàn giao dịch, mà là những bên trung gian nắm đồng thời cả khâu lưu ký, xác nhận 1:1 và kênh phân phối..
Khi con đường này bắt đầu có lượng, câu đầu tiên cần hỏi sẽ không phải là coin nào được lợi.. Mà là liệu các công ty chứng khoán ở các nước có phải giống như ngày trước, bất đắc dĩ phải chấp nhận hệ thống báo giá của người khác — sẽ bị buộc phải chấp nhận một “kệ hàng” on-chain của bên khác hay không..
Nhìn riêng thì chỉ là chuyện nhỏ thôi, nhưng đặt vào cả một chuỗi lớn hơn thì nó lại thú vị đấy..
💰 进群看我盯的点
Một tin không liên quan nhiều đến giá coin.. Công ty môi giới di động lớn nhất Hàn Quốc hiện đang hợp tác với một tổ chức của Mỹ làm token hóa cổ phiếu, muốn biến cổ phiếu niêm yết tại Hàn Quốc thành token để bán cho nhà đầu tư ở nước ngoài.. Khung mục tiêu đặt vào nửa đầu năm 2027..
Hầu hết mọi người nhìn thấy đây là một công ty chứng khoán khác lại “nhảy vào” trào lưu token hóa.. Nhưng điều đáng để xem không phải là nó có “cọ” hay không, mà là thứ nó định bán là “cổ phiếu của nước khác”..
Chỗ này hơi khiến người ta phải suy nghĩ.. Trước bước token hóa này, các chặng trước đều là “đồ của chính mình”: stablecoin, quỹ tiền tệ, trái phiếu chính phủ, tài sản thế chấp.. Đến chặng cổ phiếu, lần đầu tiên nó đụng tới một thứ mà bên khác đang nắm quyền kiểm soát — một chứng khoán niêm yết của một quốc gia..
Càng thú vị là cách họ ghép.. Phần kỹ thuật do công ty của Mỹ phụ trách làm token hóa; trong mô hình lưu ký, mỗi token đều được “neo” 1:1 vào cổ phiếu thật, cổ tức và quyền biểu quyết cũng đi theo.. Còn phần kinh doanh thì giao cho một công ty chứng khoán Mỹ khác làm kênh phân phối.. Nói thẳng ra, một công ty chứng khoán Hàn Quốc, một công ty làm kiến trúc, và một công ty quản kênh — họ ghép lại thành một con đường trước đó vốn chưa từng tồn tại..
Từ đây mọi thứ bắt đầu khác đi.. Giờ nhà đầu tư Mỹ muốn mua cổ phiếu Hàn Quốc thì hoặc phải mở tài khoản quốc tế, hoặc chỉ có thể mua một vài ETF Hàn Quốc sẵn có.. Khi “con đường” này chạy thông, phạm vi có thể mua bán sẽ không còn do “ai có giấy phép ở thị trường nào” quyết định nữa, mà do “ai đã trải sẵn kênh” quyết định..
Nhưng vấn đề nằm ở đây.. Điểm nghẽn thật sự không phải là kỹ thuật, mà là giấy phép phát hành chứng khoán xuyên biên giới và các quy định quản lý vốn.. Biến cổ phiếu thành token là một chuyện, còn việc làm cho nó được lưu thông hợp pháp trong tay nhà đầu tư của quốc gia khác lại là chuyện khác.. Và đây không phải trường hợp đơn lẻ: ở Nhật, các tập đoàn lớn, còn ở Hàn, các công ty quản lý tài sản hàng đầu, cũng đang thăm dò theo hướng này vào gần như cùng thời điểm.. Ba bên cùng cử động, chứng tỏ đây không phải hứng khởi nhất thời của ai đó..
Vì vậy, thứ thực sự đáng theo dõi không phải là cổ phiếu Hàn Quốc nào tăng hay không.. Mà là việc “mua cổ phiếu xuyên biên giới” có bị định giá lại hay không.. Nếu đúng như khung mở cửa vào năm 2027, người thu phí đường đi sẽ không còn chỉ là sàn giao dịch, mà là những bên trung gian nắm đồng thời cả khâu lưu ký, xác nhận 1:1 và kênh phân phối..
Khi con đường này bắt đầu có lượng, câu đầu tiên cần hỏi sẽ không phải là coin nào được lợi.. Mà là liệu các công ty chứng khoán ở các nước có phải giống như ngày trước, bất đắc dĩ phải chấp nhận hệ thống báo giá của người khác — sẽ bị buộc phải chấp nhận một “kệ hàng” on-chain của bên khác hay không..
1.6k
·
--
#anthropic招股书或估值超2万亿美元
Một công ty chưa niêm yết nào đó nói sẽ tiêu 5180 tỷ USD để xây dựng năng lực tính toán.. Nhưng thứ duy nhất trên thị trường đã định giá trước cho nó thì vào hôm thứ Ba gần như không hề biến động.. Điều này có chút thú vị..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Phần lớn mọi người nhìn thấy rằng AI lại sắp đốt tiền.. Một công ty năm ngoái lỗ 42 tỷ, vẫn đang chuẩn bị lên sàn, định giá kêu gọi đến 2 nghìn tỷ.. Nhưng thứ đáng để ý thật sự không phải là nó sẽ tiêu bao nhiêu, mà là ai là người cho nó một báo giá trước, và họ đã báo ra mức nào..
Trong hồ sơ IPO của Anthropic có viết rằng trong vài năm tới, họ sẽ đổ 5180 tỷ USD vào hạ tầng đám mây và năng lực tính toán, với lý do AI sẽ thay đổi nền kinh tế triệt để hơn so với công nghiệp hóa và điện lực.. Còn riêng năm 2025, họ net lỗ 42 tỷ, doanh thu lại tăng gấp 12 lần lên gần 4,6 tỷ, nhưng gần một phần tư đến từ hai khách hàng, và nhiều khách hàng lớn vẫn chưa ký hợp đồng dài hạn..
Theo cách nhìn “cổ điển”, đây là cơn điên cuồng tiêu chuẩn của thị trường sơ cấp: tiền nhiều đến mức không giống làm ăn, câu chuyện lớn đến mức không cần lợi nhuận.. Điều thú vị hơn là ở phía bên kia: mười hai sàn giao dịch đã mở cho nó các hợp đồng vĩnh viễn (perpetual) trước khi niêm yết, cho phép các nhà giao dịch định giá trực tiếp giá trị ước tính của nó trước khi IPO.. Giá hôm thứ Ba là 1998, chỉ giảm 2% trong 24 giờ, thấp hơn khoảng 10% so với đỉnh ngày 9 tháng 9..
Ở đây bắt đầu có vài điểm đáng suy ngẫm.. Một bên là khoản chi vốn 5180 tỷ và kỳ vọng định giá 2 nghìn tỷ, bên kia là “đường ống” được thiết kế riêng để định giá cho nó, yên tĩnh như thể chẳng có chuyện gì xảy ra.. Tổng số vị thế chưa đóng (open interest) của tất cả sàn cộng lại chỉ hơn 100 triệu USD, thấp hơn rất nhiều so với việc BTC hay ETH có open interest hàng chục tỷ..
Còn yên tĩnh hơn cả là tính chất của nó.. Các hợp đồng này không cho bạn bất kỳ quyền sở hữu cổ phần nào—đây là sản phẩm phái sinh thanh toán bằng tiền mặt, bám theo định giá.. Nói thẳng ra, nó giống như một tấm gương: phản ánh thị trường tin “con số 2 nghìn tỷ” đến mức nào.. Và câu trả lời mà tấm gương đưa ra hiện giờ là: sự đồng thuận khá vững, còn cảm xúc thì khá nhạt..
Thế là mọi thứ bắt đầu khác đi.. Thứ thực sự được định giá không phải là Anthropic trị giá bao nhiêu, mà là “ai có quyền định giá trước cho một công ty chưa niêm yết”.. Nếu đường ống này một ngày nào đó bắt đầu được giao dịch nghiêm túc, thì về cơ bản sẽ làm lộ “giá sàn” của IPO ra trước, và trật tự định giá của thị trường sơ cấp sẽ nới lỏng một lỗ hổng ngay từ đây..
Nhưng vấn đề là.. Hiện tại đường ống này quá mỏng: open interest hơn 100 triệu không thể chống đỡ bất kỳ quyền lực định giá thực sự nào.. Nó giống hơn một cửa sổ quan sát, chứ chưa phải một thị trường..
Thứ đáng theo dõi thực sự là vị thế, không phải giá.. Nếu open interest từ 100 triệu lên 1 tỷ, thì nghĩa là dòng tiền bắt đầu xem “định giá thị trường sơ cấp” như một công việc làm ăn; còn nếu nó vẫn mỏng như vậy, thì đó mới là tín hiệu quan trọng hơn—thứ “mùi vị” của câu chuyện định giá, có lẽ đã khiến thị trường mệt mỏi đến mức không còn hứng thú ngay cả với việc đưa ra báo giá..
#anthropic招股书或估值超2万亿美元
Một công ty chưa niêm yết nào đó nói sẽ tiêu 5180 tỷ USD để xây dựng năng lực tính toán.. Nhưng thứ duy nhất trên thị trường đã định giá trước cho nó thì vào hôm thứ Ba gần như không hề biến động.. Điều này có chút thú vị..
🤖 进群看风向
Phần lớn mọi người nhìn thấy rằng AI lại sắp đốt tiền.. Một công ty năm ngoái lỗ 42 tỷ, vẫn đang chuẩn bị lên sàn, định giá kêu gọi đến 2 nghìn tỷ.. Nhưng thứ đáng để ý thật sự không phải là nó sẽ tiêu bao nhiêu, mà là ai là người cho nó một báo giá trước, và họ đã báo ra mức nào..
Trong hồ sơ IPO của Anthropic có viết rằng trong vài năm tới, họ sẽ đổ 5180 tỷ USD vào hạ tầng đám mây và năng lực tính toán, với lý do AI sẽ thay đổi nền kinh tế triệt để hơn so với công nghiệp hóa và điện lực.. Còn riêng năm 2025, họ net lỗ 42 tỷ, doanh thu lại tăng gấp 12 lần lên gần 4,6 tỷ, nhưng gần một phần tư đến từ hai khách hàng, và nhiều khách hàng lớn vẫn chưa ký hợp đồng dài hạn..
Theo cách nhìn “cổ điển”, đây là cơn điên cuồng tiêu chuẩn của thị trường sơ cấp: tiền nhiều đến mức không giống làm ăn, câu chuyện lớn đến mức không cần lợi nhuận.. Điều thú vị hơn là ở phía bên kia: mười hai sàn giao dịch đã mở cho nó các hợp đồng vĩnh viễn (perpetual) trước khi niêm yết, cho phép các nhà giao dịch định giá trực tiếp giá trị ước tính của nó trước khi IPO.. Giá hôm thứ Ba là 1998, chỉ giảm 2% trong 24 giờ, thấp hơn khoảng 10% so với đỉnh ngày 9 tháng 9..
Ở đây bắt đầu có vài điểm đáng suy ngẫm.. Một bên là khoản chi vốn 5180 tỷ và kỳ vọng định giá 2 nghìn tỷ, bên kia là “đường ống” được thiết kế riêng để định giá cho nó, yên tĩnh như thể chẳng có chuyện gì xảy ra.. Tổng số vị thế chưa đóng (open interest) của tất cả sàn cộng lại chỉ hơn 100 triệu USD, thấp hơn rất nhiều so với việc BTC hay ETH có open interest hàng chục tỷ..
Còn yên tĩnh hơn cả là tính chất của nó.. Các hợp đồng này không cho bạn bất kỳ quyền sở hữu cổ phần nào—đây là sản phẩm phái sinh thanh toán bằng tiền mặt, bám theo định giá.. Nói thẳng ra, nó giống như một tấm gương: phản ánh thị trường tin “con số 2 nghìn tỷ” đến mức nào.. Và câu trả lời mà tấm gương đưa ra hiện giờ là: sự đồng thuận khá vững, còn cảm xúc thì khá nhạt..
Thế là mọi thứ bắt đầu khác đi.. Thứ thực sự được định giá không phải là Anthropic trị giá bao nhiêu, mà là “ai có quyền định giá trước cho một công ty chưa niêm yết”.. Nếu đường ống này một ngày nào đó bắt đầu được giao dịch nghiêm túc, thì về cơ bản sẽ làm lộ “giá sàn” của IPO ra trước, và trật tự định giá của thị trường sơ cấp sẽ nới lỏng một lỗ hổng ngay từ đây..
Nhưng vấn đề là.. Hiện tại đường ống này quá mỏng: open interest hơn 100 triệu không thể chống đỡ bất kỳ quyền lực định giá thực sự nào.. Nó giống hơn một cửa sổ quan sát, chứ chưa phải một thị trường..
Thứ đáng theo dõi thực sự là vị thế, không phải giá.. Nếu open interest từ 100 triệu lên 1 tỷ, thì nghĩa là dòng tiền bắt đầu xem “định giá thị trường sơ cấp” như một công việc làm ăn; còn nếu nó vẫn mỏng như vậy, thì đó mới là tín hiệu quan trọng hơn—thứ “mùi vị” của câu chuyện định giá, có lẽ đã khiến thị trường mệt mỏi đến mức không còn hứng thú ngay cả với việc đưa ra báo giá..
1.7k
·
--
Tin tức này thực sự có chút kỳ lạ.. Bitcoin giảm chưa đến 1%, vẫn vững vàng đứng trên mốc 83.000, chẳng có động thái gì quá lớn.. Nhưng trong cùng một bảng dữ liệu thị trường, lại có một con số trông không ổn—chỉ số cảm xúc thị trường crypto ở mức 74, chỉ còn kém một chút nữa là tới «cực độ tham lam», trong khi thị trường chứng khoán lại đã hoảng loạn tròn 20 ngày..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Đa số người nhìn thấy là «Bitcoin đang kiểm tra vùng đáy của biên độ tuần trước, ZEC lao dốc 12%, giá dầu lại tăng».. Theo kịch bản cũ, tin này đáng lẽ phải được đọc như một đợt điều chỉnh rủi ro điển hình.. Nhưng thứ đáng xem thật sự là áp lực rốt cuộc đã truyền từ “cái ống” nào..
Không phải bản thân thị trường crypto có vấn đề.. Mà là đường dây kể từ sau năm 2007 mà chưa từng gặp—lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, mức cao nhất chạm 5,25%.. Dịch câu đó ra là: chẳng cần làm gì cả, cứ nằm yên hưởng 5,25%.. Tiền không rủi ro trở nên đắt hơn, chi phí nắm giữ của mọi tài sản không sinh lãi cũng bị kéo lên theo; và Bitcoin chỉ là một trong số những tài sản nổi bật nhất trong chuỗi đó..
Điều thú vị hơn là giá dầu.. Brent lại tăng thêm hơn một chút, tiến sát 107, tiếp tục đi lên liền ngày thứ hai.. Dầu tăng giá là bơm thẳng vào lạm phát; lạm phát nóng lên, thị trường lập tức bắt đầu định giá rằng Fed sẽ tiếp tục tăng lãi suất.. Vì vậy, thứ đang đè lên mặt bằng không phải là câu chuyện riêng của giới crypto, mà là “giá của bản thân tiền” đang đi lên..
Ở đây thì lại càng đáng để soi.. Cùng một ngày, ZEC là kẻ dẫn đầu đà giảm, giảm 12% trong một ngày.. Trong khi đó, đồng tiền này cả năm đã tăng 2300%, là nhóm tăng mạnh nhất toàn thị trường.. Còn hôm nay, thứ lại đang tăng là các mã nhỏ như GRT tăng 18%, IMX tăng 10%.. Điều này không phải là “không được theo nhóm” (không gọi là thiếu hiệu quả theo ngành), mà là “lối thoát” của dòng chốt lời đang tìm cánh cửa rộng nhất; những thứ tăng nhiều nhất thì luôn bị bán trước..
Vì vậy, thứ thực sự cần theo dõi có lẽ là con số của thứ Tư: PCE—chuẩn đo lường lạm phát mà Fed coi trọng nhất.. Dữ liệu thiên về nóng, kỳ vọng tăng lãi suất được cộng thêm, lợi suất lại tiếp tục đội lên, và mốc 80.000 mới là bài kiểm tra thực sự.. Hai đường mà thị trường đang vẽ hiện khá rõ ràng: cứ tiếp tục thủng 80.000 nghĩa là thừa nhận ngắn hạn không thể đi lên; còn nếu quay trở lại đứng trên 90.000 thì động lượng mới được tính là “đã quay về”..
Nhưng theo tôi, bản thân vị trí 83.000 không quan trọng đến thế.. Thứ đáng nghi ngờ thực sự là con số 74.. Nếu thật sự đã vào giai đoạn sau của thị trường bò, thì lòng tham lẽ ra phải xuất hiện vào lúc thanh khoản đang nới lỏng, chứ không phải khi lợi suất trái phiếu kho bạc 10 năm ở 5,25%.. Một thị trường duy trì sự lạc quan cực độ trong môi trường lãi suất cao, thị trường kia trong cùng một bối cảnh vĩ mô lại hoảng loạn suốt 20 ngày—không thể cả hai đều đúng..
Khi chỉ số cảm xúc bắt đầu trượt xuống cùng với lợi suất, đó mới là lúc thị trường crypto quay lại “định giá lại nỗi sợ”… và ngày đó, rất có thể sẽ không bắt đầu từ biểu đồ nến (K-line), mà sẽ đến trước từ phía thị trường trái phiếu..
Tin tức này thực sự có chút kỳ lạ.. Bitcoin giảm chưa đến 1%, vẫn vững vàng đứng trên mốc 83.000, chẳng có động thái gì quá lớn.. Nhưng trong cùng một bảng dữ liệu thị trường, lại có một con số trông không ổn—chỉ số cảm xúc thị trường crypto ở mức 74, chỉ còn kém một chút nữa là tới «cực độ tham lam», trong khi thị trường chứng khoán lại đã hoảng loạn tròn 20 ngày..
🏛️ 盘面异动群里说
Đa số người nhìn thấy là «Bitcoin đang kiểm tra vùng đáy của biên độ tuần trước, ZEC lao dốc 12%, giá dầu lại tăng».. Theo kịch bản cũ, tin này đáng lẽ phải được đọc như một đợt điều chỉnh rủi ro điển hình.. Nhưng thứ đáng xem thật sự là áp lực rốt cuộc đã truyền từ “cái ống” nào..
Không phải bản thân thị trường crypto có vấn đề.. Mà là đường dây kể từ sau năm 2007 mà chưa từng gặp—lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, mức cao nhất chạm 5,25%.. Dịch câu đó ra là: chẳng cần làm gì cả, cứ nằm yên hưởng 5,25%.. Tiền không rủi ro trở nên đắt hơn, chi phí nắm giữ của mọi tài sản không sinh lãi cũng bị kéo lên theo; và Bitcoin chỉ là một trong số những tài sản nổi bật nhất trong chuỗi đó..
Điều thú vị hơn là giá dầu.. Brent lại tăng thêm hơn một chút, tiến sát 107, tiếp tục đi lên liền ngày thứ hai.. Dầu tăng giá là bơm thẳng vào lạm phát; lạm phát nóng lên, thị trường lập tức bắt đầu định giá rằng Fed sẽ tiếp tục tăng lãi suất.. Vì vậy, thứ đang đè lên mặt bằng không phải là câu chuyện riêng của giới crypto, mà là “giá của bản thân tiền” đang đi lên..
Ở đây thì lại càng đáng để soi.. Cùng một ngày, ZEC là kẻ dẫn đầu đà giảm, giảm 12% trong một ngày.. Trong khi đó, đồng tiền này cả năm đã tăng 2300%, là nhóm tăng mạnh nhất toàn thị trường.. Còn hôm nay, thứ lại đang tăng là các mã nhỏ như GRT tăng 18%, IMX tăng 10%.. Điều này không phải là “không được theo nhóm” (không gọi là thiếu hiệu quả theo ngành), mà là “lối thoát” của dòng chốt lời đang tìm cánh cửa rộng nhất; những thứ tăng nhiều nhất thì luôn bị bán trước..
Vì vậy, thứ thực sự cần theo dõi có lẽ là con số của thứ Tư: PCE—chuẩn đo lường lạm phát mà Fed coi trọng nhất.. Dữ liệu thiên về nóng, kỳ vọng tăng lãi suất được cộng thêm, lợi suất lại tiếp tục đội lên, và mốc 80.000 mới là bài kiểm tra thực sự.. Hai đường mà thị trường đang vẽ hiện khá rõ ràng: cứ tiếp tục thủng 80.000 nghĩa là thừa nhận ngắn hạn không thể đi lên; còn nếu quay trở lại đứng trên 90.000 thì động lượng mới được tính là “đã quay về”..
Nhưng theo tôi, bản thân vị trí 83.000 không quan trọng đến thế.. Thứ đáng nghi ngờ thực sự là con số 74.. Nếu thật sự đã vào giai đoạn sau của thị trường bò, thì lòng tham lẽ ra phải xuất hiện vào lúc thanh khoản đang nới lỏng, chứ không phải khi lợi suất trái phiếu kho bạc 10 năm ở 5,25%.. Một thị trường duy trì sự lạc quan cực độ trong môi trường lãi suất cao, thị trường kia trong cùng một bối cảnh vĩ mô lại hoảng loạn suốt 20 ngày—không thể cả hai đều đúng..
Khi chỉ số cảm xúc bắt đầu trượt xuống cùng với lợi suất, đó mới là lúc thị trường crypto quay lại “định giá lại nỗi sợ”… và ngày đó, rất có thể sẽ không bắt đầu từ biểu đồ nến (K-line), mà sẽ đến trước từ phía thị trường trái phiếu..
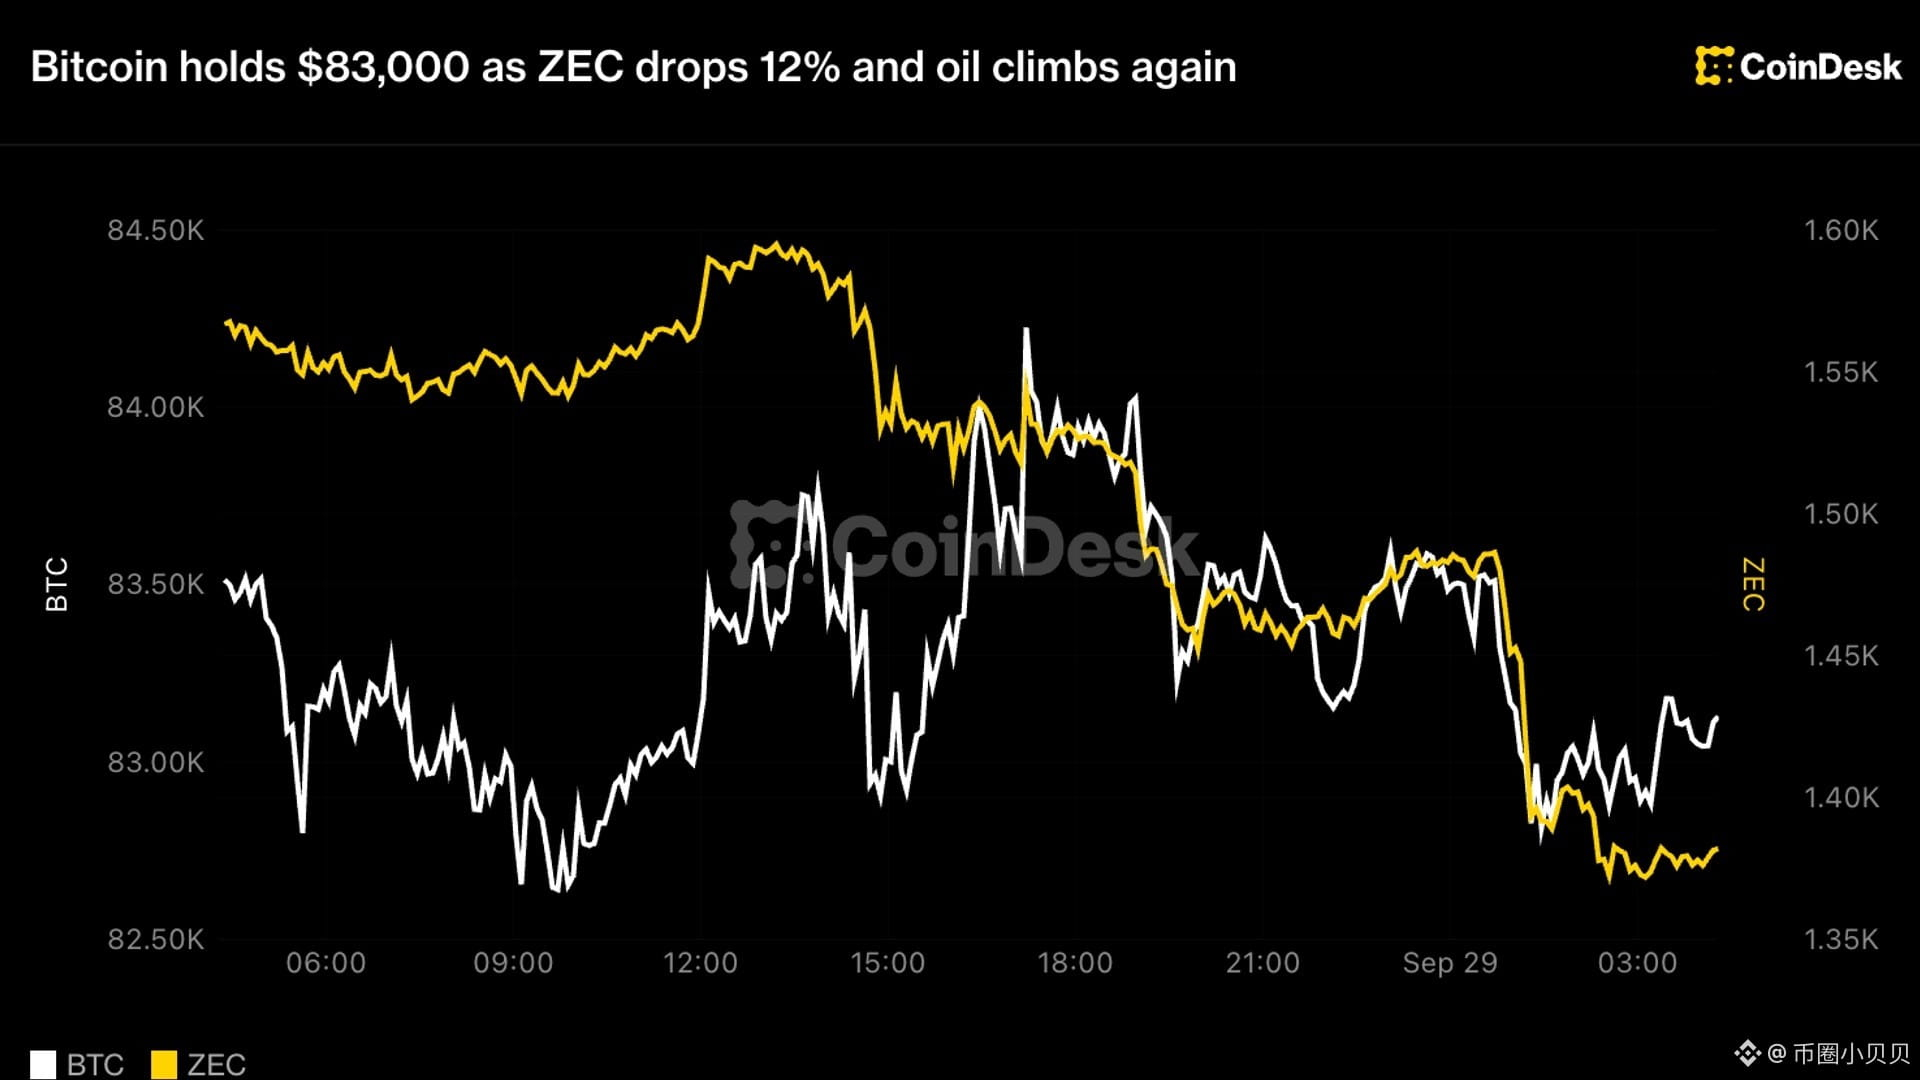
545
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
108,963 lượt xem
637 đang thảo luận
#TheoDõiFOMC $BTC $ETH
FOMC không chỉ là một cuộc họp về lãi suất.
Đây là nơi mà hướng đi của “tiền lớn” có thể bắt đầu thay đổi.
Một câu nói từ Fed có thể trở thành tín hiệu cho thị trường.
Lãi suất có thể không đổi, nhưng kỳ vọng của nhà đầu tư có thể thay đổi trước.
Với Bitcoin, câu hỏi thực sự không phải lúc nào cũng là:
“Fed sẽ tăng hay cắt giảm lãi suất?”
Mà là:
“Fed muốn thị trường tin điều gì?”
Trong crypto, giá thường biến động trước cả tin tức.
Vì vậy, trước mỗi kỳ FOMC, đừng chỉ nhìn vào biểu đồ.
Hãy theo dõi kỳ vọng, thanh khoản và tâm lý thị trường.
🌊 Thị trường không chỉ phản ứng với những gì Fed làm.
Mà nó phản ứng với những gì thị trường tin rằng Fed sẽ làm.
#FOMC #Bitcoin #Crypto #Fed #BinanceSquare
Cristore-trading
·1 lượt thích
·112 lượt xem
TinFed
90,831 lượt xem
438 đang thảo luận
QNTRises287%
1,281 lượt xem
81 đang thảo luận